
Pénuries de matériaux pour circuits imprimés en 2026
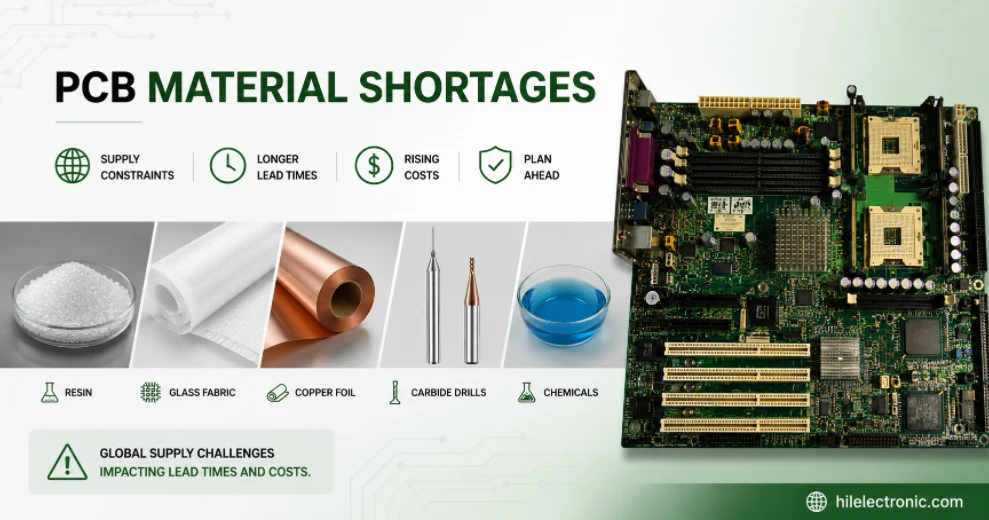
Les pénuries de matériaux pour circuits imprimés en 2026 ne constituent pas une pénurie unique. Il s'agit de six goulets d'étranglement interdépendants concernant la résine PPE/PPO, le tissu en fibre de verre à faible coefficient de dilatation thermique, le papier cuivre HVLP, les forets en carbure de tungstène, les produits chimiques de qualité électronique et les équipements des usines de CCL. Chaque goulet a une cause différente, une concentration de producteurs différente et un calendrier de rétablissement différent, et chacun empêche l'application de solutions de contournement évidentes pour les autres. L'effet combiné est un allongement important des délais de livraison dans l'ensemble du secteur, et les fabricants de CCL, tels que Kingboard, Shengyi, MGC, Resonac, EMC et TUC, ont opté pour un approvisionnement par allocation.
Ce guide détaille chaque point de blocage en présentant les producteurs de matériaux, les capacités de production et les échéanciers d'expansion. Le contexte tarifaire est abordé dans l' analyse de l'augmentation des prix des circuits imprimés , l'économie des matériaux dans le guide des coûts des matières premières pour circuits imprimés , la demande en IA dans l' analyse de la demande de circuits imprimés pour serveurs d'IA , et les solutions de conception et d'approvisionnement dans le guide de réduction des coûts des circuits imprimés.
1. Six goulots d'étranglement, six délais de rétablissement différents
Chacun des six goulots d'étranglement ci-dessous a son propre facteur et son propre calendrier d'expansion des capacités. Ils se chevauchent : lorsque la pénurie d'EPI fait grimper la demande en FR-4 à haute Tg, la capacité de production de FR-4 absorbe la demande reportée et les délais de livraison du FR-4 standard s'allongent. Lorsque la capacité de production de feuilles HVLP est entièrement réservée par les clients AI, la capacité de production de feuilles ED standard se tend également, car les mêmes lignes peuvent être utilisées pour différents types de films. Le système est suffisamment interconnecté pour que la résolution d'un goulot d'étranglement ne débloque pas les autres.
| Goulot | Causes | Concentration des producteurs | Récupération réaliste |
|---|---|---|---|
| 1. Résine PPE / PPO | Perturbation de la production à la source principale. | Environ 70 % proviennent d'un seul fournisseur. | 6 à 9 mois (S2 2026 – S1 2027). |
| 2. Verre T et verre Q | Demande en IA + concurrence sur les substrats de circuits intégrés. | Nittobo ~90% verre T. | 2027-2028 (augmentation des capacités). |
| 3. Feuille de cuivre HVLP / HVLP5 | Production de pré-réservation de la demande d'IA. | Mitsui Kinzoku > 90 % de prime. | Structurelle ; ferme jusqu'en 2027 et au-delà. |
| 4. Forets en carbure de tungstène | Réévaluation du marché du tungstène 2025-2026. | Concentré en amont. | Plancher plus élevé jusqu'en 2030. |
| 5. Chimie de qualité électronique | Acide sulfurique et resserrement des matières premières. | Fournisseurs régionaux et multiples. | Au minimum jusqu'en 2026. |
| 6. Équipement de l'usine CCL | La demande d'expansion dépasse la production des fabricants d'outils. | Petit ensemble de fabricants d'outils japonais/allemands. | Délais de livraison des équipements : environ 2 ans. |
Pourquoi les délais de livraison des circuits imprimés ont-ils autant augmenté en 2026 ?
La fabrication ne commence désormais qu'après l'attribution de la qualité CCL appropriée à votre commande, et non lors de la passation de la commande. L'attribution de la CCL intervient uniquement après confirmation de la disponibilité de la résine, du film de cuivre et du tissu de verre nécessaires à la fabrication de cette qualité. Les délais de livraison standard pour le FR-4 sont passés de 2-3 semaines à 6-8 semaines . Ceux pour les cartes à faibles pertes M6/M7 sont passés de 4-6 semaines à 14-18 semaines . Le délai de livraison pour le Q-glass M8/M9 est de plus de 20 semaines, après attribution. En 2026, le délai de livraison correspond au temps nécessaire pour obtenir les matériaux dans le cadre d'un système de quotas, et non à la charge de travail du fabricant.
2. Résine PPE/PPO : une seule source pour 70 % de l’approvisionnement mondial
L'événement majeur concernant les matériaux en 2026 est la perturbation de l'approvisionnement en résine PPE (éther de polyphénylène). La PPE, également appelée PPO (oxyde de polyphénylène), est la résine de base des systèmes de stratifiés à pertes moyennes et faibles dont dépendent les composants électroniques haut de gamme, notamment les Panasonic Megtron 6/7 , Isola I-Speed et la plupart des grades M4-M7 CCL utilisés dans les infrastructures 5G, les serveurs d'IA, les radars automobiles et les réseaux à haut débit.
Le paysage des producteurs est très concentré :
- SABIC — Historiquement, le plus grand fournisseur mondial de résine EPI de haute pureté. Environ 70 % de l'approvisionnement mondial en EPI de haute pureté provient d'une seule usine SABIC.
- Asahi Kasei (旭化成, Japon) — produit de la résine EPI à plus petite échelle.
- Mitsubishi Gas Chemical (MGC, Japon) — produit des EPI parallèlement à ses activités BT et CCL.
- Romira (Allemagne) — Composé spécialisé d'EPI pour applications d'ingénierie.
Une interruption de production chez le principal fournisseur d'EPI début avril 2026 a considérablement réduit l'offre mondiale effective. Les producteurs alternatifs ne peuvent pas combler collectivement et rapidement un déficit de 70 %. Selon les analyses sectorielles, le rétablissement devrait prendre entre 6 et 9 mois. L'effet domino sur le marché des stratifiés a été important : les acheteurs ayant subi des pertes moyennes et n'ayant pas pu se procurer de Megtron 6 se sont tournés vers des stratifiés époxy à haute Tg comme solution de substitution temporaire, absorbant ainsi les capacités de production d'époxy normalement destinées au FR-4 standard.
L'effet de propagation : la pénurie d'EPI ne se limite pas aux stratifiés à base d'EPI. Les acheteurs de taille moyenne, ne pouvant se procurer de Megtron 6 ou d'I-Speed, se tournent vers le FR-4 à haute Tg comme solution de substitution temporaire. Cette situation absorbe les capacités de production de FR-4 à haute Tg normalement destinées aux secteurs industriel et automobile, qui se rabattent alors sur le FR-4 standard. Résultat : les délais de livraison de la résine époxy passent d'environ 3 semaines à 15 semaines , et ceux du FR-4 standard atteignent 6 à 8 semaines, malgré l'absence de lien direct avec les EPI.
Existe-t-il des substituts à la principale source d'approvisionnement en EPI ?
Pas à l'échelle requise. Les autres producteurs mondiaux d'EPI (Asahi Kasei, MGC, Romira) opèrent à une échelle nettement inférieure et ne peuvent collectivement combler un déficit d'approvisionnement de 70 % en un an. Les fabricants de stratifiés gèrent la situation grâce à leurs stocks d'EPI existants, en évaluant des compositions de résine alternatives lorsque la fiche technique du stratifié le permet et en acceptant que certains modèles doivent être temporairement repensés avec des couches plus épaisses ou de qualité supérieure.
3. Verre T et verre Q : Position à 90 % de Nittobo
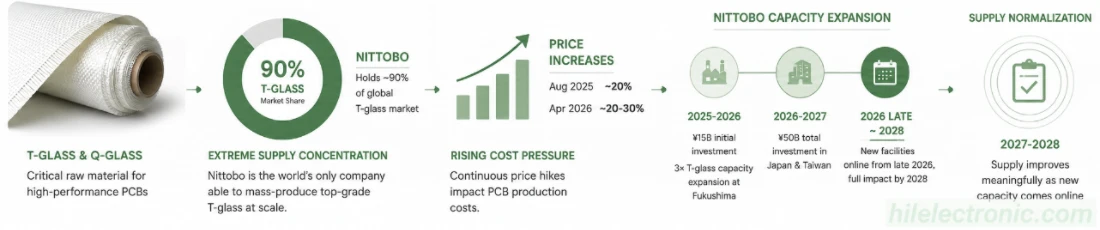
Le principal goulot d'étranglement, celui dont le délai de rétablissement est le plus long, concerne le tissu de fibres de verre à tissage fin de qualité électronique. La concentration de l'offre est la plus extrême de toutes les catégories de matériaux pour circuits imprimés : Nittobo (Nitto Boseki / 日東紡, Bourse de Tokyo : 3110) détient environ 90 % du marché mondial du verre T et 60 à 70 % du verre NE, selon une analyse sectorielle de TrendForce. Nittobo est la seule entreprise au monde capable de produire en masse et de manière stable du verre T de qualité supérieure.
Les mesures prises par Nittobo en matière de prix et de capacité pour 2025-2026 sont bien documentées :
- Août 2025: Augmentation de prix d'environ 20 % sur l'ensemble de la gamme de produits en fibre de verre.
- Avril 2026: Augmentation supplémentaire d'environ 20 à 30 %.
- Investissement initial en capacité : Environ 15 milliards de yens (environ 96 à 102 millions de dollars) pour une extension de capacité de production de verre T par trois à Fukushima. Les nouvelles installations devraient être mises en service à partir de fin 2026, avec un impact total prévu pour 2028.
- Investissement accru : Investissement total d'environ 50 milliards de yens sur la période 2026-2027 pour les capacités de production au Japon et à Taïwan.
- Partenariat Nan Ya (novembre 2025) : Nan Ya Plastics (Groupe Formosa Plastics) produira 20 % des tissus spéciaux en fibre de verre que Nittobo fournit au marché mondial d'ici 2027Nittobo fournira à Nan Ya un approvisionnement stable et à long terme en fil de verre pour le verre NER à faible perméabilité à l'oxygène (Dk) de deuxième génération de Nan Ya.
- Verre T de nouvelle génération (2028) : Nittobo prévoit un verre T amélioré avec un coefficient de dilatation thermique amélioré d'environ 30 % (de ~2.8 ppm à ~2.0 ppm).
- Filiale Baotek (5340 TT / 健榮工業) : La filiale taïwanaise de Nittobo produit actuellement du verre NE haut de gamme à partir de fil de verre Nittobo, avec une capacité de 500 fours.
Le prix du verre T a grimpé jusqu'à environ 100 dollars le kilogramme , les commandes étant déjà complètes jusqu'au deuxième trimestre de l'année suivante. Les producteurs alternatifs se développent, mais restent plus petits.
| Qualité du verre | Utilisé dans | Fournisseurs au-delà de Nittobo |
|---|---|---|
| Verre NE / Faible-Dk1 | CCL de perte moyenne M4-M6. | Asahi Kasei, Taiwan Glass, Fulltech Fiber Glass, Taishan Fiberglass, Hong Ho. |
| Verre T / Faible CTE | Substrats ABF/BT à faibles pertes M6-M7. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — produits validés. |
| Verre Q / Faible-Dk3 | CCL de classe M9 pour plan médian AI. | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Deux facteurs structurels expliquent la persistance de la pénurie de verre. Premièrement, l'augmentation des capacités de production de verre de qualité électronique nécessite des équipements de tréfilage de précision dont les délais de livraison s'étendent sur plusieurs années. Deuxièmement, ce même tissu est également utilisé pour la fabrication de substrats de circuits intégrés (substrats ABF et substrats à noyau de verre pour les GPU et les boîtiers HBM). De ce fait, les fabricants de circuits imprimés se retrouvent désormais en concurrence avec les chaînes d'approvisionnement du secteur de l'encapsulation des semi-conducteurs pour l'accès aux mêmes rouleaux de tissu.
Les producteurs chinois de tissus de verre pour l'électronique augmentent également leurs prix face à une demande supérieure à l'offre. Selon les informations du secteur, les fabricants chinois de tissus ont procédé à quatre hausses de prix successives entre octobre et décembre 2025, puis entre janvier et février 2026. Les augmentations cumulées pour 2025 dépassent 50 %, et des hausses mensuelles de 10 à 15 % sont prévues pour 2026.
Quand l'approvisionnement en verre T et en verre Q se normalisera-t-il ?
Pas avant 2027-2028, et de manière significative. L'extension de la capacité de Nittobo à Fukushima (multipliée par trois) commencera à être opérationnelle fin 2026, avec un impact maximal en 2028. La production issue du partenariat à 20 % de Nan Ya atteindra son volume de production maximal d'ici 2027. Les fabricants de verre Q (Shin-Etsu, Glotech, Feilihua et autres) gagnent des parts de marché, mais leur production absolue reste faible par rapport à la demande en IA. D'ici là, les applications les plus rentables sont prioritaires, les autres applications de circuits imprimés étant placées en liste d'attente.
4. Feuille de cuivre HVLP : Mitsui détient plus de 90 % de parts de marché.
Les prix des feuilles de cuivre standard ont augmenté en même temps que ceux du métal : Mitsui Kinzoku (+12 %) et Mitsubishi Gas Chemical (+30 %) pour les feuilles revêtues de résine, ces hausses étant applicables à partir d’avril 2026. Cependant, les feuilles de cuivre spéciales connaissent une pénurie bien plus importante. Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) détient plus de 90 % du marché mondial des feuilles de cuivre de haute qualité pour circuits imprimés, notamment les feuilles de classe HVLP nécessaires aux canaux des serveurs d’IA pour la signalisation à 56 Gbit/s, 112 Gbit/s et 224 Gbit/s.
Le paysage des producteurs de feuilles de cuivre de qualité supérieure :
| Producteur de feuilles de cuivre | Siège social | Poste |
|---|---|---|
| Mitsui Kinzoku / Mines et fonderies de Mitsui | Japon | Feuille premium à plus de 90 % ; leader MicroThin ; 3SAP-Ultra (Rz < 0.5 μm) lancé en février 2026. |
| JX Nippon Mines et Métaux | Japon | Fourniture de feuilles haut de gamme et de substrats pour circuits intégrés. |
| Furukawa électrique (古河電気) | Japon | Feuilles VLP et HVLP ; investissement dans des lignes de feuilles minces <5 μm. |
| Matériaux Iljin | Corée du Sud | Feuille RTF, LP, VLP pour CCL. |
| Feuille de circuit | Luxembourg | Feuille spéciale pour le marché européen. |
| Développement co-technologique | Taïwan | Capacité de production en série HVLP4. |
| Groupe LCY | Taïwan | HVLP4/HVLP5 avec une rugosité de surface <0.4 μm. |
| Cuivre du Jiangxi / Technologie Defu | Chine | Augmentation de la production de HVLP5. |
| Feuille et poudre métalliques Fukuda | Japon | Pistolet HVLP spécialisé pour l'électronique flexible. |
| Kingboard Chemical | Hong Kong / Chine | Feuille standard intégrée verticalement. |
Le marché des feuilles de cuivre pour circuits imprimés multicouches (MLB) devrait passer d'environ 15 000 tonnes en 2025 à 31 000 tonnes en 2028 et à 54 000 tonnes en 2030. Pour les fabricants de feuilles de cuivre pour circuits imprimés, les commandes pour 2026 dépassent déjà les capacités de production. Le prix de vente moyen des feuilles de cuivre haut de gamme pour circuits imprimés multicouches destinées aux serveurs d'IA et aux équipements réseau est plus de trois fois supérieur à celui des feuilles de cuivre pour batteries et des feuilles de cuivre pour substrats de cartes mères standard ; celui des feuilles de cuivre pour substrats d'encapsulation de semi-conducteurs est plus de dix fois supérieur à celui des feuilles de cuivre standard.
Le segment HVLP, en particulier, connaît une croissance structurelle. Selon une analyse sectorielle de QYResearch, le marché mondial des feuilles de cuivre HVLP affiche un TCAC d'environ 18.3 % . La région Asie-Pacifique domine ce marché avec 52.3 % des parts de marché en 2025 (environ 941 millions de dollars) , le Japon étant à la pointe de la technologie. D'après une analyse sectorielle, le déficit d'approvisionnement mensuel projeté pour les lampes HVLP4 devrait atteindre 500 000 à 600 000 kilogrammes par mois à partir de mi-2026 . Autrement dit, même avec l'augmentation de la production de Co-tech, LCY, Jiangxi Copper et d'autres acteurs, la demande ne pourra être satisfaite.
Le film VLP peut-il remplacer le film HVLP pour réduire les coûts et les délais de livraison ?
Uniquement après un recalcul du budget de pertes. La différence de rugosité entre VLP (~3 μm) et HVLP (<2 μm) se traduit par une perte d'insertion inférieure d'environ 5 à 8 % au-dessus de 10 GHz, soit parfois 3 dB sur une piste de 10 cm. Si le budget de votre canal peut absorber la perte supplémentaire après une nouvelle simulation avec le modèle de rugosité spécifique au film, la substitution est envisageable. Si le budget est déjà limité, le profil du film joue un rôle essentiel et ne peut être dégradé sans compromettre le canal.
5. Carbure de tungstène pour forets
Le perçage mécanique des circuits imprimés utilise des micro-forets en carbure de tungstène, et le marché du tungstène a connu un tournant structurel en 2025-2026. Les prix du carbure de tungstène ont été multipliés par six environ par rapport aux niveaux de référence antérieurs . Les analystes du secteur prévoient un prix moyen du carbure de tungstène compris entre 450 et 500 dollars pour 10 kilogrammes entre 2026 et 2030 — une évolution structurelle majeure, et non une hausse passagère.
Tous les principaux fabricants de forets pour circuits imprimés ont réagi :
- Technologie Topoint (尖點科技, Taïwan) Topoint a annoncé sa deuxième hausse de prix de 2026 au premier trimestre 2026, alors que le taux d'utilisation des forets revêtus haut de gamme dépasse les 90 %, mais que l'offre reste insuffisante pour satisfaire la demande. Topoint a signé un accord de coopération stratégique avec Technologie Zhen Ding En décembre 2025, Topoint a lancé une campagne de financement pour un serveur d'IA et le perçage de circuits imprimés pour substrats de circuits intégrés. En mai 2026, Topoint a levé des fonds. 600 millions de NT$ (~19.1 millions de dollars US) via des obligations convertibles, en attirant les principaux fabricants de circuits imprimés en tant qu'investisseurs stratégiques. Objectifs cibles 55 % de parts de marché en 2026 dans des forets revêtus haut de gamme.
- Outil syndical (ユニオンツール, Japon) — le leader mondial des technologies de micro-perçage pour circuits imprimés — a ajusté ses prix en fonction du coût de la matière première, le carbure de tungstène.
- Zhongwu High-Tech (中钨高新, Chine, 000657.SZ) a lancé une micro-foret revêtue de nano-diamants spécialement conçue pour Substrats en verre Q de qualité M9L'extension de capacité de production de micro-forets, d'une capacité de 140 millions d'unités, a atteint sa pleine capacité en mars 2026. Une extension supplémentaire de 130 millions d'unités est en cours, ainsi que la production de 63 millions d'outils de coupe miniatures extra-longs et de haute précision. Le carnet de commandes est complet.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision et Xinrui Shares (688257.SH) — augmentation des capacités supplémentaires sur les segments inférieur et moyen du marché.
Pour les cartes de circuits imprimés (PCB) de serveurs d'IA à 44 et 78 couches avec substrats en verre Q, le coût des consommables de perçage est 5 à 8 fois supérieur au coût standard . Le verre Q, en particulier, est plus dur et plus abrasif que le verre E standard, ce qui nécessite des micro-forets revêtus de nano-diamants, beaucoup plus chers que les forets conventionnels et dont la durée de vie par arête de coupe est plus courte.
Pourquoi le carbure de tungstène est-il considéré comme un problème pour 2026-2030 et non comme un pic temporaire ?
La chaîne d'approvisionnement du tungstène a subi une profonde réorganisation de ses prix. Avec la normalisation de la politique d'approvisionnement chinoise et l'augmentation progressive des capacités de production aux États-Unis, en Europe et dans d'autres régions, la capacité totale hors Chine reste inférieure à 20 % de l'offre mondiale. Le tungstène recyclé apporte un complément, mais le prix plancher du carbure de tungstène a structurellement augmenté. La fourchette de prix prévue entre 450 et 500 dollars les 10 kg d'ici 2030 représente la nouvelle norme.

6. Chimie électronique : acides, galvanoplastie, photorésine
Les intrants liés à la « chimie des procédés » — acide sulfurique, sulfate de cuivre, produits chimiques de gravure, résine photosensible, encre de masque de soudure, formulations de bain de placage — sont faciles à négliger, mais tous ont été soumis à des restrictions en 2026.
Acide sulfurique et matières premières de qualité électronique. Utilisés dans le traitement du cuivre, la préparation de surface et la préparation des parois de vias. Le marché de l'acide sulfurique, dans son ensemble, a subi des pressions jusqu'en 2026 en raison d'une offre restreinte, contribuant à la hausse des prix des produits chimiques de qualité électronique à l'échelle mondiale.
Encre de masque épargne (LPSM). Ce marché est dominé par un petit nombre de fabricants. Selon les données sectorielles de QYResearch, Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials et Resonac détiennent ensemble environ 72 % du marché mondial de l'encre de masque épargne, Taiyo étant le leader incontesté. Les masques épargne spéciaux (sans halogène, à haute Tg, mats, réfléchissants blancs de qualité LED) sont tous plus chers.
Résine photosensible sèche. Utilisée pour la structuration des composants des couches internes des circuits imprimés. Selon les données sectorielles de QYResearch, les six principaux producteurs détiennent environ 67 % du marché mondial des résines photosensibles sèches pour circuits imprimés : Asahi Kasei (旭化成, avec la ligne de production SunFort™ fabriquée à Suzhou et Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리) et Mitsubishi Paper Mills . Parmi les autres acteurs figurent DuPont, Qnity, Hunan Chuyuan et Hangzhou First Applied Material. Le Japon représente plus de 55 % de la production mondiale de résines photosensibles sèches ; la région Asie-Pacifique détient environ 73 % du marché mondial.
Formules de bains de placage. Les principaux fournisseurs de formulations — MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) — élaborent des formules de bains exclusives pour le cuivrage, le nickelage chimique, le dépôt d'or/argent par immersion et les procédés similaires. Les prix ont évolué en fonction du coût des réactifs.
| Catégorie Chimie | Concentration du marché | Fournisseurs clés |
|---|---|---|
| Encre de masque de soudure (LPSM) | ~72% par les trois premiers | Encre Taiyo, Rongda, Guangxin, Resonac. |
| photorésine sèche | ~67% par les six premiers | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Chimie de finition de surface | Concentré sur quatre | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Chimie du cuivrage | Concentré | MacDermid Alpha, Atotech, Uyemura. |
| Agents de gravure (chlorure cuivrique/ferrique) | Régional | Plusieurs fournisseurs asiatiques et occidentaux. |
7. Équipements pour usines CCL : délais de livraison de deux ans
Le sixième goulot d'étranglement explique pourquoi les autres ne se résorberont pas rapidement. Face à une pénurie de CCL en 2026, la réponse évidente est que les fabricants de CCL investissent dans de nouvelles capacités – et ils le font, à une échelle inédite depuis plus de dix ans. Shengyi Technology a enregistré une croissance de son chiffre d'affaires de 108 à 121 % en glissement annuel et une croissance de son bénéfice net de 476 à 519 % pour les neuf premiers mois de 2025, ce qui témoigne à la fois de son pouvoir de fixation des prix et de sa demande. EMC et TUC augmentent fortement leur production. Kingboard, Nan Ya, Doosan et Iteq sont tous en pleine expansion.
L’expansion de CCL a toutefois engendré une pénurie d’équipements, les délais de livraison pour les machines de lamination et d’imprégnation de précision pouvant atteindre deux ans. Les fabricants d’outils (un petit nombre d’entreprises, principalement japonaises et allemandes) ne parviennent pas à livrer les nouvelles lignes assez rapidement. Cette même contrainte s’applique à :
- Équipement de tréfilage de fibres de verre (limite l'expansion de la capacité de production de verre T et de verre Q).
- broyeurs à électrodéposition de feuilles de cuivre (limite la capacité HVLP et HVLP5).
- Usines de polymérisation de résine (limitent la production d'EPI et de résines spéciales).
- Presses de lamination et lignes d'imprégnation (limitent le débit de CCL).
Chaque étape de la chaîne de valeur du CCL en amont est actuellement soumise à des contraintes de capacité, et chacune d'elles requiert des équipements spécialisés dont les délais de livraison s'étendent sur plusieurs années. L'augmentation des capacités est donc limitée par la disponibilité physique des équipements, et non par les capitaux ou la volonté d'investir.
Quand l'approvisionnement en CCL se normalisera-t-il ?
En réalité, la production ne devrait pas commencer avant fin 2027 pour les nuances standard et 2028 pour les nuances spéciales M7+. Les annonces de capacité faites en 2025-2026 ne permettront pas de produire de matériaux tant que les lignes de lamination, les équipements d'étirage et les réacteurs à résine n'auront pas été livrés et mis en service. Dans l'intervalle, la gestion des allocations consiste à qualifier les nuances alternatives et à considérer l'allocation des matériaux comme un atout stratégique en matière d'approvisionnement.
8. Ce que le système d'allocation signifie pour le calendrier
Fin mars 2026, les principaux fournisseurs de CCL (Kingboard, Shengyi, MGC, Resonac, EMC, TUC et Doosan) ont adopté un système d'approvisionnement par quotas. Chaque client se voit allouer un tonnage mensuel fixe de qualités spécifiques, calculé en fonction des volumes d'achat historiques et des prévisions. Les nouveaux clients, ou ceux qui demandent une augmentation soudaine de volume, sont refusés ou se voient proposer un prix spot majoré, sous réserve de disponibilité. Certains fabricants de CCL ont interdit toute modification de commande : une fois un quota réservé, la qualité et la quantité ne peuvent plus être modifiées.
Pour un fabricant de circuits imprimés et son client OEM, cela signifie trois choses concrètes :
- Un devis ne constitue plus une promesse de livraison sans confirmation d'allocation. Les devis des fabricants comportent désormais systématiquement des clauses de « statut du matériau à confirmer » qui n’existaient pas en 2024. Un devis confirmé signifie que le fabricant de CCL a attribué la qualité et le tonnage à ce fabricant pour cette commande spécifique.
- La crédibilité des prévisions détermine la part allouée. Les clients qui fournissent des prévisions glissantes sur 12 à 26 semaines et les respectent bénéficient d'une meilleure allocation que les acheteurs au comptant.
- Les modifications de commande sont coûteuses, voire impossibles. Une fois attribuée, la catégorie et la quantité sont définitives. Modifier la catégorie CCL en cours de programme peut entraîner la perte définitive de l'emplacement attribué.
9. Quels sont les secteurs les plus touchés en premier et le plus durement ?
La pénurie de 2026 affecte les industries de manière inégale. Les industries utilisant des qualités CCL de première qualité en seront les premières et les plus durement touchées ; celles utilisant du FR-4 standard le ressentiront plus tard, mais inévitablement, à mesure que la demande déplacée absorbera la capacité de production de FR-4.
| Industrie | Grade CCL typique | Risque matériel | Contrainte primaire |
|---|---|---|---|
| Matériel d'IA / hyperscale | Verre Q M7 / M8 / M9 | Très élevé | Allocation Q-glass + HVLP5. |
| Réseautage à haut débit / télécommunications | M6 (Megtron 6, I-Speed) | Très élevé | Pénurie d'EPI (directe). |
| Infrastructures 5G | perte moyenne basée sur le PPO | Haute | Pénurie de résine pour EPI. |
| Radar automobile (77 GHz) | PTFE / hydrocarbure | Modéré-élevé | Résines et verres spéciaux. |
| Contrôle industriel / énergie | FR-4 à Tg élevé | Modérée | Demande déplacée de PPO. |
| Electronique grand public | Norme FR-4 | Modérée | FR-4 absorbant la demande induite. |
| Défense RF / aérospatiale | PTFE stratifié spécial à faibles pertes | Modérée | Offre spécialisée, chevauchement IA réduit. |
Pourquoi le FR-4 est-il affecté si la pénurie d'EPI se situe en amont des qualités premium ?
La demande étant fongible entre les différentes qualités de stratifiés, les acheteurs de produits à pertes moyennes, ne pouvant se procurer le Megtron 6, se tournent temporairement vers le FR-4 à haute Tg, absorbant ainsi des capacités normalement destinées aux acheteurs industriels. Ces derniers se rabattent alors sur le FR-4 standard. Résultat : bien que la pénurie d’EPI se situe en amont de celle du FR-4, les délais de livraison de ce dernier sont passés de 2-3 semaines à 6-8 semaines . Aucun segment du marché des stratifiés n’est épargné.
10. Comment les équipementiers peuvent réduire leur exposition à la chaîne d'approvisionnement
La stratégie d'approvisionnement pour 2026 diffère de celle de 2020-2024 sur un point fondamental : l'obtention d'une allocation prime sur la négociation du prix . Sur un marché à quotas, le client ayant réservé sa commande recevra sa planche dans les délais impartis ; celui qui recherche l'offre la plus basse risque de ne rien obtenir du tout.
- Deux fabricants qualifiés par type de carte. L'important, c'est la redondance des affectations, pas le pouvoir de négociation.
- Prévisions glissantes sur 12 à 26 semaines. Remplacez les prévisions à 4-8 semaines par des prévisions crédibles à long terme. L'allocation est accordée sur la base d'un engagement pris dans le cadre des prévisions.
- Deuxième grade CCL qualifié par le jury. Les cartes Megtron 6 doivent disposer d'un second matériau qualifié comparable (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE) ; les cartes M7 doivent disposer d'une alternative. L'empilement hybride (matériaux de qualité supérieure uniquement sur les couches de signal critiques) constitue une sécurité structurelle.
- Concentration de l'offre cartographique par conception. Une carte qui repose sur un seul stratifié spécialisé, un seul profil de feuille et une seule qualité de verre comporte un risque concentré, quel que soit le nombre de fabricants qui la proposent.
- Accepter les prix indexés. Les contrats annuels à prix fixe ne résistent plus à la volatilité. Une formule d'ajustement transparente, basée sur le principe du feuillet de cuivre et la qualité du CCL, transforme les chocs au comptant en une fourchette maîtrisée.
Exemple d'approvisionnement : un équipementier télécom européen utilisant une carte Megtron 6 à 14 couches a perdu son allocation principale de CCL en mars 2026. Les équipes d'approvisionnement et d'ingénierie avaient préqualifié le TUC Tachyon-100G comme équivalent, établi des prévisions glissantes sur 18 mois pour les deux fabricants et défini une architecture de repli hybride utilisant un cœur à pertes moyennes qualifié sur les couches non critiques. À l'expiration de l'allocation Megtron 6, la production s'est poursuivie sur l'alternative qualifiée sans modification de conception et avec un retard de seulement deux semaines.
Les leviers liés à la conception (optimisation des matériaux, empilements hybrides, utilisation des panneaux, conception pour la fabrication) sont abordés dans le guide de réduction des coûts des circuits imprimés . En 2026, il ne s'agit plus de techniques de réduction des coûts optionnelles : elles font toute la différence entre une carte commercialisée et une carte non commercialisée.
11. FAQ sur la pénurie de matériaux pour circuits imprimés
Pourquoi les pénuries de matériaux pour circuits imprimés continuent-elles de s'aggraver en 2026 ?
Six goulets d'étranglement indépendants surviennent simultanément, chacun empêchant la mise en œuvre de solutions de contournement évidentes pour les autres. Il s'agit de la résine PPE (70 % de l'approvisionnement est hors service chez le principal fournisseur), du verre T et du verre Q (Nittobo avec environ 90 % de verre T, équipements de production avec un délai de livraison de plusieurs années), du ruban de cuivre HVLP (Mitsui avec plus de 90 % de parts de marché, la demande d'IA pré-réservant la production), du carbure de tungstène (plus de 50 % au-dessus du niveau de référence de 2024), des produits chimiques de qualité électronique et des équipements de l'usine CCL elle-même.
Quels matériaux pour circuits imprimés auront les délais de livraison les plus longs en 2026 ?
Résine époxy : 15 semaines (au lieu de 3). Stratifiés à pertes moyennes/à base de PPE : délai variable, selon les quotas. CCL à faibles pertes M6/M7 : 14 à 18 semaines. Fibre de verre Q M8/M9 : plus de 20 semaines, uniquement sur quota. Certaines qualités de CCL sont soumises à un système de quotas semestriels. Le délai de livraison du FR-4 standard est passé de 2 à 3 semaines à 6 à 8 semaines. Durée de vie des équipements de production de CCL : environ 2 ans.
Comment les pénuries affectent-elles mon planning de livraison ?
La fabrication ne commence qu'après l'attribution de la nuance de CCL appropriée à votre commande, et non lors de la passation de la commande. Si la nuance de CCL est en cours d'attribution, le fabricant doit attendre un créneau disponible, ce qui peut prolonger le délai de production de plusieurs semaines. Un devis confirmé signifie que l'attribution de la nuance de CCL est garantie pour votre commande ; un devis non confirmé signifie que le délai de livraison est provisoire.
La norme FR-4 est-elle concernée par les pénuries de 2026 ?
Oui. La demande initialement liée à la pénurie d'EPI/PPO s'est reportée sur les membranes FR-4 à haute Tg, puis sur les membranes FR-4 standard, saturant ainsi les capacités de production à tous les niveaux. Les délais de livraison des membranes FR-4 standard sont passés de 2-3 semaines à 6-8 semaines . Ceux des résines époxy sont passés de 3 semaines à 15 semaines.
Qu’est-ce que la rupture de la résine des EPI et combien de temps durera-t-elle ?
Une interruption de production chez le principal fournisseur mondial de résine pour EPI, début avril 2026, a considérablement réduit l'offre disponible. Les autres producteurs (Asahi Kasei, MGC et Romira) ne peuvent pas combler collectivement le déficit de 70 % en quelques mois. Les analyses sectorielles prévoient une reprise sur une période de 6 à 9 mois, entre le quatrième trimestre 2026 et le premier trimestre 2027.

messages recommandés

Fabrication de circuits imprimés TMM
Table des matières : Portée de la fabrication de circuits imprimés TMM pour les applications RF et…

RT duroid 6002 PCB Devis et empilement
Cette page gère la tâche de définition de la citation et de l'empilement...

Fabrication de circuits imprimés pour filtres TMM6
Table des matières Pourquoi les concepteurs de filtres micro-ondes utilisent...

Taconic RF 35 vs RO4350B PCB
Table des matières : RF-35 vs RO4350B : Approvisionnement et…
Comment obtenir un devis pour les PCB
Nous réalisons une analyse DFM/DFA et vous fournissons un rapport. Vous pouvez télécharger vos fichiers en toute sécurité sur notre site web. Pour vous établir un devis, nous avons besoin des informations suivantes :
-
- Gerber, ODB++ ou .pcb, spécifications.
- Liste de nomenclature si vous avez besoin d'un assemblage
- Quantité
- Temps de rotation
Pour les services PCBA, veuillez fournir votre nomenclature (BOM) et toute instruction d'assemblage spécifique. Nous proposons également des analyses DFM/DFA pour optimiser la fabricabilité et l'assemblage de vos conceptions, garantissant ainsi un processus de production fluide.