
Coût des matières premières pour circuits imprimés en 2026
Un circuit imprimé (PCB) est un assemblage de matériaux distincts, chacun fabriqué par un sous-traitant spécialisé. En 2026, le coût de presque tous ces matériaux a été revu à la hausse par leur fabricant principal : feuille de cuivre, stratifié cuivré, tissu de fibres de verre, systèmes de résine, or, argent, palladium, carbure de tungstène, encre de masque de soudure, photorésine et produits chimiques de traitement. Ces revalorisations ont eu lieu en l'espace de six mois. Ce guide détaille chaque matériau entrant dans la composition, en présentant les prix réels des fabricants et les ratios de coûts indicatifs permettant de déterminer la contribution de chaque composant à la fabrication d'un PCB.
Le contexte de tarification au niveau du marché se trouve dans l' analyse de l'augmentation des prix des PCB , les détails de la chaîne d'approvisionnement dans l' analyse des pénuries de matériaux pour PCB , la demande générée par l'IA dans l'analyse de la demande de PCB pour serveurs d'IA et les réponses en matière de conception et d'approvisionnement dans le guide pour réduire les coûts des PCB.
1. La nomenclature complète des composants d'un circuit imprimé
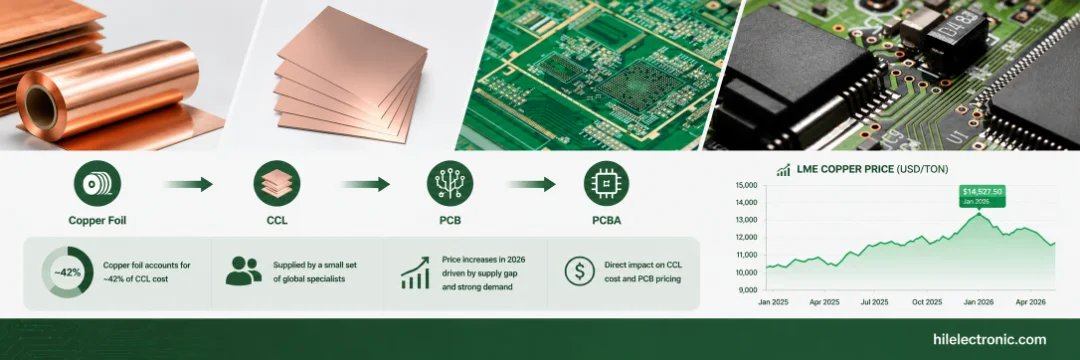
Le coût d'un circuit imprimé multicouche est plus complexe qu'il n'y paraît. Selon les données de TrendForce, le stratifié cuivré (CCL) représente à lui seul le principal composant d'une carte multicouche. Au sein même du CCL, le coût se répartit approximativement comme suit : feuille de cuivre (42 %), résine (26 %), tissu de fibres de verre (19 %) et le reste (environ 13 %) . Cependant, le CCL n'est qu'un élément parmi d'autres : le circuit imprimé fini nécessite également une finition de surface (avec son exposition aux métaux précieux), des forets, un vernis épargne, une résine photosensible, des produits chimiques de métallisation et des consommables de fabrication.
| Catégorie de matériau | Fonction sur circuit imprimé | Part du coût du panneau nu | Fabricants clés |
|---|---|---|---|
| Stratifié cuivré (CCL) | Noyau diélectrique avec feuille de cuivre collée. | 30 to 45 % | Kingboard, Shengyi, Iteq, Resonac, MGC, Panasonic, EMC, TUC, Nan Ya, Doosan. |
| Feuille de cuivre | Couches conductrices (entrée du CCL). | À l'intérieur du CCL (~42% du CCL) | Mitsui Kinzoku, Furukawa, JX Nippon, Iljin Materials, Circuit Foil. |
| Prepreg | Verre imprégné de résine pour le collage de couches. | 5 to 15 % | Mêmes fabricants de CCL que ci-dessus. |
| Tissu en fibre de verre | Renfort à l'intérieur du diélectrique. | À l'intérieur du CCL (~19% du CCL) | Nittobo, Nan Ya, AGY, Asahi Kasei, Taiwan Glass, Baotek, Fulltech. |
| Système de résine | Lie le verre ; fixe Dk, Df, Tg. | À l'intérieur du CCL (~26% du CCL) | Shengquan, SABIC, Asahi Kasei, MGC, Romira, stratifié spécial à faibles pertes, Taconic, Olin, Dow. |
| Finition de surface (à base d'or) | Revêtement soudable et résistant à la corrosion. | 5 to 20 % | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Forets en carbure de tungstène | Perçage mécanique. | 2-8% (5-8× sur niveau avancé) | Pointe, Union Tool, Zhongwu High-Tech, DingTai. |
| Encre de masque de soudure (LPSM) | Revêtement de protection contre la soudure avec définition photographique. | 2 to 5 % | Encre Taiyo, Resonac, Rongda, Matériaux Guangxin. |
| photorésine sèche | Caractéristiques du circuit de structuration. | 2 to 4 % | Asahi Kasei, Matériaux éternels, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Chimie du plaquage et de la gravure | Acide sulfurique, sulfate de cuivre, agents de gravure. | 5 to 10 % | MacDermid Alpha, Atotech, Uyemura, Rohm et Haas. |
Historiquement, les matériaux représentaient 30 à 50 % du coût des cartes nues multicouches. En 2026, suite à la réévaluation simultanée des prix du cuivre, du CCL, du tissu de verre, de l'or et du carbure de tungstène, leur part dans le coût des cartes de pointe a atteint 45 à 60 % , soit le niveau le plus élevé depuis plus de dix ans. Chaque catégorie ci-dessous présente sa propre évolution en matière de prix.
2. Feuille de cuivre : les 42 % qui déterminent tout le reste
Le cuivre en feuilles représente le principal intrant dans le secteur du cuivre (environ 42 % selon TrendForce). Il s'agit de cuivre déposé par électrolyse, d'une épaisseur typique de 9 à 70 µm, fabriqué sur des lignes de production dédiées par un petit nombre de producteurs spécialisés à l'échelle mondiale. Les hausses de prix prévues pour 2026 proviennent directement des fabricants.
- Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) clients informés sur 12 mars que tous les produits en feuille de cuivre MicroThin augmenteraient 12 % en vigueur à compter d'avril 2026Mitsui détient plus de 90 % du marché des feuilles de cuivre de haute qualité pour circuits imprimés, notamment les feuilles de classe HVLP utilisées dans les circuits imprimés et les substrats de circuits intégrés de pointe. En février 2026, Mitsui a lancé Film 3SAP-Ultra HVLP atteignant des valeurs Rz inférieures à 0.5 μm pour une feuille de 12 μm d'épaisseur, destinée aux applications de substrat de calcul 5G-Advanced à ondes millimétriques et d'IA.
- Produits chimiques de gaz Mitsubishi (MGC / 三菱瓦斯化学) augmentations annoncées jusqu'à% 30 sur l'ensemble des gammes de produits, y compris les feuilles de cuivre revêtues de résine, les CCL et les feuilles de collage, en vigueur à compter du 1 avril 2026.
- Furukawa électrique (古河電気) et JX Nippon Mines et Métaux — les deux principaux fabricants de lampes HVLP4 — ont augmenté leurs prix 5 à 10 % au quatrième trimestre 2025 avec des ajustements continus jusqu'en 2026. Les deux se classent avec Mitsui parmi les trois leaders mondiaux du HVLP4.
- Iljin Materials (일진머티리얼즈, Corée du Sud) — important fournisseur de lampes HVLP et RTF/VLP — a également ajusté ses prix.
- Circuit Foil (Luxembourg), Feuille et poudre métalliques Fukuda, Kingboard Chemical (feuille standard intégrée verticalement), Développement co-technologique (Taïwan), Groupe LCY (Taïwan, avec HVLP4/HVLP5 inférieur à 0.4 μm Rz) et Cuivre du Jiangxi (Chine, échelle HVLP5) compléter la base d'approvisionnement mondiale.
Le prix du métal sous-jacent a été le premier à évoluer. Le cuivre du LME a atteint un record de 14 527,50 $/tonne en janvier 2026 , soit 16.9 % de plus qu’à la clôture de 2025, et s’est maintenu au-dessus de 12 900 $/tonne jusqu’au début du deuxième trimestre 2026. Selon les analyses sectorielles, le déficit mondial d’approvisionnement en capacité HVLP4 devrait se situer entre 500 000 et 600 000 kilogrammes par mois à partir de mi-2026 . Le marché des feuilles de cuivre pour circuits imprimés multicouches (MLB) devrait passer d’environ 15 000 tonnes en 2025 à 31 000 tonnes en 2028 et à 54 000 tonnes en 2030. D’après les analyses sectorielles, les commandes pour 2026 ont déjà dépassé les capacités installées de plusieurs producteurs.
| Qualité feuille | Rugosité de surface (Rz) | Utilisation typique | Coût par rapport aux urgences standard |
|---|---|---|---|
| ED standard (électrodéposé) | ~7-8 μm | multicouche FR-4, numérique inférieur à 1 GHz. | 1× (référence) |
| RTF (feuille traitée en sens inverse) | ~3-5 μm | multicouche à haute Tg, entrée de gamme à haute vitesse. | ~1.3-1.5× |
| LP / VLP (Profil bas / très bas) | ~2.5-4 μm | 10 Gbit/s+ numérique, laminé à pertes moyennes. | ~1.5-2× |
| HVLP (Hyper Very Low Profile) | <2 μm | Canaux 56G-112G, CCL M6+. | ~2-3× |
| HVLP4 / HVLP5 | ~1 μm et moins | 224 canaux Gbit/s, M7+, cartes de calcul IA. | Premium et alloué |
La qualité supérieure des feuilles de cuivre est cruciale en raison de l'effet de peau. Aux hautes fréquences, le courant circule dans une fine couche à la surface du conducteur ; une feuille rugueuse allonge donc le trajet effectif du courant et augmente les pertes par effet Joule. Le passage d'une feuille ED standard (Rz ~7 μm) à une feuille HVLP (Rz <2 μm) améliore l'affaiblissement d'insertion d'environ 5 à 8 % au-dessus de 10 GHz ; sur une piste de 25 cm, cela peut représenter un gain décisif de 3 dB sur le diagramme de l'œil. Le prix moyen des feuilles de cuivre haut de gamme pour circuits imprimés MLB, utilisées dans les serveurs d'IA et les équipements réseau, est plus de trois fois supérieur à celui des feuilles de cuivre pour batteries et des feuilles de substrat pour cartes mères standard. Les feuilles de substrat pour boîtiers de semi-conducteurs coûtent quant à elles plus de dix fois plus cher que les feuilles de cuivre standard.
Comment la feuille de cuivre atteint-elle le circuit imprimé ? (citation)
Le cuivre est intégré au circuit imprimé via la couche conductrice (CCL), où il est collé sur le noyau diélectrique pour former la couche conductrice de chaque paire de couches. Le fabricant de CCL achète le cuivre auprès de Mitsui, Furukawa, JX Nippon, Iljin ou d'autres fournisseurs, fabrique le stratifié et le vend au fabricant. L'augmentation de 12 % du prix du MicroThin de Mitsui et celle de 30 % du prix du cuivre revêtu de résine de MGC sont directement répercutées sur le prix d'achat de la CCL par le fabricant, avant toute opération de perçage, de métallisation ou de finition.
3. Systèmes de résine : époxy, PPE/PPO, BT, PTFE
La résine est le composant chimique qui détermine les propriétés électriques et thermiques d'un stratifié. Le choix de la résine permet de distinguer le FR-4 standard du FR-4 à haute Tg, des stratifiés à pertes moyennes, des stratifiés à faibles pertes et des matériaux de qualité RF/micro-ondes. Chaque famille de résine est produite par un fabricant spécifique.
| Famille de résines | Utilisé dans | Principaux producteurs | 2026 Statut |
|---|---|---|---|
| Époxy standard | multicouche FR-4. | Shengquan (圣泉), Olin, Dow, Nan Ya Epoxy, Kukdo Chemical. | Délai de livraison prolongé ; demande PPO déplacée. |
| Époxy modifié (haute Tg) | FR-4 à haute Tg. | Mêmes fabricants d'époxy + modificateurs spéciaux. | Tension élevée ; absorption de la demande PPO déplacée. |
| EPI / PPO | Megtron, I-Speed, M4-M7 pertes moyennes/faibles. | SABIC, Asahi Kasei, MGC, Romira. | Perturbation de la production à la source principale. |
| BT (Bismaléimide-Triazine) | Substrats BT, certains stratifiés à haute Tg. | Mitsubishi Gaz Chimique. | Offre restreinte et concentrée. |
| Hydrocarbure (à faibles pertes) | CCL M8+ à pertes ultra-faibles. | stratifié spécial à faibles pertes, Taconic, Arlon, Isola. | Allocation pilotée par l'IA. |
| PTFE (pur) | Cartes RF, micro-ondes, ondes millimétriques. | Société spécialisée de stratifiés à faibles pertes, Taconic, AGC. | Spécialisé ; prix premium. |
Le principal sujet d'actualité concernant les résines en 2026 concerne le PPE/PPO. Le PPE offre la combinaison de faibles pertes diélectriques, de température de transition vitreuse élevée et de stabilité dimensionnelle requise pour les circuits imprimés haute fréquence, et aucune autre résine ne présente des caractéristiques équivalentes à un coût comparable. Un arrêt de production chez le plus grand fournisseur mondial de PPE début avril 2026 a considérablement réduit l'offre disponible, avec un retour à la normale prévu sur une période de 6 à 9 mois. Les producteurs alternatifs de PPE (Asahi Kasei, MGC, Romira), opérant à une échelle nettement inférieure, ne peuvent pas combler rapidement le déficit.
La propagation de cette tendance à travers d'autres familles de résines est importante. Les acheteurs de stratifiés à pertes moyennes à base de PPE ont temporairement opté pour des stratifiés époxy à haute Tg, absorbant ainsi les capacités de production d'époxy normalement destinées au FR-4 standard. Les délais de livraison des résines époxy standard sont passés d'environ 3 semaines à 15 semaines. Le groupe Shengquan (圣泉) , un important fournisseur chinois de résine époxy pour l'industrie des CCL, a directement profité de cette situation, les fabricants chinois de CCL se tournant vers un approvisionnement local en résine.
Qu'est-ce que la résine PPE et pourquoi est-elle au cœur de l'actualité des circuits imprimés en 2026 ?
Le PPE (éther de polyphénylène), également appelé PPO (oxyde de polyphénylène), est une résine thermoplastique haute performance utilisée comme base des stratifiés pour circuits imprimés à pertes moyennes et faibles, notamment les Panasonic Megtron 6/7 et Isola I-Speed. Il est essentiel pour les cartes gérant la 5G, les serveurs d'IA, les radars automobiles et le trafic réseau à haut débit. Un arrêt de production chez le principal fournisseur mondial de PPE en avril 2026 a considérablement réduit l'offre disponible, sans qu'aucun producteur alternatif d'envergure comparable n'ait été trouvé. Il en a résulté une allocation des stratifiés à base de PPE et une tension généralisée sur l'ensemble de la chaîne d'approvisionnement en résine.
4. Tissu en fibre de verre : verre E, verre NE, verre T, verre Q
Le tissu de fibre de verre constitue le renfort interne de chaque CCL. Le verre E standard est largement disponible ; en revanche, les qualités spéciales requises pour les circuits imprimés haute vitesse et les serveurs d'IA sont plus rares. L'offre est fortement concentrée : Nittobo (Nitto Boseki / 日東紡, Bourse de Tokyo : 3110) détient environ 90 % du marché mondial du verre T et 60 à 70 % de celui du verre NE , selon une analyse sectorielle de TrendForce. Nittobo est également la seule entreprise au monde capable de produire en masse et de manière stable du verre T de haute qualité.
Les décisions de Nittobo en matière de prix ont donc déterminé la trajectoire de l'ensemble du segment du verre à tissage fin :
- Août 2025: Augmentation de prix d'environ 20 % sur l'ensemble de la gamme de produits en fibre de verre.
- Avril 2026: Augmentation supplémentaire d'environ 20 à 30 %.
- Investissement en capacité : Initial environ 15 milliards de yens (environ 96 à 102 millions de dollars) Annonce de l'extension de capacité de Fukushima 3×, portée à un total d'environ 50 milliards de yens sur la période 2026-2027 pour la production au Japon et à Taïwan. De nouvelles installations devraient être mises en service à partir de fin 2026, avec un impact total prévu pour 2028.
- Partenariat Nan Ya (novembre 2025) : Nan Ya Plastics (Groupe Formosa Plastics) produira 20 % des tissus spéciaux en fibre de verre que Nittobo fournit au marché mondial d'ici 2027Nittobo fournira à Nan Ya un approvisionnement stable et à long terme en fil de verre pour le verre NER à faible perméabilité à l'oxygène (Dk) de deuxième génération de Nan Ya.
- Baotek (5340 TT / 健榮工業) : La filiale taïwanaise de Nittobo produit actuellement du verre NE haut de gamme sur du fil de fibre de verre fourni par Nittobo, avec une capacité de 500 fours.
- Verre T de nouvelle génération (2028) : Nittobo prévoit un verre T amélioré avec un coefficient de dilatation thermique amélioré d'environ 30 % (de ~2.8 ppm à ~2.0 ppm).
Le prix du verre T a grimpé jusqu'à environ 100 dollars le kilogramme selon les sources industrielles, les commandes étant déjà enregistrées jusqu'au deuxième trimestre de l'année suivante. Les producteurs chinois de tissus de verre de qualité électronique augmentent également leurs prix : selon les rapports de l'industrie, les fabricants chinois de tissus ont procédé à quatre hausses de prix successives entre octobre et décembre 2025 et janvier et février 2026 , les augmentations cumulées pour 2025 dépassant 50 % et les projections d'augmentations mensuelles de 10 à 15 % se poursuivant en 2026.
| Qualité du verre | Composition | Dk effectif | Fournisseurs principaux |
|---|---|---|---|
| Verre E (standard) | Aluminoborosilicate | ~ 6.1 | Taiwan Glass, Nan Ya, AGY, Baotek, multiples. |
| Verre NE (faible obscurité) | borosilicate à faible indice de noirceur | ~ 4.4 | Nittobo (60-70%), Asahi Kasei, Taiwan Glass, Fulltech, Taishan, Hong Ho. |
| Verre T (faible CTE) | Spécialité à faible CTE | ~ 5.0 | Nittobo (~ 90 %), verre de Taiwan, fibre de verre Fulltech, Hong Ho. |
| Verre Q (fibre de quartz) | SiO₂ de haute pureté | ~ 3.8 | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
L'origine de ces verres est cruciale, car la signalisation à haut débit exige un verre à tissage fin et à faible coefficient de dilatation thermique (CTE). Aux débits de données de 56 Gbit/s, 112 Gbit/s et 224 Gbit/s, le tissage des fibres induit une distorsion du signal (l'« effet de tissage du verre ») : les signaux traversant des faisceaux de fibres subissent une constante diélectrique effective (Dk) différente de celle des signaux traversant des zones riches en résine. Des verres spéciaux permettent de résoudre ce problème. Le verre Q (composé de fibres de quartz pur) va plus loin en abaissant la constante diélectrique elle-même, ce qui permet d'atteindre la performance Df ~ 0.0007 du CCL de classe M9.
5. Finition de surface : or, argent, palladium, étain, OSP
Les finitions de surface des circuits imprimés sont à base de métaux précieux. Le marché des métaux précieux a connu une forte évolution en 2026 : le cours de l’or au comptant a atteint un record historique de 5 595,42 $/oz le 29 janvier 2026 , s’échangeait autour de 4 327 $/oz à la mi-juin 2026 et s’est maintenu en moyenne bien au-dessus de 4 000 $/oz tout au long de l’année. Sur un an, cela représente une augmentation d’environ 56 % par rapport au niveau de référence de 2024-2025, qui se situait entre 2 600 $ et 3 300 $/oz. JP Morgan Global Research prévoit que le cours de l’or atteindra 6 000 $/oz d’ici la fin de l’année 2026 et pourrait même atteindre 6 300 $/oz en 2027.
Étant donné que l'or représente environ 70 % du coût du procédé ENIG (nickel chimique immergé dans l'or) , l'impact sur le coût des cartes nues est direct :
- Le coût des panneaux nus finis ENIG augmente 5 to 30 % en fonction de la surface dorée du panneau, les panneaux à forte teneur en or se situant dans la partie supérieure.
- Environ 40 $ le mètre carré sur les cartes double face standard avec une forte couverture dorée, attribuable uniquement à la composante dorée de la finition.
Les principaux fournisseurs de produits chimiques de finition de surface — Atotech (MKS Inc.) , Rohm and Haas Electronic Materials (Dow) , Uyemura International et MacDermid Alpha (Element Solutions) — ont tous ajusté leurs prix en fonction du marché sous-jacent des métaux précieux.
| Finition de surface | Composition | Coût par pouce carré | Pression sur les coûts en 2026 |
|---|---|---|---|
| HASL / HASL sans plomb | Alliage d'étain | Le plus bas parmi les finitions soudables | Prix bas — prix axés sur l'étain. |
| OSP | Revêtement organique, sans métaux précieux | Le plus bas global | minimal. |
| Argent d'immersion | fine couche d'argent pur | 0.20$ - 0.40$ | Modérée — exposition au prix de l'argent. |
| Boîte d'immersion | revêtement en étain pur | Faible-modéré | Exposition au prix de l'étain. |
| ENIG | Ni (3-6 μm) + Au (2-5 μin) | 0.30$ - 0.60$ | Élevé — 70 % du coût est constitué d'or. |
| ENEPIG | Ni + Pd + Au | Devenez membre Premium | Élevé — or et palladium combinés. |
| Placage or dur / plaqué or pour les doigts | Épais plaqué or | Le plus élevé | Très élevée — couche d'or épaisse. |
L'ENEPIG a gagné des parts de marché par rapport à l'ENIG dans certaines applications car la couche barrière de palladium permet une couche supérieure en or plus mince, compensant partiellement l'exposition au prix de l'or tout en améliorant la fiabilité de la liaison filaire.
De combien le prix de l'ENIG a-t-il réellement augmenté en 2026 ?
Le coût de l'or a augmenté de 50 à 60 % par rapport aux prévisions de 2024-2025. L'or représentant environ 70 % du coût du procédé ENIG, le prix des cartes nues finies ENIG est supérieur de 5 à 30 % selon la surface d'or du panneau. Pour les cartes double face standard à forte couverture d'or, le coût de l'or a augmenté d'environ 40 $ par mètre carré par rapport aux prévisions de 2024. Pour les panneaux à forte surface d'or (électrodes en or, grande surface de contact), l'impact atteint la limite supérieure de cette fourchette.
6. Forets en carbure de tungstène et outillage pour circuits imprimés
Le perçage mécanique des circuits imprimés utilise presque exclusivement des micro-forets en carbure de tungstène. Le marché mondial du tungstène a atteint un tournant structurel, les prix ayant été multipliés par six environ par rapport aux niveaux de référence antérieurs . Les analystes du secteur prévoient un prix moyen du carbure de tungstène compris entre 450 et 500 dollars les 10 kilogrammes entre 2026 et 2030 — une évolution structurelle majeure par rapport aux prix précédents, et non une hausse passagère.
Les principaux fabricants de perceuses pour circuits imprimés :
- Technologie Topoint (尖點科技, Taïwan) Topoint a annoncé sa deuxième hausse de prix de 2026 dès le premier trimestre 2026, s'étendant des forets en tungstène blanc standard aux produits haut de gamme. En décembre 2025, Topoint a signé un accord de coopération stratégique avec Zhen Ding Technology pour le perçage de serveurs d'IA et de circuits imprimés à substrat de circuits intégrés. En mai 2026, Topoint a augmenté ses prix. 600 millions de NT$ (~19.1 millions de dollars US) via des obligations convertibles, en attirant les principaux fabricants de circuits imprimés en tant qu'investisseurs stratégiques. Objectifs cibles 55 % de parts de marché en 2026 dans le domaine des forets revêtus haut de gamme, dont le taux d'utilisation dépasse déjà 90 %, mais qui ne parvient toujours pas à satisfaire pleinement la demande.
- Outil syndical (ユニオンツール, Japon) — le leader mondial des technologies de micro-perçage pour circuits imprimés — a ajusté ses prix en fonction du coût de la matière première, le carbure de tungstène.
- Zhongwu High-Tech (中钨高新, Chine, 000657.SZ) a lancé une nouvelle micro-foret revêtue de nano-diamants spécialement conçue pour Substrats en verre Q de qualité M9Le carnet de commandes est complet. L'extension de capacité de production de micro-forets de 140 millions d'unités de la société a atteint sa pleine capacité en mars 2026, avec une extension supplémentaire de 130 millions de micro-forets en cours, ainsi que 63 millions d'outils de coupe miniatures extra-longs et de haute précision.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision, Xinrui Shares (688257.SH) — augmentation des capacités supplémentaires sur les segments inférieur et moyen du marché.
Pour les cartes PCB de serveurs IA à 44 et 78 couches avec substrats en verre Q, le coût des consommables de perçage est 5 à 8 fois supérieur aux coûts habituels . Le verre Q, en particulier, est plus dur et plus abrasif que le verre E standard, ce qui nécessite des micro-forets revêtus de nano-diamants, beaucoup plus chers que les forets conventionnels et dont la durée de vie par arête de coupe est plus courte. Pour ces cartes de pointe, les consommables de perçage constituent un élément important de la nomenclature et non une simple estimation approximative.
Les forets représentent-ils vraiment un coût significatif pour les circuits imprimés en 2026 ?
Oui, surtout pour les cartes électroniques de pointe. Sur une carte FR-4 standard de 4 à 8 couches, les consommables de perçage représentent généralement 2 à 4 % du coût de la carte nue. Sur une carte haute température de transition vitreuse (Tg) de 22 couches, ce pourcentage peut atteindre 5 à 8 %. Sur un circuit imprimé de serveur d'IA en fibre de verre Q de 44 couches, les consommables de perçage sont 5 à 8 fois plus élevés que les coûts standards, atteignant facilement plus de 10 % du coût de la carte nue. Topoint et Zhongwu affichent tous deux des carnets de commandes bien remplis et ont procédé à plusieurs ajustements de prix pour 2026.
7. Encre de masque de soudure, photorésine et produits chimiques de traitement
Les matériaux « de finition » sont faciles à négliger car ils relèvent des coûts fixes du fabricant. Tous ont connu des évolutions significatives en 2026.
Encre de masque de soudure (LPSM, masque de soudure photo-imprimable liquide). D'après les données sectorielles de QYResearch, le marché mondial de l'encre de masque de soudure est dominé par un petit nombre de producteurs : Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials et Resonac détiennent ensemble environ 72 % du marché mondial, Taiyo étant le leader incontesté. L'encre de masque de soudure utilise des résines époxy, des photo-initiateurs et des pigments ; tous ces intrants ont subi une pression à la hausse sur les coûts en 2026. Taiyo Ink a augmenté sa capacité de production à l'échelle mondiale, notamment pour les masques de soudure à jet d'encre spéciaux destinés aux circuits imprimés avancés et les encres diélectriques/conductrices pour les marchés du solaire, de l'éclairage et de l'affichage.
Résine photosensible sèche. Utilisée pour la structuration des circuits lors de l'imagerie des couches internes. Selon les données sectorielles de QYResearch, les six principaux producteurs détiennent environ 67 % du marché mondial de la résine photosensible sèche pour circuits imprimés : Asahi Kasei (旭化成, avec la ligne de résine SunFort™ produite dans la plus grande usine de revêtement de résine sèche au monde, à Suzhou et Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리) et Mitsubishi Paper Mills . Parmi les autres acteurs figurent DuPont, Qnity, Hunan Chuyuan New Materials et Hangzhou First Applied Material . Le Japon représente plus de 55 % de la production mondiale de résine photosensible sèche ; la région Asie-Pacifique détient environ 73 % du marché mondial.
Produits chimiques de traitement et de placage. Le placage, la gravure et la préparation de surface des circuits imprimés dépendent d'un approvisionnement constant en acide sulfurique de qualité électronique, en sulfate de cuivre, en chlorure ferrique, en persulfate d'ammonium et en divers autres produits chimiques. Les principaux fournisseurs de formulations — MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International et Rohm and Haas Electronic Materials (Dow) — élaborent des solutions chimiques exclusives pour le cuivrage, le nickelage chimique, le dépôt d'or/argent par immersion et les procédés similaires. Les prix ont évolué en fonction du coût des matières premières, et le resserrement du marché mondial de l'acide sulfurique contribue à la hausse des prix des produits chimiques de qualité électronique jusqu'en 2026.
| Catégorie Chimie | Concentration du marché | Fournisseurs clés |
|---|---|---|
| Encre de masque de soudure (LPSM) | ~72% par les trois premiers | Encre Taiyo, Rongda, Guangxin, Resonac. |
| photorésine sèche | ~67% par les six premiers | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Chimie de finition de surface | Concentré sur quatre | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Chimie du cuivrage | Concentré | MacDermid Alpha, Atotech, Uyemura. |
| Agents de gravure (chlorure cuivrique/ferrique) | Régional | Plusieurs fournisseurs asiatiques et occidentaux. |
8. Tarification réelle des grades CCL de FR-4 à M9
Tous ces éléments influent sur le prix des stratifiés CCL, c'est-à-dire les produits que les fabricants achètent réellement. La progression des coûts le long de la chaîne de production des stratifiés est non linéaire : chaque étape modifie simultanément la composition chimique de la résine, le profil du film et le type de verre, ce qui multiplie le coût au lieu de l'augmenter. Selon une analyse de Citi Research, le prix de vente moyen des stratifiés CCL est passé de 150-160 RMB/feuille fin 2025 à 180-190 RMB/feuille mi-2026, avec une prévision annuelle moyenne de 220 RMB/feuille (+76 % en glissement annuel) et un prix spot de fin d'année de 240 RMB/feuille.
| Grade CCL | Df | Feuille d'aluminium / Verre / Résine | Coût par rapport au FR-4 | Exemples de produits |
|---|---|---|---|---|
| Norme FR-4 | ~ 0.02 | Époxy standard ED / Verre E | 1 × | Kingboard KB-6160, Shengyi S1141. |
| FR-4 à haute Tg (Tg 170+) | ~ 0.015 | RTF / Fibre de verre E / Époxy modifié | ~1.2-1.4× | Shengyi S1000-2, Iteq IT-180A. |
| Perte moyenne (classe M4) | ~ 0.010 | VLP / NE-glass / EPI | ~2-3× | Megtron 4, EMC EM-370. |
| Faibles pertes (classe M6) | ~ 0.004 | HVLP / NE-glass / PPE modifié | ~3-5× | Panasonic Megtron 6, Isola I-Speed. |
| Pertes ultra-faibles (M7) | ~ 0.0025 | HVLP4 / Verre T / Hydrocarbone-PPE | ~6-9× | Megtron 7, EMC EM-528, TUC Tachyon. |
| classe M8 | ~ 0.0015 | Verre HVLP4/HVLP5 / Verre T | ~10-15× | Doosan, classe Panasonic M8U. |
| M9 (verre Q) | ~ 0.0007 | HVLP5 / Verre Q / PTFE-hydrocarbure | ~15-20× | Plan médian du serveur IA CCL. |
| PTFE / stratifié spécial à faibles pertes | ~ 0.001-0.004 | Feuille spéciale / PTFE | ~5-20× | un stratifié spécialisé à faibles pertes/un stratifié spécialisé à faibles pertes, Taconic. |
Au sein de chaque catégorie, les principaux fabricants de CCL proposent des formulations légèrement différentes. Kingboard, Shengyi, Iteq, EMC, TUC, Nan Ya, Doosan, Resonac, MGC et Panasonic offrent chacun des gammes de produits à plusieurs niveaux de qualité. Le choix du fabricant dépend des exigences de conception en matière de Dk, Df, Tg, de propriétés thermiques et de fiabilité, ainsi que de la disponibilité des matériaux.
Quel est le matériau de base le plus cher pour un circuit imprimé en 2026 ?
Pour les cartes numériques, le CCL en fibre de verre Q-glass M9 est utilisé dans la conception des fonds de panier et des racks d'inférence des serveurs d'IA, avec un coût environ 15 à 20 fois supérieur à celui du FR-4 standard. Pour les applications RF et ondes millimétriques, on utilise des stratifiés spéciaux à faibles pertes à base de PTFE , avec un coût 5 à 20 fois supérieur à celui du FR-4 selon la qualité. Parmi les finitions de surface, le plaquage or dur des contacts est le plus onéreux par unité de surface, mais la qualité du stratifié représente généralement la part prépondérante du coût des composants des cartes numériques.
9. Comment la composition des matériaux influe sur le prix au mètre carré
Tous ces éléments sont pris en compte dans le prix au mètre carré indiqué aux clients finaux dans le devis. Selon un rapport sectoriel citant les données de démolition du Victory Giant relayées par Reuters, en 2026 :
- Circuits imprimés multicouches standard : d'environ 204 $ le mètre carré.
- Cartes mères de serveurs IA haut de gamme : d'environ 1,970 $ le mètre carré — près de 10 fois le taux standard.
La différence d'un facteur 10 s'explique par les matériaux : nombre de couches, qualité du CCL, profil de la feuille de cuivre, qualité du tissu de verre, finition de surface et construction des vias. Pour une carte serveur IA utilisant un CCL M7+ avec une feuille HVLP4/HVLP5, un tissu de verre T, une finition ENIG ou ENEPIG et une construction de 22 à 44 couches, chaque matériau utilisé est de qualité supérieure.
Exemple d'approvisionnement : une carte de télécommunications industrielle 12 couches, spécifiée sur une imprimante Panasonic Megtron 6 (couche composite multicouche M6 à base de PPE avec film HVLP et verre NE), a été proposée par trois fournisseurs fin du premier trimestre 2026. L'écart de prix entre les offres les plus basses et les plus élevées s'élevait à 35 %. La cause de cet écart n'était pas la marge du fournisseur, mais les différentes allocations de couche composite multicouche. L'offre la moins chère provenait d'un fabricant ayant réservé du Megtron 6 grâce à une commande anticipée pour 2025 ; l'offre la plus chère provenait d'un fabricant proposant un prix au comptant. L'équipe d'approvisionnement a retenu l'offre intermédiaire, accompagnée d'une confirmation écrite d'allocation de couche composite multicouche, plutôt que l'offre la moins chère, qui comportait une clause de « matériaux à confirmer ».
Pourquoi l'allocation de CCL est-elle aussi importante que le prix en 2026 ?
Dans un marché à quotas et allocations, un prix sans allocation de matériaux confirmée relève de la pure estimation. Les fabricants de CCL, tels que Kingboard, Shengyi, MGC, Resonac, EMC, TUC et Doosan, sont tous passés à un système d'approvisionnement par allocation en 2026. Chaque client se voit ainsi attribuer un tonnage mensuel défini et une liste d'attente pour les nouvelles commandes. Un fabricant de circuits imprimés sans CCL réservée ne peut garantir de date de livraison. De plus, toute offre basée sur des matériaux non sécurisés risque d'entraîner des retards et une réévaluation des prix après la commande si les matériaux doivent être approvisionnés au comptant.
10. FAQ sur le coût des matières premières pour circuits imprimés
Quelle part du coût d'un circuit imprimé représente le coût des matières premières en 2026 ?
Pour les circuits imprimés multicouches, en 2026, le coût des matières premières représente désormais 45 à 60 % du prix de la carte nue , contre 30 à 50 % en 2024. Cette hausse s'explique par la forte augmentation simultanée du prix du cuivre, du CCL, du tissu de fibres de verre, de l'or et du carbure de tungstène. Les cartes pour serveurs d'IA utilisant du CCL M7+ atteignent généralement la limite supérieure de ce pourcentage ; les cartes FR-4 standard se situent plutôt entre 35 et 45 %.
Qu'est-ce que la CCL et pourquoi domine-t-elle l'actualité de la PCB 2026 ?
Le CCL (stratifié cuivré) est le diélectrique central constitué d'une feuille de cuivre collée, formant chaque paire de couches d'un circuit imprimé. Selon TrendForce, son coût se répartit approximativement comme suit : feuille de cuivre (42 %), résine (26 %) et tissu de fibres de verre (19 %). Avec une hausse de 12 % pour la feuille MicroThin de Mitsui Kinzoku, de 30 % pour la feuille revêtue de résine de MGC, quatre augmentations prévues pour Kingboard en 2026, et des hausses de 20 à 40 % pour Iteq et de 20 à 30 % pour Nittobo sur le tissu de fibres de verre T, les prix des trois principaux fournisseurs de CCL ont simultanément augmenté.
Pourquoi le prix du papier d'aluminium a-t-il augmenté de 12 à 30 % en 2026 ?
Le prix du cuivre sous-jacent au LME a atteint 14,527 4 $/tonne en janvier 2026, un record. Mitsui Kinzoku a relevé le prix de ses feuilles MicroThin de 12 % à compter d’avril 2026 ; Mitsubishi Gas Chemical a relevé celui de ses feuilles revêtues de résine de 30 % à compter du 1er avril 2026. Furukawa Electric et JX Nippon Mining ont également procédé à des ajustements de 5 à 10 % par rapport au quatrième trimestre 2025. Les feuilles spéciales haut de gamme (HVLP, HVLP4, HVLP5) ont encore progressé en raison de contraintes de capacité indépendantes.
Qu'est-ce que le film de cuivre HVLP et vaut-il son prix ?
Le cuivre HVLP (Hyper Very Low Profile) présente une rugosité de surface inférieure à 2 µm (Rz), contre environ 7 à 8 µm pour le cuivre ED standard. Son coût est environ deux à trois fois supérieur à celui du cuivre standard , mais il améliore l'affaiblissement d'insertion de 5 à 8 % au-delà de 10 GHz, soit parfois 3 dB sur une piste de 25 cm (10 pouces). Il est généralement requis à partir de 25 Gbit/s et indispensable à 56 Gbit/s et 112 Gbit/s. Mitsui Kinzoku détient plus de 90 % de l'offre de cuivre de qualité supérieure ; le nouveau cuivre 3SAP-Ultra HVLP de Mitsui, lancé en février 2026, atteint une rugosité (Rz) inférieure à 0.5 µm.
Qu'est-ce que la résine PPE et pourquoi est-elle au cœur de l'histoire des circuits imprimés en 2026 ?
Le PPE (éther de polyphénylène), également appelé PPO, est la résine haute performance qui constitue la base des stratifiés à pertes moyennes et faibles, notamment les modèles Panasonic Megtron et Isola I-Speed. Un arrêt de production chez le principal fournisseur mondial de PPE en avril 2026 a considérablement réduit l'offre disponible, aucun producteur alternatif d'envergure comparable n'étant en place. Un délai de reprise de 6 à 9 mois est prévu.
Pourquoi le tissu en fibre de verre T est-il un sujet d'actualité concernant les coûts en 2026 ?
Nittobo, qui détient environ 90 % de l'offre mondiale de fibre de verre T , a augmenté ses prix de 20 % en août 2025 et de 20 à 30 % supplémentaires en avril 2026. Son expansion de capacité (multipliée par trois d'ici 2028, pour un investissement total d'environ 50 milliards de yens entre 2026 et 2027) ne devrait pas produire de volume significatif avant fin 2026. Le prix de la fibre de verre T a grimpé jusqu'à environ 100 $/kg, avec des commandes déjà enregistrées jusqu'à l'année suivante. Les fabricants de tissus chinois ont procédé à quatre hausses de prix successives (octobre/décembre 2025 et janvier/février 2026), pour une augmentation cumulée de plus de 50 % en 2025.
Quel sera le matériau le plus cher utilisé sur un circuit imprimé en 2026 ?
Pour les cartes numériques : CCL en fibre de verre Q-glass M9 utilisé dans la conception des fonds de panier des serveurs d’IA, environ 15 à 20 fois plus cher que le FR-4 standard. Pour les applications RF et ondes millimétriques : stratifiés spéciaux à faibles pertes à base de PTFE , 5 à 20 fois plus chers que le FR-4. Pour les finitions de surface par unité de surface : placage électrolytique en or dur ; toutefois, le stratifié représente la majeure partie du coût pour les cartes numériques.
De combien le prix de l'ENIG a-t-il réellement augmenté en 2026 ?
Le prix de l'or est passé d'environ 2 600 $/oz en 2024 à un pic de 5 595 $/oz en janvier 2026 (+56 % sur un an). L'or représentant environ 70 % du coût du procédé ENIG, le prix des panneaux nus ENIG devrait augmenter de 5 à 30 % en 2026. Pour les panneaux à forte couverture d'or, le coût de l'or à lui seul ajoute environ 40 $ par mètre carré par rapport au prix de référence de 2024.
Les forets sont-ils vraiment un facteur déterminant dans le coût des circuits imprimés ?
Oui, surtout pour les cartes électroniques de pointe. Les prix du carbure de tungstène se sont stabilisés en 2026, à plus de 50 % au-dessus de ceux de 2024. Les analystes du secteur prévoient un prix moyen de 450 à 500 $ pour 10 kg jusqu'en 2030. Topoint Technology a procédé à deux hausses de prix au premier trimestre 2026 seulement, avec un taux d'utilisation supérieur à 90 %. Zhongwu High-Tech a lancé des forets en nano-diamant de qualité M9, vendus à un prix bien supérieur à celui des forets conventionnels. Pour les cartes électroniques de serveurs d'IA en fibre de verre Q à 44 couches, le coût des consommables de forage est 5 à 8 fois supérieur au coût standard.
Comment les achats peuvent-ils réduire la volatilité des prix des matières premières ?
Quatre mesures sont cruciales en 2026 : (1) soumettre des prévisions glissantes sur 12 à 26 semaines afin que le fabricant puisse réserver son allocation de CCL ; (2) qualifier une deuxième qualité de CCL par type de carte ; (3) utiliser des empilements hybrides qui omettent les matériaux haut de gamme sur les couches non critiques ; (4) adopter une tarification indexée, liée à une formule transparente de calcul du prix du cuivre et de la qualité de CCL. Ensemble, ces mesures permettent de transformer les fluctuations du prix au comptant en une fourchette maîtrisée.

messages recommandés

Fabrication de circuits imprimés TMM
Table des matières : Portée de la fabrication de circuits imprimés TMM pour les applications RF et…

RT duroid 6002 PCB Devis et empilement
Cette page gère la tâche de définition de la citation et de l'empilement...

Fabrication de circuits imprimés pour filtres TMM6
Table des matières Pourquoi les concepteurs de filtres micro-ondes utilisent...

Taconic RF 35 vs RO4350B PCB
Table des matières : RF-35 vs RO4350B : Approvisionnement et…
Comment obtenir un devis pour les PCB
Nous réalisons une analyse DFM/DFA et vous fournissons un rapport. Vous pouvez télécharger vos fichiers en toute sécurité sur notre site web. Pour vous établir un devis, nous avons besoin des informations suivantes :
-
- Gerber, ODB++ ou .pcb, spécifications.
- Liste de nomenclature si vous avez besoin d'un assemblage
- Quantité
- Temps de rotation
Pour les services PCBA, veuillez fournir votre nomenclature (BOM) et toute instruction d'assemblage spécifique. Nous proposons également des analyses DFM/DFA pour optimiser la fabricabilité et l'assemblage de vos conceptions, garantissant ainsi un processus de production fluide.