
Koszty surowców PCB w 2026 r.
Płytka PCB to zbiór odrębnych materiałów, z których każdy jest wytwarzany przez innego, wyspecjalizowanego producenta. Historia kosztów z 2026 roku pokazuje, że prawie każdy z nich został formalnie wyceniony w górę przez swojego głównego producenta – folia miedziana, laminat miedziowany, tkanina z włókna szklanego, systemy żywiczne, złoto, srebro, pallad, węglik wolframu, tusz do maski lutowniczej, fotorezyst i chemikalia procesowe – w ciągu sześciu miesięcy. Niniejszy przewodnik omawia każdy materiał wejściowy wraz z rzeczywistymi danymi od producentów, którzy ustalają ceny, a także orientacyjne wskaźniki kosztów, które określają, jaki wkład każdy z nich wnosi do gotowej płytki PCB.
Kontekst cen na poziomie rynku opisano w analizie wzrostu cen PCB , w szczegółach łańcucha dostaw w analizie niedoborów materiałów do PCB , w popycie generowanym przez sztuczną inteligencję w analizie popytu na PCB na serwerach AI oraz w odpowiedziach na potrzeby projektowania i zaopatrzenia w przewodniku dotyczącym obniżania kosztów PCB.
1. Pełny wykaz materiałów wewnątrz płytki PCB
Koszty w wielowarstwowej płytce PCB są bardziej złożone, niż sugeruje pobieżne zestawienie. Według danych branżowych TrendForce, laminat pokryty miedzią jest dominującym składnikiem materiałowym płytki wielowarstwowej, a w samej płytce CCL koszt rozkłada się w przybliżeniu następująco: folia miedziana 42%, żywica 26%, tkanina z włókna szklanego 19%, reszta ~13% . Jednak CCL to tylko jeden z wielu czynników — gotowa płytka PCB wymaga również wykończenia powierzchni (z własną ekspozycją na metale szlachetne), wierteł, maski lutowniczej, fotorezystu, chemii galwanicznej i materiałów eksploatacyjnych.
| Kategoria materiału | Funkcja w PCB | Udział w kosztach płyt głównych | Kluczowi producenci |
|---|---|---|---|
| Laminat pokryty miedzią (CCL) | Dielektryk rdzeniowy z połączoną folią miedzianą. | 30-45% | Kingboard, Shengyi, Iteq, Resonac, MGC, Panasonic, EMC, TUC, Nan Ya, Doosan. |
| Folia miedziana | Warstwy przewodzące (wejście do CCL). | Wewnątrz CCL (~42% CCL) | Mitsui Kinzoku, Furukawa, JX Nippon, Iljin Materials, folia obwodów. |
| prepreg | Szkło impregnowane żywicą do łączenia warstw. | 5-15% | Ci sami producenci CCL, co powyżej. |
| Tkanina z włókna szklanego | Wzmocnienie wewnątrz dielektryka. | Wewnątrz CCL (~19% CCL) | Nittobo, Nan Ya, AGY, Asahi Kasei, Taiwan Glass, Baotek, Fulltech. |
| System żywiczny | Oprawia szkło; ustawia Dk, Df, Tg. | Wewnątrz CCL (~26% CCL) | Shengquan, SABIC, Asahi Kasei, MGC, Romira, specjalistyczne laminaty o niskiej stratności, Taconic, Olin, Dow. |
| Wykończenie powierzchni (na bazie złota) | Powłoka lutowalna, odporna na korozję. | 5-20% | Atotech, Rohm i Haas, Uyemura, MacDermid Alpha. |
| Wiertła z węglika wolframu | Wiercenie otworów mechanicznych. | 2-8% (5-8× przy zaawansowanym) | Topoint, Union Tool, Zhongwu High-Tech, DingTai. |
| Tusz maski lutowniczej (LPSM) | Powłoka lutownicza o rozdzielczości fotograficznej. | 2-5% | Taiyo Ink, Resonac, Rongda, Materiały Guangxin. |
| Fotorezyst suchy | Wzorcowanie cech obwodów. | 2-4% | Asahi Kasei, Materiały wieczne, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Chemia galwaniczna i trawienna | Kwas siarkowy, siarczan miedzi, środki trawiące. | 5-10% | MacDermid Alpha, Atotech, Uyemura, Rohm i Haas. |
Historycznie, materiały stanowiły 30-50% kosztów gołych płytek PCB wielowarstwowych. W 2026 roku, wraz z jednoczesną zmianą cen folii miedzianej, CCL, włókna szklanego, złota i węglika wolframu, udział materiałów wzrósł do 45-60% w przypadku zaawansowanych płytek – najwyższego poziomu od ponad dekady. Każda z poniższych kategorii ma swoją własną historię cenową.
2. Folia miedziana: 42%, które napędza wszystko inne
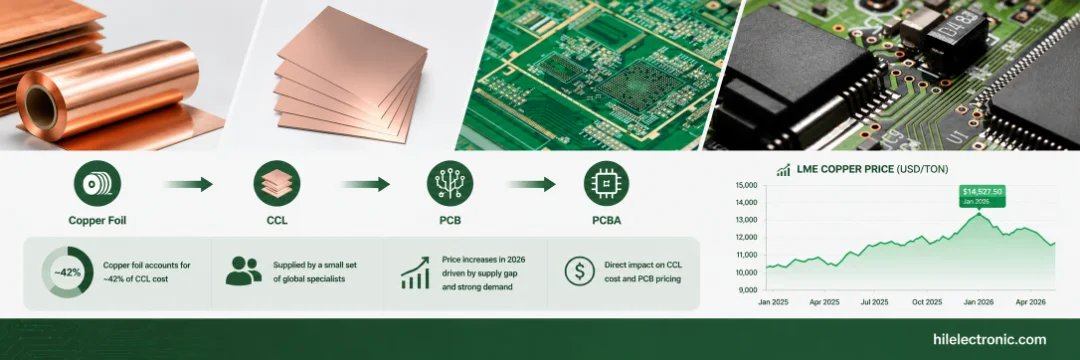
Folia miedziana to największy pojedynczy materiał wsadowy w CCL (~42% według TrendForce). Jest to miedź elektrolitycznie osadzana, zazwyczaj o grubości 9-70 μm, wytwarzana na dedykowanych liniach produkcyjnych przez niewielką grupę globalnych producentów specjalistycznych. Podwyżki cen w 2026 roku pochodzą bezpośrednio od producentów:
- Mitsui Kinzoku (Mitsui Mining & Hut / 三井金属) powiadomił klientów o 12 marca 2026 r. że wszystkie produkty z folii miedzianej MicroThin będą rosły 12% obowiązuje od kwietnia 2026 r.Mitsui posiada ponad 90% udziału w rynku folii miedzianych klasy premium, w tym folii klasy HVLP stosowanej w zaawansowanych płytkach PCB i podłożach układów scalonych. W lutym 2026 roku Mitsui wprowadziło na rynek Folia 3SAP-Ultra HVLP osiągająca wartości Rz poniżej 0.5 μm dla folii o grubości 12 μm, przeznaczonej do zastosowań w podłożach milimetrowych w sieciach 5G-Advanced i obliczeniach AI.
- Mitsubishi Gas Chemical (MGC / 三菱瓦斯化学) ogłoszono podwyżki do 30 proc we wszystkich seriach produktów, w tym w folii miedzianej powlekanej żywicą, CCL i arkuszach klejących, obowiązuje od 1 kwietnia 2026 r..
- Furukawa Electric (古河電気) oraz JX Nippon Górnictwo i metale — obaj główni producenci HVLP4 — podnieśli ceny 5-10% w IV kw. 2025 r. z dalszymi zmianami do roku 2026. Obie firmy, wraz z Mitsui, plasują się w światowej czołówce producentów HVLP4.
- Iljin Materials (일진머티리얼즈, Korea Południowa) — główny dostawca HVLP i RTF/VLP — dokonał podobnej korekty cen.
- Circuit Foil (Luksemburg), Folia metalowa i proszek Fukuda, Kingboard Chemical (pionowo zintegrowana folia standardowa), Rozwój technologii współzależnych (Tajwan), Grupa LCY (Tajwan, z HVLP4/HVLP5 poniżej 0.4 μm Rz), Jiangxi Copper (Chiny, skalowanie HVLP5) uzupełnić globalną bazę dostaw.
Jako pierwszy ruszył się bazowy metal. Miedź LME osiągnęła rekordowy szczyt 14 527,50 USD/tonę metryczną w styczniu 2026 r ., 16.9% powyżej zamknięcia w 2025 r. i utrzymywała się powyżej 12 900 USD/tonę do początku drugiego kwartału 2026 r. Według analizy branżowej globalna luka w podaży mocy HVLP4 jest prognozowana na 500 000–600 000 kilogramów miesięcznie, począwszy od połowy 2026 r . Przewiduje się, że rynek folii miedzianej do obwodów MLB (płytki wielowarstwowe) wzrośnie z około 15 000 ton w 2025 r. do 31 000 ton do 2028 r. i 54 000 ton do 2030 r. , a według analizy branżowej zamówienia na 2026 r. przekroczyły już zainstalowane moce produkcyjne u kilku producentów.
| Gatunek folii | Chropowatość powierzchni (Rz) | Typowe zastosowanie | Koszt vs. standardowy ED |
|---|---|---|---|
| Standard ED (elektropozycyjny) | ~7-8 μm | FR-4 wielowarstwowy, cyfrowy sub-1 GHz. | 1× (linia bazowa) |
| RTF (folia odwrócona) | ~3-5 μm | Wysokotemperaturowe, wielowarstwowe, wejście o dużej prędkości. | ~1.3-1.5× |
| LP / VLP (niski / bardzo niski profil) | ~2.5-4 μm | Laminat cyfrowy o przepustowości 10 Gbps+ i średniej stratności. | ~1.5-2× |
| HVLP (bardzo niski profil) | <2 µm | Kanały 56G-112G, M6+ CCL. | ~2-3× |
| HVLP4 / HVLP5 | Klasa ~1 μm i poniżej | Kanały 224G, M7+, płyty obliczeniowe AI. | Premium i przydzielone |
Gatunki premium mają znaczenie ze względu na efekt naskórkowości. Przy wysokich częstotliwościach prąd płynie cienką warstwą na powierzchni przewodnika, więc szorstka folia wydłuża efektywną ścieżkę prądu i zwiększa straty rezystancyjne. Przejście ze standardowej folii ED (Rz ~7 μm) na HVLP (Rz <2 μm) poprawia tłumienność wtrąceniową o około 5-8% powyżej 10 GHz — na ścieżce 10-calowej może to być decydujące 3 dB na diagramie oczkowym. Średnia cena (ASP) folii obwodów MLB wysokiej klasy, stosowanej w serwerach AI i sprzęcie sieciowym, wynosi ponad 3 razy więcej niż średnia cena (ASP) folii miedzianej do baterii i folii podłoża płyty głównej ogólnego przeznaczenia , a cena folii podłoża obudowy półprzewodnikowej jest ponad 10 razy wyższa niż cena standardowej folii miedzianej ogólnego przeznaczenia.
Jak folia miedziana trafia do PCB?
Folia miedziana przepływa do płytki PCB przez CCL – jest łączona z rdzeniem dielektrycznym, tworząc warstwę przewodzącą każdej pary warstw. Producent CCL kupuje folię od Mitsui, Furukawa, JX Nippon, Iljin lub innych dostawców, tworzy laminat i sprzedaje go producentowi. Wzrost o 12% w przypadku MicroThin w Mitsui i wzrost o 30% w przypadku folii powlekanej żywicą w MGC wpływają bezpośrednio na cenę zakupu CCL przez producenta, przed wierceniem, galwanizacją lub wykańczaniem.
3. Systemy żywiczne: epoksydowe, PPE/PPO, BT, PTFE
Żywica to skład chemiczny, który definiuje właściwości elektryczne i termiczne laminatu. Wybór żywicy pozwala odróżnić standardowy FR-4 od FR-4 o wysokiej temperaturze zeszklenia (Tg), laminatów o średniej stratności, laminatów o niskiej stratności oraz materiałów o klasie odporności na częstotliwości radiowe (RF) i mikrofale. Każda rodzina żywic ma swoje własne stężenie producenta:
| Rodzina żywic | Używany w | Kluczowi producenci | 2026 Stan |
|---|---|---|---|
| Standardowa żywica epoksydowa | FR-4 wielowarstwowy. | Shengquan (圣泉), Olin, Dow, Nan Ya Epoxy, Kukdo Chemical. | Wydłużony czas realizacji; przesunięcie popytu PPO. |
| Modyfikowana żywica epoksydowa (wysoka temperatura zeszklenia) | FR-4 o wysokiej temperaturze zeszklenia. | Ci sami producenci żywic epoksydowych + specjalistyczne modyfikatory. | Ścisłe; absorbujące przesunięty popyt PPO. |
| ŚOI / PPO | Megtron, I-Speed, M4-M7 średnie/niskie straty. | SABIC, Asahi Kasei, MGC, Romira. | Zakłócenie produkcji u głównego źródła. |
| BT (Bismaleimid-Triazyna) | Podłoża BT, niektóre laminaty o wysokiej temperaturze zeszklenia. | Mitsubishi Gas Chemical. | Ograniczona, skoncentrowana podaż. |
| Węglowodór (niska strata) | M8+ CCL o bardzo niskich stratach. | specjalistyczne laminaty o niskiej stratności, Taconic, Arlon, Isola. | Alokacja sterowana przez sztuczną inteligencję. |
| PTFE (czysty) | Płytki RF, mikrofalowe, milimetrowe. | specjalistyczny laminat o niskiej stratności Corporation, Taconic, AGC. | Specjalność; ceny premium. |
Najważniejszym tematem dla żywic w 2026 roku jest sektor PPE/PPO. PPE zapewnia połączenie niskiej straty dielektrycznej, wysokiej temperatury zeszklenia i stabilności wymiarowej, niezbędnych dla płytek PCB o wysokiej częstotliwości, a żadna inna chemia żywicy nie dorównuje mu w porównywalnej cenie. Zakłócenie produkcji u największego globalnego dostawcy PPE na początku kwietnia 2026 roku znacznie zmniejszyło efektywne zaopatrzenie, a jego odbudowa jest przewidywana na 6-9 miesięcy. Ponieważ alternatywni producenci PPE (Asahi Kasei, MGC, Romira) działają na znacznie mniejszą skalę, nie są w stanie szybko nadrobić zaległości.
Propagacja w innych rodzinach żywic jest poważna. Nabywcy laminatów o średniej stratności, działający w sektorze PPE, przenieśli zamówienia na laminaty epoksydowe o wysokiej temperaturze zeszklenia (Tg) jako tymczasowy zamiennik, absorbując moce produkcyjne epoksydu, które normalnie byłyby potrzebne w przypadku standardowego FR-4. Standardowe terminy realizacji zamówień na żywice epoksydowe wydłużyły się z około 3 do 15 tygodni. Grupa Shengquan (圣泉) , główny chiński dostawca żywic epoksydowych dla branży CCL, odniósł bezpośrednie korzyści z tego cyklu, ponieważ chińscy producenci CCL zwracają się ku lokalnym dostawom żywic.
Czym jest żywica PPE i dlaczego jest ona tematem przewodnim PCB w 2026 roku->
PPE (eter polifenylenowy), zwany również PPO (tlenek polifenylenu), to wysokowydajna żywica termoplastyczna stosowana jako szkielet laminatów PCB o średniej i niskiej stratności, takich jak Panasonic Megtron 6/7 i Isola I-Speed. Jest ona niezbędna do płytek obsługujących sieć 5G, serwery AI, radary samochodowe i szybki ruch sieciowy. Zakłócenie produkcji u największego globalnego dostawcy PPE w kwietniu 2026 r. znacznie ograniczyło efektywne dostawy, bez alternatywnego producenta o porównywalnej skali. W rezultacie nastąpiła alokacja laminatów na bazie PPE i rozprzestrzenianie się szczelności w całym łańcuchu dostaw żywic.
4. Tkanina z włókna szklanego: E-Glass, NE-Glass, T-Glass, Q-Glass
Tkanina z włókna szklanego stanowi wzmocnienie każdej płytki CCL. Standardowe szkło typu E jest powszechnie dostępne; gatunki specjalistyczne, wymagane przez płytki PCB do szybkich i serwerów AI, nie są dostępne. Koncentracja podaży jest znaczna — Nittobo (Nitto Boseki / 日東紡, Giełda Papierów Wartościowych w Tokio 3110) posiada około 90% globalnego rynku szkła typu T i 60-70% szkła typu NE , według analizy branżowej TrendForce. Nittobo jest również jedyną firmą na świecie zdolną do stabilnej, masowej produkcji szkła typu T najwyższej jakości na dużą skalę.
Działania cenowe firmy Nittobo wyznaczają zatem trajektorię dla całego segmentu szkła o cienkim splocie:
- Sierpień 2025: Wzrost cen o ok. 20% w całej linii produktów z włókna szklanego.
- Kwiecień 2026: Dodatkowy wzrost o ok. 20-30%.
- Inwestycje w moce przerobowe: Początkowy w przybliżeniu 15 miliardów JPY (~96-102 milionów dolarów) Zapowiedziano rozszerzenie mocy elektrowni Fukushima o 3x, łącznie do ok. 50 miliardów JPY w latach 2026-2027 Produkcja w Japonii i na Tajwanie. Nowe zakłady mają zostać uruchomione pod koniec 2026 roku, a ich pełne wykorzystanie planowane jest na 2028 rok.
- Partnerstwo Nan Ya (listopad 2025 r.): Nan Ya Plastics (Formosa Plastics Group) będzie produkować Do 2027 roku Nittobo będzie dostarczać na rynek światowy 20% specjalistycznych tkanin z włókna szklanegoNittobo zapewni firmie Nan Ya długoterminowe, stabilne dostawy przędzy szklanej na potrzeby produkcji szkła NER drugiej generacji o niskim współczynniku Dk.
- Baotek (5340 TT / 健榮工業): Tajwańska filia firmy Nittobo produkuje obecnie wysokiej jakości szkło NE z przędzy z włókna szklanego dostarczanej przez Nittobo, przy czym jej wydajność wynosi 500 pieców.
- Szkło T nowej generacji (2028): Nittobo planuje ulepszenie szkła T o współczynniku rozszerzalności cieplnej zwiększonym o około 30% (z ~2.8 ppm do ~2.0 ppm).
Ceny szkła T wzrosły do około 100 dolarów za kilogram , według źródeł branżowych, a zamówienia są zaległe do drugiego kwartału przyszłego roku. Chińscy producenci tkanin szklanych do zastosowań elektronicznych również podnoszą ceny – według raportów branżowych, chińscy producenci tkanin wprowadzili cztery kolejne podwyżki cen w październiku i grudniu 2025 r. oraz styczniu i lutym 2026 r. , przy czym skumulowane podwyżki w 2025 r. przekroczyły 50%, a prognozy miesięcznych wzrostów o 10-15% utrzymają się w 2026 r.
| Gatunek szkła | Kompozycja | Skuteczny Dk | Główni dostawcy |
|---|---|---|---|
| Szkło E (standardowe) | Glinoborokrzemian | ~ 6.1 | Taiwan Glass, Nan Ya, AGY, Baotek, wielokrotne. |
| Szkło NE (niskie Dk) | Borokrzemian o niskiej Dk | ~ 4.4 | Nittobo (60-70%), Asahi Kasei, Taiwan Glass, Fulltech, Taishan, Hong Ho. |
| Szkło T (niski współczynnik rozszerzalności cieplnej) | Specjalizacja w zakresie niskiego CTE | ~ 5.0 | Nittobo (~90%), Tajwan Szkło, Fulltech Fibre Glass, Hong Ho. |
| Szkło Q (włókno kwarcowe) | Wysokiej czystości SiO₂ | ~ 3.8 | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Historia dostaw tych gatunków ma znaczenie, ponieważ szybka sygnalizacja wymaga szkła o drobnym splocie i niskim współczynniku rozszerzalności cieplnej (CTE). Przy prędkościach transmisji 56G/112G/224G, sam splot włókien wprowadza zniekształcenia sygnału („efekt splotu szklanego”) — sygnały przechodzące przez wiązki włókien mają inną efektywną wartość Dk niż sygnały przechodzące przez kieszenie bogate w żywicę. Specjalistyczne szkła rozwiązują ten problem. Szkło Q (wykonane z czystego włókna kwarcowego) idzie o krok dalej, obniżając samą stałą dielektryczną, co pozwala uzyskać Df ~0.0007, co jest cechą charakterystyczną szkła CCL klasy M9.
5. Wykończenie powierzchni: złoto, srebro, pallad, cyna, OSP
Wykończenia powierzchni PCB oparte są na prawdziwych metalach szlachetnych. Rynek metali szlachetnych w 2026 roku odnotował gwałtowne zmiany – cena spot złota osiągnęła rekordowy poziom 5,595.42 USD/oz 29 stycznia 2026 roku , a w połowie czerwca 2026 roku wynosiła około 4,327 USD/oz , a średnia cena w ciągu roku znacznie przekraczała 4,000 USD/oz. W ujęciu rok do roku oznacza to wzrost o około 56% w porównaniu z bazową ceną z lat 2024-2025, wynoszącą około 2,600-3,300 USD/oz. JP Morgan Global Research prognozuje, że do końca 2026 roku cena złota osiągnie 6,000 USD/oz, a w 2027 roku może osiągnąć poziom 6,300 USD/oz.
Ponieważ złoto stanowi około 70% kosztów procesu ENIG (bezprądowe zanurzanie w niklu) , wpływ na koszty płytki drukowanej jest bezpośredni:
- Koszty płyt głównych wykończonych metodą ENIG rosną 5-30% w zależności od obszaru złotego panelu, przy czym panele o dużej zawartości złota znajdują się na górnym końcu.
- Dodatkowo około 40 dolarów za metr kwadratowy na standardowych dwustronnych tablicach z grubą warstwą złota, co jest wynikiem wyłącznie złotego składnika wykończenia.
Wiodący dostawcy środków chemicznych do wykańczania powierzchni — Atotech (MKS Inc.) , Rohm and Haas Electronic Materials (Dow) , Uyemura International i MacDermid Alpha (Element Solutions) — dostosowali ceny do sytuacji na rynku metali szlachetnych.
| Wykończenie powierzchni | Kompozycja | Koszt za cal² | Presja kosztów w 2026 r. |
|---|---|---|---|
| HASL / HASL bezołowiowy | Stop cyny | Najniższa spośród wykończeń lutowalnych | Niska — cena oparta na cynie. |
| OSP | Powłoka organiczna, bez metali szlachetnych | Najniższy ogólny | Minimalny. |
| Srebro zanurzeniowe | Czysta cienka warstwa srebra | $ 0.20- $ 0.40 | Umiarkowane — ekspozycja na cenę srebra. |
| Puszka zanurzeniowa | Czysta powłoka cynowa | Niski-umiarkowany | Ekspozycja na ceny cyny. |
| ENIG | Ni (3-6 μm) + Au (2-5 μin) | $ 0.30- $ 0.60 | Wysoki — 70% kosztów stanowi złoto. |
| ENEPIG | Ni + Pd + Au | Premium | Wysokie — złoto + pallad łącznie. |
| Twarde złoto / platerowanie palcami | Gruba galwanizowana powłoka Au | Najwyższa | Bardzo wysoka — gruba warstwa złota. |
ENEPIG zyskał przewagę nad ENIG w niektórych zastosowaniach, ponieważ warstwa barierowa z palladu pozwala na zastosowanie cieńszej wierzchniej warstwy złota, częściowo kompensując narażenie na wahania ceny złota, a jednocześnie poprawiając niezawodność połączeń drutowych.
O ile faktycznie wzrósł ENIG w 2026 roku->
Samo złoto wzrosło o 50-60% w porównaniu z poziomem bazowym z lat 2024-2025. Ponieważ złoto stanowi około 70% kosztów procesu ENIG, koszty gołych płyt wykończonych metodą ENIG są wyższe o 5-30% w zależności od powierzchni złocenia na panelu. W przypadku standardowych płyt dwustronnych z dużą zawartością złota, sam składnik złota zwiększył cenę o około 40 USD na metr kwadratowy w porównaniu z poziomem bazowym z 2024 roku. W przypadku paneli o dużej zawartości złota (złote palce, duża powierzchnia padu), wpływ ten osiąga górną granicę tego przedziału.
6. Wiertła z węglika wolframu i narzędzia do PCB
Prawie wszystkie mechaniczne wiercenia PCB wykorzystują mikrowiertła z węglika wolframu. Globalny rynek wolframu osiągnął punkt zwrotny w ujęciu strukturalnym, osiągając ceny około sześciokrotnie wyższe niż w poprzednim okresie . Analitycy branżowi prognozują, że średnie ceny węglika wolframu w latach 2026-2030 wyniosą 450-500 dolarów za 10 kilogramów – będzie to strukturalna zmiana w stosunku do poprzednich cen, a nie chwilowy wzrost.
Główni producenci wierteł do PCB:
- Technologia Topoint (尖點科技, Tajwan) Już w pierwszym kwartale 2026 roku Topoint ogłosił drugą podwyżkę cen w 2026 roku, rozszerzając ofertę ze standardowych białych wierteł wolframowych na produkty z wyższej półki. W grudniu 2025 roku Topoint podpisał strategiczną umowę o współpracy z Zhen Ding Technology w zakresie wiercenia płytek PCB pod serwery AI i podłoża IC. W maju 2026 roku Topoint podniósł cenę. 600 milionów dolarów tajwańskich (~19.1 miliona dolarów amerykańskich) poprzez obligacje zamienne, przyciągając głównych producentów PCB jako inwestorów strategicznych. Topoint ma na celu 55% udziału w sprzedaży w 2026 r. w zakresie wierteł powlekanych najwyższej jakości, których wykorzystanie przekracza już 90%, ale wciąż nie jest w stanie w pełni zaspokoić popytu.
- Narzędzie Unii (ユニオンツール, Japonia) — światowy lider technologiczny w dziedzinie mikrowierteł do PCB — dostosował ceny do kosztów surowca w postaci węglika wolframu.
- Zhongwu High-Tech (中钨高新, Chiny, 000657.SZ) wprowadził na rynek nowe mikrowiertło pokryte nano-diamentem, zaprojektowane specjalnie dla Podłoża ze szkła Q klasy M9Portfel zamówień został zgłoszony jako w pełni zarezerwowany. Rozszerzenie zdolności produkcyjnej firmy o 140 milionów sztuk mikrowierteł osiągnęło pełną produkcję w marcu 2026 roku, a obecnie trwają prace nad rozszerzeniem produkcji o 130 milionów mikrowierteł oraz 63 miliony bardzo długich, precyzyjnych, miniaturowych narzędzi skrawających.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision, Xinrui Shares (688257.SH) — dodatkowe zwiększenie przepustowości w dolnej i środkowej części rynku.
W przypadku 44- i 78-warstwowych płytek PCB serwerowych AI z podłożami Q-glass, koszty materiałów eksploatacyjnych do wierteł są 5-8 razy wyższe niż w przypadku tradycyjnych rozwiązań . W szczególności Q-glass jest twardszy i bardziej ścierny niż standardowe E-glass, co wymaga użycia mikrowierteł z nanopowłoką diamentową, które są wielokrotnie droższe od konwencjonalnych i charakteryzują się krótszą żywotnością na krawędź tnącą. W przypadku tych zaawansowanych płytek, materiały eksploatacyjne do wierteł stanowią istotny element zestawienia materiałów, a nie są jedynie dodatkiem.
Czy wiertła są naprawdę znaczącym kosztem PCB w 2026 roku->
Tak — szczególnie w przypadku zaawansowanych płyt. Na standardowej płycie FR-4 o 4-8 warstwach, materiały eksploatacyjne do wierteł stanowią zazwyczaj 2-4% kosztu płyty. Na 22-warstwowej płycie o wysokiej temperaturze zeszklenia (Tg), materiały eksploatacyjne do wierteł mogą stanowić 5-8%. Na 44-warstwowej płytce PCB serwera Q-glass AI, materiały eksploatacyjne do wierteł stanowią 5-8 razy więcej niż standardowe, osiągając dwucyfrowy procent kosztu płyty. Topoint i Zhongwu zgłaszają pełne portfele zamówień i wprowadzili liczne korekty cen na rok 2026.
7. Tusz do maski lutowniczej, fotorezyst i chemikalia procesowe
Materiały „zaplecza” łatwo przeoczyć, ponieważ znajdują się w przestrzeni nad głową producenta. Wszystkie zostały znacząco przeniesione w 2026 roku.
Tusz do maski lutowniczej (LPSM, płynna fotoobrazowalna maska lutownicza). Według danych branżowych QYResearch, globalny rynek tuszów do maski lutowniczej jest zdominowany przez niewielką liczbę producentów — Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials i Resonac łącznie posiadają około 72% światowego rynku , a Taiyo jest zdecydowanym liderem. Tusz do maski lutowniczej wykorzystuje żywice epoksydowe, fotoinicjatory i pigmenty — każdy element nakładu był pod presją kosztów w 2026 r. — a Taiyo Ink zwiększa globalne moce produkcyjne, w tym specjalistyczne maski lutownicze do druku atramentowego dla zaawansowanych płytek PCB oraz tusze dielektryczne/przewodzące dla rynków solarnych, oświetleniowych i wyświetlaczy.
Fotorezyst suchej warstwy. Używany do wzorowania cech obwodów podczas obrazowania warstwy wewnętrznej. Według danych branżowych QYResearch, sześciu największych producentów posiada około 67% światowego rynku fotorezystu suchej warstwy PCB : Asahi Kasei (旭化成, z linią do suchej warstwy SunFort™ produkowaną w największej na świecie fabryce powlekania suchą warstwą w Suzhou oraz Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Do innych graczy należą DuPont, Qnity, Hunan Chuyuan New Materials i Hangzhou First Applied Material . Japonia odpowiada za około 55%+ światowej produkcji suchej warstwy ; Azja i Pacyfik posiadają około 73% światowego rynku.
Chemikalia procesowe i chemia galwaniczna. Galwanizacja, trawienie i przygotowanie powierzchni PCB zależą od stałych dostaw kwasu siarkowego, siarczanu miedzi, chlorku żelaza(III), nadsiarczanu amonu i wielu innych chemikaliów o jakości elektronicznej. Główni dostawcy formulacji – MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) – opracowują opatentowane chemikalia kąpielowe do miedziowania, niklowania bezprądowego, immersyjnego złocenia/srebra i podobnych procesów. Ceny zmieniają się wraz z kosztami chemikaliów wejściowych, a globalny rynek kwasu siarkowego zacieśnia się, co przyczynia się do wzrostu cen chemikaliów o jakości elektronicznej do 2026 roku.
| Kategoria chemii | Koncentracja rynku | Kluczowi dostawcy |
|---|---|---|
| Tusz maski lutowniczej (LPSM) | ~72% według trzech najlepszych | Atrament Taiyo, Rongda, Guangxin, Resonac. |
| Fotorezyst suchy | ~67% według pierwszej szóstki | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Chemia wykończenia powierzchni | Skoncentrowane wśród czterech | Atotech, Rohm i Haas, Uyemura, MacDermid Alpha. |
| Chemia miedziowania | Stężony | MacDermid Alpha, Atotech, Uyemura. |
| Środki trawiące (chlorek miedzi/żelaza) | Regionalny | Wielu dostawców azjatyckich i zachodnich. |
8. Rzeczywiste ceny klasy CCL od FR-4 do M9
Wszystkie powyższe czynniki wpływają na ceny laminatów CCL – to właśnie one są faktycznie kupowane przez producentów. Wzrost cen w górę drabiny laminatów jest nieliniowy: każdy krok zmienia skład chemiczny żywicy, profil folii i rodzaj szkła jednocześnie, zwiększając koszty zamiast je zwiększać. Według analizy Citi Research, średnia cena sprzedaży laminatów CCL wzrosła ze 150-160 RMB/arkusz na koniec 2025 roku do 180-190 RMB/arkusz w połowie 2026 roku, z roczną prognozą średniej ceny na 2026 rok na poziomie 220 RMB/arkusz (+76% r/r), a na koniec roku na poziomie 240 RMB/arkusz.
| Stopień CCL | Df | Folia / Szkło / Żywica | Koszt w porównaniu z FR-4 | Przykładowe produkty |
|---|---|---|---|---|
| Standardowy FR-4 | ~ 0.02 | Standard ED / E-szkło / Epoksyd | 1 × | Płyta Kingboard KB-6160, Shengyi S1141. |
| Wysoka Tg FR-4 (Tg 170+) | ~ 0.015 | RTF / E-szkło / Modyfikowana żywica epoksydowa | ~1.2-1.4× | Shengyi S1000-2, Iteq IT-180A. |
| Średniostratny (klasa M4) | ~ 0.010 | VLP / NE-szkło / PPE | ~2-3× | Megtron 4, EMC EM-370. |
| Niska strata (klasa M6) | ~ 0.004 | HVLP / NE-szkło / PPE-modyfikowane | ~3-5× | Panasonic Megtron 6, Isola I-Speed. |
| Ultraniskie straty (M7) | ~ 0.0025 | HVLP4 / T-szkło / Węglowodór-PPE | ~6-9× | Megtron 7, EMC EM-528, TUC Tachyon. |
| Klasa M8 | ~ 0.0015 | HVLP4/HVLP5 / T-szkło | ~10-15× | Doosan, Panasonic klasa M8U. |
| M9 (szkło Q) | ~ 0.0007 | HVLP5 / Q-szkło / PTFE-węglowodór | ~15-20× | Midplane CCL serwera AI. |
| PTFE / specjalistyczny laminat o niskiej stratności | ~ 0.001–0.004 | Folia specjalistyczna / PTFE | ~5-20× | specjalistyczny laminat o niskiej stratności/specjalistyczny laminat o niskiej stratności, Taconic. |
W ramach każdego gatunku, główni producenci CCL konkurują ze sobą, oferując nieco inne receptury. Kingboard, Shengyi, Iteq, EMC, TUC, Nan Ya, Doosan, Resonac, MGC i Panasonic oferują linie produktów w różnych klasach. Konkretny wybór producenta zależy od parametrów Dk, Df, Tg, wymagań termicznych i niezawodnościowych projektu, a także dostępności materiałów.
Jaki jest najdroższy materiał bazowy na płytce PCB w 2026 roku->
W przypadku płytek cyfrowych, laminaty M9 Q-glass CCL stosowane w serwerach AI midplane i projektach inferencyjnych rack, charakteryzują się gęstością około 15-20x standardowego FR-4. W przypadku projektów RF i fal milimetrowych, stosuje się specjalistyczne laminaty niskostratne na bazie PTFE o gęstości 5-20x FR-4, w zależności od gatunku. Spośród wykończeń powierzchni, najdroższe w przeliczeniu na jednostkę powierzchni jest galwaniczne powlekanie twardym złotem , ale gatunek laminatu zazwyczaj dominuje w zestawieniu materiałów dla płytek cyfrowych.
9. Jak stos materiałów wpływa na cenę za metr kwadratowy
Wszystko to przekłada się na cenę za metr kwadratowy, którą klienci końcowi widzą w ofercie. Według raportu branżowego, cytującego dane z demontażu Victory Giant za pośrednictwem Reuters, w 2026 roku:
- Standardowe płytki PCB wielowarstwowe: w przybliżeniu 204 dolarów za metr kwadratowy.
- Płyty serwerowe AI klasy high-end: w przybliżeniu 1,970 dolarów za metr kwadratowy — prawie 10-krotnie wyższa od stawki standardowej.
Dziesięciokrotna różnica wynika z zastosowanych materiałów: liczby warstw, klasy CCL, profilu folii miedzianej, klasy tkaniny szklanej, wykończenia powierzchni i konstrukcji przelotki. W przypadku płyty serwerowej AI na płycie M7+ CCL z folią HVLP4/HVLP5, tkaniną szklaną T, wykończeniem ENIG lub ENEPIG i konstrukcją 22-44 warstw, każdy materiał wejściowy znajduje się na najwyższym poziomie w swojej kategorii.
Przykład zamówienia: 12-warstwowa przemysłowa płyta telekomunikacyjna, specyfikowana dla Panasonic Megtron 6 (CCL na bazie M6 PPE z folią HVLP i szkłem NE), została wyceniona u trzech dostawców pod koniec pierwszego kwartału 2026 roku, z 35% przedziałem cenowym między najniższą a najwyższą ofertą. Przyczyną nie była marża dostawcy, lecz różne alokacje CCL. Najtańsza oferta pochodziła od producenta z zarezerwowanymi zapasami Megtron 6 z zamówienia terminowego na 2025 rok; najdroższa od producenta, który wyceniał na podstawie ceny spot. Zespół ds. zamówień wybrał ofertę średnią, która zawierała pisemne potwierdzenie alokacji CCL, zamiast najtańszej, która zawierała klauzulę „materiał do potwierdzenia”.
Dlaczego alokacja CCL ma takie samo znaczenie jak cena w 2026 roku->
Ponieważ na rynku kwot i alokacji cena bez potwierdzonego przydziału materiałów jest zgadywana. Producenci CCL, tacy jak Kingboard, Shengyi, MGC, Resonac, EMC, TUC i Doosan, przeszli na dostawy oparte na alokacji w 2026 roku, co oznacza, że każdy klient otrzymuje określony miesięczny tonaż i kolejkę nowych zamówień. Producent PCB bez zarezerwowanego CCL nie może zagwarantować daty dostawy — a wycena na niezabezpieczone materiały grozi zarówno opóźnieniem w realizacji harmonogramu, jak i zmianą ceny po zamówieniu, jeśli materiały muszą być pozyskiwane na miejscu.
10. Najczęściej zadawane pytania dotyczące kosztów surowców PCB
Jaki jest koszt surowca na PCB w 2026 roku?
W przypadku wielowarstwowych płytek PCB w 2026 roku surowiec stanowił 45–60% kosztów płytki gołej , w porównaniu z 30–50% w 2024 roku, ponieważ folia miedziana, CCL, tkanina z włókna szklanego, złoto i węglik wolframu gwałtownie wzrosły w tym samym czasie. Płyty serwerowe AI na M7+ CCL regularnie osiągają górny pułap; standardowe płyty FR-4 osiągają poziom bliższy 35–45%.
Czym jest CCL i dlaczego dominuje w historii PCB na rok 2026
CCL (laminat pokryty miedzią) to dielektryk rdzenia z przyklejoną folią miedzianą, który tworzy każdą parę warstw płytki PCB. Według TrendForce, jego koszt rozkłada się w przybliżeniu na 42% folii miedzianej, 26% żywicy i 19% tkaniny szklanej. Przy wzroście cen folii MicroThin przez Mitsui Kinzoku o 12%, folii powlekanej żywicą przez MGC o 30%, czterech podwyżkach Kingboard w 2026 roku, 20-40% przez Iteq i 20-30% przez Nittobo o 20-30% na tkaninie szklanej T, wszystkie trzy główne materiały wejściowe CCL wzrosły jednocześnie.
Dlaczego cena folii miedzianej wzrosła o 12-30% w 2026 roku
Cena bazowa miedzi na giełdzie LME osiągnęła 14,527 4 USD/tonę w styczniu 2026 r. – rekordowy poziom. Mitsui Kinzoku podniosło cenę folii MicroThin o 12% od kwietnia 2026 r.; Mitsubishi Gas Chemical podniosło cenę folii powlekanej żywicą o 30% od 1 kwietnia 2026 r . Furukawa Electric i JX Nippon Mining również skorygowały ceny o 5–10% w porównaniu z czwartym kwartałem 2025 r. Ceny folii specjalistycznych premium (HVLP, HVLP4, HVLP5) wzrosły jeszcze bardziej, ponieważ ich moce produkcyjne są niezależnie ograniczone.
Czym jest folia miedziana HVLP i czy jest warta swojej ceny
Folia miedziana HVLP (Hyper Very Low Profile) charakteryzuje się chropowatością powierzchni poniżej 2 μm Rz, w porównaniu z ~7-8 μm w przypadku standardowej folii ED. Jej koszt to około 2-3 razy więcej niż standardowej folii , ale zmniejsza ona tłumienie wtrąceniowe o 5-8% powyżej 10 GHz — czasami nawet o 3 dB na ścieżce 10-calowej. Jest ona zazwyczaj wymagana od prędkości 25 Gb/s i powyżej, a przy prędkościach 56 Gb/s i 112 Gb/s jest niezbędna. Mitsui Kinzoku posiada ponad 90% zapasów folii klasy premium ; nowa folia 3SAP-Ultra HVLP firmy Mitsui, wprowadzona na rynek w lutym 2026 roku, osiąga Rz poniżej 0.5 μm.
Czym jest żywica PPE i dlaczego jest ona tematem przewodnim PCB w 2026 roku
PPE (eter polifenylenowy), zwany również PPO, to wysokowydajna żywica stanowiąca podstawę laminatów średnio- i niskostratnych, takich jak Panasonic Megtron i Isola I-Speed. Zakłócenie produkcji w największym globalnym źródle PPE w kwietniu 2026 r. znacznie ograniczyło efektywną podaż, bez alternatywnego producenta o porównywalnej skali. Przewiduje się, że odbudowa potrwa 6–9 miesięcy.
Dlaczego tkanina z włókna szklanego T jest kosztownym tematem na rok 2026?
Ponieważ Nittobo posiada około 90% globalnych dostaw szkła T , podniosło ceny o 20% w sierpniu 2025 r. i o kolejne 20-30% w kwietniu 2026 r., a jego rozbudowa mocy produkcyjnych (trzykrotna do 2028 r., całkowita inwestycja w wysokości ~50 miliardów jenów w latach 2026-2027) nie przyniesie produkcji materiału aż do końca 2026 r. Cena szkła T wzrosła do około 100 USD/kg, a zamówienia są zaległe w kolejnym roku. Chińscy producenci tkanin wprowadzili cztery kolejne podwyżki cen w październiku/grudniu 2025 r. i styczniu/lutym 2026 r., a skumulowany wzrost w 2025 r. przekroczył 50%.
Jaki jest najdroższy materiał na płytce PCB w 2026 roku?
Do płytek cyfrowych: M9 Q-glass CCL stosowany w projektach midplane serwerów AI, około 15-20x standardowego FR-4. Do RF i fal milimetrowych: specjalistyczne laminaty niskostratne na bazie PTFE , 5-20x FR-4. Wykończenie powierzchni na jednostkę powierzchni: galwaniczne powlekanie twardym złotem; jednak laminat dominuje w przypadku płytek cyfrowych.
O ile faktycznie wzrósł ENIG w 2026 roku
Cena złota wzrosła z około 2,600 USD/oz w 2024 roku do szczytu 5,595 USD/oz w styczniu 2026 roku (+56% r/r). Ponieważ złoto stanowi około 70% kosztów procesu ENIG, koszty płyt gołych ENIG wzrosną o 5-30% w 2026 roku. W przypadku paneli z dużą zawartością złota, sam składnik złota zwiększa cenę o około 40 USD za metr kwadratowy w porównaniu z poziomem bazowym z 2024 roku.
Czy wiertła są naprawdę istotne w przypadku kosztów PCB?
Tak — szczególnie w przypadku zaawansowanych płytek drukowanych. Ceny węglika wolframu ustabilizowały się w 2026 roku na poziomie ponad 50% wyższym niż w 2024 roku, a analitycy branżowi prognozowali średni poziom 450-500 USD za 10 kg do 2030 roku . Topoint Technology wprowadził dwie podwyżki cen tylko w pierwszym kwartale 2026 roku, przy wykorzystaniu powyżej 90%. Zhongwu High-Tech wprowadził na rynek wiertła nano-diamentowe klasy M9, których ceny są wielokrotnością cen konwencjonalnych. W przypadku 44-warstwowych płytek PCB serwerowych AI z Q-glass, koszty materiałów eksploatacyjnych do wierteł są 5-8 razy wyższe niż standardowe.
W jaki sposób zaopatrzenie może ograniczyć zmienność cen materiałów?
Cztery posunięcia mają największe znaczenie w 2026 roku: (1) przedstawienie prognozy kroczącej na okres 12–26 tygodni, aby producent mógł zarezerwować alokację CCL; (2) zakwalifikowanie drugiego gatunku CCL dla każdego typu płyty; (3) wykorzystanie hybrydowych struktur warstwowych, które obniżają ilość materiału premium na warstwach niekrytycznych; (4) przejście na ceny indeksowane powiązane z transparentną formułą dla folii miedzianej i gatunku CCL. Łącznie te działania przekształcają wahania cen spot w kontrolowany zakres.

Polecamy Wiadomości

Wycena i zestawienie PCB RT duroid 6002
Ta strona zawiera zadanie wyceny i definicji stosu...

Produkcja płytek PCB filtrów TMM6
Spis treściDlaczego projektanci filtrów mikrofalowych używają...

Taconic RF 35 vs RO4350B PCB
Spis treściRF-35 vs RO4350B Zaopatrzenie i...

Produkcja płytek PCB filtrów TMM4
Produkcja płytek PCB filtrów TMM4 jest kontrolowana przez...
Jak uzyskać wycenę płytek PCB
Przeprowadzimy dla Ciebie analizę DFM/DFA i prześlemy raport. Możesz bezpiecznie przesłać pliki za pośrednictwem naszej strony internetowej. Aby przygotować wycenę, potrzebujemy następujących informacji:
-
- Gerber, ODB++ lub .pcb, specyfikacja.
- Lista BOM, jeśli wymagany jest montaż
- Ilość
- Czas na zmianę
W przypadku usług PCBA prosimy o dostarczenie BOM (listy materiałów) i wszelkich szczegółowych instrukcji montażu. Oferujemy również analizę DFM/DFA w celu optymalizacji projektów pod kątem możliwości produkcji i montażu, zapewniając płynny proces produkcji.