
Costurile materiilor prime pentru PCB în 2026
Un PCB este o stivă de materiale distincte, fiecare fabricat de un producător specializat diferit. Costurile din 2026 arată că aproape fiecare dintre ele a fost reevaluat oficial în sus de către producătorul său principal - folie de cupru, laminat placat cu cupru, țesătură din fibră de sticlă, sisteme de rășină, aur, argint, paladiu, carbură de tungsten, cerneală pentru măști de lipit, fotorezist și substanțe chimice de proces - într-o fereastră de șase luni. Acest ghid prezintă fiecare material de intrare în ordine, cu cifrele reale de la producătorii care stabilesc prețurile, alături de raporturile de cost indicative care determină ce contribuie fiecare la un PCB finit.
Contextul prețurilor la nivel de piață se regăsește în analiza creșterii prețurilor PCB-urilor , detaliile lanțului de aprovizionare în analiza deficitului de materiale pentru PCB-uri , cererea determinată de inteligența artificială în analiza cererii de PCB-uri pentru serverul IA și răspunsurile la proiectare și achiziții din ghidul pentru reducerea costurilor PCB-urilor.
1. Lista completă de materiale din interiorul unui PCB
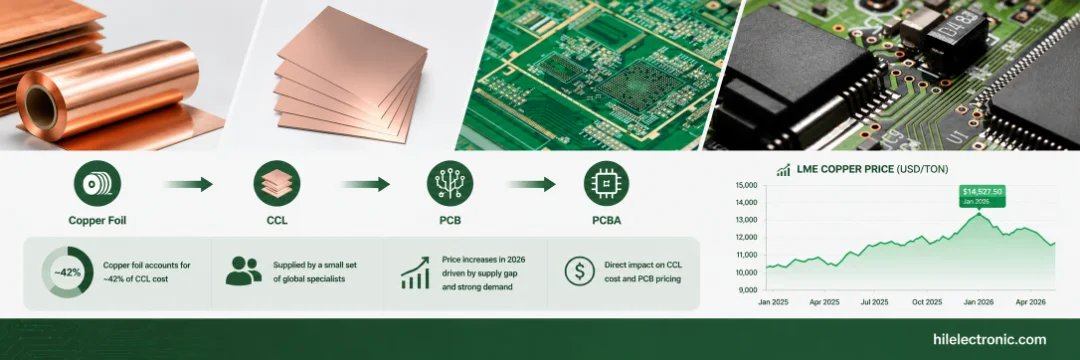
Costurile din interiorul unui PCB multistrat sunt mai structurate decât sugerează o analiză superficială. Conform datelor industriale TrendForce, laminatul placat cu cupru este componenta dominantă a unei plăci multistrat, iar în interiorul CCL-ului în sine costul se descompune aproximativ în folie de cupru 42%, rășină 26%, țesătură din fibră de sticlă 19%, restul ~13% . Însă CCL-ul este doar unul dintre numeroasele factori de producție - PCB-ul finit necesită și finisare a suprafeței (cu propria expunere la metale prețioase), burghie, mască de lipire, fotorezist, substanțe chimice de placare și consumabile de proces.
| Categoria materialului | Funcție în PCB | Cota din costul plăcilor goale | Producători cheie |
|---|---|---|---|
| Laminat placat cu cupru (CCL) | Miez dielectric cu folie de cupru lipită. | 30-45% | Kingboard, Shengyi, Iteq, Resonac, MGC, Panasonic, EMC, TUC, Nan Ya, Doosan. |
| Folie de cupru | Straturi conductive (intrare în CCL). | În interiorul CCL (~42% din CCL) | Mitsui Kinzoku, Furukawa, JX Nippon, Iljin Materials, Circuit Foil. |
| prepreg | Sticlă impregnată cu rășină pentru lipirea straturilor. | 5-15% | Aceiași producători de CCL ca mai sus. |
| Pânză din fibră de sticlă | Ranforsare în interiorul dielectricului. | În interiorul CCL (~19% din CCL) | Nittobo, Nan Ya, AGY, Asahi Kasei, Taiwan Glass, Baotek, Fulltech. |
| Sistem de rășină | Leagă sticla; fixează Dk, Df, Tg. | În interiorul CCL (~26% din CCL) | Shengquan, SABIC, Asahi Kasei, MGC, Romira, laminat special cu pierderi reduse, Taconic, Olin, Dow. |
| Finisaj de suprafață (pe bază de aur) | Acoperire lipibilă, rezistentă la coroziune. | 5-20% | Atotech, Rohm și Haas, Uyemura, MacDermid Alpha. |
| Burghie din carbură de tungsten | Găurire mecanică. | 2-8% (5-8× la programul avansat) | Topoint, Union Tool, Zhongwu High-Tech, DingTai. |
| Cerneală pentru mască de lipire (LPSM) | Acoperire rezistentă la lipire cu fotodefiniție. | 2-5% | Cerneală Taiyo, Resonac, Rongda, Materiale Guangxin. |
| Fotorezist cu film uscat | Caracteristicile circuitelor de modelare. | 2-4% | Asahi Kasei, Eternal Materials, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Chimie de placare și gravare | Acid sulfuric, sulfat de cupru, agenți de corodare. | 5-10% | MacDermid Alpha, Atotech, Uyemura, Rohm și Haas. |
Materialul a reprezentat din punct de vedere istoric 30-50% din costul plăcilor goale pentru PCB-urile multistrat. În 2026, odată cu reevaluarea simultană a prețurilor pentru folia de cupru, CCL, pânza de sticlă, aur și carbură de tungsten, ponderea materialelor a crescut la 45-60% pe plăcile avansate - cel mai ridicat nivel din ultimul deceniu. Fiecare categorie de mai jos are propria sa poveste a prețurilor.
2. Folie de cupru: Cele 42% care conduc la orice altceva
Folia de cupru este cel mai important element de producție din CCL (~42% per TrendForce). Este cupru depus electrolitic, de obicei cu o grosime de 9-70 μm, fabricat pe linii de producție dedicate de către un mic grup de producători specializați la nivel global. Creșterile de prețuri din 2026 provin direct de la producători:
- Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) a notificat clienții pe Martie 12, 2026 că toate produsele din folie de cupru MicroThin s-ar ridica 12% începând cu aprilie 2026Mitsui deține peste 90% din piața foliei de cupru pentru circuite de calitate premium, inclusiv folia din clasa HVLP utilizată în PCB-uri avansate și substraturi IC. În februarie 2026, Mitsui a lansat Folie 3SAP-Ultra HVLP care atinge valori Rz sub 0.5 μm pentru folie cu grosimea de 12 μm, vizând aplicații de substrat de calcul 5G-Advanced și AI cu unde milimetrice.
- Mitsubishi Gas Chemical (MGC / 三菱瓦斯化学) creșteri anunțate de până la 30% în toate seriile de produse, inclusiv folie de cupru acoperită cu rășină, CCL și foi de lipire, începând cu 1 aprilie 2026.
- Furukawa Electric (古河電気) și JX Nippon Mining & Metals — ambii mari producători de HVLP4 — au crescut prețurile 5-10% în trimestrul 4 din 2025 cu ajustări continue până în 2026. Ambele se clasează alături de Mitsui ca trioul de lideri HVLP4 la nivel global.
- Iljin Materials (일진머티리얼즈, Coreea de Sud) — principalul furnizor de HVLP și RTF/VLP — a ajustat prețurile în mod similar.
- Folie de circuit (Luxemburg), Folie și pulbere metalică Fukuda, Kingboard Chemical (folie standard integrată vertical), Dezvoltare Co-tech (Taiwan), Grupul LCY (Taiwan, cu HVLP4/HVLP5 sub 0.4 μm Rz) și Jiangxi Copper (China, scalare HVLP5) completează baza de aprovizionare globală.
Metalul subiacent a fost primul care s-a mișcat. Cuprul LME a atins un nivel record de 14,527.50 USD/tonă metrică în ianuarie 2026 , cu 16.9% peste închiderea anului 2025 și s-a menținut peste 12,900 USD/tonă până la începutul trimestrului 2 2026. Conform analizei industriei, deficitul global de capacitate a ofertei de HVLP4 este estimat la 500,000-600,000 de kilograme pe lună, începând cu mijlocul anului 2026. Piața foliei de cupru pentru circuite MLB (placă multistrat) este proiectată să crească de la aproximativ 15,000 de tone în 2025 la 31,000 de tone până în 2028 și 54,000 de tone până în 2030 , iar conform analizei industriei, comenzile pentru 2026 au depășit deja capacitatea instalată la mai mulți producători.
| Grad folie | Rugozitatea suprafeței (Rz) | Utilizare tipică | Cost vs. disfuncție electrizantă standard |
|---|---|---|---|
| Standard ED (electrodepus) | ~7-8 μm | FR-4 multistrat, digital sub 1 GHz. | 1× (valoarea inițială) |
| RTF (folie tratată invers) | ~3-5 μm | Multistrat cu Tg ridicat, viteză de intrare mare. | ~1.3-1.5× |
| LP / VLP (Profil Scăzut / Foarte Scăzut) | ~2.5-4 μm | Laminat digital cu pierderi medii, 10 Gbps+. | ~1.5-2× |
| HVLP (Profil Hiperfoarte Redus) | <2 μm | Canale 56G-112G, M6+ CCL. | ~2-3× |
| HVLP4 / HVLP5 | Clasa ~1 μm și mai mică | Canale 224G, M7+, plăci de calcul cu inteligență artificială. | Premium & alocat |
Clasele premium contează datorită efectului pelicular. La frecvențe înalte, curentul circulă într-un strat subțire la suprafața conductorului, astfel încât folia rugoasă prelungește calea efectivă de curent și crește pierderile rezistive. Trecerea de la folia ED standard (Rz ~7 μm) la HVLP (Rz <2 μm) îmbunătățește pierderea de inserție cu aproximativ 5-8% peste 10 GHz - pe o pistă de 10 inci, aceasta poate fi un punct decisiv de 3 dB la diagrama ochiului. ASP-ul foliei de circuit MLB de înaltă performanță utilizată în serverele și echipamentele de rețea AI funcționează la mai mult de 3 ori ASP-ul foliei de cupru pentru baterii și al foliei de substrat pentru placa de bază de uz general , în timp ce folia de substrat pentru ambalajele semiconductorilor are un preț de peste 10 ori mai mare decât folia standard de cupru de uz general.
Cum ajunge folia de cupru la cotația PCB->
Folia de cupru intră în placa PCB prin CCL — lipită de miezul dielectric pentru a forma stratul conductiv al fiecărei perechi de straturi. Producătorul de CCL cumpără folie de la Mitsui, Furukawa, JX Nippon, Iljin sau alți furnizori, construiește laminatul și îl vinde fabricantului. Creșterea de 12% a MicroThin oferită de Mitsui și creșterea de 30% a foliei acoperite cu rășină oferită de MGC contribuie direct la prețul de achiziție al CCL-ului producătorului, înainte de orice găurire, placare sau finisare.
3. Sisteme de rășini: epoxidice, PPE/PPO, BT, PTFE
Rășina este substanța chimică ce definește personalitatea electrică și termică a unui laminat. Alegerea rășinii diferențiază FR-4 standard de FR-4 cu Tg ridicat, de laminatele cu pierderi medii, de laminatele cu pierderi mici și de materialele de calitate RF/microwave. Fiecare familie de rășini are propria concentrație de producător:
| Familie de rășini | Folosit in | Producători cheie | 2026 Stare |
|---|---|---|---|
| Epoxid standard | FR-4 multistrat. | Shengquan (圣泉), Olin, Dow, Nan Ya Epoxy, Kukdo Chemical. | Timp de livrare prelungit; cererea PPO a fost înlocuită. |
| Epoxi modificat (Tg ridicat) | FR-4 cu Tg ridicat. | Aceiași producători de epoxi + modificatori speciali. | Stres; absorbind cererea PPO înlocuită. |
| EIP / PPO | Megtron, I-Speed, M4-M7 cu pierderi medii/joase. | SABIC, Asahi Kasei, MGC, Romira. | Întreruperea producției la cea mai mare sursă. |
| BT (Bismaleimidă-Triazină) | Substraturi BT, anumite laminate cu Tg ridicat. | Mitsubishi Gas Chemical. | Aprovizionare limitată; concentrată. |
| Hidrocarburi (cu pierderi reduse) | M8+ CCL cu pierderi ultra-scăzute. | laminat special cu pierderi reduse, Taconic, Arlon, Isola. | Alocare bazată pe inteligență artificială. |
| PTFE (pur) | Plăci RF, microunde, unde milimetrice. | Corporația de laminate speciale cu pierderi reduse, Taconic, AGC. | Specialitate; prețuri premium. |
Cea mai importantă poveste a rășinilor în 2026 este legată de PPE/PPO. PPE oferă combinația de pierderi dielectrice reduse, temperatură ridicată de tranziție vitroasă și stabilitate dimensională pe care o necesită PCB-urile de înaltă frecvență, iar nicio altă chimie a rășinilor nu o egalează la un cost comparabil. O întrerupere a producției la cea mai mare sursă globală de PPE la începutul lunii aprilie 2026 a redus substanțial oferta efectivă, recuperarea fiind proiectată în 6-9 luni. Deoarece producătorii alternativi de PPE (Asahi Kasei, MGC, Romira) operează la o scară semnificativ mai mică, aceștia nu pot absorbi rapid deficitul.
Propagarea prin alte familii de rășini este severă. Cumpărătorii de laminate cu pierderi medii pe bază de PPE și-au mutat comenzile către laminate epoxidice cu Tg ridicat ca înlocuitor temporar, absorbind capacitatea epoxidică care în mod normal ar servi standardului FR-4. Timpii de livrare standard pentru rășinile epoxidice s-au extins de la aproximativ 3 săptămâni la 15 săptămâni. Grupul Shengquan (圣泉) , un important furnizor chinez de rășini epoxidice pentru industria CCL, a fost un beneficiar direct al ciclului, deoarece producătorii chinezi de CCL se orientează către aprovizionarea locală cu rășini.
Ce este rășina PPE și de ce este povestea PCB-urilor din 2026->
PPE (eter polifenilenic), numit și PPO (oxid polifenilenic), este o rășină termoplastică de înaltă performanță utilizată ca bază pentru laminatele PCB cu pierderi medii și mici, inclusiv Panasonic Megtron 6/7 și Isola I-Speed. Este esențială pentru plăcile care rulează 5G, servere de inteligență artificială, radare auto și trafic de rețea de mare viteză. O întrerupere a producției la cea mai mare sursă globală de PPE în aprilie 2026 a redus substanțial oferta efectivă, fără a exista un producător alternativ la o scară comparabilă. Rezultatul a fost alocarea laminatelor pe bază de PPE și propagarea etanșeității pe întregul lanț de aprovizionare cu rășină.
4. Țesătură din fibră de sticlă: sticlă E, sticlă NE, sticlă T, sticlă Q
Țesătura din fibră de sticlă este armătura din interiorul fiecărui CCL. Sticla E standard este disponibilă pe scară largă; clasele speciale necesare PCB-urilor de mare viteză și serverelor de inteligență artificială nu sunt. Concentrarea ofertei este severă - Nittobo (Nitto Boseki / 日東紡, Bursa de Valori din Tokyo 3110) deține aproximativ 90% din piața globală a sticlei T și 60-70% din sticla NE , conform analizei industriale TrendForce. Nittobo este, de asemenea, singura companie din lume capabilă să producă în mod stabil, în masă, sticlă T de calitate superioară la scară largă.
Prin urmare, acțiunile Nittobo în materie de prețuri stabilesc traiectoria pentru întregul segment de sticlă cu țesătură fină:
- August 2025: Creștere de preț de aproximativ 20% pentru întreaga linie de produse din fibră de sticlă.
- Aprilie 2026: Creștere suplimentară de aproximativ 20-30%.
- Investiții în capacitate: Inițială aproximativă 15 miliarde JPY (~96-102 milioane USD) Anunțată extinderea capacității centralei nucleare Fukushima de 3 ori, extinsă la un total de aproximativ 50 de miliarde JPY în perioada 2026-2027 pentru producția din Japonia și Taiwan. Noile instalații vor fi puse în funcțiune la sfârșitul anului 2026, cu impact deplin până în 2028.
- Parteneriat Nan Ya (noiembrie 2025): Nan Ya Plastics (Formosa Plastics Group) va produce 20% din țesăturile speciale din fibră de sticlă pe care Nittobo le furnizează pieței globale până în 2027Nittobo va furniza companiei Nan Ya o aprovizionare stabilă pe termen lung cu fire de sticlă pentru sticla NER cu conținut scăzut de Dk de a doua generație a companiei Nan Ya.
- Baotek (5340 TT / 健榮工業): Filiala taiwaneză a Nittobo produce în prezent sticlă neonată de înaltă calitate pe fire de fibră de sticlă furnizate de Nittobo, cu o capacitate de 500 de cuptoare.
- T-glass de generație următoare (2028): Nittobo planifică o sticlă T îmbunătățită, cu un coeficient de dilatare termică îmbunătățit cu aproximativ 30% (de la ~2.8 ppm la ~2.0 ppm).
Prețul sticlei T a crescut la aproximativ 100 de dolari pe kilogram pe sursă din industrie, comenzile fiind restanțiate în trimestrul 2 al anului următor. Producătorii chinezi de țesături din sticlă de calitate electronică majorează, de asemenea, prețurile - conform rapoartelor din industrie, producătorii chinezi de țesături au publicat patru majorări succesive de prețuri în octombrie și decembrie 2025 și ianuarie și februarie 2026 , cu creșteri cumulative în 2025 care depășesc 50%, iar proiecțiile de creșteri lunare de 10-15% continuând în 2026.
| Grad de sticlă | Compoziție | Dk efectiv | Furnizori primari |
|---|---|---|---|
| Sticlă E (standard) | Aluminoborosilicat | ~ 6.1 | Taiwan Glass, Nan Ya, AGY, Baotek, multiple. |
| Sticlă NE (Dk scăzut) | Borosilicat cu conținut scăzut de Dk | ~ 4.4 | Nittobo (60-70%), Asahi Kasei, Taiwan Glass, Fulltech, Taishan, Hong Ho. |
| Sticlă T (CTE scăzut) | Specialitate cu CTE scăzut | ~ 5.0 | Nittobo (~90%), Taiwan Glass, Fulltech Fibre Glass, Hong Ho. |
| Sticlă Q (fibră de cuarț) | SiO₂ de înaltă puritate | ~ 3.8 | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Povestea furnizării din spatele acestor clase este importantă deoarece semnalizarea de mare viteză necesită sticlă cu țesătură fină și CTE scăzut. La rate de transfer de date de 56G/112G/224G, modelul de fibră țesută în sine introduce distorsiuni ale semnalului („efectul de țesătură de sticlă”) - semnalele care traversează fasciculele de fibre au un Dk efectiv diferit față de semnalele care traversează buzunare bogate în rășină. Sticlele speciale rezolvă acest lucru. Sticla Q (fabricată din fibră de cuarț pur) merge mai departe prin scăderea constantei dielectrice în sine, permițând performanța Df ~0.0007 pe care o atinge CCL-ul din clasa M9.
5. Finisaj suprafață: Aur, Argint, Paladiu, Staniu, OSP
Finisajele suprafețelor PCB sunt bazate pe metale prețioase reale. Piața metalelor prețioase din 2026 a înregistrat o evoluție bruscă - aurul spot a atins un maxim istoric de 5,595.42 USD/uncie pe 29 ianuarie 2026 , s-a tranzacționat la aproximativ 4,327 USD/uncie la mijlocul lunii iunie 2026 și a înregistrat o medie mult peste 4,000 USD/uncie pe parcursul anului. Față de anul precedent, aceasta reprezintă o creștere de aproximativ 56% față de valoarea de referință 2024-2025 de aproximativ 2,600-3,300 USD/uncie. JP Morgan Global Research estimează că aurul va ajunge la 6,000 USD/uncie până la sfârșitul anului 2026, cu o posibilă atingere de 6,300 USD/uncie în 2027.
Deoarece aurul reprezintă aproximativ 70% din costul procesului ENIG (aur prin imersie electrolitică a nichelului) , impactul costului plăcii goale este direct:
- Costurile plăcilor goale finisate de ENIG cresc 5-30% în funcție de zona aurie a panoului, cu panouri cu auriu intens la capătul superior.
- Încă aproximativ 40 USD pe metru pătrat pe plăci standard cu două fețe cu acoperire puternică cu aur, atribuibil exclusiv componentei aurii a finisajului.
Principalii furnizori de substanțe chimice pentru finisarea suprafețelor - Atotech (MKS Inc.) , Rohm and Haas Electronic Materials (Dow) , Uyemura International și MacDermid Alpha (Element Solutions) - și-au ajustat prețurile în conformitate cu piața metalelor prețioase.
| Finisarea de suprafață | Compoziție | Cost pe in² | Presiunea costurilor în 2026 |
|---|---|---|---|
| HASL / HASL fără plumb | Aliaj de tablă | Cel mai ieftin dintre finisajele lipibile | Prețuri scăzute, determinate de staniu. |
| OSP | Acoperire organică, fără metale prețioase | Cel mai scăzut per total | minim. |
| Argint de imersie | Strat subțire de argint pur | $ 0.20- $ 0.40 | Expunere moderată la prețul argintului. |
| Tablou de imersie | Acoperire pură cu staniu | Scăzut-Moderat | Expunerea la prețul staniului. |
| ENIG | Ni (3-6 μm) + Au (2-5 μin) | $ 0.30- $ 0.60 | Ridicat — 70% din cost este aur. |
| ENEPIG | Ni + Pd + Au | Premium | Ridicat — aur + paladiu combinate. |
| Aur dur / placare cu aur cu degete | Au galvanizat gros | Nivel | Foarte înalt — strat gros de aur. |
ENEPIG a câștigat cotă de piață față de ENIG în unele aplicații, deoarece stratul barieră de paladiu permite un strat superior de aur mai subțire, compensând parțial expunerea la prețul aurului, îmbunătățind în același timp fiabilitatea legăturilor prin sârmă.
Cu cât a crescut de fapt ENIG în 2026->
Aurul în sine a crescut cu 50-60% față de valoarea de referință din 2024-2025. Deoarece aurul reprezintă aproximativ 70% din costul procesului ENIG, costurile plăcilor goale finisate ENIG sunt cu 5-30% mai mari, în funcție de suprafața aurită a panoului. Pentru plăcile standard față-verso cu acoperire puternică cu aur, componenta de aur singură a adăugat aproximativ 40 USD pe metru pătrat față de valoarea de referință din 2024. Pentru panourile cu suprafață mare de aur (degete aurite, suprafață mare a plăcuței), impactul atinge limita superioară a acestui interval.
6. Burghie din carbură de tungsten și scule pentru PCB
Aproape toate tipurile de găurire mecanică pentru PCB utilizează micro-burghie din carbură de tungsten. Piața globală a tungstenului a atins un punct de cotitură structural, prețurile ajungând la aproximativ șase ori mai mari decât nivelurile de referință anterioare . Analiștii din industrie prognozează prețuri medii ale carburii de tungsten pentru perioada 2026-2030 între 450 și 500 de dolari pe 10 kilograme - o schimbare structurală față de prețurile anterioare, mai degrabă decât o creștere temporară.
Principalii producători de burghie PCB:
- Topoint Technology (尖點科技, Taiwan) a anunțat a doua creștere de prețuri pentru 2026 numai în primul trimestru al anului 2026, extinzându-se de la burghiele standard din tungsten alb la produse de înaltă calitate. Topoint a semnat un acord de cooperare strategică cu Zhen Ding Technology în decembrie 2025 pentru găurirea PCB pentru servere AI și substraturi IC. În mai 2026, Topoint a majorat 600 milioane de dolari taiwanezi (~19.1 milioane de dolari americani) prin intermediul obligațiunilor convertibile, atrăgând marii producători de PCB ca investitori strategici. Obiectivele Topoint 55% cotă de vânzări în 2026 în burghie acoperite de înaltă calitate, cu o utilizare deja peste 90%, dar încă incapabilă să satisfacă pe deplin cererea.
- Instrument Union (ユニオンツール, Japonia) — liderul tehnologic global în domeniul micro-burghielor pentru PCB — a ajustat prețurile în funcție de costul materiei prime pentru carbură de tungsten.
- Zhongwu High-Tech (中钨高新, China, 000657.SZ) a lansat un nou micro-burghiu acoperit cu nano-diamant, conceput special pentru Substraturi din sticlă Q de calitate M9. Registrul de comenzi raportat ca fiind complet rezervat. Extinderea capacității de micro-burghie a companiei, cu 140 de milioane de unități, a atins producția completă în martie 2026, cu o extindere suplimentară de 130 de milioane de micro-burghie în curs de desfășurare, plus 63 de milioane de scule așchietoare miniaturale extra-lungi de înaltă precizie.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision, Xinrui Shares (688257.SH) — creșterea capacității suplimentare în segmentele inferioare și medii ale pieței.
Pentru PCB-urile de servere AI cu 44 și 78 de straturi cu substraturi Q-glass, costurile consumabilelor pentru burghiu sunt de 5-8 ori mai mari decât cele tradiționale . În special, Q-glass este mai dură și mai abrazivă decât E-glass standard, necesitând micro-burghie acoperite cu nano-diamant care costă multipli față de cele convenționale și au o durată de viață utilă mai scurtă per muchie așchietoare. Pentru aceste plăci avansate, consumabilele pentru burghiu reprezintă o componentă semnificativă a listei de materiale, mai degrabă decât un element de rezervă.
Sunt burghiele cu adevărat un cost semnificativ pentru PCB în 2026->
Da — mai ales pe plăcile avansate. Pe o placă standard FR-4 cu 4-8 straturi, consumabilele pentru găurire reprezintă de obicei 2-4% din costul plăcii goale. Pe o placă cu 22 de straturi cu Tg ridicat, consumabilele pentru găurire pot reprezenta 5-8%. Pe un PCB de server AI Q-glass cu 44 de straturi, consumabilele pentru găurire funcționează la niveluri de 5-8× standard, atingând cu ușurință procente de două cifre din costul plăcii goale. Atât Topoint, cât și Zhongwu raportează comenzi complete și au implementat multiple ajustări de prețuri pentru 2026.
7. Cerneală pentru măști de lipit, fotorezist și substanțe chimice de proces
Materialele „de bază” sunt ușor de trecut cu vederea, deoarece se află în cheltuielile generale ale producătorului. Toate au suferit schimbări semnificative în 2026.
Cerneală pentru mască de lipit (LPSM, mască de lipit fotoimaginabilă lichidă). Conform datelor din industrie QYResearch, piața globală a cernelii pentru măști de lipit este dominată de un număr mic de producători - Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials și Resonac dețin împreună aproximativ 72% din piața globală, Taiyo fiind liderul clar. Cerneala pentru măști de lipit utilizează rășini epoxidice, fotoinitiatori și pigmenți - fiecare factor de producție a suferit presiuni asupra costurilor în 2026 - iar Taiyo Ink și-a extins capacitatea de producție la nivel global, inclusiv măști de lipit cu jet de cerneală specializate pentru PCB-uri avansate și cerneluri dielectrice/conductoare pentru piețele solare, de iluminat și de afișaje.
Fotorezist cu peliculă uscată. Folosit pentru a modela caracteristicile circuitelor în timpul imagisticii stratului interior. Conform datelor din industrie QYResearch, primii șase producători dețin aproximativ 67% din piața globală de fotorezist cu peliculă uscată pentru PCB : Asahi Kasei (旭化成, cu linia de peliculă uscată SunFort™ produsă la cea mai mare fabrică de acoperire cu peliculă uscată din lume, atât din Suzhou, cât și din Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Printre alți jucători se numără DuPont, Qnity, Hunan Chuyuan New Materials și Hangzhou First Applied Material . Japonia reprezintă aproximativ 55% din producția globală de peliculă uscată ; regiunea Asia-Pacific deține aproximativ 73% din piața globală.
Substanțe chimice de proces și chimie de placare. Placarea, gravarea și pregătirea suprafeței PCB-urilor depind de aprovizionarea constantă cu acid sulfuric de calitate electronică, sulfat de cupru, clorură ferică, persulfat de amoniu și diverse alte substanțe chimice. Principalii furnizori de formulări - MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) - formulează substanțe chimice de baie brevetate pentru placare cu cupru, nichel electrolit, aur/argint prin imersie și procese similare. Prețurile au evoluat odată cu costurile chimiei de intrare, iar piața globală a acidului sulfuric s-a contractat, contribuind la presiunea ascendentă asupra prețurilor substanțelor chimice de calitate electronică până în 2026.
| Categoria Chimie | Concentrarea pieței | Furnizori cheie |
|---|---|---|
| Cerneală pentru mască de lipire (LPSM) | ~72% de către primii trei | Taiyo Ink, Rongda, Guangxin, Resonac. |
| Fotorezist cu film uscat | ~67% de către primii șase | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Chimia finisajului de suprafață | Concentrat între patru | Atotech, Rohm și Haas, Uyemura, MacDermid Alpha. |
| Chimia de placare cu cupru | Concentrat | MacDermid Alpha, Atotech, Uyemura. |
| Agenți de corodare (clorură cuprică/ferică) | Regional | Mai mulți furnizori asiatici și occidentali. |
8. Prețuri reale pentru grad CCL de la FR-4 la M9
Toate cele de mai sus se reflectă în prețul calității CCL - care este ceea ce cumpără de fapt producătorii. Progresia costurilor pe scara laminatului este neliniară: fiecare etapă modifică simultan chimia rășinii, profilul foliei și tipul de sticlă, multiplicând costul în loc să îl adauge. Conform analizei Citi Research, prețul mediu de vânzare CCL a crescut de la 150-160 RMB/foaie la sfârșitul anului 2025 la 180-190 RMB/foaie până la mijlocul anului 2026, cu o prognoză medie anuală pentru 2026 de 220 RMB/foaie (+76% față de anul precedent) și un preț spot la sfârșitul anului de 240 RMB/foaie.
| Grad CCL | Df | Folie / Sticlă / Rășină | Cost vs. FR-4 | Exemple de produse |
|---|---|---|---|---|
| Standard FR-4 | ~ 0.02 | Std ED / E-glass / Epoxid | 1 × | Kingboard KB-6160, Shengyi S1141. |
| FR-4 cu Tg ridicat (Tg 170+) | ~ 0.015 | RTF / Sticlă electronică / Epoxid modificat | ~1.2-1.4× | Shengyi S1000-2, Iteq IT-180A. |
| Pierdere medie (clasa M4) | ~ 0.010 | VLP / sticlă NE / PPE | ~2-3× | Megtron 4, EMC EM-370. |
| Pierderi reduse (clasa M6) | ~ 0.004 | HVLP / sticlă NE / modificată cu PPE | ~3-5× | Panasonic Megtron 6, Isola I-Speed. |
| Pierderi ultra-scăzute (M7) | ~ 0.0025 | HVLP4 / sticlă T / hidrocarburi-PPE | ~6-9× | Megtron 7, EMC EM-528, TUC Tachyon. |
| Clasa M8 | ~ 0.0015 | HVLP4/HVLP5 / sticlă T | ~10-15× | Doosan, clasa Panasonic M8U. |
| M9 (sticlă Q) | ~ 0.0007 | HVLP5 / sticlă Q / hidrocarbură PTFE | ~15-20× | CCL pe planul central al serverului AI. |
| PTFE / tip laminat special cu pierderi reduse | ~ 0.001-0.004 | Folie specială / PTFE | ~5-20× | un laminat special cu pierderi reduse/un laminat special cu pierderi reduse, Taconic. |
În cadrul fiecărei clase, principalii producători de CCL concurează pe baza unor formulări ușor diferite. Kingboard, Shengyi, Iteq, EMC, TUC, Nan Ya, Doosan, Resonac, MGC și Panasonic au fiecare linii de produse la mai multe niveluri de clase. Alegerea specifică a producătorului depinde de cerințele de proiectare privind Dk, Df, Tg, termice și fiabilitatea, precum și de disponibilitatea materialelor.
Care este cel mai scump material de bază pentru un PCB în 2026->
Pentru plăcile digitale, se utilizează M9 Q-glass CCL în designurile de tip midplane și de tip rack de inferență pentru serverele AI, la aproximativ 15-20× FR-4 standard. Pentru designurile RF și cu unde milimetrice, se utilizează laminate speciale de tip laminat cu pierderi reduse pe bază de PTFE, la 5-20× FR-4, în funcție de grad. Printre finisajele de suprafață, placarea electrolizată cu aur dur este cea mai scumpă pe unitatea de suprafață, dar gradul laminatului domină de obicei lista de materiale pentru plăcile digitale.
9. Cum se adaugă stiva de materiale la prețul pe metru pătrat
Toate cele de mai sus se reflectă în prețul pe metru pătrat pe care clienții finali îl văd într-o ofertă. Conform unui raport din industrie care citează date de demontare Victory Giant via Reuters, în 2026:
- PCB-uri multistrat standard: aproximativ 204 USD pe metru pătrat.
- Plăci de bază pentru servere cu inteligență artificială de înaltă calitate: aproximativ 1,970 USD pe metru pătrat — aproape de 10 ori mai mult decât tariful standard.
Diferența de 10 ori este determinată de material: numărul de straturi, gradul CCL, profilul foliei de cupru, gradul pânzei de sticlă, finisajul suprafeței și construcția fierului de acces înmulțite. Pentru o placă de bază pentru server AI pe M7+ CCL cu folie HVLP4/HVLP5, pânză de sticlă T, finisaj ENIG sau ENEPIG și construcție cu 22-44 de straturi, fiecare material de intrare se află la nivelul premium al categoriei sale.
Exemplu de achiziție: o placă de bază industrială pentru telecomunicații cu 12 straturi, specificată pentru Panasonic Megtron 6 (CCL pe bază de PPE M6 cu folie HVLP și sticlă NE), a fost cotată la trei furnizori la sfârșitul primului trimestru al anului 2026, cu o diferență de preț de 35% între cea mai mică și cea mai mare cotație. Cauza nu a fost marja furnizorului, ci alocările diferite de CCL. Cea mai ieftină cotație a venit de la un producător cu stocuri rezervate de Megtron 6 dintr-o comandă forward din 2025; cea mai scumpă a venit de la un producător care a cotat la preț spot. Echipa de achiziții a acordat cotația din mijloc, care a venit cu o confirmare scrisă a alocării CCL, mai degrabă decât cea mai mică, care conținea o clauză „material de confirmat”.
De ce contează alocarea CCL la fel de mult ca prețul în 2026->
Deoarece într-o piață bazată pe cote și alocare, un preț fără o alocare confirmată a materialelor este o estimare. Producătorii de CCL, inclusiv Kingboard, Shengyi, MGC, Resonac, EMC, TUC și Doosan, au trecut cu toții la furnizarea bazată pe alocare în 2026, ceea ce înseamnă că fiecare client primește un tonaj lunar definit și o coadă de comenzi noi. Un producător de PCB fără CCL rezervat nu poate promite o dată de livrare - iar cotația pentru materiale negarantate riscă atât decalajul programului, cât și reevaluarea prețului post-OP dacă materialul trebuie achiziționat la fața locului.
10. Întrebări frecvente despre costul materiilor prime pentru PCB
Cât din costul unui PCB este reprezentat de materie primă în 2026
Pentru PCB-urile multistrat în 2026, materia primă a crescut la 45-60% din costul plăcilor goale , față de 30-50% în 2024, deoarece folia de cupru, CCL, țesătura din fibră de sticlă, aurul și carbura de tungsten au crescut brusc în același timp. Plăcile de server AI pe M7+ CCL ating în mod obișnuit limita superioară; plăcile FR-4 standard sunt mai aproape de 35-45%.
Ce este CCL și de ce domină povestea PCB-urilor din 2026
CCL (laminat placat cu cupru) este dielectricul cu miez și folie de cupru lipită care formează fiecare pereche de straturi a unui PCB. Conform TrendForce, costul său se descompune aproximativ astfel: folie de cupru 42%, rășină 26% și țesătură din fibră de sticlă 19%. Cu o creștere de 12% a prețurilor pentru Mitsui Kinzoku pe folia MicroThin, 30% pentru folia acoperită cu rășină pentru MGC, patru creșteri de preț pentru Kingboard în 2026, 20-40% pentru Iteq și 20-30% pentru țesătură din fibră de sticlă T, toate cele trei intrări majore ale CCL au crescut în același timp.
De ce a crescut prețul foliei de cupru cu 12-30% în 2026
Prețul cuprului la LME a ajuns la 14,527 USD/tonă în ianuarie 2026 - un nivel record. Mitsui Kinzoku a majorat prețul foliei MicroThin cu 12%, începând cu aprilie 2026; Mitsubishi Gas Chemical a majorat prețul foliei acoperite cu rășină cu 30%, începând cu 1 aprilie 2026. Furukawa Electric și JX Nippon Mining au ajustat, de asemenea, cu 5-10% față de trimestrul 4 din 2025. Foliile speciale premium (HVLP, HVLP4, HVLP5) au crescut în continuare, deoarece capacitatea lor este constrânsă independent.
Ce este folia de cupru HVLP și merită costul?
Folia de cupru HVLP (Hyper Very Low Profile) are o rugozitate a suprafeței sub 2 μm Rz, față de ~7-8 μm pentru folia ED standard. Costă aproximativ 2-3 ori mai mult decât folia standard , dar îmbunătățește pierderea de inserție cu 5-8% peste 10 GHz - uneori 3 dB pe o pistă de 10 inci. Este în general necesară de la 25 Gbps+ și este necesară la 56 Gbps și 112 Gbps. Mitsui Kinzoku deține peste 90% din furnizarea de folie de calitate premium ; noua folie 3SAP-Ultra HVLP de la Mitsui, lansată în februarie 2026, atinge o rugozitate Rz sub 0.5 μm.
Ce este rășina PPE și de ce este povestea PCB-urilor din 2026
PPE (eter polifenilenic), numit și PPO, este rășina de înaltă performanță care constituie baza laminatelor cu pierderi medii și mici, inclusiv Panasonic Megtron și Isola I-Speed. O întrerupere a producției la cea mai mare sursă globală de PPE în aprilie 2026 a redus substanțial oferta efectivă, fără a exista un producător alternativ la o scară comparabilă. Redresarea este estimată la 6-9 luni.
De ce este pânza din fibră de sticlă T o poveste despre costurile din 2026
Deoarece Nittobo deține aproximativ 90% din aprovizionarea globală cu sticlă T , a majorat prețurile cu 20% în august 2025 și cu încă 20-30% în aprilie 2026, iar extinderea capacității sale (de 3 ori până în 2028, o investiție totală de aproximativ 50 de miliarde de yeni pentru 2026-2027) nu va produce materiale decât la sfârșitul anului 2026. Sticla T a crescut la aproximativ 100 USD/kg, comenzile fiind amânate în anul următor. Producătorii chinezi de țesături au emis patru majorări succesive de prețuri în octombrie/decembrie 2025 și ianuarie/februarie 2026, cu creșteri cumulative în 2025 de peste 50%.
Care este cel mai scump material pentru un PCB în 2026
Pentru plăci digitale: M9 Q-glass CCL utilizat în proiectele de midplane pentru servere AI, aproximativ 15-20× FR-4 standard. Pentru RF și unde milimetrice: laminate speciale de tip laminat cu pierderi reduse pe bază de PTFE , 5-20× FR-4. Pentru finisajele suprafețelor pe unitatea de suprafață: placare electrolizată cu aur dur cu degete; deși laminatul domină lista de produse pe plăcile digitale.
Cu cât a crescut de fapt ENIG în 2026
Aurul în sine a crescut de la aproximativ 2,600 USD/uncie în 2024 la un vârf de 5,595 USD/uncie în ianuarie 2026 (+56% față de anul precedent). Deoarece aurul reprezintă aproximativ 70% din costul procesului ENIG, costurile plăcilor goale ENIG sunt cu 5-30% mai mari în 2026. Pentru panourile cu acoperire puternică cu aur, componenta de aur singură adaugă aproximativ 40 USD pe metru pătrat față de valoarea de referință din 2024.
Sunt burghiele cu adevărat semnificative costurile PCB?
Da — în special pe plăcile avansate. Prețurile carburii de tungsten s-au stabilizat în 2026 la peste 50% peste prețurile din 2024, analiștii din industrie prognozând o medie de 450-500 USD pe 10 kg până în 2030. Topoint Technology a implementat două creșteri de prețuri numai în primul trimestru al anului 2026, cu o utilizare de peste 90%. Zhongwu High-Tech a lansat burghie cu nano-diamante de calitate M9, la prețuri multipli față de cele convenționale. Pentru PCB-urile pentru servere AI Q-glass cu 44 de straturi, costurile consumabilelor pentru burghie sunt de 5-8 ori mai mari decât nivelurile standard.
Cum poate achizițiile să reducă volatilitatea prețurilor materialelor
Patru mișcări contează cel mai mult în 2026: (1) transmiterea unei prognoze continue pe 12-26 de săptămâni, astfel încât producătorul să poată rezerva alocarea CCL; (2) calificarea unui al doilea grad CCL per tip de placă; (3) utilizarea unor stack-uri hibride care plasează material premium pe straturile necritice; (4) trecerea la prețuri indexate, legate de o formulă transparentă pentru folie de cupru și grad CCL. Combinate, acestea convertesc șocurile prețurilor spot într-un interval gestionat.

Posturi recomandate

Listă de verificare a calificării furnizorului de PCB-uri I-Tera MT40
Highleap Electronics produce plăci cu circuite imprimate...
Baza de date cu materiale PCB: Clase și proprietăți ale laminatelor
Cum să obțineți o ofertă pentru PCB-uri Să executăm analiza DFM/DFA pentru...

Fabricarea PCB-urilor TMM
Cuprins Domeniul de fabricație al PCB-urilor TMM pentru RF și...

Cotație și stivuire PCB RT duroid 6002
Această pagină deține sarcina de definire a cotațiilor și a stackup-ului...
Cum să obțineți o ofertă pentru PCB-uri
Hai să executăm o analiză DFM/DFA pentru tine și să te contactăm cu un raport. Poți încărca fișierele în siguranță prin intermediul site-ului nostru web. Avem nevoie de următoarele informații pentru a-ți oferi o ofertă de preț:
-
- Specificații Gerber, ODB++ sau .pcb.
- Lista BOM dacă aveți nevoie de asamblare
- Cantitate
- Timp de întoarcere
Pentru servicii PCBA, vă rugăm să furnizați lista de materiale (BOM) și orice instrucțiuni specifice de asamblare. De asemenea, oferim analize DFM/DFA pentru a optimiza proiectele dumneavoastră în ceea ce privește fabricabilitatea și asamblarea, asigurând un proces de producție fără probleme.