
2026 Yılında PCB Malzeme Kıtlığı
2026'daki PCB malzeme kıtlığı tek bir kıtlık değil. Bunlar, PPE/PPO reçinesi, düşük CTE cam elyaf kumaş, HVLP bakır folyo, tungsten karbür matkaplar, elektronik sınıfı kimyasallar ve CCL tesis ekipmanının kendisi genelinde altı farklı darboğazdan oluşuyor. Her birinin farklı bir nedeni, farklı bir üretici yoğunlaşması ve farklı bir toparlanma zaman çizelgesi var ve her biri diğerleri için bariz çözümü engelliyor. Bunun birleşik etkisi, sektör genelinde teslim sürelerinin önemli ölçüde uzaması ve Kingboard, Shengyi, MGC, Resonac, EMC ve TUC dahil olmak üzere CCL üreticilerinin tahsise dayalı tedarike geçmesidir.
Bu kılavuz, her bir darboğazı gerçek malzeme üreticileri, kapasite rakamları ve genişleme zaman çizelgeleriyle birlikte ele almaktadır. Fiyatlandırma bağlamı PCB fiyat artışı analizinde , malzeme ekonomisi PCB hammadde maliyetleri kılavuzunda , yapay zeka talebi tarafı yapay zeka sunucusu PCB talep analizinde ve tasarım ve tedarik yanıtları PCB maliyetlerini düşürme kılavuzunda yer almaktadır.
1. Altı Darboğaz, Altı Farklı Kurtarma Zaman Çizelgesi
Aşağıdaki altı darboğazın her birinin kendine özgü bir itici gücü ve kapasite genişletme zaman çizelgesi vardır. Bunlar birbirleriyle örtüşür; KKD kıtlığı talebi yüksek Tg FR-4'e ittiğinde, FR-4 kapasitesi yer değiştiren talebi karşılar ve standart FR-4 teslim süreleri uzar. HVLP folyo kapasitesi AI müşterileri tarafından tamamen rezerve edildiğinde, aynı hatlar kaliteler arasında esnetilebildiği için standart ED folyo kapasitesi de daralır. Sistem o kadar birbirine bağlıdır ki, bir darboğazı çözmek diğerlerini serbest bırakmaz.
| Darboğaz | Sebeb olmak | Üretici Konsantrasyonu | Gerçekçi Kurtarma |
|---|---|---|---|
| 1. Kişisel Koruyucu Ekipman / PPO reçinesi | En büyük kaynakta üretim aksaması. | Yaklaşık %70'i tek bir tedarikçiden. | 6-9 ay (2026'nın ikinci yarısı – 2027'nin ilk yarısı). |
| 2. T-cam ve Q-cam | Yapay zeka talebi + IC alt tabaka rekabeti. | Nittobo ~%90 T-cam. | 2027-2028 (kapasite genişletme). |
| 3. HVLP / HVLP5 bakır folyo | Yapay zeka talebi ön rezervasyon çıktısı. | Mitsui Kinzoku >%90 prim. | Yapısal; 2027 ve sonrasına kadar sağlam. |
| 4. Tungsten karbür matkaplar | Tungsten piyasası fiyatlandırması 2025-2026. | Yukarı havzada yoğunlaşmış. | 2030 yılına kadar daha yüksek katlarda hizmet verilecek. |
| 5. Elektronik sınıfı kimya | Sülfürik asit ve hammadde sıkıntısı. | Bölgesel, birden fazla tedarikçi. | En az 2026 yılına kadar. |
| 6. CCL tesis ekipmanları | Büyüme talebi, kalıp üreticisinin üretimini aşıyor. | Japon/Alman alet üreticilerinden oluşan küçük bir grup. | Ekipman tedarik süresi yaklaşık 2 yıldır. |
PCB teslim süreleri 2026'da neden bu kadar uzadı?
Çünkü imalat artık siparişiniz verildiğinde değil, siparişinize doğru CCL sınıfı tahsis edildikten sonra başlıyor. CCL, ancak o sınıfı oluşturmak için gereken reçine, bakır folyo ve cam elyafı onaylandıktan sonra tahsis edilir. Standart FR-4 teslim süreleri 2-3 haftadan 6-8 haftaya çıktı . M6/M7 düşük kayıplı levhalar 4-6 haftadan 14-18 haftaya çıktı . M8/M9 Q-cam elyafı ise 20+ hafta ile yalnızca tahsise dayalıdır. 2026'daki teslim süresi, imalatçının ne kadar yoğun olduğunu değil, kota sisteminde malzeme temin etmenin ne kadar sürdüğünü ölçmektedir.
2. Kişisel Koruyucu Ekipman/PPO Reçinesi: Küresel Arzın %70'ini Tek Kaynaktan Karşılıyor
2026'daki en önemli tek malzeme olayı, PPE (polifenilen eter) reçine tedarikinde yaşanacak aksamadır. PPE (polifenilen oksit) olarak da bilinen PPO, Panasonic Megtron 6/7 , Isola I-Speed ve 5G altyapısında, yapay zeka sunucularında, otomotiv radarında ve yüksek hızlı ağlarda kullanılan çoğu M4-M7 CCL sınıfı dahil olmak üzere, üst düzey elektronik cihazların dayandığı orta ve düşük kayıplı laminat sistemlerinin reçine omurgasını oluşturmaktadır.
Üretici piyasası oldukça yoğunlaşmış durumda:
- SABIC — Tarihsel olarak, yüksek saflıkta kişisel koruyucu ekipman (PPE) reçinesinin dünyanın en büyük tek tedarikçisi. Küresel yüksek saflıkta PPE arzının yaklaşık %70'i tek bir SABIC tesisinden gelmektedir.
- Asahi Kasei (旭化成, Japonya) — daha küçük ölçekte PPE reçinesi üretir.
- Mitsubishi Gaz Kimya (MGC, Japonya) — BT ve CCL operasyonlarının yanı sıra kişisel koruyucu ekipman (PPE) üretmektedir.
- Romira (Almanya) — Mühendislik uygulamaları için özel kişisel koruyucu ekipman (KKD) karıştırıcı.
Nisan 2026 başlarında en büyük tek kişisel koruyucu ekipman (PPE) tedarikçisinde yaşanan üretim aksaması, küresel arzı önemli ölçüde azalttı. Alternatif üreticiler, %70'lik bir açığı toplu olarak hızla kapatamıyor. Sektör analizine göre, toparlanmanın 6-9 aylık bir süre içinde gerçekleşmesi bekleniyor. Laminat pazarındaki yayılma etkisi ciddi oldu; Megtron 6'yı temin edemeyen orta ölçekli alıcılar, geçici bir alternatif olarak yüksek Tg epoksi laminatlara yöneldi ve bu durum, normalde standart FR-4'e hizmet edecek epoksi kapasitesini tüketti.
Yayılma etkisi: Kişisel koruyucu ekipman (PPE) kıtlığı, PPE bazlı laminatlarla sınırlı kalmıyor. Orta düzeyde kayıp yaşayan alıcılar Megtron 6 veya I-Speed'i temin edemeyince, geçici bir alternatif olarak yüksek Tg'li FR-4'e yöneliyorlar. Bu durum, normalde endüstriyel ve otomotiv alıcılarına hizmet edecek olan yüksek Tg'li FR-4 kapasitesini tüketiyor ve bu alıcılar da standart FR-4'e geçiyor. Sonuç olarak: Epoksi reçine teslim süreleri yaklaşık 3 haftadan 15 haftaya , standart FR-4 teslim süreleri ise doğrudan PPE ile ilgisi olmamasına rağmen 6-8 haftaya uzuyor.
En büyük kişisel koruyucu ekipman tedarikçisinin yerine geçebilecek alternatifler var mı?
Gerekli ölçekte değil. Geriye kalan küresel KKD üreticileri (Asahi Kasei, MGC, Romira) önemli ölçüde daha küçük ölçekte faaliyet gösteriyor ve toplu olarak bir yıl içinde %70'lik bir tedarik açığını kapatamıyorlar. Laminat üreticileri mevcut KKD stoklarıyla idare ediyor, laminat veri sayfasının izin verdiği yerlerde alternatif reçine kimyalarını deniyor ve bazı tasarımların geçici olarak daha yüksek kaliteli veya daha kalın katmanlara yeniden tasarlanması gerektiğini kabul ediyorlar.
3. T-Glass ve Q-Glass: Nittobo'nun %90'lık Payı
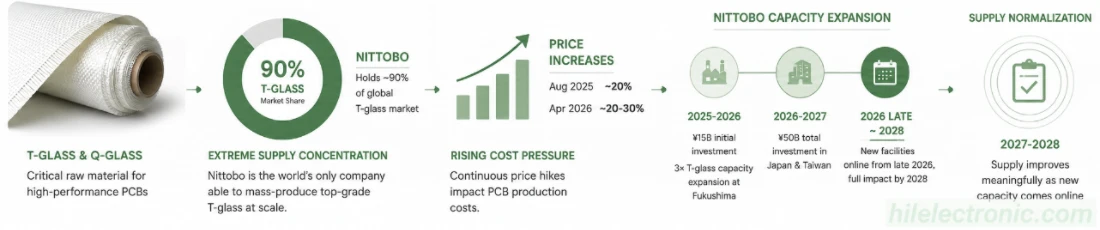
En kalıcı darboğaz – en uzun toparlanma süresine sahip olanı – elektronik sınıfı ince dokuma cam elyaf kumaştır. Arz yoğunlaşması, herhangi bir PCB malzeme kategorisine göre en uç noktadadır: TrendForce sektör analizine göre Nittobo (Nitto Boseki / 日東紡, Tokyo Borsası 3110), küresel T-cam pazarının yaklaşık %90'ını ve NE-cam pazarının %60-70'ini elinde bulundurmaktadır . Nittobo, en üst düzey T-camı istikrarlı bir şekilde seri üretebilen dünyadaki tek şirkettir.
Nittobo'nun 2025-2026 yılları için fiyatlandırma ve kapasite eylemleri ayrıntılı olarak belgelenmiştir:
- Ağustos 2025: Cam elyafı ürün gamında yaklaşık %20 oranında fiyat artışı.
- Nisan 2026: Yaklaşık %20-30'luk ek bir artış.
- Başlangıç kapasite yatırımı: Yaklaşık olarak 15 milyar Japon Yen (~96-102 milyon dolar) Fukushima'daki T-cam üretim kapasitesinin 3 katına çıkarılması için. Yeni tesislerin 2026 yılının sonlarından itibaren faaliyete geçmesi ve 2028 yılında tam etkisini göstermesi planlanıyor.
- Genişletilmiş yatırım: Toplam yatırım yaklaşık olarak 2026-2027 yılları arasında 50 milyar JPY Japonya ve Tayvan'daki üretim kapasitesi için.
- Nan Ya ortaklığı (Kasım 2025): Nan Ya Plastics (Formosa Plastics Group) üretim yapacak. Nittobo'nun 2027 yılına kadar küresel pazara tedarik edeceği özel cam elyaf kumaşların %20'siNittobo, Nan Ya'ya ikinci nesil düşük Dk NER camı için uzun vadeli ve istikrarlı bir cam elyafı tedarik edecek.
- Yeni nesil T-cam (2028): Nittobo, termal genleşme katsayısı yaklaşık %30 oranında iyileştirilmiş (yaklaşık 2.8 ppm'den yaklaşık 2.0 ppm'ye) geliştirilmiş bir T-cam üretmeyi planlıyor.
- Baotek yan kuruluşu (5340 TT / 健榮工業): Nittobo'nun Tayvan'daki yan kuruluşu, şu anda 500 fırın kapasitesiyle Nittobo cam ipliği kullanarak yüksek kaliteli NE cam üretiyor.
T-camının kilogram fiyatı yaklaşık 100 dolara yükseldi ve siparişler bir sonraki yılın ikinci çeyreğine kadar birikti. Alternatif üreticiler büyüyor ancak daha küçük ölçekli kalıyorlar:
| Cam Kalitesi | Kullanılan | Nittobo'nun Ötesindeki Tedarikçiler |
|---|---|---|
| NE-cam / Düşük-Dk1 | M4-M6 orta kayıplı CCL. | Asahi Kasei, Taiwan Glass, Fulltech Fiber Glass, Taishan Fiberglass, Hong Ho. |
| T-cam / Düşük CTE | M6-M7 düşük kayıplı, ABF/BT alt tabakaları. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — ürünleri onaylanmıştır. |
| Q-glass / Low-Dk3 | Yapay zekâ orta düzlemi için M9 sınıfı CCL. | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Cam kıtlığının kalıcı olmasının iki yapısal nedeni var. Birincisi, elektronik sınıfı cam kapasitesinin genişletilmesi, kendisi de yıllar süren tedarik sürelerine sahip hassas çekme ekipmanları gerektiriyor. İkincisi, aynı kumaş aynı zamanda IC alt tabaka üretimini (GPU'lar ve HBM paketleri için ABF ve cam çekirdekli alt tabakalar) de besliyor, bu nedenle PCB'ler artık aynı kumaş ruloları için yarı iletken paketleme tedarik zincirleriyle rekabet ediyor.
Çinli elektronik sınıfı cam elyaf kumaş üreticileri de talebin kapasiteyi aşması nedeniyle fiyatları artırıyor. Sektör raporlarına göre, Çinli kumaş üreticileri Ekim ve Aralık 2025 ile Ocak ve Şubat 2026 aylarında art arda dört fiyat artışı gerçekleştirdi ; 2025 yılındaki toplam artış %50'yi aşarken, 2026 yılında da aylık %10-15'lik artışların devam etmesi bekleniyor.
T-cam ve Q-cam arzı ne zaman normale dönecek?
Anlamlı bir şekilde 2027-2028'den önce değil. Nittobo'nun Fukushima'daki 3 katlık genişlemesi 2026'nın sonlarından itibaren devreye girmeye başlayacak ve 2028'de tam etkisini gösterecek. Nan Ya'nın %20'lik ortaklık üretimi 2027'ye kadar ölçeklenecek. Q-cam üreticileri (Shin-Etsu, Glotech, Feilihua ve diğerleri) paylarını artırıyor ancak mutlak üretim, yapay zeka talebine göre küçük kalıyor. O zamana kadar, en yüksek ücretli uygulamalara öncelik verilecek ve diğer PCB uygulamaları sıraya girecek.
4. HVLP Bakır Folyo: Mitsui %90'ın Üzerinde Prim Payına Sahip
Standart bakır folyo fiyatları metalin fiyatlarıyla birlikte yükseldi: Mitsui Kinzoku %12, Mitsubishi Gas Chemical ise reçine kaplı folyoda %30 artış gösterdi; her iki artış da Nisan 2026'dan itibaren geçerli olacak. Ancak özel folyo kalitelerinde daha ciddi bir kıtlık yaşanıyor. Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属), 56G, 112G ve 224G sinyallemede yapay zeka sunucu kanalları için gerekli olan HVLP sınıfı folyo da dahil olmak üzere, küresel birinci sınıf devre bakır folyo pazarının %90'ından fazlasını elinde tutuyor .
Yüksek kaliteli bakır folyo için üretici ortamı:
| Bakır Folyo Üreticisi | MERKEZ OFİS | Pozisyon |
|---|---|---|
| Mitsui Kinzoku / Mitsui Madencilik ve Eritme | Japonya | %90'dan fazla birinci sınıf folyo; Mikroince lider; 3SAP-Ultra (Rz <0.5 μm) Şubat 2026'da piyasaya sürüldü. |
| JX Nippon Madencilik ve Metaller | Japonya | Yüksek kaliteli folyo ve IC alt tabaka tedariği. |
| Furukawa Elektrik (古河電気) | Japonya | VLP, HVLP folyo; 5 μm'den daha ince folyo hatlarına yatırım. |
| Iljin Malzemeleri | Güney Kore | CCL için RTF, LP, VLP folyo. |
| Devre Folyosu | Lüksemburg | Avrupa pazarı için özel folyo. |
| Ortak Teknoloji Geliştirme | Tayvan | HVLP4 seri üretim kapasitesi. |
| LCY Grubu | Tayvan | Yüzey pürüzlülüğü <0.4 μm olan HVLP4/HVLP5. |
| Jiangxi Bakır / Defu Teknolojisi | Çin | HVLP5 üretiminin ölçeklendirilmesi. |
| Fukuda Metal Folyo ve Toz | Japonya | Esnek elektronikler için özel HVLP. |
| Kingboard Kimyasal | Hong Kong / Çin | Dikey olarak entegre edilmiş standart folyo. |
Çok katmanlı devre kartı (MLB) bakır folyo pazarının, 2025'te yaklaşık 15,000 tondan 2028'de 31,000 tona ve 2030'da 54,000 tona ulaşması bekleniyor . Devre bakır folyo üreticileri için 2026 siparişleri, kurulu kapasiteyi şimdiden aşmış durumda. Yapay zeka sunucuları ve ağ ekipmanları için yüksek kaliteli MLB devre folyosunun ortalama satış fiyatı, pil bakır folyosundan ve genel amaçlı anakart altlık folyosundan 3 kat daha yüksek ; yarı iletken paketleme altlık folyosu ise standart genel amaçlı bakır folyosundan 10 kat daha yüksek.
Özellikle HVLP segmenti yapısal bir büyüme gösteriyor. QYResearch'ün sektör analizine göre, küresel HVLP bakır folyo pazarı yaklaşık %18.3'lük bir yıllık bileşik büyüme oranıyla (CAGR) büyüyor . Asya-Pasifik bölgesi, 2025 yılında %52.3'lük gelir payıyla (~941 milyon dolar) pazara hakim durumda ve Japonya teknolojik lider konumunda. Sektör analizine göre, öngörülen aylık HVLP4 arz açığı, 2026 yılının ortalarından itibaren ayda 500,000-600,000 kilograma ulaşacak ; bu da Co-tech, LCY, Jiangxi Copper ve diğerlerinin üretimlerini artırmalarına rağmen talebin karşılanamayacağı anlamına geliyor.
Maliyet ve teslim süresinden tasarruf etmek için VLP folyo, HVLP'nin yerine geçebilir mi?
Yalnızca kayıp bütçesi yeniden hesaplandıktan sonra. VLP (~3 μm) ve HVLP (<2 μm) arasındaki pürüzlülük farkı, 10 GHz'in üzerinde yaklaşık %5-8 daha düşük ekleme kaybına karşılık gelir; bazen 10 inçlik bir izde 3 dB'ye kadar. Kanal bütçeniz, folyoya özgü pürüzlülük modeliyle yeniden simülasyon sonrasında ek kaybı karşılayabiliyorsa, ikame gerçektir. Bütçe zaten kısıtlıysa, folyo profili temel bir iş yapıyor demektir ve kanal kaybı olmadan düşürülemez.
5. Matkap Uçları için Tungsten Karbür
PCB mekanik delme işleminde tungsten karbür mikro matkaplar kullanılır ve tungsten piyasası 2025-2026 yıllarında yapısal bir dönüm noktasına ulaştı. Tungsten karbür fiyatları, önceki temel seviyelerin yaklaşık altı katına çıktı. Sektör analistleri, 2026-2030 yılları arasında ortalama tungsten karbür fiyatlarının 10 kilogram başına 450-500 dolar aralığında olacağını tahmin ediyor ; bu, geçici bir yükseliş değil, yapısal bir değişim anlamına geliyor.
Başlıca PCB matkap üreticilerinin hepsi yanıt verdi:
- Topoint Teknolojisi (尖點科技, Tayvan) Topoint, 2026 yılının ilk çeyreğinde ikinci fiyat artışını duyurdu; yüksek kaliteli kaplamalı matkap uçlarının kullanım oranı %90'ın üzerinde olmasına rağmen, arz hala talebi karşılayamıyor. Topoint, stratejik bir iş birliği anlaşması imzaladı. Zhen Ding Teknolojisi Aralık 2025'te yapay zeka sunucusu ve entegre devre altlık PCB delme işlemleri için. Mayıs 2026'da Topoint yatırım aldı. 600 milyon NT$ (~19.1 milyon ABD$) Dönüştürülebilir tahviller yoluyla, büyük PCB üreticilerini stratejik yatırımcı olarak bünyesine katıyor. Topoint'in hedefleri 2026'da %55 satış payı yüksek kaliteli kaplamalı matkap uçlarında.
- Union Tool (ユニオンツール, Japonya) PCB mikro matkaplarında küresel teknoloji lideri olan şirket, fiyatlarını tungsten karbür hammadde maliyetine paralel olarak ayarladı.
- Zhongwu Yüksek Teknoloji (中钨高新, Çin, 000657.SZ) Nano elmas kaplı mikro matkapı özellikle şu amaçla piyasaya sürdü: M9 sınıfı Q-cam alt tabakalar140 milyon adetlik mikro matkap kapasitesi genişletme projesi Mart 2026'da tam kapasiteye ulaştı; ayrıca 130 milyon adetlik ek bir genişletme projesi ve 63 milyon adet ekstra uzun, yüksek hassasiyetli minyatür kesici takım üretimi devam ediyor. Sipariş defterinin tamamen dolu olduğu bildirildi.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision ve Xinrui Shares (688257.SH) — Pazarın alt ve orta segmentlerinde ek kapasite artışı.
Q-cam alt tabakalı 44 katmanlı ve 78 katmanlı yapay zeka sunucu PCB'leri için, matkap sarf malzemesi maliyetleri standart seviyelerin 5-8 katına çıkmaktadır . Özellikle Q-cam, standart E-camdan daha sert ve aşındırıcıdır; bu nedenle, geleneksel matkapların kat kat fazlasına mal olan ve kesici uç başına daha kısa kullanım ömrüne sahip nano elmas kaplı mikro matkaplar gerektirir.
Tungsten karbürün 2026-2030 yılları arasında ortaya çıkacak bir sorun olmasının, geçici bir yükseliş olmamasının nedeni nedir?
Çünkü temel tungsten tedarik zinciri esasen yeniden fiyatlandırıldı. Çin'in tedarik politikasının normalleşmesi ve ABD, Avrupa ve diğer bölgelerde kademeli kapasite artışlarıyla birlikte, Çin dışındaki toplam kapasite küresel arzın %20'sinin altında kalıyor. Geri dönüştürülmüş tungsten ek bir katkı sağlıyor, ancak tungsten karbür fiyatlandırmasının taban seviyesi yapısal olarak yukarı kaydı. 2030 yılına kadar beklenen 10 kg başına 450-500 dolar aralığı yeni normali temsil ediyor.

6. Elektronik Sınıfı Kimya: Asit, Kaplama, Fotorezist
Sülfürik asit, bakır sülfat, aşındırma kimyasalları, fotorezist, lehim maskesi mürekkebi, kaplama banyosu formülasyonları gibi "proses kimyası" girdileri kolayca gözden kaçırılabilir ancak 2026'da bunların tümü daha da sıkılaştırıldı.
Elektronik sınıfı sülfürik asit ve hammadde. Bakır kaplama kimyasında, yüzey hazırlığında ve geçiş duvarı hazırlığında kullanılır. Genel sülfürik asit piyasası, arzın daralması nedeniyle 2026 yılına kadar baskı altında kaldı ve bu durum, küresel olarak elektronik sınıfı kimyasalların fiyatlarında yukarı yönlü baskıya katkıda bulundu.
Lehim maskesi mürekkebi (LPSM). Az sayıda üretici tarafından domine ediliyor. QYResearch sektör verilerine göre, Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials ve Resonac birlikte küresel lehim maskesi mürekkebi pazarının yaklaşık %72'sini elinde tutuyor ve Taiyo açık ara lider konumunda. Özel lehim maskeleri (halojen içermeyen, yüksek Tg'li, mat, LED sınıfı beyaz yansıtıcı) hepsi daha yüksek fiyatlıdır.
Kuru film fotorezist. İç katman devre özelliklerinin desenlendirilmesinde kullanılır. QYResearch sektör verilerine göre, en büyük altı üretici küresel PCB kuru film fotorezist pazarının yaklaşık %67'sini elinde tutuyor : Asahi Kasei (旭化成, Suzhou ve Changshu'da üretilen SunFort™ kuru film hattı ile), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Diğer oyuncular arasında DuPont, Qnity, Hunan Chuyuan ve Hangzhou First Applied Material yer alıyor. Japonya, küresel kuru film üretiminin yaklaşık %55'inden fazlasını karşılıyor ; Asya-Pasifik ise küresel pazarın yaklaşık %73'ünü elinde tutuyor.
Kaplama banyosu kimyası. Başlıca formülasyon tedarikçileri — MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) — bakır kaplama, elektrolizsiz nikel kaplama, daldırma altın/gümüş kaplama ve benzeri işlemler için özel banyo kimyaları formüle etmektedir. Fiyatlandırma, girdi kimyası maliyetleriyle birlikte değişmiştir.
| Kimya Kategorisi | Pazar Yoğunlaşması | Anahtar Tedarikçiler |
|---|---|---|
| Lehim maskesi mürekkebi (LPSM) | ilk üç tarafından yaklaşık %72 oranında | Taiyo Mürekkep, Rongda, Guangxin, Resonac. |
| Kuru film fotorezist | En iyi altı şirket tarafından yaklaşık %67 oranında. | Asahi Kasei, Ebedi, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Yüzey işleme kimyası | Dört arasında yoğunlaşmış | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Bakır kaplama kimyası | Konsantre | MacDermid Alpha, Atotech, Uyemura. |
| Aşındırıcılar (bakır/demir klorür) | Bölgesel | Çeşitli Asya ve Batı tedarikçileri. |
7. CCL Tesis Ekipmanları: İki Yıllık Teslim Süresi
Altıncı darboğaz, diğerlerinin neden hızlı bir şekilde çözülmeyeceğini açıklıyor. 2026'da CCL kıtlığına verilecek en bariz yanıt, CCL üreticilerinin yeni kapasiteye yatırım yapmasıdır ve bunu on yıldan uzun süredir görülmemiş bir ölçekte yapıyorlar. Shengyi Technology, 2025 yılının ilk dokuz ayında yıllık bazda %108-121 gelir artışı ve %476-519 net kar artışı bildirdi; bu da hem fiyatlandırma gücünü hem de talebi gösteriyor. EMC ve TUC agresif bir şekilde üretimlerini artırıyor. Kingboard, Nan Ya, Doosan ve Iteq de genişleme yapıyor.
Ancak CCL'nin genişlemesi ekipman kıtlığına yol açtı ve hassas laminasyon ve emprenye ekipmanları için teslim süreleri iki yıla kadar uzadı. Kalıp üreticileri (çoğunlukla Japon ve Alman firmalarından oluşan küçük bir grup) yeni hatları yeterince hızlı teslim edemiyor. Aynı kısıtlama şunlar için de geçerli:
- Cam elyaf çekme ekipmanı (T-cam ve Q-cam kapasite genişlemesini sınırlandırır).
- Bakır folyo elektrokaplama değirmenleri (HVLP ve HVLP5 kapasitesini sınırlar).
- Reçine polimerizasyon tesisleri (kişisel koruyucu ekipman ve özel reçine üretimini sınırlandırır).
- Laminasyon presleri ve emprenye hatları (CCL verimliliğini sınırlar).
CCL zincirinin yukarı yönlü her aşaması şu anda kapasite kısıtlamalarıyla karşı karşıya ve her aşama, yıllar süren tedarik süreleri gerektiren özel ekipman gerektiriyor. Kapasite artışı, sermaye veya yatırım isteğiyle değil, fiziksel ekipman mevcudiyetiyle sınırlıdır.
CCL arzı ne zaman normale dönecek?
Gerçekçi olarak, standart kaliteler için 2027 yılının sonlarından önce, M7+ özel kaliteler için ise 2028 yılından önce bu mümkün görünmüyor. 2025-2026 yıllarında yapılacak kapasite duyuruları, laminasyon hatları, çekme ekipmanları ve reçine reaktörleri teslim edilip devreye alınana kadar malzeme üretimine başlamayacak. Geçici yaklaşım, tahsis sistemi üzerinden yönetmek, alternatif kaliteleri nitelendirmek ve malzeme tahsisini stratejik bir tedarik varlığı olarak ele almaktır.
8. Tahsis Sisteminin Planlama Açısından Anlamı
Mart 2026 sonu itibarıyla, önde gelen CCL tedarikçileri (Kingboard, Shengyi, MGC, Resonac, EMC, TUC, Doosan) tahsisat tabanlı tedarik sistemine geçmiştir. Her müşteriye, geçmiş satın alma hacimleri ve ileriye dönük tahminlere dayalı olarak belirli kalitelerde sabit bir aylık tonaj tahsis edilmektedir. Yeni müşteriler veya ani hacim artışı talep eden müşteriler reddedilir veya malzeme mevcutsa yüksek spot fiyatlandırmayla teklif edilir. Bazı CCL üreticileri sipariş değişikliklerini yasaklamıştır; bir kota tahsis edildikten sonra, kalite ve miktar değiştirilemez.
PCB üreticisi ve OEM müşterisi için bu, pratikte üç şey anlamına gelir:
- Tahsis onayı olmadan verilen fiyat teklifi artık bir teslimat sözü anlamına gelmez. Üretici tekliflerinde artık rutin olarak 2024 yılında bulunmayan "malzeme durumu teyit edilecek" maddeleri yer alıyor. Onaylanmış bir teklif, CCL üreticisinin o belirli sipariş için ilgili üreticiye ilgili kalite ve tonajı tahsis ettiği anlamına gelir.
- Tahminlerin güvenilirliği, tahsis payını belirler. 12-26 haftalık sürekli tahminler sunan ve bunlara uyan müşteriler, anlık alım yapanlara göre daha iyi tahsisat alırlar.
- Sipariş değişiklikleri pahalı veya imkansızdır. Tahsis edildikten sonra, sınıf ve miktar kilitlenir. Program ortasında CCL sınıfını değiştirmek, tahsis edilen yeri tamamen kaybetmek anlamına gelebilir.
9. Hangi Sektörler İlk ve En Ağır Darbeyi Alacak?
2026 yılındaki kıtlık, sektörleri eşit olmayan bir şekilde etkiliyor. Premium CCL kalitelerini kullanan sektörler bunu ilk ve en şiddetli şekilde hissederken; standart FR-4 kullanan sektörler ise daha sonra, ancak kaçınılmaz olarak, yer değiştiren talep FR-4 kapasitesini absorbe ettikçe bunu hissediyor.
| Sanayi | Tipik CCL Sınıfı | Maddi Risk | Birincil Kısıtlama |
|---|---|---|---|
| Yapay zeka donanımı / hiper ölçekli | M7 / M8 / M9 Q-cam | Çok yüksek | Q-glass + HVLP5 tahsisi. |
| Yüksek hızlı ağ iletişimi / telekomünikasyon | M6 (Megtron 6, I-Speed) | Çok yüksek | Kişisel koruyucu ekipman kıtlığı (doğrudan). |
| 5G altyapısı | PPO tabanlı orta kayıp | Yüksek | Kişisel koruyucu ekipman reçinesi kıtlığı. |
| Otomotiv radarı (77 GHz) | PTFE / hidrokarbon | Orta-Yüksek | Özel reçine ve cam. |
| Endüstriyel kontrol / güç | Yüksek Tg FR-4 | ılımlı | PPO'dan kaynaklanan yer değiştirmiş talep. |
| tüketici elektroniği | Standart FR-4 | ılımlı | FR-4, zincirleme talebi emer. |
| RF / havacılık ve uzay savunması | özel düşük kayıplı laminat tipi PTFE | ılımlı | Özel tedarik, daha düşük yapay zeka örtüşmesi. |
Eğer kişisel koruyucu ekipman (PPE) kıtlığı, yüksek kaliteli ürünlerin tedarik zincirinin öncesindeyse, FR-4 neden etkileniyor?
Çünkü talep, kaliteler arasında değişkenlik gösteriyor. Megtron 6'yı temin edemeyen orta düzey alıcılar, geçici bir alternatif olarak yüksek Tg'li FR-4'e siparişlerini kaydırıyor ve normalde endüstriyel alıcılara hizmet edecek kapasiteyi kullanıyorlar. Endüstriyel alıcılar daha sonra standart FR-4'e geçiyor. Sonuç: Kişisel koruyucu ekipman (PPE) olayı FR-4'ün öncesinde gerçekleşmiş olsa da, FR-4 teslim süreleri 2-3 haftadan 6-8 haftaya uzadı . Laminat pazarının hiçbir segmenti bundan muaf değil.
10. Orijinal Ekipman Üreticileri (OEM'ler) Tedarik Riskini Nasıl Azaltabilir?
2026 tedarik kılavuzu, 2020-2024'ten temel bir noktada farklılık gösteriyor: tahsisatın güvence altına alınması, fiyat pazarlığından daha önemli . Kota piyasasında, tedariki rezerve eden müşteri panoyu zamanında alır; en düşük teklifi kovalayan müşteri ise panoyu hiç alamayabilir.
- Her kart tipi için iki nitelikli üretici. Buradaki amaç müzakere gücü değil, tahsisat konusunda fazlalık yaratmaktır.
- 12-26 haftalık hareketli ortalama tahminler. 4-8 haftalık tahminleri, güvenilir uzun vadeli tahminlerle değiştirin. Tahsis, tahmin taahhüdüne göre verilir.
- Kurul tarafından ikinci CCL derecesine hak kazanmıştır. Megtron 6 kartlarında karşılaştırılabilir nitelikte ikinci bir malzeme (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE) bulunmalıdır; M7 kartlarında ise alternatif bir malzeme bulunmalıdır. Hibrit katmanlar (sadece kritik sinyal katmanlarında birinci sınıf malzeme) yapısal bir önlem niteliğindedir.
- Tasarım başına tedarik yoğunluğunu harita üzerinde gösterin. Tek bir özel laminat, tek bir folyo profili ve tek bir cam kalitesine bağlı olan bir levha, kaç üreticiden fiyat teklifi alınırsa alınsın, yoğun risk taşır.
- Endeksli fiyatlandırmayı kabul edin. Sabit fiyatlı yıllık anlaşmalar artık piyasa dalgalanmalarına dayanamıyor. Şeffaf bir bakır folyo ve CCL sınıfı ayarlama formülü, spot fiyat şoklarını yönetilebilir bir aralığa dönüştürüyor.
Tedarik örneği: Avrupa'da faaliyet gösteren ve 14 katmanlı Megtron 6 kartı kullanan bir telekomünikasyon OEM'i, Mart 2026'da birincil CCL tahsisini kaybetti. Tedarik ve mühendislik ekipleri, TUC Tachyon-100G'yi eşdeğer bir kalite olarak ön yeterlilik onayına tabi tutmuş, her iki üretici için de 18 aylık sürekli bir tahmin taahhüt etmiş ve kritik olmayan katmanlarda nitelikli orta kayıplı bir çekirdek kullanan hibrit bir yedek katman yapısı tanımlamıştı. Megtron 6 tahsisi kapandığında, üretim, yeniden tasarım yapılmadan ve sadece iki haftalık bir zaman gecikmesiyle nitelikli alternatif üzerinde devam etti.
Tasarım tarafındaki faktörler (malzeme boyutlandırması, hibrit katmanlama, panel kullanımı, DFM) PCB maliyetlerini düşürme kılavuzunda ele alınmıştır . 2026'da bunlar isteğe bağlı maliyet düşürme teknikleri değil; piyasaya sürülen bir kart ile sürülmeyen bir kart arasındaki farkı belirleyen unsurlardır.
11. PCB Malzeme Kıtlığı Hakkında Sıkça Sorulan Sorular
PCB malzeme kıtlığı 2026'da neden daha da kötüleşmeye devam ediyor?
Çünkü altı bağımsız darboğaz aynı anda devreye giriyor ve her biri diğerleri için bariz çözüm yollarını engelliyor. Bunlar arasında PPE reçinesi (%70'i en büyük kaynakta tedarik kesintisi), T-cam ve Q-cam (Nittobo'da T-cam'ın yaklaşık %90'ı, kapasite ekipmanlarının çok yıllık teslim süresi var), HVLP bakır folyo (Mitsui'de %90'ın üzerinde prim payı, AI talebi ön siparişle üretim yapıyor), tungsten karbür (%50'nin üzerinde 2024 baz seviyesinin üzerinde), elektronik sınıfı kimyasallar ve CCL tesis ekipmanının kendisi yer alıyor.
2026 yılında hangi PCB malzemelerinin tedarik süreleri en uzundur?
Epoksi reçine: 15 hafta (eskiden 3 haftaydı). Orta kayıplı / KKD bazlı laminatlar: değişken, tahsisat odaklı. M6/M7 düşük kayıplı CCL: 14-18 hafta. M8/M9 Q-cam: 20+ hafta, sadece tahsisat. Bazı CCL kaliteleri altı aylık kota sistemine tabidir. Standart FR-4, 2-3 haftadan 6-8 haftaya çıktı. CCL tesis ekipmanının kendisi: yaklaşık 2 yıl.
Ürün kıtlığı, gerçek teslimat programımı nasıl değiştirir?
Üretim, siparişiniz için doğru CCL sınıfı tahsis edildikten sonra başlar, sipariş verildiğinde değil. Eğer CCL tahsis aşamasındaysa, üretici bir tahsis sırası beklemek zorundadır ve bu da üretim süresini haftalarca uzatabilir. Onaylanmış bir fiyat teklifi, siparişiniz için CCL tahsisinin güvence altına alındığı anlamına gelir; onaylanmamış bir fiyat teklifi ise teslim süresinin geçici olduğu anlamına gelir.
Standart FR-4, 2026 kıtlıklarından etkilenecek mi?
Evet. Kişisel koruyucu ekipman/kişisel koruyucu malzeme kıtlığından kaynaklanan talep kayması, yüksek Tg'li FR-4'e ve oradan da standart FR-4'e yöneldi ve her seviyede kapasiteyi tüketti. Standart FR-4 teslim süreleri 2-3 haftadan 6-8 haftaya uzadı . Epoksi reçine teslim süresi ise 3 haftadan 15 haftaya çıktı.
Kişisel koruyucu ekipman (PPE) reçinesinin neden olduğu bozulma nedir ve ne kadar sürer?
Nisan 2026 başlarında dünyanın en büyük tek kişisel koruyucu ekipman (PPE) reçine kaynağında yaşanan üretim aksaması, etkin arzı önemli ölçüde azalttı. Geriye kalan üreticiler (Asahi Kasei, MGC, Romira) toplu olarak bu %70'lik açığı aylar içinde kapatamayacak. Sektör analizi, toparlanmanın 6-9 ay içinde, 2026'nın 4. çeyreği ile 2027'nin 1. çeyreğinde gerçekleşeceğini öngörüyor.

Önerilen Mesajlar

TMM PCB Üretimi
İçindekiler Tablosu TMM PCB Üretimi RF ve... için Kapsam

RT duroid 6002 PCB Alıntı ve Yığınlama
Bu sayfa, alıntı ve sıralama tanımlama görevinden sorumludur...

TMM6 Filtre PCB Üretimi
İçindekiler: Mikrodalga Filtre Tasarımcıları Neden... Kullanıyor?

Taconic RF 35 ve RO4350B PCB karşılaştırması
İçindekiler RF-35 ve RO4350B Karşılaştırması Tedarik ve...
PCB'ler için fiyat teklifi nasıl alınır
Sizin için DFM/DFA analizi yapalım ve size bir raporla geri dönelim. Dosyalarınızı web sitemiz üzerinden güvenli bir şekilde yükleyebilirsiniz. Size fiyat teklifi verebilmemiz için aşağıdaki bilgilere ihtiyacımız var:
-
- Gerber, ODB++ veya .pcb, spec.
- Montaj gerekiyorsa BOM listesi
- Adet
- Dönüş zamanı
PCBA hizmetleri için lütfen BOM'unuzu (Malzeme Listesi) ve herhangi bir özel montaj talimatını sağlayın. Ayrıca, tasarımlarınızı üretilebilirlik ve montaj için optimize etmek ve sorunsuz bir üretim süreci sağlamak için DFM/DFA analizi de sunuyoruz.