
PCB materialen eskasia 2026an
2026an PCB materialen gabeziak ez dira gabezia bakarra. Sei oztopo gainjarri dira PPE/PPO erretxinaren, CTE baxuko beira-zuntzezko oihalaren, HVLP kobrezko xaflaren, tungsteno karburozko zulagailuen, kimika elektronikoaren eta CCL lantegiko ekipamenduaren beraren artean. Bakoitzak kausa desberdina du, ekoizlearen kontzentrazio desberdina eta berreskuratze-epe desberdina, eta bakoitzak besteentzako konponbide agerikoa eragozten du. Ondorio konbinatuaren ondorioz, industria osoko epeak nabarmen luzatu dira, eta Kingboard, Shengyi, MGC, Resonac, EMC eta TUC bezalako CCL fabrikatzaileek esleipenetan oinarritutako hornidurara aldatu dira.
Gida honek arazo bakoitza aztertzen du, benetako materialen ekoizleekin, edukiera-zenbakiekin eta hedapen-egutegiekin. Prezioen testuingurua PCBren prezioen igoeraren analisian dago , materialen ekonomia PCBren lehengaien kostuen gidan , IAren eskariaren aldea IA zerbitzariaren PCBren eskariaren analisian , eta diseinu eta erosketa erantzunak PCBren kostuak murrizteko gidan.
1. Sei oztopo, sei berreskuratze-epe desberdin
Jarraian agertzen diren sei oztopo bakoitzak bere bultzatzailea eta edukiera-hedapenaren kronograma ditu. Gainjarri egiten dira: PPE eskasiak eskaria FR-4 Tg altuko eskariara bultzatzen duenean, FR-4 edukierak lekuz aldatutako eskaria xurgatzen du eta FR-4 estandarraren epeak luzatzen dira. AI bezeroek HVLP paperaren edukiera guztiz erreserbatzen dutenean, ED paperaren edukiera estandarra ere murrizten da, lerro berdinak maila desberdinen artean malgutu daitezkeelako. Sistema nahikoa elkarri lotuta dago, ezen oztopo bat konpontzeak ez baititu besteak askatzen.
| Botila-lepoa | Eragin | Ekoizleen Kontzentrazioa | Berreskuratze errealista |
|---|---|---|---|
| 1. EPI / PPO erretxina | Ekoizpen-etenaldia iturririk handienean. | Hornitzaile bakar batengandik %70 inguru. | 6-9 hilabete (2026ko 2. seihilekoa – 2027ko 1. seihilekoa). |
| 2. T-glass eta Q-glass | AI eskaria + IC substratuen lehia. | Nittobo ~%90 T-beira. | 2027-2028 (ahalmenaren hedapena). |
| 3. HVLP / HVLP5 kobrezko xafla | AI eskaeraren aurre-erreserbaren irteera. | Mitsui Kinzoku > %90eko prima. | Egiturazkoa; sendoa 2027+ arte. |
| 4. Wolframio karburozko zulagailuak | Wolframoaren merkatuaren birprezioa 2025-2026. | Goiko ibaian kontzentratuta. | Goiko solairua 2030era arte. |
| 5. Kimika elektroniko maila | Azido sulfurikoa eta lehengaien estutzea. | Eskualdeko hornitzaileak, hainbat hornitzaile. | Gutxienez 2026ra arte. |
| 6. CCL lantegiko ekipamendua | Hedapen-eskaria erreminta-egileen ekoizpena baino handiagoa da. | Japoniar/alemaniar tresna-egileen multzo txikia. | Ekipamenduen entrega-epea ~ 2 urte. |
Zergatik handitu dira hainbeste PCBen entrega-epeak 2026an->
Izan ere, fabrikazioa orain zure eskaerari CCL kalifikazio zuzena esleitu ondoren bakarrik hasten da, ez eskaera-agindua egiten denean. CCL kalifikazio hori eraikitzeko beharrezkoak diren erretxina, kobrezko papera eta beira-oihalak baieztatu ondoren bakarrik esleitzen da. FR-4 estandarren entrega-epeak 2-3 astetik 6-8 astera aldatu dira . M6/M7 galera txikiko taulak 4-6 astetik 14-18 astera aldatu dira . M8/M9 Q-glass 20+ astetan esleitzen da soilik. 2026ko entrega-epea kuota-sistema batean materiala ziurtatzeko zenbat denbora behar den neurtzen du, ez fabrikatzailea zenbat lanpetuta dagoen.
2. PPE/PPO erretxina: Munduko horniduraren % 70eko iturri bakarra
2026ko material bakarreko gertakari ondoriorik handiena PPE (polifenileno eter) erretxinaren horniduran izandako etena izan zen. PPE —PPO (polifenileno oxidoa) ere deitua— goi-mailako elektronikak behar dituen galera ertaineko eta galera baxuko laminatu sistemen erretxina-bizkarrezurra da, besteak beste, Panasonic Megtron 6/7 , Isola I-Speed eta 5G azpiegituretan, AI zerbitzarietan, automobilgintzako radarrean eta abiadura handiko sarean erabiltzen diren M4-M7 CCL kalifikazio gehienak.
Ekoizleen paisaia oso kontzentratua dago:
- SABIC — historikoki EPI erretxina purutasun handiko hornitzaile global handiena. Mundu mailako EPI erretxina purutasun handiko horniduraren % 70 inguru SABIC instalazio bakar batetik etorri da.
- Asahi Kasei (旭化成, Japonia) — EPE erretxina ekoizten du eskala txikiagoan.
- Mitsubishi Gas Chemical (MGC, Japonia) — EPIak ekoizten ditu bere BT eta CCL eragiketekin batera.
- Romira (Alemania) — ingeniaritza aplikazioetarako EPI konposatzaile espezializatua.
2026ko apirilaren hasieran EPI iturri bakar handienean izandako ekoizpen-etenaldiak nabarmen murriztu zuen munduko hornidura eraginkorra. Beste ekoizleek ezin dute kolektiboki % 70eko hutsunea azkar ordezkatu. Industriaren analisiaren arabera, susperraldia 6-9 hilabeteko epean aurreikusten da. Laminatuen merkatuan zehar hedapen-efektua larria izan da: galera ertaineko erosleek, Megtron 6 lortu ezin izan dutenek, Tg handiko epoxi laminatuetara aldatu dira aldi baterako ordezko gisa, normalean FR-4 estandarrari balioko liokeen epoxi-ahalmena xurgatuz.
Hedapen efektua: EPI eskasia ez da EPIetan oinarritutako laminatuetan amaitzen. Galera ertaineko erosleek ezin dutenez Megtron 6 edo I-Speed lortu, eskaerak Tg handiko FR-4ra aldatzen dituzte aldi baterako ordezko gisa. Horrek Tg handiko FR-4 edukiera xurgatzen du, normalean industria eta automobilgintza erosleei zerbitzatuko liekeena, eta gero FR-4 estandarrera aldatzen dira. Emaitza: epoxi erretxinaren entrega-epeak 3 astetik 15 astera luzatu ziren gutxi gorabehera , eta FR-4 estandarraren entrega-epeak 6-8 astera igo ziren, EPIk zuzenean parte hartu ez arren.
Ba al dago EPI hornidura iturririk handiena ordezkatzeko modurik->
Ez behar den eskalan. Munduko gainerako EPI ekoizleek (Asahi Kasei, MGC, Romira) eskala askoz txikiagoan jarduten dute eta ezin dute, kolektiboki, % 70eko hornidura-hutsune bat urtebetean ordezkatu. Laminatu-ekoizleek dauden EPI inbentarioaren bidez kudeatzen ari dira, laminatu-orriak ahalbidetzen duen kasuetan erretxina-kimika alternatiboak kalifikatuz, eta diseinu batzuk aldi baterako kalitate handiagoko edo lodiagoko pilaketetan berriro diseinatu behar direla onartzen dute.
3. T-Glass eta Q-Glass: Nittoboren %90eko posizioa
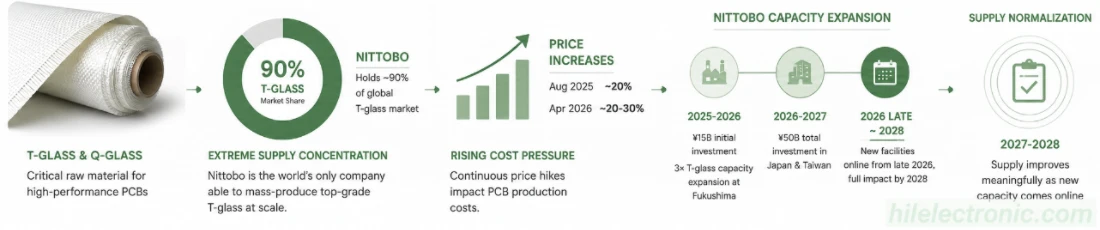
Oztopo iraunkorrena —berreskuratze-epe luzeena duena— kalitate elektronikoko beira-zuntz fineko ehuna da. Hornikuntzaren kontzentrazioa PCB material kategoria guztien artean muturrekoena da: Nittobok (Nitto Boseki / 日東紡, Tokioko Burtsa 3110) T-beira merkatu globalaren % 90 inguru eta NE-beiraren % 60-70 ditu TrendForce industria-analisiaren arabera. Nittobo da munduko enpresa bakarra kalitate goreneko T-beira eskala handian modu egonkorrean ekoizteko gai dena.
Nittoboren prezioen eta edukieraren ekintzak 2025-2026an ondo dokumentatuta daude:
- Abuztua 2025: % 20 inguruko prezioen igoera beira-zuntzezko produktu-lerro osoan.
- Apirila 2026: % 20-30eko igoera gehigarria gutxi gorabehera.
- Hasierako gaitasun-inbertsioa: Gutxi gorabehera 15 milioi JPY (~96-102 milioi dolar) Fukushimako 3× T-glass edukiera handitzeko. Instalazio berriak 2026 amaieran martxan jartzea aurreikusten da, eta 2028rako eragin osoa izango dute.
- Inbertsio zabaldua: Guztirako inbertsioa gutxi gorabehera 50 mila milioi JPY 2026-2027 bitartean Japonian eta Taiwanen ekoizpen-ahalmenerako.
- Nan Ya lankidetza (2025eko azaroa): Nan Ya Plastics-ek (Formosa Plastics Group) ekoiztuko du Nittobok merkatu globalean hornitzen dituen beira-zuntzezko ehun berezien % 20 2027rakoNittobok Nan Yari epe luzerako beira-hari hornidura egonkorra emango dio Nan Ya-ren bigarren belaunaldiko Dk baxuko NER beirarako.
- Hurrengo belaunaldiko T-glass (2028): Nittobok T-glass hobetu bat planifikatzen du, hedapen termikoaren koefizientea % 30 inguru hobetuta duena (~2.8 ppm-tik ~2.0 ppm-ra).
- Baotek filial (5340 TT / 健榮工業): Nittoboren Taiwango filialak gaur egun goi-mailako NE-beira ekoizten du Nittobo beira-hari erabiliz, 500 labeko edukierarekin.
T-glass kilogramoko 100 dolar ingurura igo da , eskaerak hurrengo urteko bigarren hiruhilekoan atzeratuta geratu direlarik. Ekoizle alternatiboak hazten ari dira, baina txikiagoak izaten jarraitzen dute:
| Beira Kalitatea | urtean erabilia | Nittobotik Haratagoko Hornitzaileak |
|---|---|---|
| NE-beira / Dk1 baxua | M4-M6 galera ertaineko CCL. | Asahi Kasei, Taiwan Glass, Fulltech Fiber Glass, Taishan Fiber Glass, Hong Ho. |
| T-beira / CTE baxua | M6-M7 galera txikiko ABF/BT substratuak. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — produktuak balioztatuta. |
| Q-glass / Low-Dk3 | M9 klaseko CCL AI erdiko planorako. | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Bi faktore estruktural bihurtzen dute beiraren eskasia iraunkorra. Lehenik eta behin, beira elektronikoaren gaitasuna handitzeak zehaztasun handiko marrazketa-ekipoak behar ditu, eta horiek berak urte anitzeko epeak dituzte. Bigarrenik, ehun berak IC substratuen fabrikazioa ere elikatzen du (GPU eta HBM paketeetarako ABF eta beira-nukleoko substratuak), beraz, PCBak orain erdieroaleen ontzien hornikuntza-kateekin lehiatzen ari dira oihal-erroilu berdinengatik.
Txinako beira-oihal elektronikoen ekoizleek ere prezioak igotzen ari dira, eskaria gaitasuna gainditzen duelako. Industriaren txostenen arabera, Txinako oihal-ekoizleek lau prezio-igoera jarraian argitaratu zituzten 2025eko urrian eta abenduan eta 2026ko urtarrilean eta otsailean , 2025eko igoera metatuak % 50etik gorakoak izanik eta hileko % 10-15eko igoerak 2026an jarraituko dutela aurreikusten baita.
Noiz normalizatuko dira T-glass eta Q-glass hornidura->
Ez 2027-2028 baino lehen, zentzurik gabe. Nittoboren Fukushimako 3× hedapena 2026aren amaieran hasiko da martxan, eta 2028an izango du eragin osoa. Nan Ya-ren % 20ko lankidetza-ekoizpenak 2027rako lortuko du eskala. Q-glass ekoizleek (Shin-Etsu, Glotech, Feilihua eta beste batzuk) kuota handitzen ari dira, baina ekoizpen absolutua txikia izaten jarraitzen du IAren eskariaren aldean. Ordura arte, ordainketa handiena duten aplikazioek lortzen dute lehenengo esleipena, eta beste PCB aplikazioek atzean geratzen dira.
4. HVLP kobrezko papera: Mitsui % 90+ Premium Share-n
Kobrezko xafla estandarraren prezioak metalarekin batera igo ziren: Mitsui Kinzoku +% 12, Mitsubishi Gas Chemical +% 30 erretxinaz estalitako xaflan, biak 2026ko apiriletik aurrera indarrean. Baina xafla berezien kalitateek beren gabezia larriagoa dute. Mitsui Kinzokuk (Mitsui Mining & Smelting / 三井金属) zirkuitu premium-kobrezko xaflaren munduko merkatuaren % 90 baino gehiago du , 56G, 112G eta 224G seinaleztapeneko AI zerbitzarien kanaletarako beharrezkoa den HVLP klaseko xafla barne.
Kobrezko xafla premium-aren ekoizleen paisaia:
| Kobrezko xafla ekoizlea | Egoitza | Kargua |
|---|---|---|
| Mitsui Kinzoku / Mitsui Mining & Smelting | Japonian | % 90+ kalitate handiko xafla; MicroThin liderra; 3SAP-Ultra (Rz <0.5 μm) 2026ko otsailean merkaturatua. |
| JX Nippon Meatzaritza eta Metalak | Japonian | Goi-mailako papera, IC substratuaren hornidura. |
| Furukawa Electric (古河電気) | Japonian | VLP, HVLP xafla; <5 μm-ko xafla-lerro meheetan inbertitzea. |
| Iljin Materialak | Hego Korea | RTF, LP, VLP xafla CCLrako. |
| Zirkuitu-xafla | Luxenburgoko | Europako merkaturako paper berezia. |
| Garapen koteknologikoa | Taiwan | HVLP4 masa-ekoizpenerako gaitasuna. |
| LCY Taldea | Taiwan | HVLP4/HVLP5 gainazaleko zimurtasunarekin <0.4 μm. |
| Jiangxi Copper / Defu Teknologia | Txina | HVLP5 ekoizpenaren eskalatzea. |
| Fukuda metalezko papera eta hautsa | Japonian | HVLP espezializatua elektronika malgurako. |
| Kingboard Kimika | Hong Kong / Txina | Bertikalki integratutako xafla estandarra. |
MLB (geruza anitzeko plaka) zirkuituetako kobrezko paperaren merkatua 2025ean 15,000 tona ingurutik 2028rako 31,000 tona eta 2030erako 54,000 tona haziko dela aurreikusten da . Zirkuituetako kobrezko paperaren fabrikatzaileentzat, 2026ko eskaerek instalatutako ahalmena gainditu dute dagoeneko. AI zerbitzari eta sare ekipamenduetarako goi-mailako MLB zirkuitu paperaren ASP bateriaren kobrezko papera eta helburu orokorreko plaka nagusiko substratu papera baino 3 aldiz handiagoa da; erdieroaleen ontziratze substratu papera helburu orokorreko kobrezko paper estandarra baino 10 aldiz handiagoa da.
HVLP segmentuak, bereziki, hazkunde estrukturala du. QYResearch-en industria-analisiaren arabera, HVLP kobrezko xaflaren merkatu globala % 18.3ko hazkunde-tasa metatuarekin hazten ari da gutxi gorabehera . Asia-Pazifikoa da nagusi, 2025ean % 52.3ko diru-sarreren kuotarekin (~ 941 milioi dolar) , Japonia lider teknologiko gisa duela. Industria-analisiaren arabera, HVLP4 hileko hornidura-hutsunearen proiekzioa 500,000-600,000 kilogramo hilean izango da 2026ko erdialdetik aurrera ; hau da, Co-tech, LCY, Jiangxi Copper eta beste batzuk gora egiten ari diren arren, ezin izango da eskaria ase.
VLP paperak HVLP ordezka dezake kostuak eta epeak aurrezteko->
Galera-aurrekontua berriro kalkulatu ondoren bakarrik. VLP (~3 μm) eta HVLP (<2 μm) arteko zimurtasun-aldeak % 5-8 gutxiagoko txertatze-galera dakar 10 GHz-tik gora — batzuetan 3 dB 10 hazbeteko traza batean. Zure kanal-aurrekontuak galera gehigarria xurgatu badezake xafla espezifikorako zimurtasun-ereduarekin berriro simulatu ondoren, ordezkapena erreala da. Aurrekontua dagoeneko estua bada, xafla-profilak funtsezko lana egiten ari da eta ezin da mailaz jaitsi kanala galdu gabe.
5. Wolframio karburoa zulagailuetarako
PCB zulaketa mekanikoak tungsteno karburozko mikrozulagailuak erabiltzen ditu, eta tungsteno merkatuak inflexio-puntu estruktural bat lortu zuen 2025-2026an. Tungsteno karburoaren prezioak aurreko oinarrizko mailak baino sei aldiz handiagoak izan ziren gutxi gorabehera . Industriako analistek aurreikusi dute 2026-2030 2026ko tungsteno karburoaren batez besteko prezioak 450-500 dolar artekoak izango direla 10 kilogramo bakoitzeko — aldaketa estruktural bat, ez aldi baterako igoera bat.
PCB zulagailuen fabrikatzaile nagusiek erantzun dute:
- Topoint Technology (尖點科技, Taiwan) 2026ko lehen hiruhilekoan bigarren 2026ko prezioen igoera iragarri zuen, goi-mailako estalitako zulagailuen erabilera % 90etik gorakoa izanik, baina hornidurak oraindik ez du eskaria asetzeko gai izan. Topoint-ek lankidetza estrategikoko akordio bat sinatu zuen Zhen Ding Teknologia 2025eko abenduan AI zerbitzaria eta IC substratua PCB zulatzeko. 2026ko maiatzean, Topointek igo zuen 600 milioi NT$ (~19.1 milioi USD) bonu bihurgarrien bidez, PCB fabrikatzaile nagusiak inbertitzaile estrategiko gisa ekarriz. Topoint helburuak % 55eko salmenta-kuota 2026an goi-mailako estalitako zulagailuetan.
- Union Tool (ユニオンツール, Japonia) — PCB mikrozulagailuen munduko teknologia liderra — prezioak egokitu ditu tungsteno karburoaren lehengaien kostuarekin bat etorriz.
- Zhongwu High-Tech (中钨高新, Txina, 000657.SZ) nanodiamantez estalitako mikrozulagailu bat merkaturatu zuen bereziki M9 mailako Q-beira substratuak140 milioi unitateko mikrozulagailuen edukiera handitzeak ekoizpen osoa lortu zuen 2026ko martxoan, eta beste 130 milioi unitateko hedapen bat ere martxan dago, gehi 63 milioi ebaketa-erreminta miniaturazko luzera handiko eta zehaztasun handikoak. Eskaeren zorroa guztiz erreserbatuta dagoela jakinarazi da.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision eta Xinrui Shares (688257.SH) — merkatuaren beheko eta erdiko aldean edukiera gehigarriaren igoera.
Q-glass substratuekin dituzten 44 eta 78 geruzako AI zerbitzari PCBetarako, zulagailuen kontsumigarrien kostuak 5-8 aldiz handiagoak dira estandarren mailan . Q-glass, bereziki, gogorragoa eta urratzaileagoa da E-glass estandarra baino, eta nanodiamantez estalitako mikrozulagailuak behar ditu, konbentzionalen multiplo garestiak eta ebaketa-ertz bakoitzeko bizitza erabilgarri laburragoa dutenak.
Zergatik da tungsteno karburoa 2026-2030eko arazoa, eta ez aldi baterako gorakada bat->
Wolframioaren azpiko hornidura-katea funtsean berriz prezioa igo delako. Txinako hornidura-politika normalizatu eta AEBetan, Europan eta beste eskualde batzuetan pixkanaka edukiera-gehikuntzak egin direnez, Txinatik kanpoko edukiera osoa munduko horniduraren % 20tik behera dago oraindik. Wolframio birziklatuak osagarri gehigarria ematen du, baina wolframio karburoaren prezioaren muga estrukturalki igo da. 2030era arte 10 kg bakoitzeko 450-500 dolar arteko tartea espero da normaltasun berria.

6. Kimika Elektronikoa: Azidoa, Xaflatzea, Fotoerresistentzia
"Prozesuko kimika" sarrerak —azido sulfurikoa, kobre sulfatoa, grabatzeko kimika, fotoerresistentea, soldadura maskaren tinta, plaka bainu formulazioak— erraz ahaztu daitezke, baina guztiak estutu egin dira 2026an.
Kalitate elektronikoko azido sulfurikoa eta lehengaiak. Kobrezko estaldura-kimikan, gainazalen prestaketan eta bide-hormen prestaketan erabiltzen da. Azido sulfurikoaren merkatu zabalagoa presiopean egon da 2026ra arte, eskaintza murriztu egin baita, eta horrek presioa eragin du maila elektronikoko kimikaren prezioetan mundu mailan.
Soldadura-maskararen tinta (LPSM). Ekoizle talde txiki batek menderatzen du. QYResearch-en industria-datuen arabera, Taiyo Ink-ek (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials eta Resonac-ek elkarrekin soldadura-maskararen tinta-merkatuaren munduko % 72 inguru dute, Taiyo lider argi eta garbi izanik. Soldadura-maskara bereziek (halogenorik gabekoak, Tg handikoak, mateak, LED mailako islatzaile zuriak) guztiek prezio premium bat dute.
Film lehorreko fotoerresistentea. Barne-geruzen zirkuituen ezaugarriak patroiatzeko erabiltzen da. QYResearch industriaren datuen arabera, sei ekoizle nagusiek PCB film lehorreko fotoerresistenteen merkatu globalaren % 67 inguru dute : Asahi Kasei (旭化成, SunFort™ film lehorren lerroa Suzhoun eta Changshun ekoizten duena), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Beste jokalari batzuk DuPont, Qnity, Hunan Chuyuan eta Hangzhou First Applied Material dira. Japoniak film lehorren ekoizpen globalaren % 55 baino gehiago hartzen du gutxi gorabehera ; Asia-Pazifikoak merkatu globalaren % 73 inguru.
Estaldura-bainuen kimika. Formulazio-hornitzaile nagusiek —MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) — bainu-kimika jabedunak formulatzen dituzte kobrezko estaldurarako, nikel elektrolitikorako, urrea/zilarra murgiltzeko eta antzeko prozesuetarako. Prezioak aldatu egin dira sarrera-kimikaren kostuekin batera.
| Kimika Kategoria | Merkatuaren Kontzentrazioa | Hornitzaile nagusiak |
|---|---|---|
| Soldadura-maskara tinta (LPSM) | Hiru onenek %72 inguru | Taiyo Ink, Rongda, Guangxin, Resonac. |
| Film lehorreko fotoerresistentea | Sei onenen artean %67 inguru | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Gainazalaren akabera-kimika | Lauren artean kontzentratuta. | Atotech, Rohm eta Haas, Uyemura, MacDermid Alpha. |
| Kobrezko estaldura kimika | Kontzentratua | MacDermid Alpha, Atotech, Uyemura. |
| Grabatzaileak (kloruro kuprikoa/burdina) | Eskualdeko | Asiako eta Mendebaldeko hainbat hornitzaile. |
7. CCL Lantegiko Ekipamendua: Bi Urteko Epeak
Seigarren oztopoak azaltzen du zergatik ez diren besteak azkar konponduko. 2026ko CCL eskasiari ematen zaion erantzun nabaria CCL fabrikatzaileek gaitasun berrian inbertitzea da, eta hala egiten ari dira, hamarkada bat baino gehiagotan ikusi ez den eskalan. Shengyi Technology-k % 108-121eko diru-sarreren hazkundea eta % 476-519ko irabazi garbiaren hazkundea jakinarazi zituen 2025eko lehen bederatzi hilabeteetan, prezioen ahalmena eta eskaria adieraziz. EMC eta TUC oldarkorki ari dira ekoizpena handitzen. Kingboard, Nan Ya, Doosan eta Iteq guztiak hedatzen ari dira.
Baina CCLren hedapenak ekipamendu eskasia eragin du, zehaztasun handiko laminazio eta inpregnazio ekipamenduen entrega-epeak bi urtera arte luzatzen baitira. Tresna-egileek (gehienak japoniar eta alemaniar enpresa multzo txiki bat) ezin dituzte lerro berriak behar bezain azkar entregatu. Muga bera aplikatzen da honako hauei:
- Beira-zuntz marrazketa ekipoak (T-beira eta Q-beira edukiera-hedapena mugatzen du).
- Kobrezko xafla elektrodeposizio-errotak (HVLP eta HVLP5 edukiera mugatzen du).
- Erretxina polimerizazio plantak (EPI eta erretxina berezien ekoizpena mugatzen du).
- Laminazio-prentsak eta inpregnazio-lerroak (CCLren ekoizpena mugatzen du).
CCL katearen goiko aldean urrats guztiak gaitasun mugatuak dira gaur egun, eta urrats bakoitzak urte anitzeko epeak dituen ekipamendu espezializatua behar du. Gaitasuna gehitzea ekipamendu fisikoaren eskuragarritasunaren araberakoa da, ez kapitalaren edo inbertitzeko borondatearen araberakoa.
Noiz normalizatuko da CCL hornidura->
Errealistak izanik, ez 2027 amaiera baino lehen kalitate estandarrentzat eta 2028 M7+ kalitate berezietarako. 2025-2026an egindako edukiera iragarpenek ez dute materialik ekoitziko laminazio-lerroak, marrazketa-ekipoak eta erretxina-erreaktoreak entregatu eta martxan jarri arte. Behin-behineko ikuspegia esleipen-sistemaren bidez kudeatzea, kalitate alternatiboak kalifikatzea eta materialen esleipena erosketa-aktibo estrategiko gisa tratatzea da.
8. Zer esan nahi du esleipen sistemak ordutegiarentzat
2026ko martxoaren amaieratik aurrera, CCL hornitzaile nagusiek —Kingboard, Shengyi, MGC, Resonac, EMC, TUC, Doosan— esleipenetan oinarritutako hornidurara aldatu dira. Bezero bakoitzari hileko tona finko bat esleitzen zaio kalitate espezifikoetan, erosketa-bolumen historikoetan eta etorkizuneko aurreikuspenetan oinarrituta. Bezero berriei edo bat-bateko bolumen-igoerak eskatzen dituzten bezeroei uko egiten zaie edo prezio altuan aipatzen zaie materiala eskuragarri badago. CCL fabrikatzaile batzuek debekatu egin dituzte eskaera-aldaketak; behin kuota-tarte bat konprometituta dagoenean, ezin da kalitatea eta kantitatea aldatu.
PCB fabrikatzaile batentzat eta bere OEM bezeroarentzat, honek hiru gauza praktiko esan nahi du:
- Aurrekontua ez da jada entrega-promesa bat esleipenaren baieztapenik gabe. Fabrikatzaileen aurrekontuek orain 2024an ez zituzten "materialaren egoera berretsi behar da" klausulak izaten dituzte. Aurrekontu berretsi batek esan nahi du CCL ekoizleak kalitatea eta tona esleitu dizkiola fabrikatzaile horri eskaera zehatz horretarako.
- Iragarpenaren sinesgarritasunak esleipen-kuota bultzatzen du. 12-26 asteko iragarpen jarraituak ematen eta horiek betetzen dituzten bezeroek esleipen hobea jasotzen dute erosle puntualek baino.
- Eskaera aldaketak garestiak edo ezinezkoak dira. Behin esleitu ondoren, maila eta kantitatea blokeatuta geratzen dira. CCL maila programaren erdian aldatzeak esleipen-zirkulua erabat galtzea ekar dezake.
9. Zein industria dira lehenengo eta gogorren kaltetuak
2026ko eskasiak modu irregularrean eragiten die industriei. CCL kalitate premium erabiltzen duten industriek lehenengo eta larrien sentitzen dute; FR-4 estandarra erabiltzen duten industriek geroago sentitzen dute, baina ezinbestean, lekualdatutako eskariak FR-4 edukiera xurgatzen baitu.
| Industria | CCL Kalifikazio Tipikoa | Arrisku materiala | Lehen mailako murrizketa |
|---|---|---|---|
| AI hardwarea / hipereskala | M7 / M8 / M9 Q-beira | Oso altua | Q-glass + HVLP5 esleipena. |
| Abiadura handiko sareak / telekomunikazioak | M6 (Megtron 6, I-Speed) | Oso altua | EPI eskasia (zuzena). |
| 5G azpiegitura | PPO oinarritutako galera ertaina | High | EPI erretxina eskasia. |
| Automobilgintzako radarra (77 GHz) | PTFE / hidrokarburoa | Ertaina-Altua | Erretxina eta beira bereziak. |
| Industria-kontrola / potentzia | Goi-Tg FR-4 | Mugatzea | PPOtik desplazatutako eskaria. |
| Kontsumorako elektronika | FR-4 estandarra | Mugatzea | FR-4k eskaera gehigarria xurgatzen du. |
| RF / aeroespazioko defentsa | PTFE laminatu motako galera txikiko espezialitatea | Mugatzea | Hornidura berezia, IA gainjartze txikiagoa. |
Zergatik eragiten dio FR-4ari EPI eskasia kalitate handikoen aurreko mailan badago->
Eskaria kalitate guztietarako trukagarria baita. Megtron 6 lortu ezin duten erosle ertainek Tg handiko FR-4ra aldatzen ari dira eskaerak aldi baterako ordezko gisa, normalean industria-erosleei zerbitzatuko liekeen ahalmena xurgatuz. Ondoren, industria-erosleek FR-4 estandarrera aldatzen dute. Emaitza: PPE gertaera FR-4aren aurreko fasean egon arren, FR-4ren entrega-epeak 2-3 astetik 6-8 astera luzatu dira . Laminatuen merkatuaren segmenturik ez dago isolatuta.
10. Nola murriztu dezaketen OEMek horniduraren esposizioa
2026ko erosketa-gidalerroa 2020-2024koarekin alderatuta desberdina da oinarrizko modu batean: esleipena ziurtatzea prezioa negoziatzea baino garrantzitsuagoa da . Kuota-merkatu batean, hornidura erreserbatu duen bezeroak garaiz jasotzen du taula; aurrekonturik baxuena bilatzen duen bezeroak, agian, ez du taularik lortuko.
- Bi fabrikatzaile kualifikatu taula mota bakoitzeko. Kontua esleipenean erredundantzia da, ez negoziazio-palanka.
- 12-26 asteko iragarpen jarraituak. Ordeztu 4-8 asteko iragarpenak epe luzeko iragarpen sinesgarriekin. Esleipena iragarpen-konpromisoaren arabera ematen da.
- Bigarren CCL kalifikazio kualifikatua taula bakoitzeko. Megtron 6 plakek bigarren material kualifikatu antzeko bat izan beharko lukete (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE); M7 plakek alternatiba bat izan beharko lukete. Metaketa hibridoak (maila gorenekoak seinale geruza kritikoetan bakarrik) egiturazko babes bat dira.
- Diseinu bakoitzeko hornidura-kontzentrazioa mapatzea. Laminatu espezializatu bakar baten, xafla-profil bakar baten eta beira-maila bakar baten mende dagoen taula batek arrisku kontzentratua dakar, zenbat fabrikatzailek aipatzen duten kontuan hartu gabe.
- Onartu prezio indexatua. Urteko prezio finkoko akordioek ez dute jada hegazkortasunari eusten. Kobrezko paper garden eta CCL mailako doikuntza-formula batek spot shocks kudeatutako tarte bihurtzen ditu.
Erosketa adibidea: 14 geruzako Megtron 6 plaka errepikakor bat erabiltzen zuen Europako telekomunikazio-enpresa batek bere CCL esleipen nagusia galdu zuen 2026ko martxoan. Erosketa eta ingeniaritza taldeek TUC Tachyon-100G aurrez kalifikatu zuten baliokidetasun gisa, 18 hilabeteko iragarpen birmoldagarria egin zuten bi fabrikatzaileentzat, eta ordezko hibrido bat definitu zuten geruza ez-kritikoetan galera ertaineko nukleo kualifikatu bat erabiliz. Megtron 6 esleipena itxi zenean, ekoizpena alternatiba kualifikatuan jarraitu zuen birdiseinurik gabe eta bi asteko atzerapenarekin soilik.
Diseinu-aldeko palankak (materialen tamaina egokia, pilaketa hibridoak, panelen erabilera, DFM) PCB kostuak murrizteko gidan jorratzen dira . 2026an, hauek ez dira kostuak murrizteko teknikak aukerakoak — bidaltzen den plaka baten eta bidaltzen ez den plaka baten arteko aldea dira.
11. PCB materialen eskasiari buruzko maiz egiten diren galderak
Zergatik okerrera egiten dute PCB materialen eskasiak 2026an?
Sei oztopo independente aldi berean gertatzen direlako eta bakoitzak besteentzako konponbide agerikoa eragozten duelako. PPE erretxina (hornikuntzaren % 70 lineaz kanpo dago iturri handienean), T-glass eta Q-glass (Nittobo ~ % 90eko T-glass-ean, edukiera-ekipoak urte anitzeko epean), HVLP kobrezko xafla (Mitsui % 90+ premium kuota, AI eskaeraren aurre-erreserbako irteera), tungsteno karburoa (2024ko oinarrizko mailaren % 50+ gainetik), maila elektronikoko kimika eta CCL lantegiko ekipamendua bera.
Zein PCB materialek izan dituzte entrega-epe luzeenak 2026an?
Epoxi erretxina: 15 aste (lehen 3). Galera ertaineko / PPE oinarritutako laminatuak: aldakorra, esleipenaren araberakoa. M6/M7 galera txikiko CCL: 14-18 aste. M8/M9 Q-glass: 20+ aste, esleipena soilik. CCL kalifikazio batzuk sei hilabeteko kuota sistema batean daude. FR-4 estandarra 2-3 astetik 6-8 astera aldatu da. CCL lantegiko ekipamendua bera: gutxi gorabehera 2 urte.
Nola aldatzen dute gabeziak nire benetako entrega-egutegia
Fabrikazioa eskaerari CCL kalifikazio zuzena esleitu ondoren bakarrik hasten da, ez eskaera-agiria egiten denean. CCL esleipen prozesuan badago, fabrikatzaileak esleipen-zirkuitu baten zain egon behar du, eta horrek ekoizpen-leihoa asteak luzatu dezake. Aurrekontu baieztatu batek esan nahi du eskaerarako CCL esleipena ziurtatuta dagoela; aurrekontu baieztatu gabe batek esan nahi du entrega-epea behin-behinekoa dela.
FR-4 estandarra 2026ko gabeziaren eraginpean al dago?
Bai. EPI/PPO eskasiak eragindako eskaria Tg altuko FR-4ra aldatu da eta aurrera FR-4 estandarrera, maila guztietan ahalmena xurgatuz. FR-4 estandarraren epeak 2-3 astetik 6-8 astera luzatu dira . Epoxi erretxinaren epea 3 astetik 15 astera jaitsi da.
Zer da PPE erretxinazko etena eta zenbat iraungo du?
2026ko apirilaren hasieran munduko PPE erretxina iturri handienean izandako ekoizpen etenaldiak nabarmen murriztu zuen hornidura eraginkorra. Gainerako ekoizleek (Asahi Kasei, MGC, Romira) ezin dute elkarrekin % 70eko hutsunea bete hilabeteetan. Industriaren analisiak 6-9 hilabeteko susperraldia aurreikusten du, 2026ko 4. hiruhilekotik 2027ko 1. hiruhilekora arte.

Gomendatzen Mezuak

TMM PCB fabrikazioa
Edukien taula TMM PCB fabrikazio esparrua RF eta...

RT duroid 6002 PCB aurrekontua eta pilaketa
Orrialde honek aipamenaren eta pilaketaren definizio-zereginaren jabea da...

TMM6 Iragazki PCB Fabrikazioa
Edukien taulaZergatik erabiltzen dituzte mikrouhin-iragazkien diseinatzaileek...

Taconic RF 35 vs RO4350B PCBa
Edukien taulaRF-35 vs RO4350B Erosketa eta...
Nola lortu aurrekontua PCBetarako
Egin dezagun DFM/DFA analisi bat zuretzat eta txosten batekin erantzungo dizugu. Zure fitxategiak modu seguruan igo ditzakezu gure webgunearen bidez. Aurrekontua emateko, honako informazio hau behar dugu:
-
- Gerber, ODB++ edo .pcb, zehaztapenak.
- BOM zerrenda muntaia behar baduzu
- Kopurua
- Piztu ordua
PCBA zerbitzuetarako, eman zure BOM (Materialen Zerrenda) eta muntaketa-argibide espezifikoak. DFM/DFA analisia ere eskaintzen dugu zure diseinuak fabrikazio eta muntaketa optimizatzeko, ekoizpen-prozesu leuna bermatuz.