
Brist på PCB-material år 2026
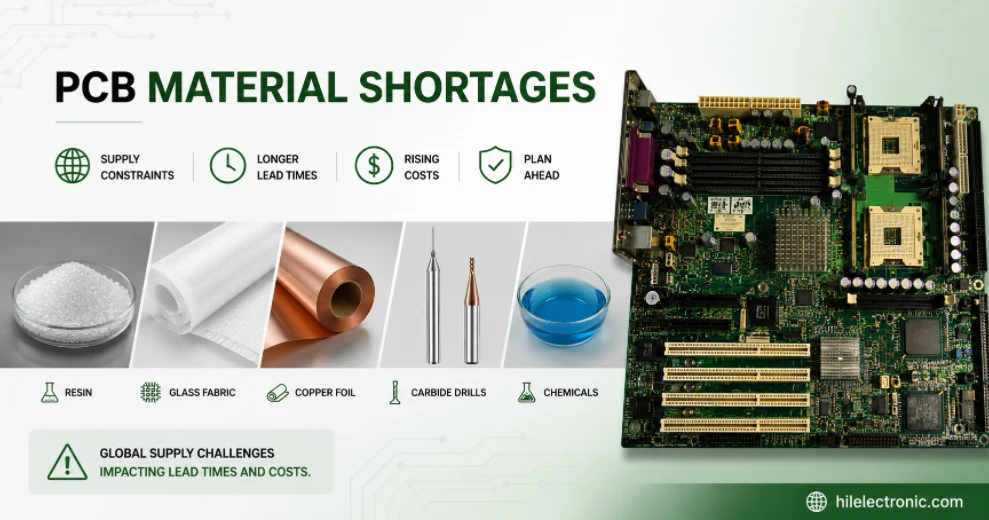
Bristen på kretskortsmaterial år 2026 är inte en enda brist. Det är sex överlappande flaskhalsar inom PPE/PPO-harts, glasfiberduk med låg CTE-halt, HVLP-kopparfolie, volframkarbidborrar, elektronikkemi och själva CCL-anläggningsutrustningen. Var och en har en annan orsak, en annan producentkoncentration och en annan återhämtningstidlinje – och var och en förhindrar den uppenbara lösningen för de andra. Den kombinerade effekten är att ledtiderna inom hela branschen har förlängts kraftigt, och CCL-tillverkare inklusive Kingboard, Shengyi, MGC, Resonac, EMC och TUC har övergått till allokeringsbaserad leverans.
Den här guiden går igenom varje flaskhals med de faktiska materialproducenterna, kapacitetsantal och tidslinjer för expansion. Prissättningskontexten finns i analysen av kretskortsprisökningar , materialekonomin i guiden för råmaterialkostnader för kretskort , AI-efterfrågesidan i analysen av AI-server-kretskortsefterfrågesidan och design- och upphandlingsåtgärderna i guiden för att minska kretskortskostnaderna.
1. Sex flaskhalsar, sex olika återhämtningstider
Var och en av de sex flaskhalsarna nedan har sin egen drivkraft och tidslinje för kapacitetsutbyggnad. De överlappar varandra – när brist på personlig skyddsutrustning driver efterfrågan till FR-4 med hög Tg, absorberar FR-4-kapaciteten den förskjutna efterfrågan och ledtiderna för standard FR-4 förlängs. När HVLP-foliekapaciteten är fullbokad av AI-kunder, stramar även standard ED-foliekapaciteten åt eftersom samma linjer kan flexas mellan kvaliteter. Systemet är tillräckligt sammankopplat för att lösningen av en flaskhals inte frigör de andra.
| Flaskhals | Orsak | Producentkoncentration | Realistisk återhämtning |
|---|---|---|---|
| 1. PPE/PPO-harts | Produktionsstörningar vid den största källan. | ~70 % från en leverantör. | 6–9 månader (andra halvåret 2026 – första halvåret 2027). |
| 2. T-glas och Q-glas | AI-efterfrågan + konkurrens om IC-substrat. | Nittobo ~90 % T-glas. | 2027–2028 (kapacitetsutökning). |
| 3. HVLP/HVLP5 kopparfolie | Utdata för förbokning av AI-efterfrågan. | Mitsui Kinzoku >90 % premie. | Strukturell; fast till och med 2027+. |
| 4. Volframkarbidborrar | Omprissättning av volframmarknaden 2025–2026. | Koncentrerad uppströms. | Övre våning fram till 2030. |
| 5. Kemi av elektronisk kvalitet | Svavelsyra och åtdragning av råmaterial. | Regionalt, flera leverantörer. | Minst fram till 2026. |
| 6. CCL-anläggningsutrustning | Expansionsbehovet överstiger verktygstillverkarnas produktion. | Liten uppsättning japanska/tyska verktygsmakare. | Utrustningens ledtider ~2 år. |
Varför har ledtiderna för kretskort ökat så mycket under 2026->
Eftersom tillverkningen nu börjar först efter att rätt CCL-kvalitet har tilldelats din beställning, inte när inköpsordern har lagts. CCL tilldelas först efter att hartset, kopparfolien och glasväven som behövs för att tillverka den kvaliteten har bekräftats. Standardledtiderna för FR-4 har flyttats från 2–3 veckor till 6–8 veckor . M6/M7 lågförlustkort har flyttats från 4–6 veckor till 14–18 veckor . M8/M9 Q-glas har endast tilldelning vid 20+ veckor. Ledtiden år 2026 är ett mått på hur lång tid det tar att säkra material enligt ett kvotsystem, inte hur upptagen tillverkaren är.
2. PPE/PPO-harts: En källa vid 70 % av den globala tillgången
Den mest betydande enskilda materialhändelsen under 2026 är störningarna i tillgången på PPE-harts (polyfenyleter). PPE – även kallad PPO (polyfenylenoxid) – är hartsryggraden för de laminatsystem med medelhög och låg förlust som avancerad elektronik är beroende av, inklusive Panasonic Megtron 6/7 , Isola I-Speed och de flesta M4-M7 CCL-kvaliteter som används i 5G-infrastruktur, AI-servrar, bilradar och höghastighetsnätverk.
Producentlandskapet är mycket koncentrerat:
- SABIC — historiskt sett den största enskilda globala leverantören av högrent personlig skyddsutrustning. Ungefär 70 % av den globala leveransen av högrent personlig skyddsutrustning har kommit från en enda SABIC-anläggning.
- Asahi Kasei (旭化成, Japan) — producerar PPE-harts i mindre skala.
- Mitsubishi Gas Chemical (MGC, Japan) — producerar personlig skyddsutrustning vid sidan av sina BT- och CCL-verksamheter.
- Romira (Tyskland) — specialblandare för personlig skyddsutrustning för tekniska tillämpningar.
Ett produktionsavbrott hos den största enskilda källan för personlig skyddsutrustning i början av april 2026 minskade det effektiva globala utbudet avsevärt. De alternativa producenterna kan inte gemensamt ersätta ett gap på 70 % snabbt. Enligt branschanalys förväntas återhämtningen ske inom en tidsram på 6–9 månader. Spridningseffekten genom laminatmarknaden har varit allvarlig – köpare med medelhög förlust som inte kunnat säkra Megtron 6 har övergått till epoxilaminat med hög Tg-halt som ett tillfälligt substitut, vilket absorberar epoxikapacitet som normalt skulle täcka standard FR-4.
Spridningseffekten: bristen på personlig skyddsutrustning stannar inte vid laminat baserade på personlig skyddsutrustning. Eftersom köpare med medelhög förlust inte kan få tag på Megtron 6 eller I-Speed, skiftar de beställningar till FR-4 med hög Tg som en tillfällig ersättning. Detta absorberar kapacitet med FR-4 med hög Tg som normalt skulle betjäna industri- och fordonsköpare, som sedan växlar ner till standard FR-4. Resultatet: ledtiderna för epoxiharts förlängdes från cirka 3 veckor till 15 veckor , och ledtiderna för standard FR-4 ökade till 6–8 veckor trots ingen direkt inblandning i personlig skyddsutrustning.
Finns det ersättning för den största källan till personlig skyddsutrustning->
Inte i den skala som krävs. De återstående globala tillverkarna av personlig skyddsutrustning (Asahi Kasei, MGC, Romira) arbetar i väsentligt mindre skala och kan inte gemensamt ersätta ett leveransunderskott på 70 % inom ett år. Laminattillverkare klarar sig genom befintliga lager av personlig skyddsutrustning, kvalificerar alternativa hartskemier där laminatdatabladet tillåter och accepterar att vissa konstruktioner tillfälligt måste omkonstrueras till högre kvalitet eller tjockare konstruktioner.
3. T-Glass och Q-Glass: Nittobos 90%-position
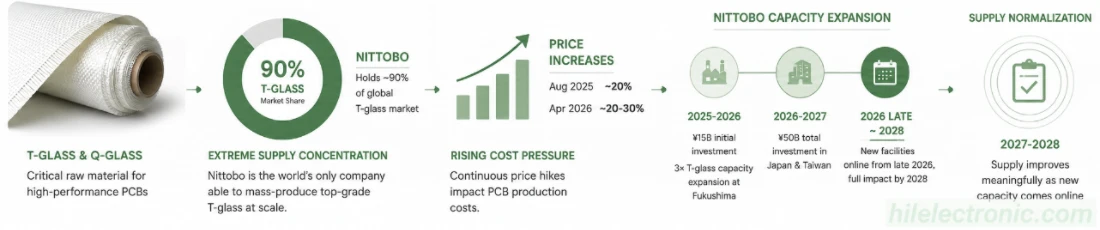
Den mest hållbara flaskhalsen – den med den längsta återhämtningstiden – är finvävd glasfiberduk av elektronikkvalitet. Utbudskoncentrationen är den mest extrema av alla PCB-materialkategorier: Nittobo (Nitto Boseki / 日東紡, Tokyo Stock Exchange 3110) innehar cirka 90 % av den globala marknaden för T-glas och 60–70 % av NE-glas enligt TrendForce-branschanalys. Nittobo är världens enda företag som kan massproducera T-glas av högsta kvalitet i stor skala på en stabil och storskalig nivå.
Nittobos prissättnings- och kapacitetsåtgärder under 2025–2026 är väl dokumenterade:
- Augusti 2025: Prisökning på cirka 20 % för hela glasfiberproduktlinjen.
- April 2026: Ytterligare ökning på cirka 20–30 %.
- Initial kapacitetsinvestering: Ungefär 15 miljarder JPY (~96–102 miljoner USD) för en kapacitetsutbyggnad med 3× T-glas i Fukushima. Nya anläggningar planeras att tas i drift i slutet av 2026, med full effekt senast 2028.
- Utökad investering: Total investering på cirka 50 miljarder JPY under 2026–2027 för produktionskapacitet i Japan och Taiwan.
- Nan Ya-partnerskap (november 2025): Nan Ya Plastics (Formosa Plastics Group) kommer att producera 20 % av de specialglasfibertyger som Nittobo levererar till den globala marknaden år 2027Nittobo kommer att förse Nan Ya med långsiktigt stabila leveranser av glasfibergarn för Nan Yas andra generationens låg-Dk NER-glas.
- Nästa generations T-glas (2028): Nittobo planerar ett uppgraderat T-glas med en värmeutvidgningskoefficient som förbättrats med cirka 30 % (från ~2.8 ppm till ~2.0 ppm).
- Baotek dotterbolag (5340 TT / 健榮工業): Nittobos taiwanesiska dotterbolag producerar för närvarande högkvalitativt NE-glas med Nittobos glasgarn, med en kapacitet på 500 ugnar.
T-glas har stigit till cirka 100 dollar per kilogram , med order som är eftersläpta till andra kvartalet under följande år. Alternativa producenter växer men är fortfarande mindre:
| Glaskvalitet | Använd i | Leverantörer bortom Nittobo |
|---|---|---|
| NE-glas / Låg-Dk1 | M4-M6 CCL med medelhög förlust. | Asahi Kasei, Taiwan Glass, Fulltech Glasfiber, Taishan Glasfiber, Hong Ho. |
| T-glas / Låg-CTE | M6-M7 ABF/BT-substrat med låg förlust. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — produkter validerade. |
| Q-glas / Låg-Dk3 | M9-klass CCL för AI-mittplan. | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Två strukturella faktorer gör glasbristen bestående. För det första kräver den utökade kapaciteten för elektronikglas precisionsdragningsutrustning som i sin tur har fleråriga ledtider. För det andra används samma tyg även för tillverkning av IC-substrat (ABF och glaskärnsubstrat för GPU:er och HBM-kapslar), så kretskort konkurrerar nu med leveranskedjor för halvledarförpackningar om samma rullar tyg.
Kinesiska tillverkare av glasväv av elektronikkvalitet höjer också priserna då efterfrågan överstiger kapaciteten. Enligt branschrapporter utfärdade kinesiska tygtillverkare fyra på varandra följande prishöjningar under oktober och december 2025 samt januari och februari 2026 , med kumulativa ökningar för 2025 som överstiger 50 % och prognoser om månatliga ökningar på 10–15 % som fortsätter under 2026.
När kommer utbudet av T-glas och Q-glas att normaliseras?
Inte före 2027-2028 i någon meningsfull bemärkelse. Nittobos 3-faldiga expansion i Fukushima börjar tas i bruk i slutet av 2026, med full effekt 2028. Nan Yas partnerskap på 20 % når skalan år 2027. Q-glasproducenter (Shin-Etsu, Glotech, Feilihua med flera) ökar sin andel, men den absoluta produktionen är fortfarande liten i förhållande till AI-efterfrågan. Fram till dess får de högst betalande applikationerna först tilldelning, och andra PCB-applikationer hamnar i kö efter.
4. HVLP-kopparfolie: Mitsui med 90%+ premiumandel
Priserna på standardkopparfolie steg med metallen: Mitsui Kinzoku +12 %, Mitsubishi Gas Chemical +30 % på hartsbelagd folie, båda med verkan från april 2026. Men specialfoliekvaliteter har sin egen, mer allvarliga brist. Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) har mer än 90 % av den globala marknaden för premiumkopparfolie för kretsar , inklusive HVLP-folien som krävs för AI-serverkanaler vid 56G-, 112G- och 224G-signalering.
Producentlandskapet för premium kopparfolie:
| Kopparfolieproducent | Huvudkontoret | Placera |
|---|---|---|
| Mitsui Kinzoku / Mitsui Mining & Smelting | Japan | 90%+ premiumfolie; MicroThin-ledare; 3SAP-Ultra (Rz <0.5 μm) lanserades februari 2026. |
| JX Nippon Mining & Metals | Japan | Avancerad folie, IC-substratförsörjning. |
| Furukawa Electric (古河電気) | Japan | VLP, HVLP-folie; investering i <5 μm tunna folielinjer. |
| Iljin-material | Sydkorea | RTF-, LP-, VLP-folie för CCL. |
| Kretsfolie | luxemburg | Specialfolie för den europeiska marknaden. |
| Samteknikutveckling | Taiwan | Massproduktionskapacitet för HVLP4. |
| LCY-gruppen | Taiwan | HVLP4/HVLP5 med ytjämnhet <0.4 μm. |
| Jiangxi Copper / Defu Technology | Kina | Skalning av HVLP5-produktion. |
| Fukuda metallfolie och pulver | Japan | Special-HVLP för flexibel elektronik. |
| Kingboard Chemical | Hong Kong / Kina | Vertikalt integrerad standardfolie. |
Marknaden för kopparfolie för kretsar med flera lager (MLB) förväntas växa från cirka 15 000 ton år 2025 till 31 000 ton år 2028 och 54 000 ton år 2030. För tillverkare av kopparfolie för kretsar har beställningarna för 2026 redan överstigit den installerade kapaciteten. ASP (produktivitetspriset) för avancerad MLB-kretsfolie för AI-servrar och nätverksutrustning är mer än 3 gånger högre än för kopparfolie för batterier och substratfolie för generella moderkort ; substratfolie för halvledarförpackningar är mer än 10 gånger högre än standard kopparfolie för generella ändamål.
Särskilt HVLP-segmentet uppvisar strukturell tillväxt. Enligt branschanalys från QYResearch växer den globala marknaden för HVLP-kopparfolie med en årlig tillväxttakt (CAGR) på cirka 18.3 % . Asien-Stillahavsområdet dominerar med en intäktsandel på 52.3 % år 2025 (~941 miljoner USD) , med Japan som teknologisk ledare. Enligt branschanalys når det beräknade månatliga leveransgapet för HVLP4 500 000–600 000 kilogram per månad från och med mitten av 2026 – vilket innebär att även med Co-tech, LCY, Jiangxi Copper och andra som ökar tillväxten kan efterfrågan inte mötas.
Kan VLP-folie ersätta HVLP för att spara kostnader och ledtid?
Endast efter en omräkning av förlustbudgeten. Skillnaden i grovhet mellan VLP (~3 μm) och HVLP (<2 μm) motsvarar cirka 5–8 % lägre insättningsförlust över 10 GHz – ibland 3 dB på en 10-tums kurva. Om din kanalbudget kan absorbera den ytterligare förlusten efter omsimulering med den foliespecifika grovhetmodellen är substitutionen verklig. Om budgeten redan är snäv utför folieprofilen viktigt arbete och kan inte nedgraderas utan att kanalen förloras.
5. Volframkarbid för borrkronor
Mekanisk borrning i kretskort använder mikroborrar av volframkarbid, och volframmarknaden nådde en strukturell vändpunkt under 2025–2026. Priserna på volframkarbid nådde ungefär sex gånger de tidigare basnivåerna . Branschanalytiker förutspår att genomsnittliga volframkarbidpriser för 2026–2030 kommer att ligga i intervallet 450–500 dollar per 10 kilogram – en strukturell förändring, inte en tillfällig topp.
De största tillverkarna av kretskortsborrar har alla svarat:
- Topoint Technology (尖點科技, Taiwan) tillkännagav sin andra prishöjning för 2026 under första kvartalet 2026, med en utnyttjandegrad av högkvalitativa belagda borrkronor på över 90 % men utbudet fortfarande inte kan möta efterfrågan. Topoint tecknade ett strategiskt samarbetsavtal med Zhen Ding-teknik i december 2025 för AI-servrar och borrning av kretskort för IC-substrat. I maj 2026 tog Topoint upp 600 miljoner NT$ (~19.1 miljoner USD) via konvertibla obligationer, vilket lockar till sig stora kretskortstillverkare som strategiska investerare. Topoint-mål 55 % försäljningsandel år 2026 i avancerade belagda borrar.
- Union Tool (ユニオンツール, Japan) — den globala teknikledaren inom mikroborrar för kretskort — har justerat prissättningen i linje med kostnaden för råmaterial från volframkarbid.
- Zhongwu High-Tech (中钨高新, Kina, 000657.SZ) lanserade en nanodiamantbelagd mikroborr speciellt för M9-kvalitet Q-glassubstratKapacitetsutbyggnaden för mikroborr med 140 miljoner enheter nådde full produktion i mars 2026, med ytterligare en utbyggnad på 130 miljoner enheter på gång plus 63 miljoner extra långa, högprecisions miniatyrskärverktyg. Orderboken rapporterades som fullbokad.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision och Xinrui Shares (688257.SH) — ytterligare kapacitetsökning i den nedre och mellersta delen av marknaden.
För 44-lagers och 78-lagers AI-server-kretskort med Q-glassubstrat ligger kostnaderna för förbrukningsmaterial till borr på 5–8 gånger standardnivåerna . Q-glas är i synnerhet hårdare och mer slipande än vanligt E-glas, vilket kräver nanodiamantbelagda mikroborr som kostar flera gånger jämfört med konventionella borrar och har kortare livslängd per skäregg.
Varför är volframkarbid ett problem för 2026-2030, inte en tillfällig topp->
Eftersom den underliggande volframleveranskedjan fundamentalt har omprissatts. Med normalisering av den kinesiska leveranspolitiken och gradvisa kapacitetstillskott i USA, Europa och andra regioner ligger den totala kapaciteten utanför Kina fortfarande under 20 % av det globala utbudet. Återvunnen volfram bidrar med ytterligare tillskott, men golvet för volframkarbidprissättning har strukturellt sett ökat. Det förväntade intervallet 450–500 USD per 10 kg fram till 2030 representerar det nya normala.

6. Elektronisk kemi: Syra, plätering, fotoresist
Insatsvarorna ”processkemi” – svavelsyra, kopparsulfat, etsningskemi, fotoresist, lödmaskfärg, pläteringsbadformuleringar – är lätta att förbise men har alla skärpts under 2026.
Svavelsyra och råvara av elektronikkvalitet. Används i kopparpläteringskemi, ytbehandling och förbehandling av väggar. Den bredare svavelsyramarknaden har varit under press fram till 2026 i takt med att utbudet har minskat, vilket har bidragit till ett uppåtgående tryck på priserna på elektronikkemikalier globalt.
Lödmaskbläck (LPSM). Domineras av en liten grupp producenter. Enligt branschdata från QYResearch har Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials och Resonac tillsammans cirka 72 % av den globala marknaden för lödmaskbläck, med Taiyo som den tydliga ledaren. Speciallödmasker (halogenfria, hög Tg, matta, LED-kvalitetsvita reflekterande) har alla premiumpriser.
Torrfilmsfotoresist. Används för att mönstra kretsars innerlagerfunktioner. Enligt branschdata från QYResearch innehar de sex största tillverkarna cirka 67 % av den globala marknaden för torrfilmsfotoresist på PCB : Asahi Kasei (旭化成, med SunFort™-torrfilmslinjen producerad i Suzhou och Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Ytterligare aktörer inkluderar DuPont, Qnity, Hunan Chuyuan och Hangzhou First Applied Material. Japan står för cirka 55+ % av den globala torrfilmsproduktionen ; Asien-Stillahavsområdet har cirka 73 % av den globala marknaden.
Kemi för pläteringsbad. De största formuleringsleverantörerna — MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) — formulerar egenutvecklade badkemier för kopparplätering, elektrolös nickel, immersionsguld/silver och liknande processer. Prissättningen har förändrats med kostnaderna för insatskemi.
| Kemikategori | Marknadskoncentration | Viktiga leverantörer |
|---|---|---|
| Lödmaskbläck (LPSM) | ~72 % av topp tre | Taiyo Ink, Rongda, Guangxin, Resonac. |
| Torrfilmsfotoresist | ~67 % av topp sex | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Ytbehandlingskemi | Koncentrerad bland fyra | Atotech, Rohm och Haas, Uyemura, MacDermid Alpha. |
| Kopparpläteringskemi | Koncentrerad | MacDermid Alpha, Atotech, Uyemura. |
| Etsmedel (koppar(II)/järn(III)klorid) | Regionala | Flera asiatiska och västerländska leverantörer. |
7. CCL-anläggningsutrustning: Två års ledtider
Den sjätte flaskhalsen förklarar varför de andra inte kommer att lösas snabbt. Det uppenbara svaret på en brist på CCL under 2026 är att CCL-tillverkare investerar i ny kapacitet – och det gör de, i en skala som inte setts på över ett decennium. Shengyi Technology rapporterade en intäktstillväxt på 108–121 % jämfört med föregående år och en nettovinsttillväxt på 476–519 % för de första nio månaderna 2025, vilket indikerar både prissättningskraft och efterfrågan. EMC och TUC ökar produktionen aggressivt. Kingboard, Nan Ya, Doosan och Iteq expanderar alla.
Men CCL:s expansion har utlöst en utrustningsbrist, med ledtider för precisionslaminerings- och impregneringsutrustning som sträcker sig upp till två år. Verktygstillverkarna (en liten grupp av mestadels japanska och tyska företag) kan inte leverera de nya linjerna tillräckligt snabbt. Samma begränsning gäller för:
- Utrustning för glasfiberdragning (begränsar kapacitetsutbyggnaden för T-glas och Q-glas).
- Kopparfolie-elektroavsättningskvarnar (begränsar HVLP- och HVLP5-kapaciteten).
- Hartspolymerisationsanläggningar (begränsar produktionen av personlig skyddsutrustning och specialhartser).
- Lamineringspressar och impregneringslinjer (begränsar CCL-genomströmningen).
Varje steg i den uppströms bestående CCL-kedjan är för närvarande kapacitetsbegränsad, och varje steg kräver specialutrustning med ledtider på flera år. Tillförsel av kapacitet begränsas av tillgängligheten av fysisk utrustning, inte av kapital eller investeringsvilja.
När kommer CCL-utbudet att normaliseras->
Realistiskt sett inte före slutet av 2027 för standardkvaliteter och 2028 för M7+ specialkvaliteter. Kapacitetsmeddelanden som gjordes under 2025–2026 kommer inte att producera material förrän lamineringslinjer, dragutrustning och hartsreaktorer har levererats och driftsatts. Den tillfälliga metoden är att hantera detta genom allokeringssystemet, kvalificera alternativa kvaliteter och behandla materialallokering som en strategisk anskaffningstillgång.
8. Vad fördelningssystemet betyder för schemat
I slutet av mars 2026 har ledande CCL-leverantörer – Kingboard, Shengyi, MGC, Resonac, EMC, TUC, Doosan – övergått till allokeringsbaserad leverans. Varje kund tilldelas en fast månatlig mängd av specifika kvaliteter baserat på historiska inköpsvolymer och framtida prognoser. Nya kunder, eller kunder som ber om plötsliga volymökningar, nekas erbjudanden eller offereras till premium spotpriser om något material finns tillgängligt. Vissa CCL-tillverkare har förbjudit orderändringar – när en kvotplats har åtagits kan kvaliteten och kvantiteten inte ändras.
För en kretskortstillverkare och dess OEM-kund innebär detta tre praktiska saker:
- En offert är inte längre ett leveranslöfte utan tilldelningsbekräftelse. Tillverkarens offerter innehåller nu rutinmässigt klausuler om "materialstatus ska bekräftas" som de inte hade 2024. En bekräftad offert innebär att CCL-tillverkaren har tilldelat kvaliteten och tonnaget till den tillverkaren för den specifika ordern.
- Prognosens trovärdighet driver allokeringsandelen. Kunder som tillhandahåller rullande 12–26-veckorsprognoser och uppfyller dem får bättre allokering än spotköpare.
- Orderändringar är dyra eller omöjliga. När betyget och kvantiteten har tilldelats är de låsta. Att ändra CCL-betyg mitt i programmet kan innebära att allokeringsplatsen förloras helt.
9. Vilka branscher drabbas först och hårdast
Bristen 2026 drabbar branscher ojämnt. Branscher som använder premium CCL-kvaliteter känner av den först och hårdast; branscher som använder standard FR-4 känner av den senare men oundvikligen i takt med att den förskjutna efterfrågan absorberar FR-4-kapaciteten.
| Industry | Typisk CCL-klass | Väsentlig risk | Primär begränsning |
|---|---|---|---|
| AI-hårdvara / hyperskala | M7 / M8 / M9 Q-glas | Mycket högt | Q-glas + HVLP5-allokering. |
| Höghastighetsnätverk / telekom | M6 (Megtron 6, I-Speed) | Mycket högt | Brist på personlig skyddsutrustning (direkt). |
| 5G-infrastruktur | PPO-baserad mellanförlust | Hög | Brist på harts på personlig skyddsutrustning. |
| Fordonsradar (77 GHz) | PTFE / kolväte | Måttlig-Hög | Specialharts och glas. |
| Industriell styrning / kraft | Hög-Tg FR-4 | Moderate | Förskjuten efterfrågan från PPO. |
| Hemelektronik | Standard FR-4 | Moderate | FR-4 absorberar dominoeffekten. |
| RF / rymdförsvar | Speciallaminattyp PTFE med låg förlust | Moderate | Specialförsörjning, lägre AI-överlappning. |
Varför påverkas FR-4 om bristen på personlig skyddsutrustning är högre än hos premiumkvaliteter->
Eftersom efterfrågan är utbytbar mellan olika kvaliteter flyttar köpare med medelhög förlust som inte kan få tag på Megtron 6 sina beställningar till FR-4 med hög Tg som en tillfällig ersättning, vilket absorberar kapacitet som normalt skulle betjäna industriella köpare. Industriella köpare växlar sedan ner till standard FR-4. Resultatet: även om PPE-händelsen sker före FR-4 har ledtiderna för FR-4 sträckt sig från 2–3 veckor till 6–8 veckor . Inget segment av laminatmarknaden är isolerat.
10. Hur OEM-företag kan minska leveransexponeringen
Upphandlingsplanen för 2026 skiljer sig från 2020-2024 på ett grundläggande sätt: att säkra tilldelning är viktigare än att förhandla om pris . På en kvotmarknad får den kund som har reserverat leverans kortet i tid; kunden som jagar den lägsta offerten kanske inte får ett karta alls.
- Två kvalificerade tillverkare per korttyp. Poängen är redundans vid allokering, inte förhandlingshävstång.
- Rullande prognoser för 12–26 veckor. Ersätt 4–8 veckors prognoser med trovärdiga långa tidshorisonter. Tilldelning beviljas mot prognosåtagande.
- Kvalificerad andra CCL-klass per bräda. Megtron 6-kort bör ha ett jämförbart andra materialkvalificerat (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE); M7-kort bör ha ett alternativ. Hybriduppbyggnader (premiumkvalitet endast på kritiska signallager) är en strukturell säkring.
- Kartlägg utbudskoncentrationen per design. En skiva som är beroende av ett enda speciallaminat, en enda folieprofil och en enda glaskvalitet medför en koncentrerad risk oavsett hur många tillverkare som ger offert.
- Acceptera indexerad prissättning. Årliga fastprisavtal överlever inte längre volatiliteten. En transparent kopparfolie- och CCL-justeringsformel omvandlar spotchocker till ett kontrollerat intervall.
Upphandlingsexempel: en europeisk telekomtillverkare som körde ett återkommande 14-lagers Megtron 6-kort förlorade sin primära CCL-tilldelning i mars 2026. Upphandlings- och teknikteamen hade förkvalificerat TUC Tachyon-100G som en likvärdig kvalitet, åtagit sig en rullande 18-månadersprognos för båda tillverkarna och definierat en hybrid reservuppsättning med en kvalificerad kärna med medelhög förlust på icke-kritiska lager. När Megtron 6-tilldelningen stängdes fortsatte produktionen på det kvalificerade alternativet utan en omdesign och med endast en tvåveckorsförskjutning av schemat.
Designmekanismerna (materialstorleksanpassning, hybriduppbyggnad, panelutnyttjande, DFM) tas upp i guiden för att minska kretskortskostnader . År 2026 är dessa inte valfria kostnadssänkningstekniker – de är skillnaden mellan ett kort som levereras och ett kort som inte gör det.
11. Vanliga frågor om brist på kretskortsmaterial
Varför blir bristen på PCB-material värre under 2026?
Eftersom sex oberoende flaskhalsar drabbar samtidigt och var och en förhindrar den uppenbara lösningen för de andra. PPE-harts (70 % av leveransen offline hos den största källan), T-glas och Q-glas (Nittobo med ~90 % T-glas, kapacitetsutrustning med flerårig ledtid), HVLP-kopparfolie (Mitsui med 90 %+ premiumandel, AI-efterfrågan i förväg), volframkarbid (50 %+ över 2024 års baslinje), elektronikkemikalier och själva CCL-anläggningsutrustningen.
Vilka PCB-material har de längsta ledtiderna år 2026
Epoxiharts: 15 veckor (tidigare 3). Laminat med medelhög förlust/PPE-baserade laminat: variabel, allokeringsdriven. M6/M7 CCL med låg förlust: 14–18 veckor. M8/M9 Q-glas: 20+ veckor, endast allokering. Vissa CCL-kvaliteter har ett sexmånaders kvotsystem. Standard FR-4 har flyttats från 2–3 veckor till 6–8 veckor. Själva CCL-anläggningens utrustning: cirka 2 år.
Hur påverkar bristvaror mitt faktiska leveransschema
Tillverkningen påbörjas först efter att rätt CCL-kvalitet har allokerats till din beställning, inte när inköpsordern har lagts. Om CCL:n är under allokering måste tillverkaren vänta på en allokeringsplats, vilket kan förskjuta produktionsfönstret med veckor. En bekräftad offert innebär att CCL-allokeringen är säkrad för din beställning; en obekräftad offert innebär att ledtiden är preliminär.
Påverkas standard FR-4 av bristerna 2026?
Ja. Den förskjutna efterfrågan på grund av bristen på personlig skyddsutrustning/prövningsmaterial har skiftat till FR-4 med hög Tg och vidare till standard FR-4, vilket absorberar kapacitet på alla nivåer. Ledtiderna för standard FR-4 har förlängts från 2–3 veckor till 6–8 veckor . Ledtiden för epoxiharts har ökat från 3 veckor till 15 veckor.
Vad är PPE-hartsstörning och hur länge kommer den att vara
Ett produktionsavbrott hos den största globala källan av PPE-harts i början av april 2026 minskade det effektiva utbudet avsevärt. De återstående producenterna (Asahi Kasei, MGC, Romira) kan inte tillsammans fylla gapet på 70 % på några månader. Branschanalyser förutspår en återhämtning under 6–9 månader, in i fjärde kvartalet 2026–första kvartalet 2027.

Rekommenderade inlägg

TMM PCB-tillverkning
Innehållsförteckning TMM PCB-tillverkningsområde för RF och...

RT duroid 6002 PCB Citat och Stackup
Den här sidan äger offert- och stackup-definitionsuppgiften...

Tillverkning av TMM6-filterkretskort
InnehållsförteckningVarför använder mikrovågsfilterdesigners...

Taconic RF 35 jämfört med RO4350B-kretskort
Innehållsförteckning RF-35 vs RO4350B Upphandling och...
Hur man får en offert för kretskort
Låt oss köra en DFM/DFA-analys åt dig och återkomma till dig med en rapport. Du kan ladda upp dina filer säkert via vår webbplats. Vi behöver följande information för att kunna ge dig en offert:
-
- Gerber, ODB++ eller .pcb, spec.
- Stycklista om du behöver montering
- Antal
- Vändningstid
För PCBA-tjänster, vänligen ange din BOM (Bill of Materials) och eventuella specifika monteringsanvisningar. Vi erbjuder även DFM/DFA-analys för att optimera dina konstruktioner för tillverkningsbarhet och montering, vilket säkerställer en smidig produktionsprocess.