
Kostnader för PCB-råmaterial år 2026
Ett kretskort är en stapel av olika material, vart och ett tillverkat av en annan specialtillverkare. Kostnadshistorien för 2026 är att nästan vart och ett av dem formellt har prissatts uppåt av sin primära producent – kopparfolie, kopparbeklätt laminat, glasfiberväv, hartssystem, guld, silver, palladium, volframkarbid, lödmaskfärg, fotoresist och processkemikalier – inom ett sexmånadersfönster. Denna guide går igenom varje insatsmaterial i ordning med de faktiska siffrorna från tillverkarna som sätter priserna, tillsammans med de vägledande kostnadskvoterna som avgör vad vart och ett bidrar till ett färdigt kretskort.
Prissättningskontexten på marknadsnivå finns i analysen av kretskortsprisökningar , detaljer i leveranskedjan i analysen av kretskortsmaterialbrist , AI-driven efterfrågan i analysen av kretskortsefterfrågan för AI-servern samt design- och upphandlingsåtgärder i guiden för att minska kretskortskostnader.
1. Den fullständiga materialförteckningen inuti ett kretskort
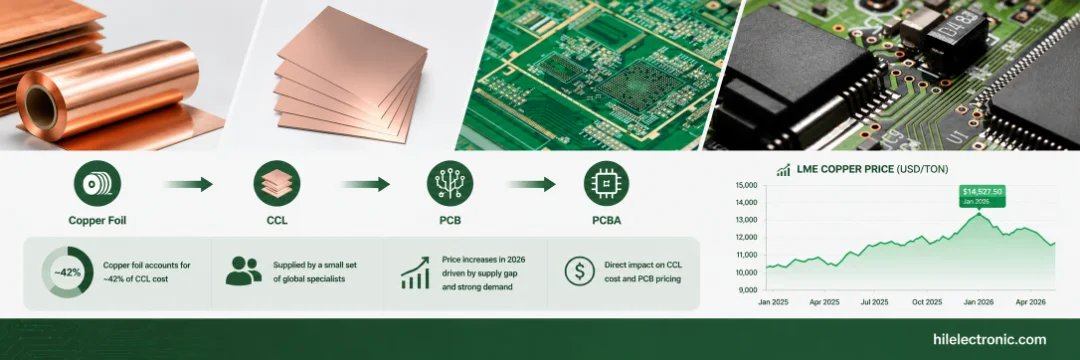
Kostnadsstapeln inuti ett flerskiktskort är mer skiktad än vad en slumpmässig uppdelning antyder. Enligt TrendForce-branschdata är kopparbelagt laminat ensamt den dominerande materialkomponenten i ett flerskiktskort, och inuti själva CCL sönderfaller kostnaden ungefär till kopparfolie 42 %, harts 26 %, glasfiberduk 19 %, resten ~13 % . Men CCL är bara en av många insatsvaror – det färdiga kretskortet kräver också ytbehandling (med egen ädelmetallexponering), borr, lödmask, fotoresist, pläteringskemi och processförbrukningsvaror.
| Materialkategori | Funktion i kretskort | Andel av kostnaden för bara skivor | Nyckeltillverkare |
|---|---|---|---|
| Kopparbeklätt laminat (CCL) | Kärndielektrikum med bunden kopparfolie. | 30-45% | Kingboard, Shengyi, Iteq, Resonac, MGC, Panasonic, EMC, TUC, Nan Ya, Doosan. |
| Kopparfolie | Ledande lager (ingång till CCL). | Inuti CCL (~42 % av CCL) | Mitsui Kinzoku, Furukawa, JX Nippon, Iljin Materials, Circuit Foil. |
| prepreg | Hartsimpregnerat glas för lagerbindning. | 5-15% | Samma CCL-tillverkare som ovan. |
| Glasfiberduk | Förstärkning inuti dielektrikum. | Inuti CCL (~19 % av CCL) | Nittobo, Nan Ya, AGY, Asahi Kasei, Taiwan Glass, Baotek, Fulltech. |
| Hartssystem | Binder glas; sätter Dk, Df, Tg. | Inuti CCL (~26 % av CCL) | Shengquan, SABIC, Asahi Kasei, MGC, Romira, speciallaminat med låg förlust, Taconic, Olin, Dow. |
| Ytbehandling (guldbaserad) | Lödbar, korrosionsbeständig beläggning. | 5-20% | Atotech, Rohm och Haas, Uyemura, MacDermid Alpha. |
| Volframkarbidborr | Mekanisk hålborrning. | 2–8 % (5–8× på avancerad nivå) | Topoint, Union Tool, Zhongwu High-Tech, DingTai. |
| Lödmaskbläck (LPSM) | Lödbeständig beläggning med fotodefinition. | 2-5% | Taiyo-bläck, Resonac, Rongda, Guangxin-material. |
| Torrfilmsfotoresist | Funktioner i mönsterkretsar. | 2-4% | Asahi Kasei, Eternal Materials, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Plätering och etsningskemi | Svavelsyra, kopparsulfat, etsmedel. | 5-10% | MacDermid Alpha, Atotech, Uyemura, Rohm och Haas. |
Material stod historiskt sett för 30–50 % av kostnaden för bara kretskort på flerskiktade kretskort. År 2026, med samtidig omprissättning för kopparfolie, CCL, glasfiberväv, guld och volframkarbid, har materialandelen rört sig mot 45–60 % för avancerade kretskort – den högsta nivån på över ett decennium. Varje kategori nedan har sin egen prishistoria.
2. Kopparfolie: De 42% som driver allt annat
Kopparfolie är den största enskilda insatsen i CCL (~42 % enligt TrendForce). Det är elektrolytiskt deponerad koppar, vanligtvis 9–70 μm tjock, tillverkad på dedikerade produktionslinjer av en liten grupp globala specialproducenter. Prisökningarna 2026 kommer direkt från tillverkarna:
- Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) meddelade kunder om Mars 12, 2026 att alla MicroThin kopparfolieprodukter skulle stiga 12 % gäller från och med april 2026Mitsui har mer än 90 % av marknaden för kopparfolie av premiumkvalitet för kretskort, inklusive HVLP-folie som används i avancerade kretskort och IC-substrat. I februari 2026 lanserade Mitsui 3SAP-Ultra HVLP-folie som uppnår Rz-värden under 0.5 μm för folie med en tjocklek på 12 μm, inriktad på millimetervågs 5G-Advanced och AI-beräkningssubstratapplikationer.
- Mitsubishi Gas Chemical (MGC / 三菱瓦斯化学) aviserade höjningar av upp till 30% över alla produktserier inklusive hartsbelagd kopparfolie, CCL och bindningsark, gäller från och med 1 april 2026.
- Furukawa Electric (古河電気) och JX Nippon Mining & Metals — båda stora HVLP4-producenterna — höjde priserna 5–10 % under fjärde kvartalet 2025 med fortsatta justeringar in i 2026. Båda rankas tillsammans med Mitsui som den globala HVLP4-ledartrion.
- Iljin Materials (일진머티리얼즈, Sydkorea) — stor leverantör av HVLP och RTF/VLP — har justerat priserna på liknande sätt.
- Circuit Foil (Luxemburg), Fukuda metallfolie och pulver, Kingboard Chemical (vertikalt integrerad standardfolie), Co-tech-utveckling (Taiwan), LCY-gruppen (Taiwan, med HVLP4/HVLP5 under 0.4 μm Rz)och Jiangxi Copper (Kina, skalning av HVLP5) komplettera den globala leveransbasen.
Den underliggande metallen rörde sig först. LME-koppar nådde en rekordhög nivå på 14 527,50 USD/ton i januari 2026 , 16.9 % över stängningskursen 2025, och låg kvar över 12 900 USD/ton fram till början av andra kvartalet 2026. Enligt branschanalys förväntas det globala kapacitetsunderskottet för HVLP4 uppgå till 500 000–600 000 kilogram per månad med början i mitten av 2026. Marknaden för kopparfolie för MLB-kretsar (flerskiktskort) förväntas växa från cirka 15 000 ton år 2025 till 31 000 ton år 2028 och 54 000 ton år 2030 , och enligt branschanalys har beställningarna för 2026 redan överstigit den installerade kapaciteten hos flera producenter.
| Foliekvalitet | Ytjämnhet (Rz) | Typisk användning | Kostnad kontra standard akutmottagning |
|---|---|---|---|
| Standard ED (elektrodeponerad) | ~7–8 μm | FR-4 flerskiktad, sub-1 GHz digital. | 1× (baslinje) |
| RTF (omvändbehandlad folie) | ~3–5 μm | Hög-Tg flerskikts, hög ingångshastighet. | ~1.3–1.5× |
| LP / VLP (Låg / Mycket låg profil) | ~2.5–4 μm | 10 Gbps+ digitalt laminat med medelhög förlust. | ~1.5–2× |
| HVLP (Hyper Very Low Profile) | <2 μm | 56G–112G-kanaler, M6+ CCL. | ~2–3× |
| HVLP4 / HVLP5 | ~1 μm klass och lägre | 224G-kanaler, M7+, AI-beräkningskort. | Premium och allokerad |
Premiumkvaliteterna är viktiga på grund av skinneffekten. Vid höga frekvenser flyter strömmen i ett tunt lager på ledarytan, så grov folie förlänger den effektiva strömvägen och ökar den resistiva förlusten. Att byta från standard ED-folie (Rz ~7 μm) till HVLP (Rz <2 μm) förbättrar insättningsförlusten med cirka 5–8 % över 10 GHz – på en 10-tums bana kan detta vara avgörande 3 dB vid ögondiagrammet. ASP för avancerad MLB-kretsfolie som används i AI-servrar och nätverksutrustning ligger på mer än 3 gånger ASP för batterikopparfolie och allmänt substratfolie för moderkort , medan halvledarförpackningssubstratfolie kostar mer än 10 gånger standard allmänt substratfolie.
Hur når kopparfolien PCB-offerten->
Kopparfolie strömmar in i kretskortets citatet genom CCL – som binds fast på den dielektriska kärnan för att bilda det ledande lagret i varje lagerpar. CCL-tillverkaren köper folie från Mitsui, Furukawa, JX Nippon, Iljin eller andra leverantörer, bygger laminatet och säljer det till tillverkaren. Mitsuis 12 % MicroThin-ökning och MGCs 30 % hartsbelagda folieökning strömmar båda direkt till tillverkarens CCL-inköpspris före borrning, plätering eller ytbehandling.
3. Hartssystem: Epoxi, PPE/PPO, BT, PTFE
Harts är den kemi som definierar ett laminats elektriska och termiska egenskaper. Hartsvalet skiljer standard FR-4 från FR-4 med hög Tg, från laminat med medelhög förlust, från laminat med låg förlust och från RF-/mikrovågskvalitetsmaterial. Varje hartsfamilj har sin egen producentkoncentration:
| Hartsfamilj | Använd i | Nyckelproducenter | Status 2026 |
|---|---|---|---|
| Standard epoxi | FR-4 flerskikts. | Shengquan (圣泉), Olin, Dow, Nan Ya Epoxy, Kukdo Chemical. | Ledtiden förlängd; förskjuten PPO-efterfrågan. |
| Modifierad epoxi (hög Tg) | Hög-Tg FR-4. | Samma epoxiproducenter + specialmodifierare. | Stram; absorberar fördriven PPO-efterfrågan. |
| Personlig skyddsutrustning / PPO | Megtron, I-Speed, M4-M7 medel/låg förlust. | SABIC, Asahi Kasei, MGC, Romira. | Produktionsstörningar vid den största källan. |
| BT (bismaleimid-triazin) | BT-substrat, vissa laminat med hög Tg-halt. | Mitsubishi Gas Chemical. | Tight; koncentrerad tillgång. |
| Kolväte (låg förlust) | M8+ CCL med ultralåg förlust. | speciallaminat med låg förlust, Taconic, Arlon, Isola. | AI-driven allokering. |
| PTFE (ren) | RF-, mikrovågs-, millimetervågskort. | speciallaminat med låg förlust Corporation, Taconic, AGC. | Specialitet; premiumprissättning. |
Den största hartsnyheten under 2026 är på PPE/PPO-sidan. PPE erbjuder den kombination av låg dielektrisk förlust, hög glasövergångstemperatur och dimensionsstabilitet som högfrekventa PCB:er kräver, och ingen annan hartskemi matchar den till jämförbar kostnad. Ett produktionsavbrott hos den största enskilda globala PPE-källan i början av april 2026 minskade det effektiva utbudet avsevärt, med en återhämtning som förväntas ta över 6–9 månader. Eftersom de alternativa PPE-producenterna (Asahi Kasei, MGC, Romira) arbetar i väsentligt mindre skala kan de inte absorbera gapet snabbt.
Spridningen genom andra hartsfamiljer är allvarlig. Köpare av laminat med medelhög förlust baserat på personlig skyddsutrustning har skiftat beställningar till epoxilaminat med hög Tg som en tillfällig ersättning, vilket absorberar epoxikapacitet som normalt skulle räcka för standard FR-4. Ledtiderna för standardepoxiharts har förlängts från cirka 3 veckor till 15 veckor. Shengquan Group (圣泉) , en stor kinesisk leverantör av epoxiharts till CCL-industrin, har varit en direkt vinnare på cykeln i takt med att kinesiska CCL-tillverkare vänder sig till lokala hartsförsörjningskällor.
Vad är PPE-harts och varför är det 2026 års PCB-historia->
PPE (polyfenyleter), även kallad PPO (polyfenylenoxid), är en högpresterande termoplast som används som grundsten i PCB-laminat med medelhög och låg förlust, inklusive Panasonic Megtron 6/7 och Isola I-Speed. Det är avgörande för kort som kör 5G, AI-servrar, fordonsradar och höghastighetsnätverkstrafik. Ett produktionsavbrott hos den största globala PPE-leverantören i april 2026 minskade det effektiva utbudet avsevärt, utan någon alternativ producent i jämförbar skala. Resultatet har blivit allokering av PPE-baserade laminat och spridning av täthet genom hela hartsförsörjningskedjan.
4. Glasfiberduk: E-glas, NE-glas, T-glas, Q-glas
Glasfiberduk är förstärkningen inuti varje CCL. Standard E-glas är allmänt tillgängligt; de specialkvaliteter som höghastighets- och AI-server-PCB:er kräver är det inte. Utbudskoncentrationen är allvarlig – Nittobo (Nitto Boseki / 日東紡, Tokyo Stock Exchange 3110) innehar cirka 90 % av den globala T-glasmarknaden och 60–70 % av NE-glaset , enligt TrendForce-branschanalys. Nittobo är också världens enda företag som kan massproducera T-glas av högsta kvalitet i stor skala på en stabil och storskalig nivå.
Nittobos prissättningsåtgärder satte därför kursen för hela segmentet för finvävt glas:
- Augusti 2025: Prisökning på cirka 20 % för hela glasfiberproduktlinjen.
- April 2026: Ytterligare ökning på cirka 20–30 %.
- Kapacitetsinvestering: Initialt ungefär 15 miljarder JPY (~96–102 miljoner USD) Fukushima 3× kapacitetsutbyggnad tillkännagiven, utökad till totalt cirka 50 miljarder JPY under 2026–2027 för produktion i Japan och Taiwan. Nya anläggningar planeras att tas i drift i slutet av 2026, med full effekt senast 2028.
- Nan Ya-partnerskap (november 2025): Nan Ya Plastics (Formosa Plastics Group) kommer att producera 20 % av de specialglasfibertyger som Nittobo levererar till den globala marknaden år 2027Nittobo kommer att förse Nan Ya med långsiktigt stabila leveranser av glasfibergarn för Nan Yas andra generationens låg-Dk NER-glas.
- Baotek (5340 TT / 健榮工業): Nittobos taiwanesiska dotterbolag producerar för närvarande högkvalitativt NE-glas på glasfibergarn levererat av Nittobo, med en kapacitet på 500 ugnar.
- Nästa generations T-glas (2028): Nittobo planerar ett uppgraderat T-glas med en värmeutvidgningskoefficient som förbättrats med cirka 30 % (från ~2.8 ppm till ~2.0 ppm).
Priset på T-glas har stigit till cirka 100 dollar per kilogram per branschkälla, med order som är eftersläpta till andra kvartalet under följande år. Kinesiska producenter av elektronikkvalitetsglastyg höjer också priserna – enligt branschrapporter utfärdade kinesiska tygtillverkare fyra på varandra följande prishöjningar under oktober och december 2025 samt januari och februari 2026 , med kumulativa ökningar för 2025 som överstiger 50 % och prognoser om månatliga ökningar på 10–15 % som fortsätter under 2026.
| Glaskvalitet | Sammansättning | Effektiv Dk | Primära leverantörer |
|---|---|---|---|
| E-glas (standard) | Aluminoborosilikat | ~ 6.1 | Taiwan Glass, Nan Ya, AGY, Baotek, flera. |
| NE-glas (låg-Dk) | Låg-Dk borosilikat | ~ 4.4 | Nittobo (60-70%), Asahi Kasei, Taiwan Glass, Fulltech, Taishan, Hong Ho. |
| T-glas (låg CTE) | Specialitet med låg CTE | ~ 5.0 | Nittobo (~90 %), Taiwan Glass, Fulltech Fiber Glass, Hong Ho. |
| Q-glas (kvartsfiber) | Högren SiO₂ | ~ 3.8 | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Leveranshistorien bakom dessa kvaliteter är viktig eftersom höghastighetssignalering kräver finvävt glas med låg CTE. Vid datahastigheter på 56G/112G/224G introducerar själva det vävda fibermönstret signalförvrängning ("glasvävseffekten") – signaler som korsar fiberbuntar ser olika effektiva Dk än signaler som korsar hartsrika fickor. Specialglas löser detta. Q-glas (tillverkat av ren kvartsfiber) går längre genom att sänka den dielektriska konstanten, vilket möjliggör Df ~0.0007-prestanda som M9-klass CCL uppnår.
5. Ytbehandling: Guld, Silver, Palladium, Tenn, OSP
Ytbehandlingar för kretskort är baserade på äkta ädelmetaller. Marknaden för ädelmetaller under 2026 har utvecklats kraftigt – spotguld nådde en rekordhög nivå på 5 595,42 dollar/oz den 29 januari 2026 , handlades till cirka 4 327 dollar/oz i mitten av juni 2026 och har i genomsnitt legat långt över 4 000 dollar/oz under hela året. Jämfört med föregående år är detta en ökning med cirka 56 % från baslinjen 2024–2025 på cirka 2 600–3 300 dollar/oz. JP Morgan Global Research förutspår att guldet når 6 000 dollar/oz i slutet av 2026, med en möjlig prisnivå på 6 300 dollar/oz under 2027.
Eftersom guld står för cirka 70 % av ENIG-processkostnaden (elektrolöst nickelimmersionsguld) är kostnadspåverkan för den obehandlade kretskortet direkt:
- Kostnaderna för ENIG-behandlad, bar kartong ökar 5-30% beroende på panelens guldområde, med tunga guldpaneler i den övre änden.
- Ytterligare cirka 40 dollar per kvadratmeter på vanliga dubbelsidiga skivor med kraftig guldbeläggning, enbart på grund av finishens guldkomponent.
De ledande leverantörerna av ytbehandlingskemi – Atotech (MKS Inc.) , Rohm and Haas Electronic Materials (Dow) , Uyemura International och MacDermid Alpha (Element Solutions) – har alla justerat priserna i linje med den underliggande marknaden för ädelmetaller.
| Ytfinish | Sammansättning | Kostnad per tum² | Kostnadstryck 2026 |
|---|---|---|---|
| HASL / Blyfri HASL | Tennlegering | Lägst bland lödbara ytbehandlingar | Låg — tennledd prissättning. |
| OSP | Organisk beläggning, inga ädelmetaller | Lägsta totalt | minimal. |
| Immersion silver | Tunt lager av rent silver | $ 0.20-$ 0.40 | Måttlig — exponering mot silverpriset. |
| Doppplåt | Ren tennbeläggning | Låg-måttlig | Tennprisexponering. |
| ENIG | Ni (3–6 μm) + Au (2–5 μin) | $ 0.30-$ 0.60 | Hög — 70 % av kostnaden är guld. |
| ENEPIG | Ni + Pd + Au | Premium | Hög — guld + palladium i kombination. |
| Hårt guld / guldfingerplätering | Tjockt elektropläterat Au | Högsta | Mycket högt — tjockt guldlager. |
ENEPIG har vunnit marknadsandelar jämfört med ENIG i vissa tillämpningar eftersom palladiumbarriärskiktet möjliggör ett tunnare guldtoppskikt, vilket delvis kompenserar för guldprisexponeringen samtidigt som det förbättrar trådbindningens tillförlitlighet.
Hur mycket har ENIG faktiskt stigit under 2026->
Guldpriset i sig steg med 50–60 % jämfört med baslinjen 2024–2025. Eftersom guld står för cirka 70 % av ENIG-processkostnaden är kostnaderna för ENIG-färdigbehandlad bareboard 5–30 % högre beroende på panelens guldyta. För vanliga dubbelsidiga boards med hög guldtäckning har enbart guldkomponenten lagt till cirka 40 dollar per kvadratmeter utöver baslinjen 2024. För paneler med hög guldyta (guldfingrar, stor dyna) når effekten den övre delen av det intervallet.
6. Borrkronor i volframkarbid och kretskortsverktyg
Nästan all mekanisk borrning för kretskort använder mikroborrar av volframkarbid. Den globala volframmarknaden nådde en strukturell vändpunkt med priser som nådde ungefär sex gånger tidigare baslinjenivåer . Branschanalytiker förutspår att genomsnittliga volframkarbidpriser för 2026–2030 kommer att ligga i intervallet 450–500 dollar per 10 kilogram – en strukturell förändring från tidigare prissättning snarare än en tillfällig topp.
De största tillverkarna av PCB-borrar:
- Topoint Technology (尖點科技, Taiwan) tillkännagav sin andra prishöjning för 2026 enbart under första kvartalet 2026, som sträckte sig från vanliga vita volframborrar till avancerade produkter. Topoint tecknade ett strategiskt samarbetsavtal med Zhen Ding Technology i december 2025 för borrning av AI-servrar och kretskortssubstrat. I maj 2026 höjde Topoint 600 miljoner NT$ (~19.1 miljoner USD) via konvertibla obligationer, vilket lockar till sig stora kretskortstillverkare som strategiska investerare. Topoint-mål 55 % försäljningsandel år 2026 i avancerade belagda borrar, med en utnyttjandegrad redan över 90 % men fortfarande inte helt kunna möta efterfrågan.
- Union Tool (ユニオンツール, Japan) — den globala teknikledaren inom mikroborrar för kretskort — har justerat prissättningen i linje med kostnaden för råmaterial från volframkarbid.
- Zhongwu High-Tech (中钨高新, Kina, 000657.SZ) lanserade en ny nanodiamantbelagd mikroborr speciellt utformad för M9-kvalitet Q-glassubstratOrderboken rapporterades som fullbokad. Företagets kapacitetsutbyggnad för mikroborr med 140 miljoner enheter nådde full produktion i mars 2026, med ytterligare utbyggnad på 130 miljoner mikroborrar pågående, plus 63 miljoner extra långa, högprecisions miniatyrskärverktyg.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision, Xinrui Shares (688257.SH) — ytterligare kapacitetsökning i den nedre och mellersta delen av marknaden.
För 44-lagers och 78-lagers AI-server-kretskort med Q-glassubstrat är kostnaderna för borrförbrukningsmaterial 5–8 gånger högre än traditionella nivåer . Q-glas är i synnerhet hårdare och mer slipande än vanligt E-glas, vilket kräver nanodiamantbelagda mikroborr som kostar flera gånger så mycket som konventionella borr och har kortare livslängd per skäregg. För dessa avancerade kort är borrförbrukningsmaterial en betydande del av materiallistan snarare än en artikel som ligger på baksidan av kuvertet.
Är borrkronor verkligen en meningsfull PCB-kostnad år 2026->
Ja – särskilt på avancerade kort. På ett vanligt 4–8-lagers FR-4-kort är borrförbrukningsartiklar vanligtvis 2–4 % av kostnaden för ett helt kort. På ett 22-lagers hög-Tg-kort kan borrförbrukningsartiklarna vara 5–8 %. På ett 44-lagers Q-glass AI-server-PCB ligger borrförbrukningsartiklarna på 5–8 gånger standardnivåerna, vilket lätt når tvåsiffriga procenttal av kostnaden för ett helt kort. Både Topoint och Zhongwu rapporterar fulla orderböcker och har implementerat flera prisjusteringar för 2026.
7. Lödmaskfärg, fotoresist och processkemikalier
Materialen i "backend"-segmentet är lätta att förbise eftersom de ligger inom tillverkarens omkostnader. Alla har förändrats avsevärt under 2026.
Lödmaskbläck (LPSM, flytande fotoavbildbar lödmask). Enligt branschdata från QYResearch domineras den globala marknaden för lödmaskbläck av ett litet antal tillverkare – Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials och Resonac har tillsammans cirka 72 % av den globala marknaden , med Taiyo som den tydliga ledaren. Lödmaskbläck använder epoxihartser, fotoinitiatorer och pigment – varje insatsvara har sett kostnadspress under 2026 – och Taiyo Ink har utökat produktionskapaciteten globalt, inklusive specialbläckstrålelödmasker för avancerade kretskort och dielektriska/ledande bläck för sol-, belysnings- och displaymarknader.
Torrfilmsfotoresist. Används för att mönstra kretsfunktioner vid avbildning av innerlager. Enligt branschdata från QYResearch innehar de sex största tillverkarna cirka 67 % av den globala marknaden för torrfilmsfotoresist på PCB : Asahi Kasei (旭化成, med SunFort™-torrfilmslinjen producerad vid världens största anläggning för torrfilmsbeläggning i Suzhou plus Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Ytterligare aktörer inkluderar DuPont, Qnity, Hunan Chuyuan New Materials och Hangzhou First Applied Material . Japan står för cirka 55+ % av den globala torrfilmsproduktionen ; Asien-Stillahavsområdet har cirka 73 % av den globala marknaden.
Processkemikalier och pläteringskemi. PCB-plätering, etsning och ytbehandling är beroende av en konsekvent tillgång på svavelsyra av elektronikkvalitet, kopparsulfat, järnklorid, ammoniumpersulfat och diverse andra kemikalier. De största formuleringsleverantörerna – MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) – formulerar egenutvecklade badkemikalier för kopparplätering, elektrolös nickel, immersionsguld/silver och liknande processer. Prissättningen har förändrats med kostnaderna för insatskemi, och den globala svavelsyramarknaden har stramats åt, vilket har bidragit till ett uppåtgående tryck på prissättningen av elektronikkemikalier fram till 2026.
| Kemikategori | Marknadskoncentration | Viktiga leverantörer |
|---|---|---|
| Lödmaskbläck (LPSM) | ~72 % av topp tre | Taiyo Ink, Rongda, Guangxin, Resonac. |
| Torrfilmsfotoresist | ~67 % av topp sex | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Ytbehandlingskemi | Koncentrerad bland fyra | Atotech, Rohm och Haas, Uyemura, MacDermid Alpha. |
| Kopparpläteringskemi | Koncentrerad | MacDermid Alpha, Atotech, Uyemura. |
| Etsmedel (koppar(II)/järn(III)klorid) | Regionala | Flera asiatiska och västerländska leverantörer. |
8. Verkliga CCL-kvalitetspriser från FR-4 till M9
Allt ovanstående påverkar prissättningen av CCL-kvalitet – vilket är vad tillverkare faktiskt köper. Kostnadsutvecklingen uppåt på laminatstegen är icke-linjär: varje steg ändrar hartskemi, folieprofil och glastyp samtidigt, vilket multiplicerar kostnaden snarare än att öka den. Enligt Citi Researchs analys ökade det genomsnittliga försäljningspriset för CCL från 150–160 RMB/ark i slutet av 2025 till 180–190 RMB/ark i mitten av 2026, med en årlig genomsnittlig prognos för 2026 på 220 RMB/ark (+76 % jämfört med föregående år) och en spotpris vid årets slut på 240 RMB/ark.
| CCL-betyg | Df | Folie / Glas / Harts | Kostnad jämfört med FR-4 | Exempel på produkter |
|---|---|---|---|---|
| Standard FR-4 | ~ 0.02 | Standard ED / E-glas / Epoxi | 1 × | Kingboard KB-6160, Shengyi S1141. |
| Hög-Tg FR-4 (Tg 170+) | ~ 0.015 | RTF / E-glas / Modifierad epoxi | ~1.2–1.4× | Shengyi S1000-2, Iteq IT-180A. |
| Medelförlust (M4-klass) | ~ 0.010 | VLP / NE-glas / personlig skyddsutrustning | ~2–3× | Megtron 4, EMC EM-370. |
| Lågförlust (M6-klass) | ~ 0.004 | HVLP / NE-glas / PPE-modifierad | ~3–5× | Panasonic Megtron 6, Isola I-Speed. |
| Ultralåg förlust (M7) | ~ 0.0025 | HVLP4 / T-glas / Kolväte-PPE | ~6–9× | Megtron 7, EMC EM-528, TUC Tachyon. |
| M8-klass | ~ 0.0015 | HVLP4/HVLP5 / T-glas | ~10–15× | Doosan, Panasonic M8U-klassen. |
| M9 (Q-glas) | ~ 0.0007 | HVLP5 / Q-glas / PTFE-kolväte | ~15–20× | AI-serverns mellanplans-CCL. |
| PTFE / speciallaminat av lågförlusttyp | ~ 0.001-0.004 | Specialfolie / PTFE | ~5–20× | ett speciallaminat med låg förlust/ett speciallaminat med låg förlust, Taconic. |
Inom varje kvalitet konkurrerar de största CCL-tillverkarna med något olika formuleringar. Kingboard, Shengyi, Iteq, EMC, TUC, Nan Ya, Doosan, Resonac, MGC och Panasonic har alla produktlinjer på flera kvalitetsnivåer. Tillverkarens specifika val beror på konstruktionens Dk-, Df-, Tg-, termiska och tillförlitlighetskrav samt materialtillgänglighet.
Vilket är det dyraste basmaterialet på ett kretskort år 2026?
För digitala kort används M9 Q-glass CCL i AI-servrars midplane- och inferensrackdesigner, med ungefär 15–20× standard FR-4. För RF- och millimetervågsdesigner används PTFE-baserade speciallaminat med låg förlust med 5–20× FR-4 beroende på kvalitet. Bland ytbehandlingar är hårdförgylld elektropläterad fingerplätering den dyraste per ytenhet, men laminatkvaliteten dominerar vanligtvis materiallistan för digitala kort.
9. Hur materialstapeln summerar sig till prissättningen per kvadratmeter
Allt ovanstående påverkar kvadratmeterpriset som slutkunderna ser i en offert. Enligt branschrapportering som hänvisar till rivningsdata från Victory Giant via Reuters, år 2026:
- Standard flerskiktade kretskort: cirka 204 dollar per kvadratmeter.
- Avancerade AI-serverkort: cirka 1,970 dollar per kvadratmeter — nästan 10 gånger standardtaxan.
Skillnaden på 10 gånger beror på materialet: antal lager, CCL-kvalitet, kopparfolieprofil, glasfibervävskvalitet, ytfinish och via-konstruktion multiplicerat. För ett AI-serverkort på M7+ CCL med HVLP4/HVLP5-folie, T-glasfiberväv, ENIG- eller ENEPIG-finish och 22-44-lagerskonstruktion, ligger varje inmatningsmaterial i premiumklassen i sin kategori.
Upphandlingsexempel: ett 12-lagers industriellt telekomkort specificerat för Panasonic Megtron 6 (M6 PPE-baserad CCL med HVLP-folie och NE-glas) offererades hos tre leverantörer i slutet av första kvartalet 2026 med ett prisintervall på 35 % mellan den lägsta och högsta offerten. Orsaken var inte leverantörsmarginalen – det var olika CCL-allokeringar. Den billigaste offerten kom från en tillverkare med reserverat Megtron 6-lager från en terminsorder från 2025; den dyraste kom från en tillverkare som offererade mot spotpris. Upphandlingsteamet tilldelade den mellersta offerten, som kom med en skriftlig bekräftelse av CCL-allokering, snarare än den lägsta som innehöll en klausul om "material ska bekräftas".
Varför spelar CCL-allokering lika stor roll som priset år 2026?
För på en marknad där kvoter och allokeringar bygger på marknader där priset är begränsat är ett gissning utan bekräftad materialallokering. CCL-tillverkare, inklusive Kingboard, Shengyi, MGC, Resonac, EMC, TUC och Doosan, har alla övergått till allokeringsbaserad leverans år 2026, vilket innebär att varje kund får en definierad månatlig mängd och nya order. En kretskortstillverkare utan reserverad CCL kan inte lova ett leveransdatum – och att lämna offerter på osäkert material riskerar både att det uppstår tidsförskjutningar och att prissättningen efter inköpsordern om materialet måste anskaffas på plats.
10. Vanliga frågor om kostnader för PCB-råmaterial
Hur mycket av ett kretskorts kostnad är råmaterial år 2026
För flerskiktade kretskort har råmaterialpriset år 2026 ökat till 45–60 % av kostnaden för bara kretskort , upp från 30–50 % år 2024, eftersom kopparfolie, CCL, glasfiberväv, guld och volframkarbid alla har stigit kraftigt samtidigt. AI-serverkort på M7+ CCL når rutinmässigt den övre gränsen; vanliga FR-4-kort ligger närmare 35–45 %.
Vad är CCL och varför dominerar det PCB-historien 2026?
CCL (kopparklädd laminat) är det dielektriska kärnelementet med bunden kopparfolie som utgör varje lagerpar i ett kretskort. Enligt TrendForce fördelar sig kostnaden ungefär till kopparfolie 42 %, harts 26 % och glasfiberväv 19 %. Med Mitsui Kinzoku +12 % på MicroThin-folie, MGC +30 % på hartsbelagd folie, Kingboard fyra höjningar under 2026, Iteq +20–40 % och Nittobo +20–30 % på T-glasväv, har alla tre stora CCL-insatsvaror ökat samtidigt.
Varför ökade kopparfoliepriset med 12–30 % under 2026
Det underliggande LME-kopparpriset nådde 14,527 4 USD/ton i januari 2026 – en rekordhög nivå. Mitsui Kinzoku höjde MicroThin-folien med 12 % från och med april 2026; Mitsubishi Gas Chemical höjde hartsbelagd folie med 30 % från och med den 1 april 2026. Furukawa Electric och JX Nippon Mining justerade också med 5–10 % från fjärde kvartalet 2025. Premium specialfolier (HVLP, HVLP4, HVLP5) steg ytterligare eftersom deras kapacitet är oberoende begränsad.
Vad är HVLP-kopparfolie och är det värt kostnaden?
HVLP-kopparfolie (Hyper Very Low Profile) har en ytjämnhet under 2 μm Rz, jämfört med ~7–8 μm för standard ED-folie. Den kostar ungefär 2–3 gånger standardfolie men förbättrar insättningsdämpningen med 5–8 % över 10 GHz – ibland 3 dB på en 10-tums ledning. Den krävs generellt från 25 Gbps+ och är nödvändig vid 56 Gbps och 112 Gbps. Mitsui Kinzoku står för mer än 90 % av premiumfolien ; Mitsuis nya 3SAP-Ultra HVLP-folie som lanserades i februari 2026 uppnår en Rz under 0.5 μm.
Vad är PPE-harts och varför är det 2026 års PCB-historia
PPE (polyfenyleter), även kallad PPO, är den högpresterande hartsryggraden i laminat med medelhög och låg förlust, inklusive Panasonic Megtron och Isola I-Speed. Ett produktionsavbrott hos den största globala källan för PPE i april 2026 minskade det effektiva utbudet avsevärt, utan någon alternativ producent i jämförbar skala. Återhämtningen förväntas till 6–9 månader.
Varför är T-glasfiberduk en kostnadshistoria för 2026?
Eftersom Nittobo innehar cirka 90 % av den globala leveransen av T-glas höjde de priserna med 20 % i augusti 2025 och ytterligare 20–30 % i april 2026, och deras kapacitetsutbyggnad (3 gånger till 2028, total investering på ~50 miljarder yen för 2026–2027) inte producerar någon materialproduktion förrän i slutet av 2026. T-glas har stigit till cirka 100 USD/kg med order som är eftersläpta till det följande året. Kinesiska tygtillverkare utfärdade fyra på varandra följande prishöjningar, oktober/december 2025 + januari/feb 2026, med kumulativa ökningar under 2025 på över 50 %.
Vilket är det dyraste materialet på ett kretskort år 2026?
För digitala kort: M9 Q-glass CCL som används i AI-servrars mittplansdesign, ungefär 15–20× standard FR-4. För RF och millimetervåg: PTFE-baserade speciallaminat av lågförlusttyp , 5–20× FR-4. För ytbehandlingar per ytenhet: hårdförgylld elektropläterad fingerplätering; även om laminat dominerar notan på digitala kort.
Hur mycket har ENIG faktiskt stigit under 2026
Guldpriset i sig steg från cirka 2 600 USD/oz år 2024 till en topp på 5 595 USD/oz i januari 2026 (+56 % jämfört med föregående år). Eftersom guld står för cirka 70 % av ENIG-processkostnaden, är ENIG-kostnaderna för bare board 5–30 % högre år 2026. För paneler med hög guldtäckning lägger enbart guldkomponenten till cirka 40 USD per kvadratmeter utöver baslinjen för 2024.
Är borrkronor verkligen meningsfulla PCB-kostnader
Ja – särskilt på avancerade kort. Priserna på volframkarbid stabiliserades 2026 på 50 %+ över 2024, och branschanalytiker förutspådde ett genomsnitt på 450–500 dollar per 10 kg fram till 2030. Topoint Technology genomförde två prishöjningar enbart under första kvartalet 2026 med en utnyttjandegrad över 90 %. Zhongwu High-Tech lanserade nanodiamantborrar av M9-kvalitet till multiplar av konventionella borrar. För 44-lagers Q-glass AI-server-kretskort ligger kostnaderna för förbrukningsartiklar för borrar på 5–8 gånger standardnivåerna.
Hur kan upphandling minska volatiliteten i materialpriserna
Fyra åtgärder är viktigast under 2026: (1) skicka in en rullande 12–26 veckors prognos så att tillverkaren kan reservera CCL-tilldelning; (2) kvalificera en andra CCL-kvalitet per kartongtyp; (3) använda hybriduppsättningar som släpper premiummaterial på icke-kritiska lager; (4) övergå till indexerad prissättning kopplad till en transparent kopparfolie- och CCL-kvalitetsformel. Tillsammans omvandlar dessa spotprischocker till ett kontrollerat intervall.

Rekommenderade inlägg

Checklista för kvalificering av I-Tera MT40 PCB-leverantör
Highleap Electronics tillverkar kretskort...
PCB-materialdatabas: Laminatkvaliteter och egenskaper
Hur man får en offert för kretskort Låt oss köra DFM/DFA-analys för...

TMM PCB-tillverkning
Innehållsförteckning TMM PCB-tillverkningsområde för RF och...

RT duroid 6002 PCB Citat och Stackup
Den här sidan äger offert- och stackup-definitionsuppgiften...
Hur man får en offert för kretskort
Låt oss köra en DFM/DFA-analys åt dig och återkomma till dig med en rapport. Du kan ladda upp dina filer säkert via vår webbplats. Vi behöver följande information för att kunna ge dig en offert:
-
- Gerber, ODB++ eller .pcb, spec.
- Stycklista om du behöver montering
- Antal
- Vändningstid
För PCBA-tjänster, vänligen ange din BOM (Bill of Materials) och eventuella specifika monteringsanvisningar. Vi erbjuder även DFM/DFA-analys för att optimera dina konstruktioner för tillverkningsbarhet och montering, vilket säkerställer en smidig produktionsprocess.