
Deficit de materiale pentru PCB în 2026
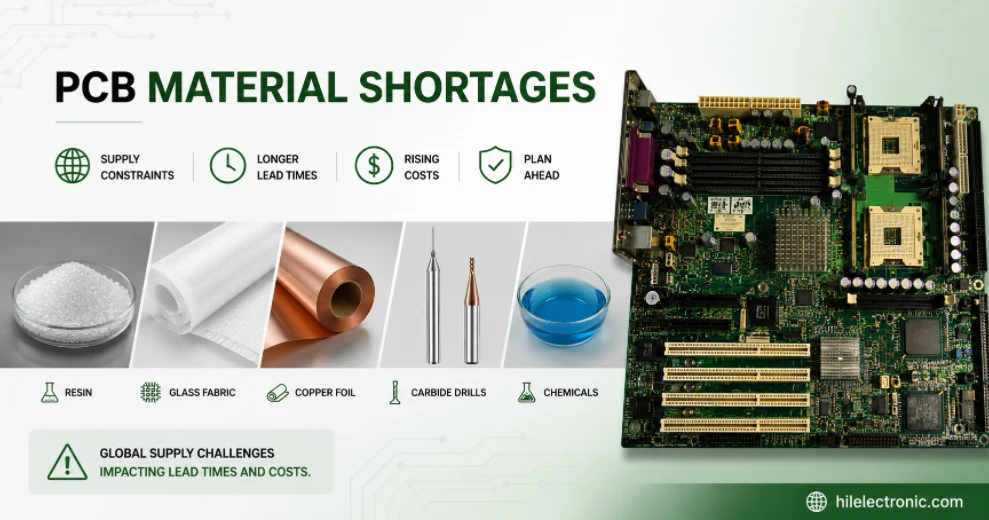
Deficitul de materiale PCB în 2026 nu este un deficit singular. Este vorba de șase blocaje care se suprapun în rășina PPE/PPO, țesătura din fibră de sticlă cu CTE scăzut, folia de cupru HVLP, burghiele din carbură de tungsten, chimia de calitate electronică și echipamentele pentru instalațiile CCL în sine. Fiecare are o cauză diferită, o concentrație diferită la producător și un termen de recuperare diferit - și fiecare împiedică soluția evidentă pentru celelalte. Efectul combinat este că timpii de livrare din întreaga industrie s-au prelungit brusc, iar producătorii de CCL, inclusiv Kingboard, Shengyi, MGC, Resonac, EMC și TUC, au trecut la aprovizionarea bazată pe alocare.
Acest ghid prezintă fiecare blocaj, incluzând producătorii efectivi de materiale, cifrele privind capacitatea și cronologiile de extindere. Contextul prețurilor se regăsește în analiza creșterii prețurilor PCB-urilor , economia materialelor în ghidul privind costurile materiilor prime pentru PCB-uri , cererea bazată pe inteligență artificială în analiza cererii de PCB-uri pentru serverele de inteligență artificială și răspunsurile la proiectare și achiziții în ghidul pentru reducerea costurilor PCB-urilor.
1. Șase blocaje, șase termene diferite de recuperare
Fiecare dintre cele șase blocaje de mai jos are propriul factor determinant și propriul calendar de extindere a capacității. Acestea se suprapun - atunci când deficitul de echipamente individuale de protecție împinge cererea la FR-4 cu Tg ridicat, capacitatea FR-4 absoarbe cererea înlocuită, iar termenele de livrare standard ale FR-4 se prelungesc. Atunci când capacitatea foliei HVLP este rezervată complet de clienții AI, capacitatea foliei ED standard se reduce, de asemenea, deoarece aceleași linii pot fi flexibile între clase. Sistemul este suficient de interconectat încât rezolvarea unui blocaj nu le eliberează pe celelalte.
| Gât de sticlă | Provoca | Concentrarea producătorilor | Recuperare realistă |
|---|---|---|---|
| 1. Rășină EPI / PPO | Întreruperea producției la cea mai mare sursă. | ~70% de la un singur furnizor. | 6-9 luni (secunda a doua a anului 2026 – prima a anului 2027). |
| 2. Sticlă T și sticlă Q | Cererea de inteligență artificială + concurența substraturilor de circuite integrate. | Nittobo ~90% sticlă T. | 2027-2028 (extinderea capacității). |
| 3. Folie de cupru HVLP / HVLP5 | Rezultat de pre-rezervare a cererii de către inteligența artificială. | Mitsui Kinzoku >90% premium. | Structural; ferm până în 2027+. |
| 4. Burghie din carbură de tungsten | Reevaluarea pieței de tungsten 2025-2026. | Concentrat în amonte. | Etaj superior până în 2030. |
| 5. Chimie de calitate electronică | Acidul sulfuric și materia primă de întărire. | Furnizori regionali, multipli. | Minim până în 2026. |
| 6. Echipamentele instalației CCL | Cererea de extindere depășește producția producătorilor de scule. | Mic set de producători de unelte japonezi/germani. | Timpi de livrare a echipamentelor ~2 ani. |
De ce au crescut atât de mult timpii de livrare ai PCB-urilor în 2026->
Deoarece fabricația începe acum numai după ce gradul CCL corect este alocat comenzii dvs., nu atunci când este plasată comanda de achiziție. CCL este alocat numai după ce sunt confirmate rășina, folia de cupru și pânza de sticlă necesare pentru a construi acel grad. Timpii de livrare standard pentru FR-4 au fost mutați de la 2-3 săptămâni la 6-8 săptămâni . Plăcile cu pierderi reduse M6/M7 au fost mutate de la 4-6 săptămâni la 14-18 săptămâni . Sticla Q M8/M9 este doar pentru alocare, la peste 20 de săptămâni. Timpul de livrare în 2026 este o măsură a timpului necesar pentru asigurarea materialului într-un sistem de cote, nu cât de ocupat este producătorul.
2. Rășină PPE/PPO: O singură sursă pentru 70% din aprovizionarea globală
Cel mai semnificativ eveniment legat de un singur material în 2026 este întreruperea furnizării de rășină PPE (polifenilen eter). PPE - numit și PPO (oxid de polifenilen) - este coloana vertebrală a rășinii pentru sistemele laminate cu pierderi medii și mici de care depind electronicele de înaltă calitate, inclusiv Panasonic Megtron 6/7 , Isola I-Speed și majoritatea claselor M4-M7 CCL utilizate în infrastructura 5G, serverele AI, radarele auto și rețelele de mare viteză.
Peisajul producătorilor este extrem de concentrat:
- SABIC — din punct de vedere istoric, cel mai mare furnizor global de rășină EIP de înaltă puritate. Aproximativ 70% din aprovizionarea globală cu EIP de înaltă puritate a provenit de la o singură unitate SABIC.
- Asahi Kasei (旭化成, Japonia) — produce rășină EPI la scară mai mică.
- Mitsubishi Gas Chemical (MGC, Japonia) — produce EIP alături de operațiunile sale BT și CCL.
- Romira (Germania) — aparat specializat de compoundare a EIP pentru aplicații inginerești.
O întrerupere a producției la cea mai mare sursă unică de EIP la începutul lunii aprilie 2026 a redus substanțial oferta globală efectivă. Producătorii alternativi nu pot înlocui rapid, împreună, un deficit de 70%. Conform analizei industriei, redresarea este proiectată pe o perioadă de 6-9 luni. Efectul de propagare pe piața laminatelor a fost sever - cumpărătorii cu pierderi medii, care nu au putut obține Megtron 6, au trecut la laminate epoxidice cu Tg ridicat ca înlocuitor temporar, absorbind capacitatea epoxidice care ar servi în mod normal standardului FR-4.
Efectul de propagare: deficitul de EIP nu se oprește la laminatele pe bază de EIP. Deoarece cumpărătorii cu pierderi medii nu pot obține Megtron 6 sau I-Speed, aceștia mută comenzile către FR-4 cu Tg ridicat ca înlocuitor temporar. Aceasta absoarbe capacitatea de FR-4 cu Tg ridicat care ar deservi în mod normal cumpărătorii industriali și auto, care apoi trec la FR-4 standard. Rezultatul: termenele de livrare pentru rășina epoxidică s-au extins de la aproximativ 3 săptămâni la 15 săptămâni , iar termenele de livrare pentru FR-4 standard s-au mutat la 6-8 săptămâni, în ciuda faptului că nu s-a implicat direct EIP.
Există înlocuitori pentru cea mai mare sursă de EIP->
Nu la scara necesară. Ceilalți producători globali de EIP (Asahi Kasei, MGC, Romira) operează la o scară semnificativ mai mică și nu pot înlocui împreună un deficit de aprovizionare de 70% într-un an. Producătorii de laminate se descurcă prin stocul existent de EIP, calificând chimiile alternative de rășini acolo unde fișa tehnică a laminatelor permite și acceptând că unele modele trebuie reproiectate temporar pe straturi de calitate superioară sau mai groase.
3. T-Glass și Q-Glass: Poziția de 90% a lui Nittobo
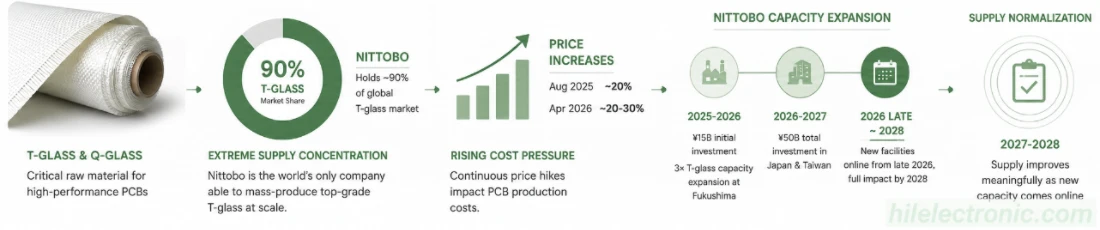
Cel mai durabil blocaj — cel cu cel mai lung termen de recuperare — este țesătura din fibră de sticlă cu țesătură fină de calitate electronică. Concentrarea ofertei este cea mai extremă dintre toate categoriile de materiale PCB: Nittobo (Nitto Boseki / 日東紡, Bursa de Valori din Tokyo 3110) deține aproximativ 90% din piața globală a sticlei T și 60-70% din sticla NE, conform analizei industriale TrendForce. Nittobo este singura companie din lume capabilă să producă în mod stabil, în masă, sticlă T de calitate superioară, la scară largă.
Acțiunile Nittobo privind prețurile și capacitatea în perioada 2025-2026 sunt bine documentate:
- August 2025: Creștere de preț de aproximativ 20% pentru întreaga linie de produse din fibră de sticlă.
- Aprilie 2026: Creștere suplimentară de aproximativ 20-30%.
- Investiția inițială în capacitate: Aproximativ 15 miliarde JPY (~96-102 milioane USD) pentru o extindere a capacității de la Fukushima cu o capacitate de 3× T-glass. Noile instalații vor intra în funcțiune la sfârșitul anului 2026, cu impact complet până în 2028.
- Investiții extinse: Investiție totală de aproximativ 50 de miliarde JPY în perioada 2026-2027 pentru capacitatea de producție din Japonia și Taiwan.
- Parteneriat Nan Ya (noiembrie 2025): Nan Ya Plastics (Formosa Plastics Group) va produce 20% din țesăturile speciale din fibră de sticlă pe care Nittobo le furnizează pieței globale până în 2027Nittobo va furniza companiei Nan Ya o aprovizionare stabilă pe termen lung cu fire de sticlă pentru sticla NER cu conținut scăzut de Dk de a doua generație a companiei Nan Ya.
- T-glass de generație următoare (2028): Nittobo planifică o sticlă T îmbunătățită, cu un coeficient de dilatare termică îmbunătățit cu aproximativ 30% (de la ~2.8 ppm la ~2.0 ppm).
- Filiala Baotek (5340 TT / 健榮工業): Filiala taiwaneză a Nittobo produce în prezent sticlă netedă de înaltă calitate folosind fire de sticlă Nittobo, cu o capacitate de 500 de cuptoare.
Prețul sticlei T a crescut la aproximativ 100 de dolari pe kilogram , comenzile fiind restanțiate în trimestrul 2 al anului următor. Producătorii alternativi sunt în creștere, dar rămân mai mici:
| Grad de sticlă | Folosit in | Furnizori dincolo de Nittobo |
|---|---|---|
| Sticlă NE / Dk1 scăzut | CCL cu pierderi medii M4-M6. | Asahi Kasei, Taiwan Glass, Fibră de sticlă Fulltech, Fibră de sticlă Taishan, Hong Ho. |
| Sticlă T / CTE scăzut | Substraturi ABF/BT cu pierderi reduse M6-M7. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — produse validate. |
| Sticlă Q / Low-Dk3 | CCL clasa M9 pentru planul median AI. | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Doi factori structurali fac ca deficitul de sticlă să fie persistent. În primul rând, extinderea capacității de producție a sticlei de calitate electronică necesită echipamente de trasare de precizie, care au la rândul lor termene de livrare de mai mulți ani. În al doilea rând, aceeași țesătură alimentează și fabricarea substraturilor de circuite integrate (substraturi ABF și cu miez de sticlă pentru GPU-uri și pachete HBM), astfel încât PCB-urile concurează acum cu lanțurile de aprovizionare cu ambalaje de semiconductori pentru aceleași role de țesătură.
Producătorii chinezi de țesături din sticlă de calitate electronică majorează, de asemenea, prețurile, deoarece cererea depășește capacitatea. Conform rapoartelor din industrie, producătorii chinezi de țesături au publicat patru majorări succesive de prețuri în octombrie și decembrie 2025 și ianuarie și februarie 2026 , cu creșteri cumulative în 2025 care depășesc 50%, iar proiecțiile de creșteri lunare de 10-15% continuă în 2026.
Când se va normaliza aprovizionarea cu T-glass și Q-glass->
Nu înainte de 2027-2028, în niciun sens semnificativ. Extinderea triplă a Nittobo de la Fukushima începe să fie operațională la sfârșitul anului 2026, cu impact deplin în 2028. Producția de 20% a parteneriatului Nan Ya atinge scară largă până în 2027. Producătorii de Q-glass (Shin-Etsu, Glotech, Feilihua și alții) își cresc cota de piață, dar producția absolută rămâne mică în raport cu cererea de inteligență artificială. Până atunci, aplicațiile cu cele mai mari plăți primesc primele alocări, iar alte aplicații PCB stau în urmă.
4. Folie de cupru HVLP: Mitsui la o cotă premium de peste 90%
Prețurile standard ale foliei de cupru au crescut odată cu prețul metalului: Mitsui Kinzoku +12%, Mitsubishi Gas Chemical +30% pentru folia acoperită cu rășină, ambele intrând în vigoare din aprilie 2026. Însă tipurile speciale de folie au propria lor lipsă, mai severă. Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) deține peste 90% din piața globală a foliei de cupru pentru circuite de calitate premium , inclusiv folia din clasa HVLP necesară pentru canalele serverelor AI la semnalizare de 56G, 112G și 224G.
Peisajul producătorilor de folie de cupru premium:
| Producător de folie de cupru | Sediu social | Funcția |
|---|---|---|
| Mitsui Kinzoku / Mitsui Mining & Smelting | Japan | Folie premium cu peste 90% rezistență; lider în MicroThin; 3SAP-Ultra (Rz <0.5 μm) lansat în februarie 2026. |
| JX Nippon Mining & Metals | Japan | Folie de înaltă calitate, furnizare substrat IC. |
| Furukawa Electric (古河電気) | Japan | Folie VLP, HVLP; investiții în linii de folie subțire <5 μm. |
| Materiale Iljin | South Korea | Folie RTF, LP, VLP pentru CCL. |
| Folie de circuit | Luxembourg | Folie specială pentru piața europeană. |
| Dezvoltare co-tehnologică | Taiwan | Capacitate de producție în masă a HVLP4. |
| Grupul LCY | Taiwan | HVLP4/HVLP5 cu rugozitatea suprafeței <0.4 μm. |
| Tehnologia Jiangxi Copper/Defu | China | Scalarea producției de HVLP5. |
| Folie și pulbere metalică Fukuda | Japan | HVLP specială pentru electronică flexibilă. |
| Kingboard Chemical | Hong Kong / China | Folie standard integrată vertical. |
Piața foliei de cupru pentru circuite MLB (placă multistrat) este proiectată să crească de la aproximativ 15,000 de tone în 2025 la 31,000 de tone până în 2028 și 54,000 de tone până în 2030. Pentru producătorii de folie de cupru pentru circuite, comenzile pentru 2026 au depășit deja capacitatea instalată. Costul așteptat (ASP) pentru foliile de circuite MLB de înaltă calitate pentru servere și echipamente de rețea de inteligență artificială este de peste 3 ori mai mare decât cel al foliei de cupru pentru baterii și al foliei de substrat pentru plăci de bază de uz general ; folia de substrat pentru ambalarea semiconductorilor este de peste 10 ori mai mare decât folia de cupru de uz general standard.
Segmentul HVLP, în special, are o creștere structurală. Conform analizei industriei QYResearch, piața globală a foliei de cupru HVLP crește cu o rată anuală compusă (CAGR) de aproximativ 18.3% . Regiunea Asia-Pacific domină, cu o cotă de venit de 52.3% în 2025 (~941 milioane USD) , Japonia fiind lider tehnologic. Conform analizei industriei, deficitul lunar de aprovizionare HVLP4 estimat ajunge la 500,000-600,000 de kilograme pe lună începând cu mijlocul anului 2026 - ceea ce înseamnă că, chiar și cu creșterea cererii de către Co-tech, LCY, Jiangxi Copper și alții, cererea nu poate fi satisfăcută.
Poate folia VLP să înlocuiască HVLP pentru a economisi costuri și timp de livrare->
Numai după o recalculare a bugetului de pierderi. Diferența de rugozitate dintre VLP (~3 μm) și HVLP (<2 μm) se traduce printr-o pierdere de inserție cu aproximativ 5-8% mai mică peste 10 GHz - uneori 3 dB pe o pistă de 10 inci. Dacă bugetul canalului dvs. poate absorbi pierderea suplimentară după resimulare cu modelul de rugozitate specific foliei, substituția este reală. Dacă bugetul este deja restrâns, profilul foliei efectuează o muncă esențială și nu poate fi retrogradat fără a pierde canalul.
5. Carbură de tungsten pentru burghie
Găurirea mecanică pentru PCB utilizează micro-burghie din carbură de tungsten, iar piața tungstenului a atins un punct de cotitură structural în perioada 2025-2026. Prețurile carburii de tungsten au atins de aproximativ șase ori nivelurile de referință anterioare . Analiștii din industrie prognozează prețuri medii ale carburii de tungsten în perioada 2026-2030 în intervalul 450-500 USD pe 10 kilograme - o schimbare structurală radicală, nu o creștere temporară.
Marii producători de burghie pentru PCB au răspuns cu toții:
- Topoint Technology (尖點科技, Taiwan) a anunțat a doua creștere de preț pentru 2026 în primul trimestru al anului 2026, cu o utilizare a burghielor acoperite de înaltă calitate peste 90%, dar oferta încă nu poate satisface cererea. Topoint a semnat un acord de cooperare strategică cu Tehnologia Zhen Ding în decembrie 2025 pentru găurirea PCB-urilor pentru servere de inteligență artificială și substraturi IC. În mai 2026, Topoint a ridicat 600 milioane de dolari taiwanezi (~19.1 milioane de dolari americani) prin intermediul obligațiunilor convertibile, atrăgând marii producători de PCB ca investitori strategici. Obiectivele Topoint 55% cotă de vânzări în 2026 în burghie acoperite de înaltă calitate.
- Instrument Union (ユニオンツール, Japonia) — liderul tehnologic global în domeniul micro-burghielor pentru PCB — a ajustat prețurile în funcție de costul materiei prime pentru carbură de tungsten.
- Zhongwu High-Tech (中钨高新, China, 000657.SZ) a lansat un micro-burghiu acoperit cu nano-diamant special pentru Substraturi din sticlă Q de calitate M9Extinderea capacității de producție a micro-mașinilor de găurit cu 140 de milioane de unități a atins producția maximă în martie 2026, urmând o extindere suplimentară de 130 de milioane de unități, plus 63 de milioane de scule așchietoare miniaturale extra-lungi, de înaltă precizie. Registrul de comenzi a fost raportat ca fiind complet rezervat.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision și Xinrui Shares (688257.SH) — creșterea capacității suplimentare în segmentele inferioare și medii ale pieței.
Pentru PCB-urile de servere AI cu 44 și 78 de straturi cu substraturi Q-glass, costurile consumabilelor pentru burghie sunt de 5-8 ori mai mari decât nivelurile standard . În special, Q-glass este mai dură și mai abrazivă decât E-glass-ul standard, necesitând micro-burghie acoperite cu nano-diamant care costă multipli față de cele convenționale și au o durată de viață utilă mai scurtă per muchie așchietoare.
De ce este carbura de tungsten o problemă pentru perioada 2026-2030, nu o creștere temporară a prețurilor->
Deoarece lanțul de aprovizionare cu tungsten subiacent a fost fundamental reevaluat. Odată cu normalizarea politicii de aprovizionare din China și cu adăugirile treptate de capacitate în SUA, Europa și alte regiuni, capacitatea totală din afara Chinei rămâne sub 20% din oferta globală. Tungstenul reciclat contribuie la un supliment suplimentar, dar plafonul pentru prețul carburii de tungsten a crescut structural. Intervalul estimat de 450-500 USD pe 10 kg până în 2030 reprezintă noua normalitate.

6. Chimie electronică: acid, placare, fotorezist
Intrările din „chimia procesului” - acid sulfuric, sulfat de cupru, chimie de gravare, fotorezist, cerneală pentru mască de lipire, formule de baie de placare - sunt ușor de trecut cu vederea, dar toate s-au înăsprit în 2026.
Acid sulfuric de calitate electronică și materie primă. Utilizat în chimia cuprării, pregătirea suprafețelor și pregătirea pereților de contact. Piața mai largă a acidului sulfuric a fost sub presiune până în 2026, deoarece oferta s-a redus, contribuind la presiunea ascendentă asupra prețurilor la chimia de calitate electronică la nivel global.
Cerneală pentru măști de lipit (LPSM). Dominată de un număr mic de producători. Conform datelor QYResearch din industrie, Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials și Resonac dețin împreună aproximativ 72% din piața globală de cerneală pentru măști de lipit, Taiyo fiind liderul clar. Măștile de lipit speciale (fără halogeni, cu Tg ridicat, mate, albe reflectorizante, de calitate LED) au toate prețuri premium.
Fotorezist cu peliculă uscată. Folosit pentru modelarea caracteristicilor circuitelor stratului interior. Conform datelor din industrie QYResearch, primii șase producători dețin aproximativ 67% din piața globală a fotorezistului cu peliculă uscată pentru PCB : Asahi Kasei (旭化成, cu linia de peliculă uscată SunFort™ produsă în Suzhou și Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Printre alți jucători se numără DuPont, Qnity, Hunan Chuyuan și Hangzhou First Applied Material. Japonia reprezintă aproximativ 55% din producția globală de peliculă uscată ; Asia-Pacific deține aproximativ 73% din piața globală.
Chimia băii de placare. Principalii furnizori de formulări - MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) - formulează chimii de baie brevetate pentru placare cu cupru, nichelare electrolitică, imersie aur/argint și procese similare. Prețurile au evoluat odată cu costurile chimiei de intrare.
| Categoria Chimie | Concentrarea pieței | Furnizori cheie |
|---|---|---|
| Cerneală pentru mască de lipire (LPSM) | ~72% de către primii trei | Taiyo Ink, Rongda, Guangxin, Resonac. |
| Fotorezist cu film uscat | ~67% de către primii șase | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Chimia finisajului de suprafață | Concentrat între patru | Atotech, Rohm și Haas, Uyemura, MacDermid Alpha. |
| Chimia de placare cu cupru | Concentrat | MacDermid Alpha, Atotech, Uyemura. |
| Agenți de corodare (clorură cuprică/ferică) | Regional | Mai mulți furnizori asiatici și occidentali. |
7. Echipamente pentru uzina CCL: termene de livrare de doi ani
Al șaselea blocaj explică de ce celelalte nu se vor rezolva rapid. Răspunsul evident la deficitul de CCL din 2026 este ca producătorii de CCL să investească în noi capacități - și o fac, la o scară nemaiîntâlnită de peste un deceniu. Shengyi Technology a raportat o creștere a veniturilor de 108-121% față de anul precedent și o creștere a profitului net de 476-519% pentru primele nouă luni ale anului 2025, indicând atât puterea de stabilire a prețurilor, cât și cererea. EMC și TUC își cresc agresiv producția. Kingboard, Nan Ya, Doosan și Iteq se extind.
Însă extinderea CCL a declanșat o penurie de echipamente, termenele de livrare pentru echipamentele de laminare și impregnare de precizie ajungând până la doi ani. Producătorii de scule (un grup mic de firme, în mare parte japoneze și germane) nu pot livra noile linii suficient de repede. Aceeași constrângere se aplică și în cazul:
- Echipament de tragere a fibrei de sticlă (limitează extinderea capacității sticlei T și Q).
- Mori de electrodepunere cu folie de cupru (limitează capacitatea HVLP și HVLP5).
- Instalații de polimerizare a rășinilor (limitează producția de EPI și rășini speciale).
- Prese de laminare și linii de impregnare (limitează debitul CCL).
Fiecare etapă a lanțului CCL în amonte este în prezent limitată de capacitate, iar fiecare etapă necesită echipamente specializate cu termene de livrare de mai mulți ani. Adăugarea de capacitate este limitată de disponibilitatea echipamentelor fizice, nu de capital sau de dorința de a investi.
Când se va normaliza aprovizionarea cu CCL->
Realist vorbind, nu înainte de sfârșitul anului 2027 pentru clasele standard și 2028 pentru clasele speciale M7+. Anunțurile privind capacitatea făcute în perioada 2025-2026 nu vor produce materiale până când liniile de laminare, echipamentele de tragere și reactoarele de rășină nu sunt livrate și puse în funcțiune. Abordarea intermediară este de a gestiona prin sistemul de alocare, de a califica clasele alternative și de a trata alocarea de materiale ca un activ strategic de achiziții.
8. Ce înseamnă sistemul de alocare pentru program
Începând cu sfârșitul lunii martie 2026, principalii furnizori de CCL - Kingboard, Shengyi, MGC, Resonac, EMC, TUC, Doosan - au trecut la furnizarea pe bază de alocare. Fiecărui client i se alocă un tonaj lunar fix de anumite tipuri, pe baza volumelor istorice de achiziții și a previziunilor. Clienții noi sau clienții care solicită creșteri bruște de volum sunt refuzați sau li se oferă cotații la prețuri spot premium dacă există material disponibil. Unii producători de CCL au interzis modificările comenzilor - odată ce un interval de cotă este alocat, tipul și cantitatea nu pot fi modificate.
Pentru un producător de PCB-uri și clientul său OEM, aceasta înseamnă trei lucruri practice:
- O ofertă nu mai este o promisiune de livrare fără confirmarea alocării. Ofertele de preț ale producătorilor conțin acum în mod curent clauze de tip „status al materialului care urmează să fie confirmat”, pe care nu le aveau în 2024. O ofertă confirmată înseamnă că producătorul de CCL a alocat calitatea și tonajul respectivului producător pentru comanda respectivă.
- Credibilitatea prognozei determină ponderea alocării. Clienții care furnizează previziuni pe 12-26 de săptămâni și le respectă beneficiază de o alocare mai bună decât cumpărătorii spot.
- Modificările comenzilor sunt costisitoare sau imposibile. Odată alocată, nota și cantitatea sunt blocate. Schimbarea notei CCL în mijlocul programului poate însemna pierderea completă a slotului alocat.
9. Care industrii sunt primele și cele mai afectate
Deficitul din 2026 afectează industriile în mod inegal. Industriile care utilizează clase CCL premium îl resimt primele și cel mai grav; industriile care utilizează FR-4 standard îl resimt mai târziu, dar inevitabil, deoarece cererea înlocuită absoarbe capacitatea FR-4.
| Industrie | Grad CCL tipic | Risc material | Constrângere primară |
|---|---|---|---|
| Hardware AI / hiperscală | Sticlă Q M7 / M8 / M9 | Foarte inalt | Alocare Q-glass + HVLP5. |
| Rețele de mare viteză / telecomunicații | M6 (Megtron 6, I-Speed) | Foarte inalt | Deficit EIP (direct). |
| Infrastructură 5G | Pierdere medie bazată pe PPO | Înalt | Lipsă de rășină EIP. |
| Radar auto (77 GHz) | PTFE / hidrocarbură | Moderat-Ridicat | Rășină specială și sticlă. |
| Control industrial / putere | High-Tg FR-4 | Moderat | Cerere deplasată din partea PPO. |
| Electronice de consum | Standard FR-4 | Moderat | FR-4 absoarbe cererea indirectă. |
| RF / apărare aerospațială | PTFE laminat special cu pierderi reduse | Moderat | Aprovizionare specială, suprapunere mai mică a inteligenței artificiale. |
De ce este afectat FR-4 dacă deficitul de EIP este în amonte de clasele premium->
Deoarece cererea este fungibilă în toate clasele. Cumpărătorii cu pierderi medii care nu pot obține Megtron 6 își mută comenzile către FR-4 cu Tg ridicat ca înlocuitor temporar, absorbind capacitatea care în mod normal ar deservi cumpărătorii industriali. Cumpărătorii industriali trec apoi la FR-4 standard. Rezultatul: chiar dacă evenimentul PPE are loc în amonte de FR-4, termenele de livrare pentru FR-4 s-au extins de la 2-3 săptămâni la 6-8 săptămâni . Niciun segment al pieței laminatelor nu este izolat.
10. Cum pot producătorii de echipamente originale (OEM) să reducă expunerea la aprovizionare
Strategia de achiziții pentru 2026 diferă de cea din perioada 2020-2024 într-un mod fundamental: asigurarea alocării contează mai mult decât negocierea prețului . Pe o piață cu cote, clientul care a rezervat aprovizionarea primește plăcuța la timp; clientul care urmărește cea mai mică ofertă s-ar putea să nu primească deloc plăcuță.
- Doi producători calificați pentru fiecare tip de placă. Ideea este redundanța în alocare, nu pârghia de negociere.
- Prognoze pe termen lung de 12-26 de săptămâni. Înlocuiți previziunile pe 4-8 săptămâni cu orizonturi lungi credibile. Alocarea se acordă în funcție de angajamentul de prognoză.
- Calificat al doilea grad CCL per consiliu. Plăcile Megtron 6 ar trebui să aibă un al doilea material comparabil, calificat (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE); plăcile M7 ar trebui să aibă o alternativă. Stackup-urile hibride (de calitate premium doar pe straturile critice de semnal) reprezintă o protecție structurală.
- Cartografiați concentrația ofertei per proiect. O placă care depinde de un singur laminat special, un singur profil de folie și un singur grad de sticlă prezintă un risc concentrat, indiferent de câți producători o oferă.
- Acceptă prețuri indexate. Acordurile anuale cu preț fix nu mai supraviețuiesc volatilității. O formulă transparentă de ajustare pentru folie de cupru și grad CCL transformă șocurile spot într-un interval gestionat.
Exemplu de achiziții: un producător european de echipamente originale (OEM) din domeniul telecomunicațiilor, care folosea o placă Megtron 6 cu 14 straturi recurentă, și-a pierdut alocarea principală CCL în martie 2026. Echipele de achiziții și inginerie precalificaseră TUC Tachyon-100G ca o clasă echivalentă, au stabilit o prognoză continuă pe 18 luni pentru ambii producători și au definit o configurație hibridă de rezervă folosind un miez calificat cu pierderi medii pe straturi necritice. Când alocarea Megtron 6 s-a încheiat, producția a continuat pe alternativa calificată fără o reproiectare și cu o întârziere de doar două săptămâni.
Pârghiile de proiectare (dimensionarea corectă a materialelor, stackup-uri hibride, utilizarea panourilor, DFM) sunt acoperite în ghidul pentru reducerea costurilor PCB . În 2026, acestea nu sunt tehnici opționale de reducere a costurilor - ele reprezintă diferența dintre o placă de bază care se livrează și o placă care nu se livrează.
11. Întrebări frecvente despre deficitul de materiale PCB
De ce se agravează deficitul de materiale PCB în 2026
Deoarece șase blocaje independente apar simultan, iar fiecare împiedică soluția evidentă pentru celelalte. Rășină PPE (70% din aprovizionare offline la cea mai mare sursă), sticlă T și sticlă Q (Nittobo la ~90% sticlă T, echipamente de capacitate cu timp de livrare de mai mulți ani), folie de cupru HVLP (Mitsui la o cotă premium de peste 90%, cerere de AI pre-rezervare a producției), carbură de tungsten (cu peste 50% peste valoarea de referință din 2024), chimie de calitate electronică și echipamente ale fabricii CCL în sine.
Ce materiale PCB au cele mai lungi termene de livrare în 2026
Rășină epoxidică: 15 săptămâni (precedent 3). Laminate cu pierderi medii / pe bază de PPE: variabile, bazate pe alocare. CCL cu pierderi reduse M6/M7: 14-18 săptămâni. Sticlă Q M8/M9: peste 20 de săptămâni, doar alocare. Unele clase CCL sunt supuse unui sistem de cote de șase luni. Standardul FR-4 a trecut de la 2-3 săptămâni la 6-8 săptămâni. Echipamentele fabricii CCL în sine: aproximativ 2 ani.
Cum îmi modifică lipsurile programul real de livrare
Fabricația începe numai după ce gradul CCL corect este alocat comenzii dvs., nu atunci când este plasată comanda de comandă. Dacă CCL-ul este în curs de alocare, producătorul trebuie să aștepte un interval de alocare, ceea ce poate prelungi fereastra de producție cu săptămâni. O ofertă confirmată înseamnă că alocarea CCL este asigurată pentru comanda dvs.; o ofertă neconfirmată înseamnă că timpul de livrare este provizoriu.
Este standardul FR-4 afectat de penuriile din 2026?
Da. Cererea deplasată din cauza deficitului de EIP/PPO s-a mutat către FR-4 cu Tg ridicat și mai departe către FR-4 standard, absorbind capacitatea la fiecare nivel. Timpii de livrare pentru FR-4 standard au crescut de la 2-3 săptămâni la 6-8 săptămâni . Timpul de livrare pentru rășina epoxidică a scăzut de la 3 săptămâni la 15 săptămâni.
Ce este perturbarea rășinii EPI și cât va dura?
O întrerupere a producției la cea mai mare sursă globală de rășină EPI la începutul lunii aprilie 2026 a redus substanțial aprovizionarea efectivă. Producătorii rămași (Asahi Kasei, MGC, Romira) nu pot acoperi împreună deficitul de 70% în câteva luni. Analiza industriei preconizează o redresare pe o perioadă de 6-9 luni, în trimestrul 4 2026 - trimestrul 1 2027.

Posturi recomandate
Fabricarea PCB-urilor pentru filtre TMM4
Fabricarea PCB-urilor filtrului TMM4 este controlată de...
Fabricarea de PCB-uri TMM3 pentru module RF
Fabricarea PCB-urilor TMM3 este cea mai utilă acolo unde modulul RF...

Fabricarea PCB-urilor TMM6
Fabricarea TMM6 este pagina de control al procesului pentru un DK mediu...
Fabricarea PCB-urilor TMM10 pentru designuri RF compacte
CuprinsCum micșorează TMM10 structurile RFTMM10 vs...
Cum să obțineți o ofertă pentru PCB-uri
Hai să executăm o analiză DFM/DFA pentru tine și să te contactăm cu un raport. Poți încărca fișierele în siguranță prin intermediul site-ului nostru web. Avem nevoie de următoarele informații pentru a-ți oferi o ofertă de preț:
-
- Specificații Gerber, ODB++ sau .pcb.
- Lista BOM dacă aveți nevoie de asamblare
- Cantitate
- Timp de întoarcere
Pentru servicii PCBA, vă rugăm să furnizați lista de materiale (BOM) și orice instrucțiuni specifice de asamblare. De asemenea, oferim analize DFM/DFA pentru a optimiza proiectele dumneavoastră în ceea ce privește fabricabilitatea și asamblarea, asigurând un proces de producție fără probleme.