
Escassez de materiais para placas de circuito impresso em 2026
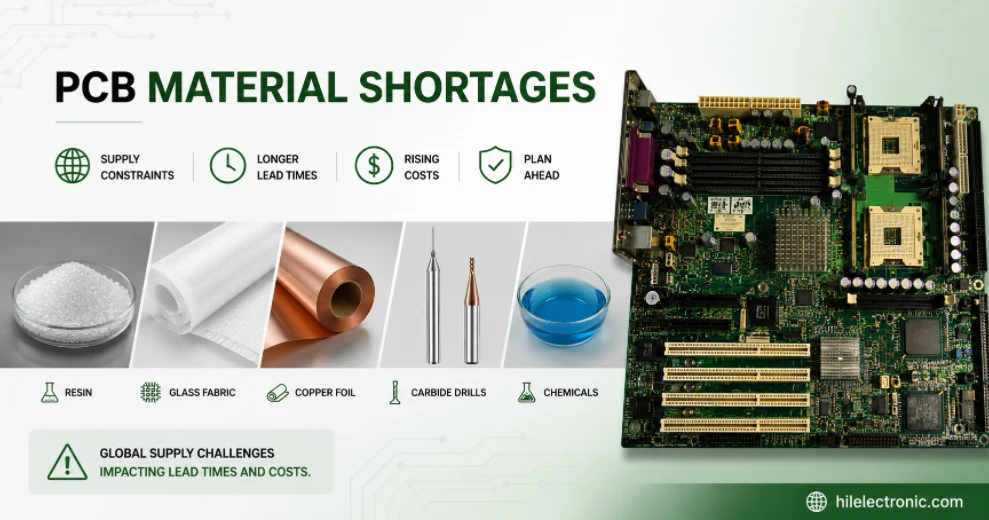
A escassez de materiais para PCBs em 2026 não se resume a um único problema. São seis gargalos interligados que abrangem resina PPE/PPO, tecido de fibra de vidro de baixo CTE, folha de cobre HVLP, brocas de carboneto de tungstênio, produtos químicos de grau eletrônico e os próprios equipamentos das fábricas de CCL. Cada um tem uma causa diferente, uma concentração de produtores distinta e um cronograma de recuperação diferente — e cada um impede a aplicação de soluções alternativas óbvias para os outros. O efeito combinado é que os prazos de entrega em todo o setor aumentaram drasticamente, e fabricantes de CCL, incluindo Kingboard, Shengyi, MGC, Resonac, EMC e TUC, passaram a adotar um sistema de fornecimento baseado em alocação.
Este guia analisa cada gargalo, apresentando os produtores de materiais, os números de capacidade e os cronogramas de expansão. O contexto de preços é abordado na análise do aumento de preços de PCBs , a economia de materiais no guia de custos de matéria-prima para PCBs , a demanda por IA na análise da demanda por PCBs para servidores de IA e as respostas de projeto e aquisição no guia para redução de custos de PCBs.
1. Seis gargalos, seis cronogramas de recuperação diferentes
Cada um dos seis gargalos abaixo possui seu próprio fator determinante e cronograma de expansão de capacidade. Eles se sobrepõem — quando a escassez de EPIs impulsiona a demanda por FR-4 de alta Tg, a capacidade de produção de FR-4 absorve a demanda deslocada e os prazos de entrega do FR-4 padrão se estendem. Quando a capacidade de produção de folha HVLP está totalmente reservada por clientes de IA, a capacidade de produção de folha ED padrão também se torna mais restrita, pois as mesmas linhas podem ser adaptadas para diferentes tipos de filme. O sistema é interconectado de forma que a solução de um gargalo não libera os demais.
| Gargalo | Causar | Concentração de Produtores | Recuperação realista |
|---|---|---|---|
| 1. Resina PPE/PPO | Interrupção na produção na maior fonte. | Aproximadamente 70% de um único fornecedor. | 6 a 9 meses (2º semestre de 2026 – 1º semestre de 2027). |
| 2. Vidro T e vidro Q | Demanda por IA + competição por substratos de circuitos integrados. | Nittobo ~90% fibra de vidro T. | 2027-2028 (expansão da capacidade). |
| 3. Folha de cobre HVLP / HVLP5 | Saída de pré-reserva de demanda de IA. | Mitsui Kinzoku >90% de prêmio. | Estrutural; firme até 2027+. |
| 4. Brocas de carboneto de tungstênio | Reavaliação do mercado de tungstênio para 2025-2026. | Concentrado a montante. | Andar superior até 2030. |
| 5. Química de grau eletrônico | Restrição no fornecimento de ácido sulfúrico e matéria-prima. | Regional, com múltiplos fornecedores. | Pelo menos até 2026. |
| 6. Equipamentos da planta CCL | A demanda por expansão supera a produção dos fabricantes de ferramentas. | Pequeno grupo de fabricantes de ferramentas japoneses/alemães. | Prazo de entrega dos equipamentos: aproximadamente 2 anos. |
Por que os prazos de entrega de PCBs aumentaram tanto em 2026?
Isso ocorre porque a fabricação agora só começa após a alocação da classe CCL correta para o seu pedido, e não quando a ordem de compra é emitida. A alocação da CCL só ocorre após a confirmação da resina, da folha de cobre e do tecido de fibra de vidro necessários para a fabricação dessa classe. Os prazos de entrega padrão do FR-4 aumentaram de 2 a 3 semanas para 6 a 8 semanas . Os painéis de baixa perda M6/M7 passaram de 4 a 6 semanas para 14 a 18 semanas . O Q-glass M8/M9 está disponível apenas por alocação, com prazo de entrega superior a 20 semanas. O prazo de entrega em 2026 é uma medida de quanto tempo leva para garantir o material em um sistema de cotas, e não da demanda do fabricante.
2. Resina PPE/PPO: Uma única fonte responde por 70% do fornecimento global.
O evento mais impactante relacionado a materiais em 2026 é a interrupção no fornecimento de resina PPE (éter de polifenileno). O PPE — também chamado de PPO (óxido de polifenileno) — é a resina base para os sistemas de laminados de média e baixa perda dos quais dependem os eletrônicos de ponta, incluindo o Panasonic Megtron 6/7 , o Isola I-Speed e a maioria dos graus CCL M4-M7 usados em infraestrutura 5G, servidores de IA, radares automotivos e redes de alta velocidade.
O panorama dos produtores é altamente concentrado:
- SABIC — historicamente, o maior fornecedor global de resina de EPI de alta pureza. Aproximadamente 70% do fornecimento global de EPI de alta pureza provém de uma única unidade da SABIC.
- Asahi Kasei (旭化成, Japão) — produz resina EPI em menor escala.
- Mitsubishi Gas Chemical (MGC, Japão) — produz EPIs em conjunto com suas operações da BT e da CCL.
- Romira (Alemanha) — Fabricante especializado em compostos de EPI para aplicações de engenharia.
Uma interrupção na produção da maior fornecedora individual de EPIs no início de abril de 2026 reduziu substancialmente a oferta global efetiva. Os produtores alternativos não conseguem, coletivamente, suprir rapidamente uma lacuna de 70%. De acordo com análises do setor, a recuperação está projetada para um período de 6 a 9 meses. O efeito de propagação no mercado de laminados tem sido severo — compradores com prejuízos na produção, que não conseguiram garantir o fornecimento de Megtron 6, migraram para laminados epóxi de alta Tg como substituto temporário, absorvendo a capacidade de produção de epóxi que normalmente seria destinada ao FR-4 padrão.
O efeito de propagação: a escassez de EPIs não se limita aos laminados à base de EPIs. Como os compradores de produtos com perdas médias não conseguem obter Megtron 6 ou I-Speed, eles redirecionam seus pedidos para FR-4 de alta Tg como substituto temporário. Isso absorve a capacidade de produção de FR-4 de alta Tg que normalmente atenderia compradores industriais e automotivos, que então migram para o FR-4 padrão. O resultado: os prazos de entrega da resina epóxi aumentaram de aproximadamente 3 semanas para 15 semanas , e os prazos de entrega do FR-4 padrão passaram para 6 a 8 semanas, apesar de não haver envolvimento direto com EPIs.
Existem substitutos para o fornecimento de EPIs da maior fonte?
Não na escala necessária. Os produtores globais restantes de EPI (Asahi Kasei, MGC, Romira) operam em uma escala substancialmente menor e não conseguem, coletivamente, suprir uma lacuna de 70% na oferta em um ano. Os fabricantes de laminados estão se virando com os estoques de EPI existentes, qualificando composições químicas de resina alternativas onde a ficha técnica do laminado permite e aceitando que alguns projetos precisam ser temporariamente reestruturados em camadas mais espessas ou de maior qualidade.
3. Vidro T e Vidro Q: A posição de 90% da Nittobo
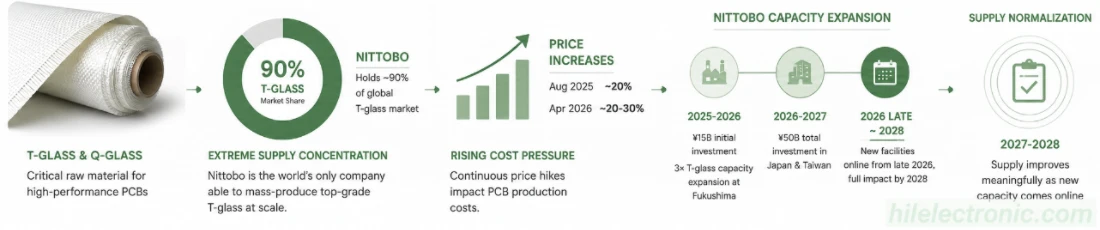
O gargalo mais duradouro — aquele com o maior tempo de recuperação — é o tecido de fibra de vidro de trama fina de grau eletrônico. A concentração de oferta é a mais extrema de qualquer categoria de material para PCB: a Nittobo (Nitto Boseki / 日東紡, Bolsa de Valores de Tóquio 3110) detém aproximadamente 90% do mercado global de fibra de vidro tipo T e 60-70% do mercado de fibra de vidro tipo NE, segundo análise da TrendForce. A Nittobo é a única empresa no mundo capaz de produzir em massa, de forma estável, fibra de vidro tipo T de alta qualidade em grande escala.
As ações da Nittobo em relação a preços e capacidade no período de 2025-2026 estão bem documentadas:
- Agosto 2025: Aumento de preço de aproximadamente 20% em toda a linha de produtos de fibra de vidro.
- 2026 de abril: Aumento adicional de aproximadamente 20 a 30%.
- Investimento inicial em capacidade: Aproximadamente 15 bilhões de ienes (aproximadamente US$ 96-102 milhões) para uma expansão de 3 vezes a capacidade de produção de vidro tipo T em Fukushima. As novas instalações devem entrar em operação a partir do final de 2026, com impacto total previsto para 2028.
- Investimento ampliado: Investimento total de aproximadamente 50 bilhões de ienes entre 2026 e 2027 para capacidade de produção no Japão e em Taiwan.
- Parceria Nan Ya (novembro de 2025): A Nan Ya Plastics (Grupo Formosa Plastics) produzirá 20% dos tecidos especiais de fibra de vidro que a Nittobo fornece ao mercado global até 2027A Nittobo fornecerá à Nan Ya um suprimento estável e de longo prazo de fios de vidro para o vidro NER de baixa constante dielétrica (Dk) de segunda geração da Nan Ya.
- Vidro T de próxima geração (2028): A Nittobo planeja um vidro T aprimorado com coeficiente de expansão térmica melhorado em aproximadamente 30% (de ~2.8 ppm para ~2.0 ppm).
- Subsidiária da Baotek (5340 TT/健榮工業): A subsidiária taiwanesa da Nittobo produz atualmente vidro NE de alta qualidade utilizando fios de vidro da Nittobo, com capacidade para 500 fornos.
O preço do vidro T disparou para aproximadamente US$ 100 por quilograma , com encomendas acumuladas até o segundo trimestre do ano seguinte. Os produtores alternativos estão crescendo, mas ainda são menores:
| Grau de vidro | Usado em | Fornecedores além da Nittobo |
|---|---|---|
| NE-glass / Low-Dk1 | CCL de perda média M4-M6. | Asahi Kasei, Taiwan Glass, Fulltech Fiber Glass, Taishan Fiberglass, Hong Ho. |
| Vidro T / Baixo CTE | Substratos ABF/BT de baixa perda M6-M7. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — produtos validados. |
| Q-glass / Low-Dk3 | CCL classe M9 para plano médio de IA. | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Dois fatores estruturais tornam a escassez de vidro duradoura. Primeiro, a expansão da capacidade de produção de vidro de grau eletrônico exige equipamentos de trefilação de precisão, cujos prazos de entrega são de vários anos. Segundo, o mesmo tecido também alimenta a fabricação de substratos de circuitos integrados (substratos ABF e com núcleo de vidro para GPUs e encapsulamentos HBM), de modo que as placas de circuito impresso agora competem com as cadeias de suprimentos de embalagens de semicondutores pelos mesmos rolos de tecido.
Os produtores chineses de tecido de fibra de vidro de grau eletrônico também estão aumentando os preços, já que a demanda supera a capacidade de produção. Segundo relatos do setor, os fabricantes chineses de tecido emitiram quatro aumentos de preços sucessivos entre outubro e dezembro de 2025 e janeiro e fevereiro de 2026 , com aumentos acumulados em 2025 superiores a 50% e projeções de aumentos mensais de 10 a 15% continuando em 2026.
Quando o fornecimento de vidro T e vidro Q se normalizará?
Não antes de 2027-2028, em qualquer sentido significativo. A triplicação da capacidade produtiva da Nittobo em Fukushima começa a entrar em operação a partir do final de 2026, com impacto total em 2028. A produção da Nan Ya, em parceria com outras empresas, atingirá escala até 2027. Os produtores de Q-glass (Shin-Etsu, Glotech, Feilihua e outros) estão aumentando sua participação, mas a produção absoluta permanece pequena em relação à demanda por IA. Até lá, as aplicações mais lucrativas terão prioridade, e outras aplicações de PCBs ficarão na fila.
4. Folha de cobre HVLP: Mitsui com participação de mercado superior a 90%.
Os preços das folhas de cobre padrão subiram acompanhando a alta do metal: Mitsui Kinzoku +12%, Mitsubishi Gas Chemical +30% para folhas revestidas com resina, ambos com vigência a partir de abril de 2026. No entanto, as folhas de cobre especiais enfrentam uma escassez ainda maior. A Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) detém mais de 90% do mercado global de folhas de cobre de alta qualidade para circuitos , incluindo as folhas da classe HVLP necessárias para canais de servidores de IA com sinalização de 56G, 112G e 224G.
O panorama dos produtores de folha de cobre premium:
| Produtor de Folha de Cobre | Sede | Posição |
|---|---|---|
| Mitsui Kinzoku / Mitsui Mineração e Fundição | Japan | Folha premium com mais de 90% de transparência; Líder em tecnologia MicroThin; 3SAP-Ultra (Rz <0.5 μm) com lançamento previsto para fevereiro de 2026. |
| JX Nippon Mineração e Metais | Japan | Fornecimento de substratos de circuitos integrados e folhas metálicas de alta qualidade. |
| Furukawa Electric (古河電気) | Japan | Folha VLP, HVLP; investimento em linhas de folha com espessura inferior a 5 μm. |
| Materiais Iljin | Coreia do Sul | Folha RTF, LP, VLP para CCL. |
| Folha de Circuito | Luxemburgo | Folha especial para o mercado europeu. |
| Desenvolvimento Co-tecnológico | Taiwan | Capacidade de produção em massa de HVLP4. |
| Grupo LCY | Taiwan | HVLP4/HVLP5 com rugosidade superficial <0.4 μm. |
| Cobre Jiangxi / Tecnologia Defu | China | Aumentar a escala de produção de HVLP5. |
| Folha de metal e pó Fukuda | Japan | HVLP especializado para eletrônica flexível. |
| Kingboard Chemical | Hong Kong / China | Folha padrão integrada verticalmente. |
O mercado de folhas de cobre para circuitos MLB (placas multicamadas) deverá crescer de aproximadamente 15,000 toneladas em 2025 para 31,000 toneladas em 2028 e 54,000 toneladas em 2030. Para os fabricantes de folhas de cobre para circuitos, os pedidos para 2026 já ultrapassaram a capacidade instalada. O preço médio de venda (ASP) de folhas de cobre para circuitos MLB de alta qualidade, destinadas a servidores de IA e equipamentos de rede, é mais de 3 vezes superior ao das folhas de cobre para baterias e para substratos de placas-mãe de uso geral ; o preço médio de venda (ASP) de folhas de cobre para substratos de embalagens de semicondutores é mais de 10 vezes superior ao das folhas de cobre de uso geral padrão.
O segmento HVLP, em particular, apresenta crescimento estrutural. De acordo com a análise da QYResearch, o mercado global de folhas de cobre HVLP está crescendo a uma taxa composta de crescimento anual (CAGR) de aproximadamente 18.3% . A região Ásia-Pacífico domina o mercado, com 52.3% da receita em 2025 (cerca de US$ 941 milhões) , com o Japão como líder tecnológico. Segundo a análise, a lacuna projetada na oferta mensal de HVLP4 atingirá de 500,000 a 600,000 quilogramas por mês a partir de meados de 2026 — o que significa que, mesmo com a Co-tech, LCY, Jiangxi Copper e outras empresas aumentando a produção, a demanda não poderá ser atendida.
A película VLP pode substituir a HVLP para reduzir custos e prazos de entrega?
Somente após um recálculo do orçamento de perdas. A diferença de rugosidade entre VLP (~3 μm) e HVLP (<2 μm) se traduz em uma perda de inserção aproximadamente 5-8% menor acima de 10 GHz — às vezes 3 dB em uma trilha de 10 polegadas. Se o seu orçamento de canal puder absorver a perda adicional após a nova simulação com o modelo de rugosidade específico da folha, a substituição é viável. Se o orçamento já estiver apertado, o perfil da folha desempenha um papel essencial e não pode ser reduzido sem perda de canal.
5. Carboneto de tungstênio para brocas
A perfuração mecânica de placas de circuito impresso (PCBs) utiliza microbrocas de carboneto de tungstênio, e o mercado de tungstênio atingiu um ponto de inflexão estrutural em 2025-2026. Os preços do carboneto de tungstênio chegaram a aproximadamente seis vezes os níveis de referência anteriores . Analistas do setor preveem que, entre 2026 e 2030, os preços médios do carboneto de tungstênio ficarão na faixa de US$ 450 a US$ 500 por 10 quilogramas — uma mudança estrutural significativa, e não um pico temporário.
Os principais fabricantes de brocas para PCB já responderam:
- Tecnologia Topoint (尖點科技, Taiwan) A Topoint anunciou seu segundo aumento de preços para 2026 no primeiro trimestre de 2026, com a utilização de brocas revestidas de alta qualidade acima de 90%, mas a oferta ainda incapaz de atender à demanda. A Topoint assinou um acordo de cooperação estratégica com a empresa. Tecnologia Zhen Ding Em dezembro de 2025, para perfuração de PCB de servidor de IA e substrato de CI. Em maio de 2026, a Topoint levantou NT$ 600 milhões (aproximadamente US$ 19.1 milhões) por meio de títulos conversíveis, atraindo os principais fabricantes de PCBs como investidores estratégicos. Metas da Topoint Participação de 55% nas vendas em 2026 em brocas revestidas de alta qualidade.
- Ferramenta Union (ユニオンツール, Japão) — líder global em tecnologia de microbrocas para PCBs — ajustou os preços de acordo com o custo da matéria-prima de carboneto de tungstênio.
- Zhongwu High-Tech (中钨高新, China, 000657.SZ) lançou uma microbroca revestida com nanodiamante especificamente para Substratos de vidro Q de grau M9A expansão da capacidade de produção de microbrocas em 140 milhões de unidades atingiu a produção plena em março de 2026, com uma expansão adicional de 130 milhões de unidades em andamento, além de 63 milhões de ferramentas de corte em miniatura extralongas e de alta precisão. A carteira de encomendas está totalmente preenchida.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision e Xinrui Shares (688257.SH) — aumento da capacidade nos segmentos inferior e médio do mercado.
Para PCBs de servidores de IA com 44 e 78 camadas e substratos de Q-glass, os custos com consumíveis de perfuração são de 5 a 8 vezes maiores que os níveis padrão . O Q-glass, em particular, é mais duro e abrasivo que o E-glass padrão, exigindo microbrocas revestidas com nanodiamantes, que custam muito mais que as convencionais e têm vida útil mais curta por aresta de corte.
Por que o carboneto de tungstênio é um problema para 2026-2030, e não um pico temporário?
Isso ocorre porque a cadeia de suprimentos de tungstênio sofreu uma reprecificação fundamental. Com a normalização da política de fornecimento da China e a expansão gradual da capacidade produtiva nos EUA, na Europa e em outras regiões, a capacidade total fora da China permanece abaixo de 20% da oferta global. O tungstênio reciclado contribui com um suplemento adicional, mas o preço mínimo do carboneto de tungstênio subiu estruturalmente. A faixa esperada de US$ 450 a US$ 500 por 10 kg até 2030 representa o novo normal.

6. Química de Grau Eletrônico: Ácido, Revestimento, Fotorresistente
Os insumos da "química do processo" — ácido sulfúrico, sulfato de cobre, produtos químicos de corrosão, fotorresistente, tinta de máscara de solda, formulações de banho de galvanoplastia — são fáceis de passar despercebidos, mas todos foram rigorosamente definidos em 2026.
Ácido sulfúrico e matéria-prima de grau eletrônico. Utilizado em processos químicos de revestimento de cobre, preparação de superfícies e preparação de paredes de vias. O mercado de ácido sulfúrico em geral tem sofrido pressão até 2026 devido à redução da oferta, contribuindo para o aumento dos preços de produtos químicos de grau eletrônico em nível global.
Tinta para máscara de solda (LPSM). Dominada por um pequeno grupo de fabricantes. De acordo com dados da QYResearch, a Taiyo Ink (太陽インキ製造) , a Rongda Photosensitive Materials , a Guangxin Materials e a Resonac detêm juntas aproximadamente 72% do mercado global de tinta para máscara de solda, com a Taiyo como líder absoluta. Máscaras de solda especiais (livres de halogênio, de alta Tg, foscas, refletivas brancas de grau LED) têm preços premium.
Fotorresiste de película seca. Utilizado para padronizar elementos de circuitos de camada interna. De acordo com dados da QYResearch, os seis maiores produtores detêm aproximadamente 67% do mercado global de fotorresiste de película seca para PCBs : Asahi Kasei (旭化成, com a linha de película seca SunFort™ produzida em Suzhou e Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리) e Mitsubishi Paper Mills . Outros participantes incluem DuPont, Qnity, Hunan Chuyuan e Hangzhou First Applied Material. O Japão responde por mais de 55% da produção global de película seca ; a região Ásia-Pacífico detém aproximadamente 73% do mercado global.
Química dos banhos de revestimento. Os principais fornecedores de formulações — MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm e Haas Electronic Materials (Dow) — formulam químicas proprietárias para banhos de revestimento de cobre, níquel químico, ouro/prata por imersão e processos similares. Os preços variam de acordo com os custos dos insumos químicos.
| Categoria Química | Concentração de mercado | Principais fornecedores |
|---|---|---|
| Tinta de máscara de solda (LPSM) | Aproximadamente 72% pelos três primeiros. | Tinta Taiyo, Rongda, Guangxin, Resonac. |
| Fotorresistente de película seca | Aproximadamente 67% pelos seis primeiros | Asahi Kasei, Eterno, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| química de acabamento de superfície | Concentrado entre quatro | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Química de revestimento de cobre | Concentrado | MacDermid Alpha, Atotech, Uyemura. |
| Agentes de corrosão (cloreto cúprico/férrico) | regional | Diversos fornecedores asiáticos e ocidentais. |
7. Equipamentos para plantas de CCL: Prazos de entrega de dois anos
O sexto gargalo explica por que os outros não serão resolvidos rapidamente. A resposta óbvia para uma escassez de CCL em 2026 é que os fabricantes de CCL invistam em nova capacidade produtiva — e eles estão investindo, em uma escala não vista em mais de uma década. A Shengyi Technology reportou um crescimento de receita de 108-121% ano a ano e um crescimento de lucro líquido de 476-519% nos primeiros nove meses de 2025, indicando tanto poder de precificação quanto demanda. A EMC e a TUC estão aumentando agressivamente a produção. A Kingboard, a Nan Ya, a Doosan e a Iteq também estão expandindo.
Mas a expansão da CCL desencadeou uma escassez de equipamentos, com prazos de entrega para equipamentos de laminação e impregnação de precisão que chegam a dois anos. Os fabricantes de ferramentas (um pequeno grupo de empresas, em sua maioria japonesas e alemãs) não conseguem entregar as novas linhas com rapidez suficiente. A mesma restrição se aplica a:
- Equipamentos de trefilação de fibra de vidro (limitam a expansão da capacidade de produção de fibra de vidro tipo T e fibra de vidro tipo Q).
- Moinhos de eletrodeposição de folha de cobre (capacidade limitada para HVLP e HVLP5).
- Fábricas de polimerização de resina (limitam a produção de EPIs e resinas especiais).
- Prensas de laminação e linhas de impregnação (limitam a capacidade de produção da CCL).
Atualmente, cada etapa da cadeia de produção de CCL (cloreto de carvão) a montante está limitada pela capacidade disponível e requer equipamentos especializados com prazos de entrega de vários anos. A expansão da capacidade é limitada pela disponibilidade física de equipamentos, e não pelo capital ou pela disposição para investir.
Quando o fornecimento da CCL será normalizado?
Realisticamente, não antes do final de 2027 para os graus padrão e 2028 para os graus especiais M7+. Os anúncios de capacidade feitos em 2025-2026 não produzirão material até que as linhas de laminação, os equipamentos de trefilação e os reatores de resina sejam entregues e colocados em funcionamento. A abordagem provisória é gerenciar por meio do sistema de alocação, qualificar graus alternativos e tratar a alocação de material como um ativo estratégico de aquisição.
8. O que o sistema de alocação significa para o cronograma
A partir do final de março de 2026, os principais fornecedores de CCL (contêineres de aço laminado a frio) — Kingboard, Shengyi, MGC, Resonac, EMC, TUC e Doosan — passaram a oferecer fornecimento baseado em alocação. Cada cliente recebe uma cota mensal fixa de tipos específicos de aço, com base no histórico de compras e em previsões futuras. Novos clientes, ou aqueles que solicitam aumentos repentinos de volume, têm seus pedidos recusados ou são cotados a preços à vista premium, caso haja disponibilidade de material. Alguns fabricantes de CCL proibiram alterações nos pedidos — uma vez que a cota é preenchida, o tipo e a quantidade não podem ser modificados.
Para um fabricante de placas de circuito impresso e seu cliente OEM, isso significa três coisas práticas:
- Um orçamento não é mais uma promessa de entrega sem a confirmação da alocação. As cotações dos fabricantes agora incluem rotineiramente cláusulas de "status do material a ser confirmado", que não existiam em 2024. Uma cotação confirmada significa que o fabricante de CCL alocou a classe e a tonelagem para aquele fabricante para aquele pedido específico.
- A credibilidade das previsões influencia a participação na alocação de recursos. Clientes que fornecem previsões contínuas de 12 a 26 semanas e as cumprem recebem uma alocação melhor do que compradores à vista.
- Alterar um pedido é caro ou impossível. Uma vez alocada, a nota e a quantidade ficam bloqueadas. Alterar a nota CCL no meio do programa pode significar perder a vaga por completo.
9. Quais setores são os primeiros e os mais afetados?
A escassez prevista para 2026 afeta os setores de forma desigual. Os setores que utilizam placas de fibra de carbono de alta qualidade (CCL) são os primeiros e os mais afetados; os setores que utilizam placas de fibra de vidro padrão (FR-4) sentem o impacto mais tarde, mas inevitavelmente, à medida que a demanda deslocada absorve a capacidade de produção de FR-4.
| Expertise | Grau típico de CCL | Risco material | Restrição primária |
|---|---|---|---|
| Hardware de IA / hiperescala | M7 / M8 / M9 Q-glass | Muito alto | Alocação de Q-glass + HVLP5. |
| Redes de alta velocidade / telecomunicações | M6 (Megtron 6, I-Speed) | Muito alto | Escassez de EPI (direta). |
| infraestrutura 5G | PPO baseado em perda média | Alto | Escassez de resina para EPI. |
| Radar automotivo (77 GHz) | PTFE / hidrocarboneto | Moderado-Alto | Resina especial e vidro. |
| Controle industrial / energia | FR-4 de alta Tg | Moderado | Demanda deslocada da PPO. |
| Eletrônicos de consumo | Padrão FR-4 | Moderado | FR-4 absorve a demanda por impacto. |
| Defesa aeroespacial/RF | PTFE laminado especial de baixa perda | Moderado | Fornecimento especializado, menor sobreposição de IA. |
Por que o FR-4 é afetado se a escassez de EPIs está a montante dos materiais de alta qualidade?
Porque a demanda é fungível entre diferentes tipos de laminado. Compradores com perdas intermediárias, que não conseguem obter o Megtron 6, estão transferindo seus pedidos para o FR-4 de alta Tg como substituto temporário, absorvendo capacidade que normalmente atenderia compradores industriais. Estes, por sua vez, migram para o FR-4 padrão. O resultado: embora o evento relacionado a EPIs ocorra antes da produção do FR-4, os prazos de entrega do FR-4 aumentaram de 2 a 3 semanas para 6 a 8 semanas . Nenhum segmento do mercado de laminados é isolado.
10. Como os fabricantes de equipamentos originais (OEMs) podem reduzir a exposição à cadeia de suprimentos.
O plano de compras de 2026 difere do de 2020-2024 em um aspecto fundamental: garantir a alocação é mais importante do que negociar o preço . Em um mercado de cotas, o cliente que reservou o fornecimento recebe a placa no prazo; o cliente que busca a cotação mais baixa pode não receber a placa de forma alguma.
- Dois fabricantes qualificados por tipo de placa. A questão é a redundância na alocação, não o poder de negociação.
- Previsões móveis de 12 a 26 semanas. Substitua as previsões de 4 a 8 semanas por previsões de longo prazo confiáveis. A alocação é concedida mediante o compromisso de previsão.
- Qualificado com classificação CCL de segundo grau pela banca examinadora. As placas Megtron 6 devem ter um segundo material qualificado comparável (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE); as placas M7 devem ter uma alternativa. Empilhamentos híbridos (qualidade premium apenas nas camadas de sinal críticas) são uma medida estrutural de segurança.
- Concentração de fornecimento de mapas por projeto. Uma prancha que depende de um único laminado especial, um único perfil de folha metálica e um único tipo de fibra de vidro apresenta um risco concentrado, independentemente de quantos fabricantes apresentem orçamentos.
- Aceitar preços indexados. Os contratos anuais de preço fixo já não resistem à volatilidade. Uma fórmula transparente de ajuste com base em folha de cobre e grau CCL converte os choques do mercado spot em uma faixa de preço administrada.
Exemplo de aquisição: um fabricante europeu de equipamentos originais (OEM) de telecomunicações, que utilizava uma placa Megtron 6 de 14 camadas de forma recorrente, perdeu sua alocação principal de semicondutores em março de 2026. As equipes de compras e engenharia haviam pré-qualificado o TUC Tachyon-100G como equivalente, definido uma previsão contínua de 18 meses para ambos os fabricantes e estabelecido uma solução híbrida de fallback utilizando um núcleo de perdas intermediárias qualificado em camadas não críticas. Quando a alocação de Megtron 6 foi encerrada, a produção continuou com a alternativa qualificada sem necessidade de redesenho e com apenas um atraso de duas semanas no cronograma.
As estratégias de projeto (dimensionamento correto de materiais, estruturas híbridas, aproveitamento de painéis, DFM) são abordadas no guia para redução de custos de PCBs . Em 2026, essas não são técnicas opcionais de redução de custos — elas representam a diferença entre uma placa que é comercializada e uma que não é.
11. Perguntas frequentes sobre a escassez de materiais para placas de circuito impresso
Por que a escassez de materiais para placas de circuito impresso continuará piorando em 2026?
Porque seis gargalos independentes surgem simultaneamente e cada um impede a solução óbvia para os outros. Resina PPE (70% do fornecimento indisponível na maior fonte), fibra de vidro T e fibra de vidro Q (Nittobo com cerca de 90% de fibra de vidro T, equipamentos de capacidade com prazo de entrega de vários anos), folha de cobre HVLP (Mitsui com mais de 90% de participação premium, demanda de IA com pré-encomenda de produção), carboneto de tungstênio (mais de 50% acima da linha de base de 2024), produtos químicos de grau eletrônico e o próprio equipamento da planta CCL.
Quais materiais de PCB terão os prazos de entrega mais longos em 2026?
Resina epóxi: 15 semanas (antes 3). Laminados de média perda/à base de EPI: prazo variável, sujeito a alocação. CCL de baixa perda M6/M7: 14 a 18 semanas. Fibra de vidro Q M8/M9: mais de 20 semanas, somente por alocação. Algumas classes de CCL estão sujeitas a um sistema de cotas semestrais. O prazo para o FR-4 padrão passou de 2 a 3 semanas para 6 a 8 semanas. Equipamentos para a fábrica de CCL: aproximadamente 2 anos.
Como a falta de produtos afeta meu cronograma de entrega real?
A fabricação só começa após a alocação da classe correta de CCL para o seu pedido, e não quando a ordem de compra é emitida. Se o CCL estiver em regime de alocação, o fabricante precisa aguardar uma vaga, o que pode atrasar o prazo de produção em semanas. Um orçamento confirmado significa que a alocação de CCL está garantida para o seu pedido; um orçamento não confirmado significa que o prazo de entrega é provisório.
O FR-4 padrão será afetado pela escassez prevista para 2026?
Sim. A demanda deslocada pela escassez de EPIs/PPO migrou para o FR-4 de alta Tg e, posteriormente, para o FR-4 padrão, absorvendo capacidade em todos os níveis. Os prazos de entrega do FR-4 padrão aumentaram de 2 a 3 semanas para 6 a 8 semanas . O prazo de entrega da resina epóxi passou de 3 semanas para 15 semanas.
Qual é a interrupção no fornecimento de resina para EPIs e quanto tempo ela durará?
Uma interrupção na produção da maior fornecedora global de resina para EPIs no início de abril de 2026 reduziu substancialmente a oferta efetiva. Os produtores restantes (Asahi Kasei, MGC, Romira) não conseguirão, coletivamente, suprir a lacuna de 70% em poucos meses. Análises do setor projetam uma recuperação ao longo de 6 a 9 meses, entre o quarto trimestre de 2026 e o primeiro trimestre de 2027.

Posts recomendados

Fabricação de PCBs para Filtros TMM4
A fabricação da placa de circuito impresso (PCB) do filtro TMM4 é controlada por...

Fabricação de PCBs TMM3 para módulos de RF
A fabricação de PCBs com TMM3 é mais útil onde o módulo de RF...

Fabricação de PCB TMM6
A página de controle de processo da TMM6 é referente à fabricação de um modelo intermediário Dk...

Fabricação de PCBs TMM10 para projetos de RF compactos
Sumário: Como o TMM10 reduz as estruturas de RF; TMM10 vs...
Como obter um orçamento para PCBs
Vamos realizar uma análise DFM/DFA para você e entraremos em contato com um relatório. Você pode enviar seus arquivos com segurança através do nosso site. Precisamos das seguintes informações para lhe fornecer um orçamento:
-
- Gerber, ODB++ ou .pcb, especificação.
- Lista de materiais caso necessite de montagem
- Qtd.
- Hora de virar
Para serviços de PCBA, forneça sua BOM (Lista de Materiais) e quaisquer instruções específicas de montagem. Também oferecemos análise DFM/DFA para otimizar seus projetos quanto à capacidade de fabricação e montagem, garantindo um processo de produção tranquilo.