
Custos das matérias-primas para PCBs em 2026
Uma placa de circuito impresso (PCB) é composta por uma série de materiais distintos, cada um fabricado por um especialista diferente. O cenário de custos para 2026 é que quase todos esses materiais tiveram seus preços reajustados para cima por seus respectivos produtores — folha de cobre, laminado revestido de cobre, tecido de fibra de vidro, sistemas de resina, ouro, prata, paládio, carboneto de tungstênio, tinta de máscara de solda, fotorresistente e produtos químicos de processo — em um período de seis meses. Este guia descreve cada material de entrada em ordem, apresentando os valores reais fornecidos pelos fabricantes que definem os preços, juntamente com as proporções de custo indicativas que determinam a contribuição de cada um para uma PCB finalizada.
O contexto de preços de mercado está presente na análise do aumento de preços de PCBs , os detalhes da cadeia de suprimentos na análise da escassez de materiais para PCBs , a demanda impulsionada por IA na análise da demanda por PCBs para servidores de IA e as respostas de projeto e aquisição no guia para redução de custos de PCBs.
1. A lista completa de materiais dentro de uma placa de circuito impresso (PCB).
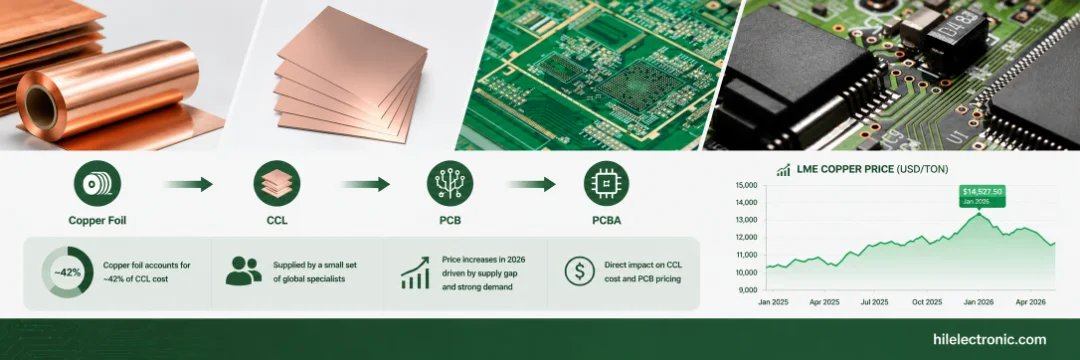
A estrutura de custos dentro de uma placa de circuito impresso multicamadas é mais complexa do que uma análise superficial sugere. De acordo com dados da TrendForce, o laminado revestido de cobre (CCL) é o componente material dominante em uma placa multicamadas, e dentro do próprio CCL, o custo se decompõe aproximadamente da seguinte forma: folha de cobre (42%), resina (26%), tecido de fibra de vidro (19%) e o restante (~13%) . Mas o CCL é apenas um dos muitos insumos — a placa de circuito impresso finalizada também requer acabamento superficial (com sua própria exposição a metais preciosos), brocas, máscara de solda, fotorresistente, produtos químicos para revestimento e consumíveis de processo.
| Categoria de Material | Função na placa de circuito impresso | Participação no custo da placa nua | Principais fabricantes |
|---|---|---|---|
| Laminado revestido de cobre (CCL) | Núcleo dielétrico com folha de cobre aderida. | 30-45% | Kingboard, Shengyi, Iteq, Resonac, MGC, Panasonic, EMC, TUC, Nan Ya, Doosan. |
| Folha de cobre | Camadas condutoras (entrada para CCL). | Dentro do CCL (aproximadamente 42% do CCL) | Mitsui Kinzoku, Furukawa, JX Nippon, Iljin Materials, Circuit Foil. |
| Pré-impregnado | Vidro impregnado com resina para colagem de camadas. | 5-15% | Os mesmos fabricantes de CCL mencionados acima. |
| Pano de fibra de vidro | Reforço no interior do dielétrico. | Dentro do CCL (aproximadamente 19% do CCL) | Nittobo, Nan Ya, AGY, Asahi Kasei, Taiwan Glass, Baotek, Fulltech. |
| Sistema de resina | Une o vidro; define Dk, Df, Tg. | Dentro do CCL (aproximadamente 26% do CCL) | Shengquan, SABIC, Asahi Kasei, MGC, Romira, laminado especial de baixa perda, Taconic, Olin, Dow. |
| Acabamento da superfície (à base de ouro) | Revestimento soldável e resistente à corrosão. | 5-20% | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Brocas de carboneto de tungstênio | Perfuração mecânica de furos. | 2-8% (5-8× em nível avançado) | Topoint, Union Tool, Zhongwu High-Tech, DingTai. |
| Tinta de máscara de solda (LPSM) | Revestimento resistente à solda com definição fotográfica. | 2-5% | Taiyo Ink, Resonac, Rongda, Guangxin Materials. |
| Fotorresistente de película seca | Designação de padrões para circuitos. | 2-4% | Asahi Kasei, Materiais Eternos, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Química de revestimento e corrosão | Ácido sulfúrico, sulfato de cobre, agentes de corrosão. | 5-10% | MacDermid Alpha, Atotech, Uyemura, Rohm e Haas. |
Historicamente, os materiais representavam de 30% a 50% do custo da placa nua em PCBs multicamadas. Em 2026, com a reprecificação simultânea de folha de cobre, CCL, tecido de vidro, ouro e carboneto de tungstênio, a participação dos materiais passou a ser de 45% a 60% em placas avançadas — o nível mais alto em mais de uma década. Cada categoria abaixo tem sua própria história de preços.
2. Folha de cobre: os 42% que impulsionam todo o resto
A folha de cobre é o principal insumo individual da CCL (aproximadamente 42%, segundo a TrendForce). Trata-se de cobre depositado eletroliticamente, com espessura típica de 9 a 70 μm, produzido em linhas de produção dedicadas por um pequeno grupo de fabricantes especializados em todo o mundo. Os aumentos de preço previstos para 2026 são provenientes diretamente dos fabricantes:
- Mitsui Kinzoku (Mineração e Fundição Mitsui / 三井金属) clientes notificados sobre 12 de março de 2026 que todos os produtos de folha de cobre MicroThin aumentariam 12% a partir de abril de 2026A Mitsui detém mais de 90% do mercado de folhas de cobre para circuitos de alta qualidade, incluindo as folhas da classe HVLP usadas em PCBs avançados e substratos de CI. Em fevereiro de 2026, a Mitsui lançou Película 3SAP-Ultra HVLP que atinge valores Rz abaixo de 0.5 μm Para folhas com 12 μm de espessura, destinadas a aplicações de substrato para computação de IA e 5G-Advanced em ondas milimétricas.
- Mitsubishi Gas Chemical (MGC / 三菱瓦斯化学) anunciaram aumentos de até% 30 em todas as séries de produtos, incluindo folha de cobre revestida com resina, CCL e folhas de ligação, a partir de 1º de abril de 2026.
- Furukawa Electric (古河電気) e JX Nippon Mineração e Metais — ambos grandes produtores de HVLP4 — aumentaram os preços 5-10% no 4º trimestre de 2025 com ajustes contínuos até 2026. Ambas se classificam, juntamente com a Mitsui, como o trio líder global em HVLP4.
- Materiais Iljin (일진머티리얼즈, Coreia do Sul) — um dos principais fornecedores de HVLP e RTF/VLP — também ajustou seus preços de forma semelhante.
- Folha de circuito (Luxemburgo), Folha de metal e pó Fukuda, Kingboard Chemical (folha padrão integrada verticalmente), Desenvolvimento co-tecnológico (Taiwan), Grupo LCY (Taiwan, com HVLP4/HVLP5 abaixo de 0.4 μm Rz) e Cobre Jiangxi (China, escala HVLP5) completar a base de fornecimento global.
O metal subjacente foi o primeiro a se movimentar. O cobre na LME atingiu um recorde de US$ 14,527.50/tonelada métrica em janeiro de 2026 , 16.9% acima do fechamento de 2025, e se manteve acima de US$ 12,900/tonelada até o início do segundo trimestre de 2026. De acordo com análises do setor, a lacuna global de oferta de capacidade de soldagem HVLP4 está projetada em 500,000 a 600,000 quilogramas por mês a partir de meados de 2026. O mercado de folhas de cobre para circuitos MLB (placas multicamadas) deve crescer de aproximadamente 15,000 toneladas em 2025 para 31,000 toneladas em 2028 e 54,000 toneladas em 2030 , e, segundo análises do setor, os pedidos para 2026 já excederam a capacidade instalada de diversos produtores.
| Qualidade da folha | Rugosidade da superfície (Rz) | Uso típico | Custo versus Pronto Atendimento Padrão |
|---|---|---|---|
| ED padrão (eletrodepositado) | ~7-8 μm | FR-4 multicamadas, digital sub-1 GHz. | 1× (linha de base) |
| RTF (Folha com Tratamento Inverso) | ~3-5 μm | Multicamadas de alta Tg, entrada de alta velocidade. | ~1.3-1.5× |
| LP / VLP (Perfil baixo / Muito baixo) | ~2.5-4 μm | Laminado digital de 10 Gbps ou superior com perdas médias. | ~1.5-2× |
| HVLP (Hiperper Very Low Profile) | <2 μm | Canais 56G-112G, M6+ CCL. | ~2-3× |
| HVLP4 / HVLP5 | Classe de ~1 μm e abaixo | 224G canais, M7+, placas de computação de IA. | Premium e alocado |
A qualidade superior dos materiais é importante devido ao efeito pelicular. Em altas frequências, a corrente flui em uma camada fina na superfície do condutor; portanto, uma folha rugosa alonga o caminho efetivo da corrente e aumenta a perda resistiva. A troca da folha ED padrão (Rz ~7 μm) pela HVLP (Rz <2 μm) melhora a perda de inserção em aproximadamente 5 a 8% acima de 10 GHz — em uma trilha de 10 polegadas, isso pode representar uma diferença decisiva de 3 dB no diagrama de olho. O preço médio de venda (ASP) da folha de circuito MLB de alta qualidade usada em servidores de IA e equipamentos de rede é mais de 3 vezes maior que o ASP da folha de cobre para baterias e da folha de substrato para placas-mãe de uso geral , com a folha de substrato para embalagens de semicondutores custando mais de 10 vezes o preço da folha de cobre padrão de uso geral.
Como a folha de cobre chega à placa de circuito impresso?
A folha de cobre flui para a placa de circuito impresso (PCB) através do CCL (laminado condutor) — aderida ao núcleo dielétrico para formar a camada condutora de cada par de camadas. O fabricante do CCL compra a folha da Mitsui, Furukawa, JX Nippon, Iljin ou outros fornecedores, fabrica o laminado e o vende para o fabricante da placa. O aumento de 12% no preço do MicroThin da Mitsui e o aumento de 30% no preço da folha revestida com resina da MGC são repassados diretamente para o preço de compra do CCL pelo fabricante da placa, antes de qualquer perfuração, revestimento ou acabamento.
3. Sistemas de resina: Epóxi, PPE/PPO, BT, PTFE
A resina é o componente químico que define as propriedades elétricas e térmicas de um laminado. A escolha da resina diferencia o FR-4 padrão do FR-4 de alta Tg, dos laminados de média perda, dos laminados de baixa perda e dos materiais de grau RF/micro-ondas. Cada família de resinas possui sua própria concentração de produção:
| Família da Resina | Usado em | Principais produtores | 2026 status |
|---|---|---|---|
| Epóxi padrão | Multicamadas FR-4. | Shengquan (圣泉), Olin, Dow, Nan Ya Epoxy, Kukdo Chemical. | Prazo de entrega prolongado; demanda de PPO deslocada. |
| Epóxi modificado (alta Tg) | FR-4 de alta Tg. | Os mesmos fabricantes de epóxi + modificadores especiais. | Apertado; absorvendo a demanda deslocada de PPO. |
| EPI / PPO | Megtron, I-Speed, M4-M7 perda média/baixa. | SABIC, Asahi Kasei, MGC, Romira. | Interrupção na produção na maior fonte. |
| BT (Bismaleimida-Triazina) | Substratos BT, certos laminados de alta Tg. | Mitsubishi Gas Chemical. | Fornecimento restrito e concentrado. |
| Hidrocarboneto (baixa perda) | M8+ CCL de baixíssima perda. | Laminados especiais de baixa perda, Taconic, Arlon, Isola. | Alocação orientada por IA. |
| PTFE (puro) | Placas de RF, micro-ondas e ondas milimétricas. | Corporação de laminados especiais de baixa perda, Taconic, AGC. | Especialidade; preços premium. |
A principal novidade em resinas para 2026 está no segmento de PPE/PPO. O PPE oferece a combinação de baixa perda dielétrica, alta temperatura de transição vítrea e estabilidade dimensional exigida por PCBs de alta frequência, e nenhuma outra química de resina se compara a ele em termos de custo. Uma interrupção na produção do maior fornecedor global de PPE no início de abril de 2026 reduziu substancialmente a oferta efetiva, com previsão de recuperação em 6 a 9 meses. Como os produtores alternativos de PPE (Asahi Kasei, MGC, Romira) operam em uma escala consideravelmente menor, eles não conseguem absorver essa lacuna rapidamente.
A propagação por outras famílias de resinas é severa. Compradores de laminados de média perda à base de PPE redirecionaram seus pedidos para laminados epóxi de alta Tg como substituto temporário, absorvendo a capacidade de produção de epóxi que normalmente seria destinada ao FR-4 padrão. Os prazos de entrega da resina epóxi padrão aumentaram de aproximadamente 3 semanas para 15 semanas. O Grupo Shengquan (圣泉) , um dos principais fornecedores chineses de resina epóxi para a indústria de CCL, tem sido um dos principais beneficiários desse ciclo, à medida que os fabricantes chineses de CCL recorrem ao fornecimento local de resina.
O que é resina PPE e por que ela é o tema principal das placas de circuito impresso em 2026?
O PPE (éter de polifenileno), também chamado de PPO (óxido de polifenileno), é uma resina termoplástica de alto desempenho usada como base para laminados de PCB de baixa e média perda, incluindo o Panasonic Megtron 6/7 e o Isola I-Speed. É essencial para placas que executam 5G, servidores de IA, radares automotivos e tráfego de rede de alta velocidade. Uma interrupção na produção da maior fornecedora global de PPE em abril de 2026 reduziu substancialmente a oferta efetiva, sem nenhum produtor alternativo em escala comparável. O resultado foi a alocação de laminados à base de PPE e a propagação de restrições em toda a cadeia de suprimentos da resina.
4. Tecido de fibra de vidro: fibra de vidro tipo E, fibra de vidro tipo NE, fibra de vidro tipo T, fibra de vidro tipo Q
O tecido de fibra de vidro é o reforço interno de cada CCL. O vidro E padrão está amplamente disponível; os tipos especiais exigidos por PCBs de alta velocidade e servidores de IA não estão. A concentração de oferta é severa — a Nittobo (Nitto Boseki / 日東紡, Bolsa de Valores de Tóquio 3110) detém aproximadamente 90% do mercado global de vidro T e 60-70% do mercado de vidro NE , de acordo com a análise da TrendForce. A Nittobo também é a única empresa no mundo capaz de produzir em massa vidro T de alta qualidade de forma estável e em grande escala.
As estratégias de precificação da Nittobo, portanto, definiram a trajetória de todo o segmento de vidros de trama fina:
- Agosto 2025: Aumento de preço de aproximadamente 20% em toda a linha de produtos de fibra de vidro.
- 2026 de abril: Aumento adicional de aproximadamente 20 a 30%.
- Investimento em capacidade: Inicial aproximadamente 15 bilhões de ienes (aproximadamente US$ 96-102 milhões) Anunciada a triplicação da capacidade de Fukushima, que agora totaliza aproximadamente 50 bilhões de ienes entre 2026 e 2027 para a produção no Japão e em Taiwan. Novas instalações com previsão de entrada em operação a partir do final de 2026, com impacto total até 2028.
- Parceria Nan Ya (novembro de 2025): A Nan Ya Plastics (Grupo Formosa Plastics) produzirá 20% dos tecidos especiais de fibra de vidro que a Nittobo fornece ao mercado global até 2027A Nittobo fornecerá à Nan Ya um suprimento estável e de longo prazo de fios de vidro para o vidro NER de baixa constante dielétrica (Dk) de segunda geração da Nan Ya.
- Baotek (5340 TT/健榮工業): A subsidiária taiwanesa da Nittobo produz atualmente vidro NE de alta qualidade com fios de fibra de vidro fornecidos pela Nittobo, em uma unidade com capacidade para 500 fornos.
- Vidro T de próxima geração (2028): A Nittobo planeja um vidro T aprimorado com coeficiente de expansão térmica melhorado em aproximadamente 30% (de ~2.8 ppm para ~2.0 ppm).
O preço da fibra de vidro tipo T subiu para aproximadamente US$ 100 por quilograma , segundo fontes da indústria, com encomendas acumuladas até o segundo trimestre do ano seguinte. Os produtores chineses de tecido de fibra de vidro de grau eletrônico também estão aumentando os preços — de acordo com relatórios do setor, os fabricantes chineses de tecido emitiram quatro aumentos de preços sucessivos entre outubro e dezembro de 2025 e janeiro e fevereiro de 2026 , com aumentos cumulativos em 2025 superiores a 50% e projeções de aumentos mensais de 10 a 15% continuando em 2026.
| Grau de vidro | Composição | Dk efetivo | Fornecedores principais |
|---|---|---|---|
| Vidro E (padrão) | Aluminoborossilicato | ~ 6.1 | Vidro de Taiwan, Nan Ya, AGY, Baotek, múltiplo. |
| Vidro NE (baixo Dk) | borossilicato de baixa constante dielétrica | ~ 4.4 | Nittobo (60-70%), Asahi Kasei, Taiwan Glass, Fulltech, Taishan, Hong Ho. |
| Vidro T (baixo CTE) | Especialidade de baixo CTE | ~ 5.0 | Nittobo (~90%), Taiwan Glass, Fulltech Fiber Glass, Hong Ho. |
| Q-glass (fibra de quartzo) | SiO₂ de alta pureza | ~ 3.8 | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
A história do fornecimento por trás dessas classes de fibras é importante porque a sinalização de alta velocidade exige fibras de vidro de trama fina e baixo coeficiente de expansão térmica (CTE). Em taxas de dados de 56G/112G/224G, o próprio padrão da fibra trançada introduz distorção de sinal (o "efeito de trama de vidro") — os sinais que atravessam feixes de fibras apresentam um Dk efetivo diferente dos sinais que atravessam regiões ricas em resina. Fibras de vidro especiais resolvem esse problema. A fibra de quartzo Q (feita de fibra de quartzo pura) vai além, reduzindo a própria constante dielétrica, possibilitando o desempenho de Df ~0.0007 alcançado pela fibra de vidro de classe M9.
5. Acabamento da superfície: Ouro, Prata, Paládio, Estanho, OSP
Os acabamentos de superfície das placas de circuito impresso (PCBs) são baseados em metais preciosos reais. O mercado de metais preciosos de 2026 apresentou fortes oscilações — o ouro à vista atingiu um recorde histórico de US$ 5,595.42/oz em 29 de janeiro de 2026 , foi negociado a aproximadamente US$ 4,327/oz em meados de junho de 2026 e manteve uma média bem acima de US$ 4,000/oz ao longo do ano. Em comparação com o ano anterior, isso representa um aumento de aproximadamente 56% em relação à base de referência de 2024-2025, que era de aproximadamente US$ 2,600-US$ 3,300/oz. A JP Morgan Global Research projeta que o ouro alcance US$ 6,000/oz até o final de 2026, com possibilidade de chegar a US$ 6,300/oz em 2027.
Como o ouro representa aproximadamente 70% do custo do processo ENIG (Níquel Químico por Imersão em Ouro) , o impacto no custo da placa nua é direto:
- Custos de placas nuas com acabamento ENIG aumentam 5-30% dependendo da área dourada do painel, com painéis de ouro maciço na extremidade superior.
- Um adicional de aproximadamente $ 40 por metro quadrado em placas padrão de dupla face com cobertura dourada espessa, atribuível exclusivamente ao componente dourado do acabamento.
Os principais fornecedores de produtos químicos para acabamento de superfícies — Atotech (MKS Inc.) , Rohm and Haas Electronic Materials (Dow) , Uyemura International e MacDermid Alpha (Element Solutions) — ajustaram seus preços de acordo com o mercado de metais preciosos.
| Revestimento de superfície | Composição | Custo por polegada quadrada | Pressão de custos em 2026 |
|---|---|---|---|
| HASL / HASL sem chumbo | Liga de estanho | O acabamento mais baixo entre os soldáveis. | Preços baixos — baseados em estanho. |
| OSP | Revestimento orgânico, sem metais preciosos | Menor no geral | Mínimo. |
| Prata de imersão | camada fina de prata pura | $ 0.20- $ 0.40 | Exposição moderada ao preço da prata. |
| Lata de imersão | revestimento de estanho puro | Baixo-Moderado | Exposição ao preço do estanho. |
| ENIG | Ni (3-6 μm) + Au (2-5 μin) | $ 0.30- $ 0.60 | Alto — 70% do custo é ouro. |
| ENEPIG | Ni + Pd + Au | Premium | Alto valor — combinação de ouro e paládio. |
| Revestimento de ouro duro / banho de ouro para dedos | Ouro eletrodepositado espesso | A maior | Muito alta — espessa camada de ouro. |
O ENEPIG ganhou participação de mercado em relação ao ENIG em algumas aplicações porque a camada de barreira de paládio permite uma camada superior de ouro mais fina, compensando parcialmente a exposição ao preço do ouro e, ao mesmo tempo, melhorando a confiabilidade da ligação por fio.
Qual foi o aumento real das ações da ENIG em 2026?
O próprio ouro teve um aumento de 50 a 60% em relação à linha de base de 2024-2025. Como o ouro representa aproximadamente 70% do custo do processo ENIG, os custos das placas nuas com acabamento ENIG estão de 5 a 30% mais altos, dependendo da área de ouro na placa. Para placas padrão de dupla face com alta cobertura de ouro, o componente de ouro sozinho adicionou aproximadamente US$ 40 por metro quadrado em relação à linha de base de 2024. Para placas com alta área de ouro (contatos de ouro, grande área de contato), o impacto atinge o limite superior dessa faixa.
6. Brocas de carboneto de tungstênio e ferramentas para placas de circuito impresso
Quase toda a perfuração mecânica de PCBs utiliza microbrocas de carboneto de tungstênio. O mercado global de tungstênio atingiu um ponto de inflexão estrutural, com os preços chegando a aproximadamente seis vezes os níveis de referência anteriores . Analistas do setor preveem que, entre 2026 e 2030, os preços médios do carboneto de tungstênio ficarão na faixa de US$ 450 a US$ 500 por 10 quilogramas — uma mudança estrutural drástica em relação aos preços anteriores, e não um pico temporário.
Os principais fabricantes de brocas para PCB:
- Tecnologia Topoint (尖點科技, Taiwan) A Topoint anunciou seu segundo aumento de preços para 2026 somente no primeiro trimestre de 2026, abrangendo desde brocas de tungstênio branco padrão até produtos de alta gama. A empresa firmou um acordo de cooperação estratégica com a Zhen Ding Technology em dezembro de 2025 para perfuração de PCBs para servidores de IA e substratos de circuitos integrados. Em maio de 2026, a Topoint aumentou seus preços. NT$ 600 milhões (aproximadamente US$ 19.1 milhões) por meio de títulos conversíveis, atraindo os principais fabricantes de PCBs como investidores estratégicos. Metas da Topoint Participação de 55% nas vendas em 2026 Em brocas revestidas de alta qualidade, a taxa de utilização já ultrapassa os 90%, mas ainda não consegue atender plenamente à demanda.
- Ferramenta Union (ユニオンツール, Japão) — líder global em tecnologia de microbrocas para PCBs — ajustou os preços de acordo com o custo da matéria-prima de carboneto de tungstênio.
- Zhongwu High-Tech (中钨高新, China, 000657.SZ) lançou uma nova microbroca revestida com nanodiamante, projetada especificamente para Substratos de vidro Q de grau M9A carteira de encomendas foi relatada como totalmente preenchida. A expansão da capacidade de produção de microbrocas da empresa, de 140 milhões de unidades, atingiu a produção plena em março de 2026, com uma expansão adicional de 130 milhões de microbrocas em andamento, além de 63 milhões de ferramentas de corte em miniatura extralongas e de alta precisão.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision, Xinrui Shares (688257.SH) — aumento da capacidade nos segmentos inferior e médio do mercado.
Para PCBs de servidores de IA com 44 e 78 camadas e substratos de Q-glass, os custos com consumíveis de perfuração são de 5 a 8 vezes maiores do que os níveis tradicionais . O Q-glass, em particular, é mais duro e abrasivo do que o E-glass padrão, exigindo microbrocas revestidas com nanodiamante, que custam muito mais do que as convencionais e têm uma vida útil mais curta por aresta de corte. Para essas placas avançadas, os consumíveis de perfuração são um componente significativo da lista de materiais, e não apenas um item de cálculo rápido.
As brocas realmente representam um custo significativo para placas de circuito impresso em 2026?
Sim — especialmente em placas avançadas. Em uma placa FR-4 padrão de 4 a 8 camadas, os consumíveis de perfuração representam tipicamente de 2 a 4% do custo da placa nua. Em uma placa de alta Tg de 22 camadas, os consumíveis de perfuração podem representar de 5 a 8%. Em uma placa de circuito impresso (PCB) de servidor de IA com Q-glass de 44 camadas, os consumíveis de perfuração são de 5 a 8 vezes maiores que os níveis padrão, atingindo facilmente percentuais de dois dígitos do custo da placa nua. Tanto a Topoint quanto a Zhongwu relatam carteiras de pedidos completas e já implementaram diversos ajustes de preços para 2026.
7. Tinta para máscara de solda, fotorresistente e produtos químicos de processo
Os materiais de "bastidores" são fáceis de passar despercebidos porque ficam armazenados nos armários suspensos da fábrica. Todos eles sofreram mudanças significativas em 2026.
Tinta para máscara de solda (LPSM, máscara de solda líquida fotoimprimível). De acordo com dados da QYResearch, o mercado global de tinta para máscara de solda é dominado por um pequeno número de produtores — Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials e Resonac, que juntas detêm aproximadamente 72% do mercado global, com a Taiyo como líder incontestável. A tinta para máscara de solda utiliza resinas epóxi, fotoiniciadores e pigmentos — todos esses insumos sofreram pressão de custo em 2026 — e a Taiyo Ink vem expandindo sua capacidade de produção globalmente, incluindo máscaras de solda especiais para impressão a jato de tinta em PCBs avançados e tintas dielétricas/condutoras para os mercados de energia solar, iluminação e displays.
Fotorresiste de película seca. Utilizado para padronizar elementos de circuitos durante a gravação de imagens nas camadas internas. De acordo com dados da QYResearch, os seis maiores produtores detêm aproximadamente 67% do mercado global de fotorresiste de película seca para PCBs : Asahi Kasei (旭化成, com a linha de película seca SunFort™ produzida na maior fábrica de revestimento de película seca do mundo, em Suzhou, além de Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리) e Mitsubishi Paper Mills . Outros participantes incluem DuPont, Qnity, Hunan Chuyuan New Materials e Hangzhou First Applied Material . O Japão responde por mais de 55% da produção global de película seca ; a região Ásia-Pacífico detém aproximadamente 73% do mercado global.
Produtos químicos para processos e revestimentos. Os processos de revestimento, corrosão e preparação de superfícies de placas de circuito impresso dependem do fornecimento constante de ácido sulfúrico de grau eletrônico, sulfato de cobre, cloreto férrico, persulfato de amônio e vários outros produtos químicos. Os principais fornecedores de formulações — MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm e Haas Electronic Materials (Dow) — formulam soluções químicas proprietárias para revestimento de cobre, níquel químico, ouro/prata por imersão e processos similares. Os preços acompanharam os custos dos produtos químicos utilizados como insumo, e o mercado global de ácido sulfúrico se tornou mais restrito, contribuindo para a pressão de alta nos preços dos produtos químicos de grau eletrônico até 2026.
| Categoria Química | Concentração de mercado | Principais fornecedores |
|---|---|---|
| Tinta de máscara de solda (LPSM) | Aproximadamente 72% pelos três primeiros. | Tinta Taiyo, Rongda, Guangxin, Resonac. |
| Fotorresistente de película seca | Aproximadamente 67% pelos seis primeiros | Asahi Kasei, Eterno, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| química de acabamento de superfície | Concentrado entre quatro | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Química de revestimento de cobre | Concentrado | MacDermid Alpha, Atotech, Uyemura. |
| Agentes de corrosão (cloreto cúprico/férrico) | regional | Diversos fornecedores asiáticos e ocidentais. |
8. Preços reais de classificação CCL, de FR-4 a M9
Tudo isso influencia o preço do laminado CCL — que é o que os fabricantes realmente compram. A progressão de custos ao longo da escala de laminados não é linear: cada etapa altera a composição química da resina, o perfil da folha e o tipo de fibra de vidro simultaneamente, multiplicando o custo em vez de aumentá-lo. De acordo com a análise da Citi Research, o preço médio de venda do CCL passou de RMB 150-160/folha no final de 2025 para RMB 180-190/folha em meados de 2026, com uma previsão média anual para 2026 de RMB 220/folha (+76% em relação ao ano anterior) e preço à vista no final do ano de RMB 240/folha.
| Grau CCL | Df | Folha / Vidro / Resina | Custo versus FR-4 | Produtos de exemplo |
|---|---|---|---|---|
| Padrão FR-4 | ~ 0.02 | Fibra de vidro padrão ED / E / Epóxi | 1 × | Kingboard KB-6160, Shengyi S1141. |
| FR-4 de alta Tg (Tg 170+) | ~ 0.015 | RTF / Fibra de vidro tipo E / Epóxi modificado | ~1.2-1.4× | Shengyi S1000-2, Iteq IT-180A. |
| Perda média (classe M4) | ~ 0.010 | VLP / Vidro NE / EPI | ~2-3× | Megtron 4, EMC EM-370. |
| Baixa perda (classe M6) | ~ 0.004 | HVLP / NE-vidro / EPI modificado | ~3-5× | Panasonic Megtron 6, Isola I-Speed. |
| Perda ultrabaixa (M7) | ~ 0.0025 | HVLP4 / Vidro T / Hidrocarboneto-EPI | ~6-9× | Megtron 7, EMC EM-528, TUC Tachyon. |
| Classe M8 | ~ 0.0015 | HVLP4/HVLP5 / Vidro T | ~10-15× | Doosan, Panasonic classe M8U. |
| M9 (vidro Q) | ~ 0.0007 | HVLP5 / Vidro Q / Hidrocarboneto de PTFE | ~15-20× | CCL do plano intermediário do servidor de IA. |
| PTFE / laminado especial de baixa perda | ~ 0.001-0.004 | Folha especial / PTFE | ~5-20× | um laminado especial de baixa perda/um laminado especial de baixa perda, Taconic. |
Dentro de cada categoria, os principais fabricantes de CCL competem com formulações ligeiramente diferentes. Kingboard, Shengyi, Iteq, EMC, TUC, Nan Ya, Doosan, Resonac, MGC e Panasonic possuem linhas de produtos em vários níveis de qualidade. A escolha específica do fabricante depende dos requisitos de Dk, Df, Tg, térmicos e de confiabilidade do projeto, bem como da disponibilidade de materiais.
Qual é o material base mais caro para uma placa de circuito impresso em 2026?
Para placas digitais, utiliza-se o laminado M9 Q-glass CCL em projetos de planos intermediários de servidores de IA e racks de inferência, com espessura de aproximadamente 15 a 20 vezes a do FR-4 padrão. Para projetos de RF e ondas milimétricas, utilizam-se laminados especiais de baixa perda à base de PTFE, com espessura de 5 a 20 vezes a do FR-4, dependendo da qualidade. Entre os acabamentos de superfície, a deposição eletrolítica de ouro duro nos contatos é a mais cara por unidade de área, mas a qualidade do laminado geralmente representa a maior parte do custo dos materiais para placas digitais.
9. Como a composição dos materiais influencia o preço por metro quadrado
Todos os fatores acima influenciam o preço por metro quadrado que os clientes finais veem no orçamento. De acordo com relatórios do setor, citando dados da Reuters sobre a demolição da Victory Giant, em 2026:
- Placas de circuito impresso multicamadas padrão: aproximadamente $ 204 por metro quadrado.
- Placas de servidor de IA de alta gama: aproximadamente $ 1,970 por metro quadrado — quase 10 vezes a taxa padrão.
A diferença de 10 vezes se deve aos materiais: número de camadas, qualidade do CCL, perfil da folha de cobre, qualidade do tecido de fibra de vidro, acabamento da superfície e construção dos furos de passagem, multiplicados entre si. Para uma placa de servidor de IA em CCL M7+ com folha HVLP4/HVLP5, tecido de fibra de vidro T, acabamento ENIG ou ENEPIG e construção de 22 a 44 camadas, todos os materiais utilizados são de altíssima qualidade em suas respectivas categorias.
Exemplo de aquisição: uma placa de telecomunicações industrial de 12 camadas, especificada em Panasonic Megtron 6 (CCL baseado em PPE M6 com folha HVLP e fibra de vidro NE), foi cotada por três fornecedores no final do primeiro trimestre de 2026, com uma variação de preço de 35% entre a cotação mais baixa e a mais alta. A causa não foi a margem do fornecedor, mas sim as diferentes alocações de CCL. A cotação mais barata veio de um fabricante com estoque reservado de Megtron 6 de um pedido futuro para 2025; a mais cara veio de um fabricante que cotou com base no preço à vista. A equipe de compras acatou a cotação intermediária, que veio com uma confirmação por escrito da alocação de CCL, em vez da mais baixa, que continha uma cláusula de "material a ser confirmado".
Por que a alocação de CCL é tão importante quanto o preço em 2026?
Em um mercado de cotas e alocação, um preço sem alocação de material confirmada é uma mera estimativa. Fabricantes de CCL (Lista de Contingências de Materiais), incluindo Kingboard, Shengyi, MGC, Resonac, EMC, TUC e Doosan, migraram para o fornecimento baseado em alocação em 2026, o que significa que cada cliente recebe uma tonelagem mensal definida e uma fila de novos pedidos. Um fabricante de PCBs sem CCL reservada não pode prometer uma data de entrega — e cotar com base em material não garantido acarreta o risco de atrasos no cronograma e reprecificação após a emissão do pedido, caso o material precise ser adquirido no mercado spot.
10. Perguntas frequentes sobre o custo da matéria-prima para PCBs
Em 2026, qual será a porcentagem do custo de uma placa de circuito impresso (PCB) referente à matéria-prima?
Para PCBs multicamadas em 2026, a matéria-prima representará de 45% a 60% do custo da placa nua , um aumento em relação aos 30% a 50% em 2024, devido ao aumento acentuado simultâneo dos preços da folha de cobre, CCL, tecido de fibra de vidro, ouro e carboneto de tungstênio. Placas de servidores de IA em M7+ CCL atingem rotineiramente o limite superior; placas FR-4 padrão ficam mais próximas de 35% a 45%.
O que é CCL e por que domina as notícias sobre PCBs em 2026?
O CCL (laminado revestido de cobre) é o dielétrico principal com folha de cobre colada que forma cada par de camadas de uma placa de circuito impresso (PCB). De acordo com a TrendForce, seu custo se divide aproximadamente em 42% para folha de cobre, 26% para resina e 19% para tecido de fibra de vidro. Com a Mitsui Kinzoku aumentando 12% em folha MicroThin, a MGC aumentando 30% em folha revestida com resina, a Kingboard com quatro aumentos previstos para 2026, a Iteq aumentando entre 20% e 40% e a Nittobo aumentando entre 20% e 30% em tecido de fibra de vidro T, todos os três principais fornecedores de CCL registraram aumentos simultaneamente.
Por que o preço da folha de cobre subiu de 12 a 30% em 2026?
O preço do cobre na LME atingiu US$ 14,527/ton em janeiro de 2026 — um recorde histórico. A Mitsui Kinzoku aumentou o preço da folha MicroThin em 12%, com vigência a partir de abril de 2026; a Mitsubishi Gas Chemical aumentou o preço da folha revestida com resina em 30%, com vigência a partir de 1º de abril de 2026. A Furukawa Electric e a JX Nippon Mining também ajustaram seus preços em 5-10% em relação ao quarto trimestre de 2025. As folhas especiais premium (HVLP, HVLP4, HVLP5) tiveram aumentos adicionais devido à sua capacidade de produção limitada.
O que é a fita de cobre HVLP e vale a pena o investimento?
A folha de cobre HVLP (Hyper Very Low Profile) possui rugosidade superficial inferior a 2 μm (Rz), em comparação com os ~7-8 μm da folha ED padrão. Seu custo é aproximadamente 2 a 3 vezes maior que o da folha padrão , mas melhora a perda de inserção em 5 a 8% acima de 10 GHz — às vezes 3 dB em uma trilha de 10 polegadas. Geralmente é necessária a partir de 25 Gbps e indispensável em 56 Gbps e 112 Gbps. A Mitsui Kinzoku detém mais de 90% do fornecimento de folhas de alta qualidade ; a nova folha 3SAP-Ultra HVLP da Mitsui, lançada em fevereiro de 2026, atinge Rz inferior a 0.5 μm.
O que é resina PPE e por que ela é o tema de PCB de 2026?
O PPE (polifenileno éter), também chamado de PPO, é a resina de alto desempenho que compõe a base de laminados de média e baixa perda, incluindo o Panasonic Megtron e o Isola I-Speed. Uma interrupção na produção da maior fornecedora global de PPE em abril de 2026 reduziu substancialmente a oferta efetiva, sem nenhum produtor alternativo em escala comparável. A recuperação está prevista para ocorrer em 6 a 9 meses.
Por que o tecido de fibra de vidro T é um tema de custo previsto para 2026?
Como a Nittobo detém aproximadamente 90% do fornecimento global de fibra de vidro tipo T , aumentou os preços em 20% em agosto de 2025 e em mais 20-30% em abril de 2026, e sua expansão de capacidade (triplicada até 2028, com investimento total de cerca de ¥50 bilhões para 2026-2027) não produzirá material até o final de 2026, o preço da fibra de vidro tipo T disparou para aproximadamente US$ 100/kg, com pedidos acumulados até o ano seguinte. Os fabricantes chineses de tecidos emitiram quatro aumentos de preços sucessivos em outubro/dezembro de 2025 e janeiro/fevereiro de 2026, com aumentos cumulativos em 2025 superiores a 50%.
Qual será o material mais caro em uma placa de circuito impresso em 2026?
Para placas digitais: M9 Q-glass CCL usado em projetos de planos intermediários de servidores de IA, aproximadamente 15 a 20 vezes maior que o FR-4 padrão. Para RF e ondas milimétricas: laminados especiais de baixa perda à base de PTFE , 5 a 20 vezes maior que o FR-4. Para acabamentos de superfície por unidade de área: revestimento eletrolítico de ouro duro nos contatos; embora o laminado domine o custo em placas digitais.
Qual foi o aumento real das ações da ENIG em 2026?
O próprio ouro subiu de aproximadamente US$ 2,600/oz em 2024 para um pico de US$ 5,595/oz em janeiro de 2026 (+56% em relação ao ano anterior). Como o ouro representa aproximadamente 70% do custo do processo ENIG, os custos das placas nuas ENIG devem aumentar de 5% a 30% em 2026. Para painéis com alta cobertura de ouro, o componente ouro sozinho adiciona aproximadamente US$ 40 por metro quadrado em relação à base de 2024.
As brocas são realmente relevantes em termos de custos de PCB?
Sim — especialmente em placas avançadas. Os preços do carboneto de tungstênio estabilizaram em 2026 em mais de 50% acima de 2024, com analistas do setor prevendo uma média de US$ 450 a US$ 500 por 10 kg até 2030. A Topoint Technology implementou dois aumentos de preço somente no primeiro trimestre de 2026, com uma taxa de utilização acima de 90%. A Zhongwu High-Tech lançou brocas de nanodiamante de grau M9 com preços muito superiores aos das brocas convencionais. Para PCBs de servidores de IA com 44 camadas de Q-glass, os custos com consumíveis de perfuração são de 5 a 8 vezes maiores que os níveis padrão.
Como o setor de compras pode reduzir a volatilidade dos preços dos materiais?
Quatro medidas são cruciais em 2026: (1) apresentar uma previsão contínua de 12 a 26 semanas para que o fabricante possa reservar a alocação de CCL; (2) qualificar um segundo grau de CCL por tipo de placa; (3) usar estruturas híbridas que dispensam material premium em camadas não críticas; (4) adotar preços indexados vinculados a uma fórmula transparente de folha de cobre e grau de CCL. Em conjunto, essas medidas transformam os choques de preços à vista em uma faixa controlada.

Posts recomendados

Fabricação de PCB TMM
Sumário: Escopo de fabricação de PCBs TMM para RF e...

Citação e empilhamento de PCB RT duroid 6002
Esta página é responsável pela tarefa de citação e definição de pilha...

Taconic RF 35 vs RO4350B PCB
Sumário: RF-35 vs RO4350B - Aquisição e...

Fabricação de PCBs para Filtros TMM6
Sumário: Por que os projetistas de filtros de micro-ondas usam...
Como obter um orçamento para PCBs
Vamos realizar uma análise DFM/DFA para você e entraremos em contato com um relatório. Você pode enviar seus arquivos com segurança através do nosso site. Precisamos das seguintes informações para lhe fornecer um orçamento:
-
- Gerber, ODB++ ou .pcb, especificação.
- Lista de materiais caso necessite de montagem
- Qtd.
- Hora de virar
Para serviços de PCBA, forneça sua BOM (Lista de Materiais) e quaisquer instruções específicas de montagem. Também oferecemos análise DFM/DFA para otimizar seus projetos quanto à capacidade de fabricação e montagem, garantindo um processo de produção tranquilo.