
Escasez de materiales para placas de circuito impreso en 2026
La escasez de materiales para PCB en 2026 no se debe a un único problema. Se trata de seis cuellos de botella interrelacionados que afectan a la resina PPE/PPO, la tela de fibra de vidrio de bajo coeficiente de expansión térmica (CTE), la lámina de cobre HVLP, las brocas de carburo de tungsteno, los productos químicos de grado electrónico y los propios equipos de la planta de CCL. Cada uno tiene una causa, una concentración de productores y un plazo de recuperación diferentes, y cada uno impide la solución obvia para los demás. El efecto combinado es que los plazos de entrega en toda la industria se han alargado drásticamente, y los fabricantes de CCL, incluidos Kingboard, Shengyi, MGC, Resonac, EMC y TUC, han adoptado un sistema de suministro basado en la asignación.
Esta guía analiza cada cuello de botella con los productores de materiales, las cifras de capacidad y los plazos de expansión. El contexto de precios se encuentra en el análisis del aumento de precios de PCB , la economía de los materiales en la guía de costos de materias primas para PCB , la demanda de IA en el análisis de la demanda de servidores de IA para PCB , y las respuestas de diseño y adquisición en la guía para reducir los costos de PCB.
1. Seis cuellos de botella, seis plazos de recuperación diferentes
Cada uno de los seis cuellos de botella que se describen a continuación tiene su propio factor desencadenante y cronograma de expansión de capacidad. Estos se superponen: cuando la escasez de EPI impulsa la demanda de FR-4 de alta Tg, la capacidad de FR-4 absorbe la demanda desplazada y los plazos de entrega del FR-4 estándar se alargan. Cuando la capacidad de la lámina HVLP está totalmente reservada por clientes de AI, la capacidad de la lámina ED estándar también se reduce, ya que las mismas líneas pueden adaptarse a diferentes grados. El sistema está tan interconectado que solucionar un cuello de botella no elimina los demás.
| Embotellamiento | Causa | Concentración de productores | Recuperación realista |
|---|---|---|---|
| 1. Resina PPE/PPO | Interrupción de la producción en la fuente más importante. | Aproximadamente el 70% proviene de un solo proveedor. | 6-9 meses (segundo semestre de 2026 – primer semestre de 2027). |
| 2. Vidrio T y vidrio Q | Demanda de IA + competencia en sustratos para circuitos integrados. | Nittobo ~90% T-glass. | 2027-2028 (expansión de capacidad). |
| 3. Lámina de cobre HVLP / HVLP5 | Salida de pre-reservas de demanda de IA. | Mitsui Kinzoku >90% de prima. | Estructural; firme hasta 2027+. |
| 4. Brocas de carburo de tungsteno | Revisión de precios del mercado del tungsteno 2025-2026. | Concentrado aguas arriba. | Pisos más altos hasta 2030. |
| 5. Química de grado electrónico | Restricción del uso de ácido sulfúrico y materias primas. | Proveedores regionales y múltiples. | Hasta el año 2026 como mínimo. |
| 6. Equipos de la planta CCL | La demanda de expansión supera la producción de los fabricantes de herramientas. | Pequeño grupo de fabricantes de herramientas japoneses/alemanes. | El plazo de entrega de los equipos es de aproximadamente 2 años. |
¿Por qué han aumentado tanto los plazos de entrega de las placas de circuito impreso en 2026?
Debido a que la fabricación ahora comienza solo después de que se asigna el grado CCL correcto a su pedido, no cuando se realiza la orden de compra. El CCL se asigna solo después de que se confirman la resina, la lámina de cobre y la tela de vidrio necesarias para fabricar ese grado. Los plazos de entrega estándar de FR-4 han pasado de 2-3 semanas a 6-8 semanas . Las placas de baja pérdida M6/M7 pasaron de 4-6 semanas a 14-18 semanas . El vidrio Q M8/M9 solo está disponible por asignación a partir de las 20 semanas. El plazo de entrega en 2026 es una medida de cuánto tiempo se tarda en asegurar el material en un sistema de cuotas, no de la carga de trabajo del fabricante.
2. Resina PPE/PPO: Una fuente que cubre el 70% del suministro mundial.
El evento más importante relacionado con un solo material en 2026 es la interrupción del suministro de resina PPE (éter de polifenileno). El PPE, también llamado PPO (óxido de polifenileno), es la resina base para los sistemas de laminado de baja y media pérdida de los que dependen los dispositivos electrónicos de alta gama, incluidos Panasonic Megtron 6/7 , Isola I-Speed y la mayoría de los grados CCL M4-M7 utilizados en infraestructura 5G, servidores de IA, radares automotrices y redes de alta velocidad.
El panorama de los productores está altamente concentrado:
- SABIC — históricamente, el mayor proveedor mundial de resina de EPI de alta pureza. Aproximadamente el 70 % del suministro mundial de EPI de alta pureza ha provenido de una sola planta de SABIC.
- Asahi Kasei (旭化成, Japón) — produce resina para EPI a menor escala.
- Mitsubishi Gas Chemical (MGC, Japón) — produce EPI (equipos de protección individual) paralelamente a sus operaciones de BT (biotecnología) y CCL (combustible líquido para la climatización).
- Romira (Alemania) — Fabricante de compuestos de EPI especializados para aplicaciones de ingeniería.
Una interrupción en la producción del mayor proveedor de EPI a principios de abril de 2026 redujo sustancialmente el suministro global efectivo. Los productores alternativos no pueden cubrir rápidamente un déficit del 70 %. Según los análisis del sector, se prevé una recuperación en un plazo de 6 a 9 meses. El efecto en cadena en el mercado de laminados ha sido grave: los compradores con pérdidas moderadas que no pudieron conseguir Megtron 6 recurrieron a laminados epoxi de alta Tg como sustituto temporal, absorbiendo la capacidad de producción de epoxi que normalmente se destinaría al FR-4 estándar.
El efecto de propagación: la escasez de EPI no se limita a los laminados basados en EPI. Dado que los compradores de nivel medio no pueden obtener Megtron 6 o I-Speed, desvían sus pedidos a FR-4 de alta Tg como sustituto temporal. Esto absorbe la capacidad de FR-4 de alta Tg que normalmente abastecería a los compradores industriales y automotrices, quienes luego optan por el FR-4 estándar. El resultado: los plazos de entrega de la resina epoxi se extendieron de aproximadamente 3 semanas a 15 semanas , y los plazos de entrega del FR-4 estándar aumentaron a 6-8 semanas, a pesar de no estar directamente relacionados con los EPI.
¿Existen sustitutos para el principal proveedor de EPI?
No a la escala necesaria. Los productores mundiales restantes de EPI (Asahi Kasei, MGC, Romira) operan a una escala considerablemente menor y no pueden cubrir colectivamente un déficit de suministro del 70 % en un año. Los fabricantes de laminados están gestionando el inventario de EPI existente, probando resinas alternativas cuando la ficha técnica del laminado lo permite y aceptando que algunos diseños deben rediseñarse temporalmente con capas más gruesas o de mayor calidad.
3. T-Glass y Q-Glass: La posición del 90% de Nittobo.
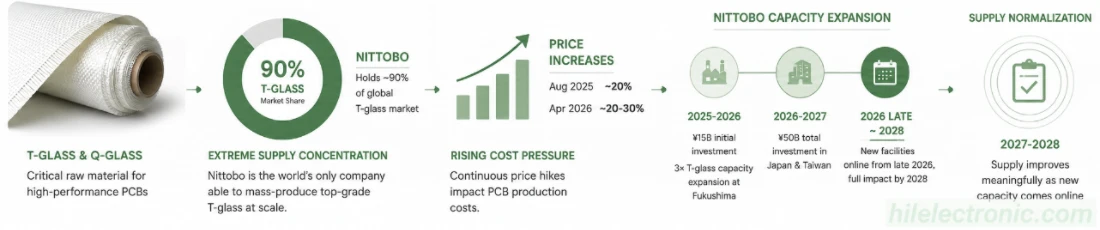
El cuello de botella más persistente —el que requiere el mayor tiempo de recuperación— es la tela de fibra de vidrio de tejido fino de grado electrónico. La concentración de la oferta es la más extrema de todas las categorías de materiales para PCB: Nittobo (Nitto Boseki / 日東紡, Bolsa de Tokio 3110) controla aproximadamente el 90 % del mercado mundial de vidrio T y entre el 60 % y el 70 % del vidrio NE, según un análisis de la industria realizado por TrendForce. Nittobo es la única empresa del mundo capaz de producir en masa de forma estable vidrio T de primera calidad a gran escala.
Las medidas de Nittobo en materia de precios y capacidad de producción para el periodo 2025-2026 están bien documentadas:
- Agosto 2025: Incremento de precios de aproximadamente un 20% en toda la línea de productos de fibra de vidrio.
- 2026 de abril: Incremento adicional de aproximadamente un 20-30%.
- Inversión inicial en capacidad: Aproximadamente 15 mil millones de yenes (aproximadamente 96-102 millones de dólares) para una ampliación de la capacidad de producción de vidrio T en Fukushima, que triplicará. Se prevé que las nuevas instalaciones entren en funcionamiento a partir de finales de 2026, con un impacto total para 2028.
- Inversión ampliada: Inversión total de aproximadamente 50 mil millones de yenes entre 2026 y 2027. para la capacidad de producción en Japón y Taiwán.
- Asociación Nan Ya (noviembre de 2025): Nan Ya Plastics (Grupo Formosa Plastics) producirá El 20% de los tejidos especiales de fibra de vidrio que Nittobo suministra al mercado global para 2027.Nittobo proporcionará a Nan Ya un suministro estable a largo plazo de hilo de vidrio para el vidrio NER de baja constante dieléctrica de segunda generación de Nan Ya.
- Vidrio T de próxima generación (2028): Nittobo planea lanzar una versión mejorada del vidrio T con un coeficiente de expansión térmica que mejorará aproximadamente un 30 % (de ~2.8 ppm a ~2.0 ppm).
- Filial de Baotek (5340 TT / 健榮工業): La filial taiwanesa de Nittobo produce actualmente vidrio NE de alta gama utilizando hilo de vidrio Nittobo, con una capacidad de 500 hornos.
El precio del vidrio T se ha disparado hasta alcanzar aproximadamente los 100 dólares por kilogramo , con pedidos pendientes hasta el segundo trimestre del año siguiente. Los productores alternativos están creciendo, pero siguen siendo más pequeños:
| Grado de vidrio | Utilizado en | Proveedores más allá de Nittobo |
|---|---|---|
| NE-glass / Low-Dk1 | CCL de pérdida media M4-M6. | Asahi Kasei, Taiwan Glass, Fulltech Fiber Glass, Taishan Fiberglass, Hong Ho. |
| Vidrio T / Bajo coeficiente de expansión térmica | Sustratos M6-M7 de baja pérdida, ABF/BT. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho: productos validados. |
| Q-glass / Low-Dk3 | CCL de clase M9 para avión intermedio de IA. | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Dos factores estructurales hacen que la escasez de vidrio sea persistente. En primer lugar, la ampliación de la capacidad de producción de vidrio de grado electrónico requiere equipos de trefilado de precisión que, a su vez, tienen plazos de entrega de varios años. En segundo lugar, el mismo material también se utiliza para la fabricación de sustratos de circuitos integrados (sustratos ABF y de núcleo de vidrio para GPU y encapsulados HBM), por lo que las placas de circuito impreso compiten ahora con las cadenas de suministro de encapsulados de semiconductores por los mismos rollos de tela.
Los productores chinos de tejidos de vidrio para electrónica también están subiendo los precios, ya que la demanda supera la capacidad de producción. Según informes del sector, los fabricantes chinos de tejidos aplicaron cuatro aumentos de precios consecutivos entre octubre y diciembre de 2025 y enero y febrero de 2026 , con incrementos acumulados en 2025 que superaron el 50 % y proyecciones de aumentos mensuales del 10-15 % que continuarán en 2026.
¿Cuándo se normalizará el suministro de vidrio T y vidrio Q?
No antes de 2027-2028 en un sentido significativo. La expansión triple de Nittobo en Fukushima comenzará a entrar en funcionamiento a finales de 2026, con su impacto total en 2028. La producción asociada del 20 % de Nan Ya alcanzará su escala en 2027. Los productores de vidrio Q (Shin-Etsu, Glotech, Feilihua y otros) están aumentando su participación, pero la producción absoluta sigue siendo pequeña en relación con la demanda de IA. Hasta entonces, las aplicaciones mejor remuneradas obtienen la primera asignación, y las demás aplicaciones de PCB quedan en lista de espera.
4. Lámina de cobre HVLP: Mitsui con más del 90 % de cuota de mercado premium.
Los precios de las láminas de cobre estándar subieron junto con el metal: Mitsui Kinzoku +12%, Mitsubishi Gas Chemical +30% en láminas recubiertas de resina, ambos con vigencia a partir de abril de 2026. Sin embargo, las láminas de calidad especial presentan una escasez aún mayor. Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) controla más del 90% del mercado mundial de láminas de cobre de alta calidad para circuitos , incluidas las láminas de clase HVLP necesarias para los canales de servidores de IA con señalización de 56G, 112G y 224G.
Panorama de la producción de láminas de cobre de alta calidad:
| Fabricante de láminas de cobre | Sede Principal | Posición |
|---|---|---|
| Mitsui Kinzoku / Mitsui Minería y Fundición | Japan | Lámina premium con más del 90 % de pureza; MicroThin Leader; 3SAP-Ultra (Rz <0.5 μm) se lanzará en febrero de 2026. |
| JX Nippon Minería y metales | Japan | Suministro de láminas de alta gama y sustratos para circuitos integrados. |
| Furukawa Eléctrico (古河電気) | Japan | Lámina VLP, HVLP; inversión en líneas de lámina delgadas de <5 μm. |
| Materiales Iljin | South Korea | Láminas RTF, LP y VLP para CCL. |
| Lámina de circuito | Luxemburgo | Papel de aluminio especial para el mercado europeo. |
| Desarrollo de tecnología conjunta | Taiwán | Capacidad de producción en masa de HVLP4. |
| Grupo LCY | Taiwán | HVLP4/HVLP5 con rugosidad superficial <0.4 μm. |
| Tecnología Jiangxi Cobre / Defu | China | Ampliación de la producción HVLP5. |
| Lámina metálica y polvo de Fukuda | Japan | Sistema HVLP especializado para electrónica flexible. |
| Químico Kingboard | Hong Kong, China | Lámina estándar integrada verticalmente. |
Se prevé que el mercado de láminas de cobre para circuitos MLB (placas multicapa) crezca de aproximadamente 15 000 toneladas en 2025 a 31 000 toneladas en 2028 y 54 000 toneladas en 2030. Para los fabricantes de láminas de cobre para circuitos, los pedidos para 2026 ya han superado la capacidad instalada. El precio medio de venta (ASP) de las láminas de circuitos MLB de alta gama para servidores de IA y equipos de red es más de 3 veces superior al de las láminas de cobre para baterías y las láminas de sustrato para placas base de uso general ; el precio de las láminas de sustrato para encapsulado de semiconductores es más de 10 veces superior al de las láminas de cobre estándar de uso general.
El segmento HVLP, en particular, presenta un crecimiento estructural. Según el análisis de la industria de QYResearch, el mercado global de láminas de cobre HVLP crece a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 18.3 % . Asia-Pacífico domina con una participación de ingresos del 52.3 % en 2025 (aproximadamente 941 millones de dólares) , con Japón como líder tecnológico. De acuerdo con el análisis de la industria, el déficit de suministro mensual proyectado de HVLP4 alcanza los 500 000-600 000 kilogramos por mes a partir de mediados de 2026 , lo que significa que incluso con el aumento de la producción de Co-tech, LCY, Jiangxi Copper y otros, la demanda no podrá satisfacerse.
¿Puede la lámina VLP sustituir a la HVLP para ahorrar costes y plazos de entrega?
Solo después de un recálculo del presupuesto de pérdidas. La diferencia de rugosidad entre VLP (~3 μm) y HVLP (<2 μm) se traduce en una pérdida de inserción aproximadamente un 5-8% menor por encima de 10 GHz, a veces 3 dB en una pista de 10 pulgadas. Si el presupuesto del canal puede absorber la pérdida adicional después de la simulación con el modelo de rugosidad específico de la lámina, la sustitución es viable. Si el presupuesto ya es ajustado, el perfil de la lámina está realizando una función esencial y no se puede degradar sin perder el canal.
5. Carburo de tungsteno para brocas
La perforación mecánica de placas de circuito impreso utiliza microbrocas de carburo de tungsteno, y el mercado del tungsteno alcanzó un punto de inflexión estructural entre 2025 y 2026. Los precios del carburo de tungsteno alcanzaron aproximadamente seis veces los niveles de referencia anteriores . Los analistas del sector pronostican que el precio promedio del carburo de tungsteno entre 2026 y 2030 se situará entre 450 y 500 dólares por cada 10 kilogramos, lo que representa un cambio estructural significativo, no un repunte temporal.
Los principales fabricantes de taladros para PCB han respondido:
- Tecnología Topoint (尖點科技, Taiwán) anunció su segundo aumento de precios de 2026 en el primer trimestre de 2026, con una utilización de brocas recubiertas de gama alta superior al 90%, pero la oferta aún no puede satisfacer la demanda. Topoint firmó un acuerdo de cooperación estratégica con Tecnología Zhen Ding en diciembre de 2025 para servidor de IA y perforación de PCB de sustrato de IC. En mayo de 2026, Topoint elevó 600 millones de dólares taiwaneses (aproximadamente 19.1 millones de dólares estadounidenses) a través de bonos convertibles, atrayendo a los principales fabricantes de PCB como inversores estratégicos. Objetivos de Topoint 55% de cuota de mercado en 2026 en brocas revestidas de alta gama.
- Union Tool (ユニオンツール, Japón) — el líder tecnológico mundial en microbrocas para PCB — ha ajustado sus precios en función del coste de la materia prima de carburo de tungsteno.
- Zhongwu High-Tech (中钨高新, China, 000657.SZ) lanzó un microtaladro recubierto de nanodiamante específicamente para Sustratos de vidrio Q de grado M9La ampliación de la capacidad de producción de microtaladros, de 140 millones de unidades, alcanzó su plena capacidad en marzo de 2026, con una ampliación adicional de 130 millones de unidades en marcha, además de 63 millones de herramientas de corte miniatura extralargas y de alta precisión. Se informó que la cartera de pedidos estaba completamente reservada.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision y Xinrui Shares (688257.SH) — Aumento de la capacidad en los segmentos medio y bajo del mercado.
Para las placas de circuito impreso de servidores de IA de 44 y 78 capas con sustratos de vidrio Q, los costos de los consumibles de perforación son de 5 a 8 veces superiores a los niveles estándar . El vidrio Q, en particular, es más duro y abrasivo que el vidrio E estándar, lo que requiere microbrocas con recubrimiento de nanodiamante que cuestan varias veces más que las convencionales y tienen una vida útil más corta por filo.
¿Por qué el carburo de tungsteno es un problema de 2026-2030 y no un pico temporal?
Debido a que la cadena de suministro de tungsteno subyacente ha experimentado una reestructuración fundamental en sus precios, con la normalización de la política de suministro china y el aumento gradual de la capacidad en EE. UU., Europa y otras regiones, la capacidad total fuera de China se mantiene por debajo del 20 % del suministro mundial. El tungsteno reciclado aporta un aporte adicional, pero el precio mínimo del carburo de tungsteno ha aumentado estructuralmente. El rango previsto de 450 a 500 dólares por 10 kg hasta 2030 representa la nueva normalidad.

6. Química de grado electrónico: Ácido, recubrimiento, fotorresistencia
Los insumos de la "química del proceso" —ácido sulfúrico, sulfato de cobre, productos químicos de grabado, fotorresina, tinta de máscara de soldadura, formulaciones de baños de galvanoplastia— son fáciles de pasar por alto, pero todos ellos se han vuelto más estrictos en 2026.
Ácido sulfúrico y materia prima de grado electrónico. Se utiliza en procesos químicos de recubrimiento de cobre, preparación de superficies y preparación de vías de interconexión. El mercado general del ácido sulfúrico ha estado bajo presión hasta 2026 debido a la escasez de suministro, lo que ha contribuido a la presión al alza sobre los precios de los productos químicos de grado electrónico a nivel mundial.
Tinta para máscaras de soldadura (LPSM). Dominado por un pequeño grupo de productores. Según datos de QYResearch, Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials y Resonac controlan en conjunto aproximadamente el 72 % del mercado mundial de tintas para máscaras de soldadura, con Taiyo como líder indiscutible. Las máscaras de soldadura especiales (libres de halógenos, de alta Tg, mate, reflectantes blancas para LED) tienen precios superiores.
Fotorresina de película seca. Se utiliza para la creación de patrones en las características de los circuitos de la capa interna. Según datos de la industria de QYResearch, los seis principales productores controlan aproximadamente el 67% del mercado mundial de fotorresina de película seca para PCB : Asahi Kasei (旭化成, con la línea de película seca SunFort™ producida en Suzhou y Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Otros actores incluyen DuPont, Qnity, Hunan Chuyuan y Hangzhou First Applied Material. Japón representa aproximadamente el 55% o más de la producción mundial de película seca ; Asia-Pacífico controla aproximadamente el 73% del mercado mundial.
Química de los baños de galvanoplastia. Los principales proveedores de formulaciones —MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) — formulan productos químicos patentados para baños de cobreado, niquelado químico, oro/plata por inmersión y procesos similares. Los precios han variado en función del coste de los productos químicos.
| Categoría de Química | Concentración de mercado | Proveedores clave |
|---|---|---|
| Tinta de máscara de soldadura (LPSM) | ~72% por los tres primeros | Tinta Taiyo, Rongda, Guangxin, Resonac. |
| Fotorresina de película seca | ~67% por los seis primeros | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Química del acabado superficial | Concentrado entre cuatro | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Química del recubrimiento de cobre | Concentrado | MacDermid Alpha, Atotech, Uyemura. |
| Agentes de grabado (cloruro cúprico/férrico) | Regional | Múltiples proveedores asiáticos y occidentales. |
7. Equipos de planta CCL: Plazos de entrega de dos años
El sexto cuello de botella explica por qué los demás no se resolverán rápidamente. La respuesta obvia a una escasez de CCL en 2026 es que los fabricantes de CCL inviertan en nueva capacidad, y lo están haciendo a una escala no vista en más de una década. Shengyi Technology reportó un crecimiento de ingresos del 108-121% interanual y un crecimiento de la utilidad neta del 476-519% durante los primeros nueve meses de 2025, lo que indica tanto poder de fijación de precios como demanda. EMC y TUC están aumentando agresivamente la producción. Kingboard, Nan Ya, Doosan e Iteq también se están expandiendo.
Pero la expansión de CCL ha provocado una escasez de equipos, con plazos de entrega de hasta dos años para los equipos de laminación e impregnación de precisión. Los fabricantes de herramientas (un pequeño grupo de empresas, en su mayoría japonesas y alemanas) no pueden suministrar las nuevas líneas con la suficiente rapidez. La misma limitación se aplica a:
- Equipo de estirado de fibra de vidrio (limita la expansión de la capacidad de producción de fibra de vidrio T y Q).
- Molinos de electrodeposición de lámina de cobre (limita la capacidad de HVLP y HVLP5).
- Plantas de polimerización de resinas (limitan la producción de EPI y resinas especiales).
- Prensas de laminación y líneas de impregnación (limitan el rendimiento de CCL).
Actualmente, cada etapa de la cadena de producción de CCL (carbón condensado) está limitada por su capacidad, y cada etapa requiere equipos especializados con plazos de entrega de varios años. El aumento de capacidad está condicionado por la disponibilidad física de equipos, no por el capital ni la voluntad de invertir.
¿Cuándo se normalizará el suministro de CCL?
En realidad, no será antes de finales de 2027 para los grados estándar y 2028 para los grados especiales M7+. Los anuncios de capacidad realizados en 2025-2026 no producirán material hasta que se entreguen y pongan en marcha las líneas de laminación, los equipos de trefilado y los reactores de resina. El enfoque provisional consiste en gestionar mediante el sistema de asignación, cualificar grados alternativos y tratar la asignación de material como un activo estratégico de adquisición.
8. Qué significa el sistema de asignación para el cronograma
A finales de marzo de 2026, los principales proveedores de CCL (Kingboard, Shengyi, MGC, Resonac, EMC, TUC y Doosan) adoptaron un sistema de suministro basado en asignaciones. A cada cliente se le asigna un tonelaje mensual fijo de grados específicos, según los volúmenes de compra históricos y las previsiones futuras. A los nuevos clientes, o a aquellos que solicitan aumentos repentinos de volumen, se les rechaza o se les ofrece un precio spot superior si hay material disponible. Algunos fabricantes de CCL han prohibido las modificaciones de pedidos: una vez que se compromete una cuota, el grado y la cantidad no se pueden modificar.
Para un fabricante de placas de circuito impreso y su cliente OEM, esto significa tres cosas prácticas:
- Un presupuesto ya no constituye una promesa de entrega sin confirmación de asignación. Las cotizaciones de los fabricantes ahora incluyen habitualmente cláusulas de "estado del material por confirmar", algo que no tenían en 2024. Una cotización confirmada significa que el fabricante de CCL ha asignado el grado y el tonelaje a ese fabricante para ese pedido específico.
- La credibilidad de las previsiones impulsa la cuota de asignación. Los clientes que proporcionan previsiones continuas de 12 a 26 semanas y las respetan reciben una mejor asignación que los compradores al contado.
- Los cambios en los pedidos son costosos o imposibles. Una vez asignada, la calificación y la cantidad quedan fijas. Cambiar la calificación CCL a mitad del programa puede significar perder la plaza asignada por completo.
9. ¿Qué industrias son las primeras y las más afectadas?
La escasez prevista para 2026 afecta a los sectores de forma desigual. Los sectores que utilizan grados CCL de alta calidad son los primeros y los que más la sufren; los sectores que utilizan FR-4 estándar la sienten más tarde, pero inevitablemente, a medida que la demanda desplazada absorbe la capacidad de FR-4.
| Experiencia | Grado CCL típico | Riesgo material | Restricción primaria |
|---|---|---|---|
| Hardware de IA / hiperescala | Cristal Q para M7 / M8 / M9 | Muy alto | Asignación de Q-glass + HVLP5. |
| Redes de alta velocidad / telecomunicaciones | M6 (Megtron 6, I-Speed) | Muy alto | escasez de EPI (directa). |
| Infraestructura 5G | Pérdida intermedia basada en PPO | Alto | Escasez de resina para EPI. |
| Radar automotriz (77 GHz) | PTFE / hidrocarburo | Moderado-alto | Resina y vidrio especiales. |
| Control industrial / energía | FR-4 de alta Tg | Moderado | Demanda desplazada de la PPO. |
| Electrónica de consumo | Estándar FR-4 | Moderado | FR-4 absorbe la demanda indirecta. |
| Defensa aeroespacial de RF | PTFE laminado especial de baja pérdida | Moderado | Suministro especializado, menor solapamiento con la IA. |
¿Por qué se ve afectado el FR-4 si la escasez de EPI se produce antes de los grados premium?
Debido a que la demanda es fungible entre los distintos grados, los compradores de productos de baja pérdida que no pueden obtener Megtron 6 están cambiando sus pedidos a FR-4 de alta Tg como sustituto temporal, absorbiendo la capacidad que normalmente atendería a los compradores industriales. Estos, a su vez, optan por el FR-4 estándar. El resultado: aunque el evento de EPI se produjo antes que el FR-4, los plazos de entrega de este último se han extendido de 2-3 semanas a 6-8 semanas . Ningún segmento del mercado de laminados está exento de esta situación.
10. Cómo los fabricantes de equipos originales pueden reducir la exposición a riesgos en la cadena de suministro
El plan de adquisiciones para 2026 difiere del de 2020-2024 en un aspecto fundamental: asegurar la asignación es más importante que negociar el precio . En un mercado de cuotas, el cliente que ha reservado el suministro recibe el tablero a tiempo; el cliente que busca la cotización más baja puede que no reciba ningún tablero.
- Dos fabricantes cualificados por cada tipo de tablero. La cuestión radica en la redundancia en la asignación, no en la capacidad de negociación.
- Pronósticos móviles de 12 a 26 semanas. Sustituya las previsiones de 4 a 8 semanas por horizontes temporales más amplios y fiables. La asignación se concede en función del compromiso de previsión.
- Calificado con el segundo grado CCL por junta. Las placas Megtron 6 deberían tener un segundo material comparable cualificado (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE); las placas M7 deberían tener una alternativa. Las configuraciones híbridas (de grado superior solo en las capas de señal críticas) constituyen una medida de protección estructural.
- Mapa de concentración de suministro por diseño. Un tablero que depende de un solo laminado especial, un solo perfil de lámina y un solo tipo de fibra de vidrio conlleva un riesgo concentrado, independientemente de cuántos fabricantes lo presupuesten.
- Aceptar precios indexados. Los contratos anuales de precio fijo ya no resisten la volatilidad. Una fórmula transparente de ajuste basada en láminas de cobre y grados CCL convierte las fluctuaciones del mercado al contado en un rango controlado.
Ejemplo de adquisición: un fabricante europeo de equipos de telecomunicaciones que utilizaba una placa Megtron 6 de 14 capas de forma recurrente perdió su asignación principal de CCL en marzo de 2026. Los equipos de compras e ingeniería habían precalificado TUC Tachyon-100G como grado equivalente, se comprometieron a una previsión continua de 18 meses para ambos fabricantes y definieron una configuración de respaldo híbrida utilizando un núcleo de pérdidas medias calificado en capas no críticas. Cuando se cerró la asignación de Megtron 6, la producción continuó con la alternativa calificada sin rediseño y con solo un retraso de dos semanas en el cronograma.
Las estrategias de diseño (optimización del tamaño de los materiales, apilamientos híbridos, utilización de paneles, DFM) se abordan en la guía para reducir los costos de las placas de circuito impreso. En 2026, estas no son técnicas opcionales para reducir costos, sino que marcan la diferencia entre una placa que se comercializa y una que no.
11. Preguntas frecuentes sobre la escasez de material para placas de circuito impreso
¿Por qué la escasez de materiales para PCB seguirá empeorando en 2026?
Debido a que seis cuellos de botella independientes se presentan simultáneamente y cada uno impide la solución obvia para los demás. Resina de EPI (70% del suministro fuera de servicio en la fuente más grande), vidrio T y vidrio Q (Nittobo con ~90% de vidrio T, equipos de capacidad con plazos de entrega de varios años), lámina de cobre HVLP (Mitsui con más del 90% de participación premium, producción de pre-reserva de demanda de IA), carburo de tungsteno (más del 50% por encima de la línea base de 2024), química de grado electrónico y el propio equipo de la planta CCL.
¿Qué materiales para PCB tendrán los plazos de entrega más largos en 2026?
Resina epoxi: 15 semanas (antes 3). Laminados de pérdida media/a base de EPI: variable, sujeto a asignación. CCL de baja pérdida M6/M7: 14-18 semanas. Vidrio Q M8/M9: más de 20 semanas, solo con asignación. Algunos grados de CCL tienen un sistema de cuotas de seis meses. El FR-4 estándar ha pasado de 2-3 semanas a 6-8 semanas. Equipo de planta de CCL: aproximadamente 2 años.
¿Cómo afectan las escaseces a mi calendario de entregas real?
La fabricación comienza solo después de que se asigne el grado CCL correcto a su pedido, no cuando se realiza la orden de compra. Si el CCL está en proceso de asignación, el fabricante debe esperar un espacio disponible, lo que puede retrasar la producción varias semanas. Un presupuesto confirmado significa que la asignación del CCL está asegurada para su pedido; un presupuesto no confirmado significa que el plazo de entrega es provisional.
¿Se verá afectado el estándar FR-4 por la escasez de 2026?
Sí. La demanda desplazada por la escasez de EPI/PPO se ha trasladado al FR-4 de alta Tg y, posteriormente, al FR-4 estándar, absorbiendo la capacidad en todos los niveles. Los plazos de entrega del FR-4 estándar se han ampliado de 2-3 semanas a 6-8 semanas . El plazo de entrega de la resina epoxi ha pasado de 3 semanas a 15 semanas.
¿Qué es la alteración de la resina de los EPI y cuánto tiempo durará?
Una interrupción en la producción del mayor proveedor mundial de resina para EPI a principios de abril de 2026 redujo sustancialmente el suministro efectivo. Los productores restantes (Asahi Kasei, MGC y Romira) no pueden cubrir colectivamente el déficit del 70 % en cuestión de meses. Los análisis del sector prevén una recuperación en un plazo de 6 a 9 meses, entre el cuarto trimestre de 2026 y el primer trimestre de 2027.

Mensajes recomendados

Fabricación de PCB TMM
Tabla de contenido Alcance de la fabricación de PCB de TMM para RF y...

Cotización y apilado de PCB RT duroid 6002
Esta página posee la tarea de definición de citas y stackup...

Fabricación de PCB con filtro TMM6
Tabla de contenido ¿Por qué los diseñadores de filtros de microondas utilizan...?

Placa de circuito impreso Taconic RF 35 vs RO4350B
Tabla de contenido RF-35 vs RO4350B Adquisición y...
Cómo obtener una cotización para PCB
Realizaremos un análisis DFM/DFA y le enviaremos un informe. Puede subir sus archivos de forma segura a través de nuestro sitio web. Para poder ofrecerle un presupuesto, necesitamos la siguiente información:
-
- Gerber, ODB++ o .pcb, especificación.
- Lista de materiales si necesita ensamblaje
- Cantidad
- Convertir el tiempo
Para servicios de PCBA, proporcione su lista de materiales (BOM) e instrucciones de montaje específicas. También ofrecemos análisis DFM/DFA para optimizar la fabricación y el montaje de sus diseños, garantizando así un proceso de producción sin problemas.