
Costos de materia prima para PCB en 2026
Una placa de circuito impreso (PCB) es un conjunto de distintos materiales, cada uno fabricado por un fabricante especializado diferente. En 2026, la situación de los costes se vio reflejada en que casi todos estos materiales —lámina de cobre, laminado revestido de cobre, tela de fibra de vidrio, sistemas de resina, oro, plata, paladio, carburo de tungsteno, tinta de máscara de soldadura, fotorresina y productos químicos de proceso— habían experimentado un aumento de precio por parte de sus principales productores en un plazo de seis meses. Esta guía analiza cada material de entrada en orden, con las cifras reales de los fabricantes que fijan los precios, junto con los índices de coste indicativos que determinan la contribución de cada uno a una PCB terminada.
El contexto de precios a nivel de mercado se encuentra en el análisis del aumento de precios de PCB , los detalles de la cadena de suministro en el análisis de escasez de materiales para PCB , la demanda impulsada por IA en el análisis de la demanda de PCB del servidor de IA y las respuestas de diseño y adquisición en la guía para reducir los costos de PCB.
1. La lista completa de materiales dentro de una PCB
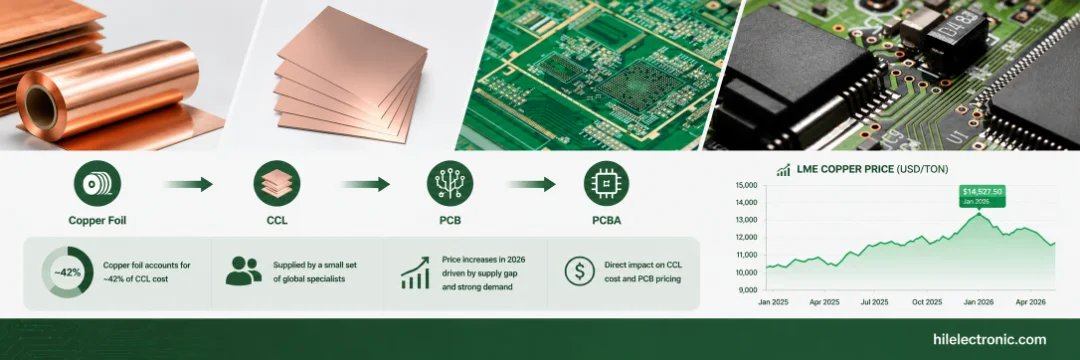
La estructura de costos dentro de una PCB multicapa es más compleja de lo que sugiere un análisis superficial. Según datos de la industria de TrendForce, el laminado revestido de cobre es el componente principal de una placa multicapa, y dentro del propio CCL, el costo se desglosa aproximadamente como: lámina de cobre 42%, resina 26%, tela de fibra de vidrio 19%, resto ~13% . Pero el CCL es solo uno de los muchos insumos: la PCB terminada también requiere acabado superficial (con su propia exposición a metales preciosos), brocas, máscara de soldadura, fotorresina, productos químicos de galvanoplastia y consumibles de proceso.
| Categoría de material | Función en PCB | Participación en el costo de la plataforma básica | Fabricantes clave |
|---|---|---|---|
| Laminado revestido de cobre (CCL) | Núcleo dieléctrico con lámina de cobre adherida. | 30-45% | Kingboard, Shengyi, Iteq, Resonac, MGC, Panasonic, EMC, TUC, Nan Ya, Doosan. |
| Hoja de cobre | Capas conductoras (entrada a CCL). | Dentro de CCL (~42% de CCL) | Mitsui Kinzoku, Furukawa, JX Nippon, Iljin Materials, Circuit Foil. |
| Preimpregnado | Vidrio impregnado de resina para la unión de capas. | 5-15% | Los mismos fabricantes de CCL que los mencionados anteriormente. |
| Tela de fibra de vidrio | Refuerzo en el interior del dieléctrico. | Dentro de CCL (~19% de CCL) | Nittobo, Nan Ya, AGY, Asahi Kasei, Taiwan Glass, Baotek, Fulltech. |
| Sistema de resina | Une el cristal; establece Dk, Df, Tg. | Dentro de CCL (~26% de CCL) | Shengquan, SABIC, Asahi Kasei, MGC, Romira, laminado especial de baja pérdida, Taconic, Olin, Dow. |
| Acabado superficial (a base de oro) | Recubrimiento soldable y resistente a la corrosión. | 5-20% | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Brocas de carburo de tungsteno | Perforación mecánica de agujeros. | 2-8% (5-8 veces en tratamientos avanzados) | Topoint, Union Tool, Zhongwu High-Tech, DingTai. |
| Tinta de máscara de soldadura (LPSM) | Recubrimiento antiadherente con definición fotográfica. | 2-5% | Tinta Taiyo, Resonac, Rongda, Materiales Guangxin. |
| Fotorresina de película seca | Diseño de patrones de circuitos. | 2-4% | Asahi Kasei, Eternal Materials, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Química de recubrimiento y grabado | Ácido sulfúrico, sulfato de cobre, agentes de grabado. | 5-10% | MacDermid Alpha, Atotech, Uyemura, Rohm y Haas. |
Históricamente, el material representaba entre el 30 % y el 50 % del costo de la placa base en las PCB multicapa. En 2026, con la revisión simultánea de precios de la lámina de cobre, el CCL, la tela de vidrio, el oro y el carburo de tungsteno, la proporción de materiales en las placas avanzadas se ha elevado al 45-60 % , el nivel más alto en más de una década. Cada categoría que se detalla a continuación tiene su propia historia de precios.
2. Lámina de cobre: El 42% que impulsa todo lo demás
La lámina de cobre es el principal insumo dentro de CCL (aproximadamente el 42%, según TrendForce). Se trata de cobre depositado electrolíticamente, con un espesor típico de 9 a 70 μm, fabricado en líneas de producción especializadas por un pequeño grupo de productores globales especializados. Los aumentos de precio de 2026 provienen directamente de los fabricantes.
- Mitsui Kinzoku (Mitsui Minería y Fundición / 三井金属) notificado a los clientes en Marzo 12, 2026 que todos los productos de lámina de cobre MicroThin aumentarían 12% efectivo a partir de abril de 2026Mitsui posee más del 90% del mercado de láminas de cobre para circuitos de alta calidad, incluidas las láminas de clase HVLP utilizadas en PCB y sustratos de circuitos integrados avanzados. En febrero de 2026, Mitsui lanzó Lámina 3SAP-Ultra HVLP que alcanza valores Rz inferiores a 0.5 μm Para láminas de 12 μm de espesor, destinadas a aplicaciones de sustratos de computación de IA y 5G-Advanced de ondas milimétricas.
- Mitsubishi Gas Chemical (MGC / 三菱瓦斯化学) aumentos anunciados de hasta el 30%. en todas las series de productos, incluidas las láminas de cobre recubiertas de resina, CCL y láminas adhesivas, a partir del 1 de abril de 2026.
- Furukawa Eléctrico (古河電気) y JX Nippon Minería y metales —ambos importantes productores de HVLP4— subieron los precios. Entre un 5% y un 10% en el cuarto trimestre de 2025. con ajustes continuos hasta 2026. Ambas se sitúan junto a Mitsui como el trío líder mundial de HVLP4.
- Materiales Iljin (일진머티리얼즈, Corea del Sur) —un importante proveedor de HVLP y RTF/VLP— también ha ajustado sus precios.
- Lámina de circuito impreso (Luxemburgo), Lámina metálica y polvo de Fukuda, Kingboard Chemical (lámina estándar integrada verticalmente), Desarrollo de tecnología colaborativa (Taiwán), Grupo LCY (Taiwán, con HVLP4/HVLP5 por debajo de 0.4 μm Rz), y Cobre de Jiangxi (China, escalado HVLP5) completar la base de proveedores global.
El metal subyacente fue el primero en moverse. El cobre de la LME alcanzó un máximo histórico de 14,527.50 dólares por tonelada métrica en enero de 2026 , un 16.9 % por encima del cierre de 2025, y se mantuvo por encima de los 12,900 dólares por tonelada hasta principios del segundo trimestre de 2026. Según los análisis de la industria, se proyecta que la brecha de suministro de capacidad global HVLP4 sea de 500,000 a 600,000 kilogramos por mes a partir de mediados de 2026. Se proyecta que el mercado de láminas de cobre para circuitos MLB (placas multicapa) crezca de aproximadamente 15,000 toneladas en 2025 a 31,000 toneladas para 2028 y 54,000 toneladas para 2030 , y según los análisis de la industria, los pedidos para 2026 ya han superado la capacidad instalada en varios productores.
| Grado de lámina | Rugosidad superficial (Rz) | Uso típico | Costo vs. Urgencias estándar |
|---|---|---|---|
| Electrodeposición estándar (ED) | ~7-8 μm | FR-4 multicapa, digital sub-1 GHz. | 1× (línea base) |
| RTF (lámina tratada inversamente) | ~3-5 μm | Multicapa de alta Tg, entrada de alta velocidad. | ~1.3-1.5× |
| LP / VLP (Perfil bajo / muy bajo) | ~2.5-4 μm | Laminado digital de 10 Gbps o superior, de pérdida media. | ~1.5-2× |
| HVLP (Perfil Hiper Muy Bajo) | <2 μm | Canales de 56G a 112G, M6+ CCL. | ~2-3× |
| HVLP4 / HVLP5 | Clase de ~1 μm y menores | Canales de 224G, M7+, placas de computación de IA. | Premium y asignado |
Los grados premium importan debido al efecto piel. A altas frecuencias, la corriente fluye en una capa delgada en la superficie del conductor, por lo que la lámina rugosa alarga la trayectoria efectiva de la corriente y aumenta la pérdida resistiva. Cambiar de la lámina ED estándar (Rz ~7 μm) a HVLP (Rz <2 μm) mejora la pérdida de inserción en aproximadamente 5-8% por encima de 10 GHz ; en una pista de 10 pulgadas, esto puede ser un decisivo 3 dB en el diagrama de ojo. El ASP de la lámina de circuito MLB de gama alta utilizada en equipos de red y servidores de IA es más de 3 veces el ASP de la lámina de cobre para baterías y la lámina de sustrato de placa base de uso general , mientras que la lámina de sustrato de empaquetado de semiconductores tiene un precio más de 10 veces superior al de la lámina de cobre estándar de uso general.
¿Cómo llega la lámina de cobre a la placa de circuito impreso?
La lámina de cobre se incorpora al presupuesto de la PCB a través de la capa conductora (CCL), adherida al núcleo dieléctrico para formar la capa conductora de cada par de capas. El fabricante de la CCL compra la lámina a Mitsui, Furukawa, JX Nippon, Iljin u otros proveedores, fabrica el laminado y lo vende al fabricante. El incremento del 12 % de la tecnología MicroThin de Mitsui y el incremento del 30 % de la lámina recubierta de resina de MGC se reflejan directamente en el precio de compra de la CCL del fabricante antes de cualquier perforación, recubrimiento o acabado.
3. Sistemas de resina: Epoxi, PPE/PPO, BT, PTFE
La resina es el componente químico que define las propiedades eléctricas y térmicas de un laminado. La elección de la resina distingue entre el FR-4 estándar y el FR-4 de alta Tg, entre los laminados de pérdidas medias y bajas, y entre los materiales aptos para radiofrecuencia y microondas. Cada familia de resinas tiene su propia concentración de producción:
| Familia de resinas | Utilizado en | Productores clave | 2026 Estado |
|---|---|---|---|
| Epoxi estándar | FR-4 multicapa. | Shengquan (圣泉), Olin, Dow, Nan Ya Epoxy, Kukdo Chemical. | Plazo de entrega ampliado; demanda de PPO desplazada. |
| Epoxi modificado (alta Tg) | FR-4 de alta Tg. | Los mismos fabricantes de epoxi + modificadores especiales. | Ajustado; absorbiendo la demanda desplazada de PPO. |
| EPI / PPO | Megtron, I-Speed, M4-M7 de pérdida media/baja. | SABIC, Asahi Kasei, MGC, Romira. | Interrupción de la producción en la fuente más importante. |
| BT (Bismaleimida-Triazina) | Sustratos BT, ciertos laminados de alta Tg. | Mitsubishi Gas Chemical. | Escasez; oferta concentrada. |
| Hidrocarburo (baja pérdida) | CCL de ultrabaja pérdida M8+. | Laminado especial de baja pérdida, Taconic, Arlon, Isola. | Asignación impulsada por IA. |
| PTFE (puro) | Placas de radiofrecuencia, microondas y ondas milimétricas. | Corporación de laminados especiales de baja pérdida, Taconic, AGC. | Especializado; precios premium. |
La noticia más importante de 2026 sobre resinas se centra en el PPE/PPO. El PPE ofrece la combinación de baja pérdida dieléctrica, alta temperatura de transición vítrea y estabilidad dimensional que requieren las placas de circuito impreso de alta frecuencia, y ninguna otra resina ofrece una calidad comparable a un coste similar. Una interrupción en la producción del mayor proveedor mundial de PPE a principios de abril de 2026 redujo sustancialmente el suministro efectivo, con una recuperación prevista de entre 6 y 9 meses. Dado que los productores alternativos de PPE (Asahi Kasei, MGC, Romira) operan a una escala mucho menor, no pueden absorber la escasez con rapidez.
La propagación a través de otras familias de resinas es grave. Los compradores de laminados de pérdida media basados en EPI han cambiado sus pedidos a laminados epoxi de alta Tg como sustituto temporal, absorbiendo la capacidad de epoxi que normalmente se destinaría al FR-4 estándar. Los plazos de entrega de la resina epoxi estándar se han extendido de aproximadamente 3 semanas a 15 semanas. Shengquan Group (圣泉) , un importante proveedor chino de resina epoxi para la industria CCL, se ha beneficiado directamente de este ciclo, ya que los fabricantes chinos de CCL recurren al suministro local de resina.
¿Qué es la resina EPI y por qué es la noticia de PCB de 2026?
El PPE (éter de polifenileno), también llamado PPO (óxido de polifenileno), es una resina termoplástica de alto rendimiento que constituye la base de laminados de PCB de baja y media pérdida, como Panasonic Megtron 6/7 e Isola I-Speed. Es esencial para placas que soportan tráfico 5G, servidores de IA, radares automotrices y redes de alta velocidad. Una interrupción en la producción del mayor proveedor mundial de PPE en abril de 2026 redujo sustancialmente el suministro efectivo, sin que existiera un productor alternativo de escala comparable. Esto ha provocado la asignación de laminados basados en PPE y la propagación de la escasez a lo largo de toda la cadena de suministro de resina.
4. Tela de fibra de vidrio: fibra de vidrio E, fibra de vidrio NE, fibra de vidrio T, fibra de vidrio Q
La tela de fibra de vidrio es el refuerzo interno de cada CCL. El vidrio E estándar está ampliamente disponible; sin embargo, los grados especiales que requieren las placas de circuito impreso de alta velocidad y para servidores de IA no lo están. La concentración de la oferta es extrema: Nittobo (Nitto Boseki / 日東紡, Bolsa de Tokio 3110) controla aproximadamente el 90 % del mercado mundial de vidrio T y entre el 60 % y el 70 % del vidrio NE , según un análisis de la industria de TrendForce. Nittobo es también la única empresa del mundo capaz de producir en masa de forma estable vidrio T de primera calidad a gran escala.
Por lo tanto, las estrategias de precios de Nittobo marcan la pauta para todo el segmento del vidrio de tejido fino:
- Agosto 2025: Incremento de precios de aproximadamente un 20% en toda la línea de productos de fibra de vidrio.
- 2026 de abril: Incremento adicional de aproximadamente un 20-30%.
- Inversión en capacidad: Inicial aproximadamente 15 mil millones de yenes (aproximadamente 96-102 millones de dólares) Se anunció una expansión de capacidad de Fukushima 3×, ampliada a un total aproximado 50 mil millones de yenes entre 2026 y 2027. Para la producción en Japón y Taiwán. Se prevé que las nuevas instalaciones entren en funcionamiento a partir de finales de 2026, con pleno impacto para 2028.
- Asociación Nan Ya (noviembre de 2025): Nan Ya Plastics (Grupo Formosa Plastics) producirá El 20% de los tejidos especiales de fibra de vidrio que Nittobo suministra al mercado global para 2027.Nittobo proporcionará a Nan Ya un suministro estable a largo plazo de hilo de vidrio para el vidrio NER de baja constante dieléctrica de segunda generación de Nan Ya.
- Baotek (5340 TT / 健榮工業): La filial taiwanesa de Nittobo produce actualmente vidrio NE de alta gama sobre hilo de fibra de vidrio suministrado por Nittobo, con una capacidad de 500 hornos.
- Vidrio T de próxima generación (2028): Nittobo planea lanzar una versión mejorada del vidrio T con un coeficiente de expansión térmica que mejorará aproximadamente un 30 % (de ~2.8 ppm a ~2.0 ppm).
El precio del vidrio T se ha disparado hasta alcanzar aproximadamente los 100 dólares por kilogramo , según fuentes del sector, con pedidos pendientes hasta el segundo trimestre del año siguiente. Los productores chinos de tejido de vidrio de grado electrónico también están subiendo los precios: según informes del sector, los fabricantes chinos de tejidos aplicaron cuatro aumentos de precios sucesivos entre octubre y diciembre de 2025 y enero y febrero de 2026 , con incrementos acumulados en 2025 que superan el 50 % y proyecciones de incrementos mensuales del 10-15 % que continuarán en 2026.
| Grado de vidrio | Composición | Dk efectivo | Proveedores primarios |
|---|---|---|---|
| Cristal E (estándar) | Aluminoborosilicato | ~ 6.1 | Vidrio de Taiwán, Nan Ya, AGY, Baotek, múltiples. |
| Vidrio NE (bajo Dk) | Borosilicato de baja constante dieléctrica | ~ 4.4 | Nittobo (60-70%), Asahi Kasei, Taiwan Glass, Fulltech, Taishan, Hong Ho. |
| Vidrio T (bajo coeficiente de dilatación térmica) | Especialista en CTE de baja intensidad | ~ 5.0 | Nittobo (~90%), Vidrio de Taiwán, Fibra de vidrio Fulltech, Hong Ho. |
| Fibra de cuarzo (vidrio Q) | SiO₂ de alta pureza | ~ 3.8 | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
La historia de la cadena de suministro de estos grados es importante porque la señalización de alta velocidad requiere vidrio de trama fina y bajo coeficiente de expansión térmica (CTE). A velocidades de datos de 56G/112G/224G, el patrón de fibra tejida introduce distorsión de la señal (el "efecto de trama de vidrio"): las señales que atraviesan haces de fibra experimentan una constante dieléctrica efectiva diferente a la de las señales que atraviesan zonas ricas en resina. Los vidrios especiales solucionan este problema. El vidrio Q (fabricado con fibra de cuarzo puro) va más allá al reducir la constante dieléctrica, lo que permite el rendimiento Df ~0.0007 que alcanza el CCL de clase M9.
5. Acabado de la superficie: Oro, plata, paladio, estaño, OSP
Los acabados superficiales de PCB se basan en metales preciosos reales. El mercado de metales preciosos de 2026 experimentó un fuerte movimiento: el oro al contado alcanzó un máximo histórico de $5,595.42/oz el 29 de enero de 2026 , se cotizó a aproximadamente $4,327/oz a mediados de junio de 2026 y ha promediado muy por encima de $4,000/oz durante todo el año. Esto representa un aumento interanual de aproximadamente el 56% con respecto a la base de referencia de 2024-2025 de aproximadamente $2,600-$3,300/oz. JP Morgan Global Research proyecta que el oro alcanzará los $6,000/oz para finales de 2026, con la posibilidad de llegar a $6,300/oz en 2027.
Dado que el oro representa aproximadamente el 70% del coste del proceso ENIG (deposición química de oro por inmersión sin electrólisis) , el impacto en el coste de la placa base es directo:
- Los costes de las placas base sin acabado ENIG aumentan 5-30% dependiendo de la superficie dorada del panel, con paneles de oro grueso en el extremo superior.
- Un adicional aproximadamente $40 por metro cuadrado en tableros estándar de doble cara con una gruesa capa de oro, atribuible exclusivamente al componente dorado del acabado.
Los principales proveedores de productos químicos para el acabado de superficies —Atotech (MKS Inc.) , Rohm and Haas Electronic Materials (Dow) , Uyemura International y MacDermid Alpha (Element Solutions) — han ajustado sus precios en consonancia con el mercado subyacente de metales preciosos.
| Acabado de la superficie | Composición | Coste por pulgada cuadrada | Presión de costos en 2026 |
|---|---|---|---|
| HASL / HASL sin plomo | Aleación de estaño | El más bajo entre los acabados soldables. | Precios bajos, liderados por estaño. |
| OSP | Recubrimiento orgánico, sin metales preciosos. | El más bajo en general | Mínimo. |
| Plata de inmersión | fina capa de plata pura | $0.20- $0.40 | Exposición moderada al precio de la plata. |
| Lata de inmersión | Recubrimiento de estaño puro | Bajo-Moderado | Exposición al precio del estaño. |
| ENIG | Ni (3-6 μm) + Au (2-5 μin) | $0.30- $0.60 | Alto: el 70% del costo es oro. |
| ENEPIG | Ni + Pd + Au | Premium | Alto: oro + paladio combinados. |
| Chapado en oro duro / chapado en oro para los dedos | Oro grueso galvanizado | Mayor | Capa de oro muy gruesa. |
ENEPIG ha ganado cuota de mercado frente a ENIG en algunas aplicaciones porque la capa barrera de paladio permite una capa superior de oro más fina, lo que compensa parcialmente la exposición al precio del oro al tiempo que mejora la fiabilidad de la unión de los cables.
¿Cuánto ha subido realmente ENIG en 2026?
El precio del oro aumentó entre un 50 % y un 60 % con respecto al nivel de referencia de 2024-2025. Dado que el oro representa aproximadamente el 70 % del costo del proceso ENIG, el precio de los paneles sin acabado ENIG es entre un 5 % y un 30 % mayor, dependiendo de la superficie de oro del panel. Para los paneles estándar de doble cara con una alta cobertura de oro, este componente por sí solo ha añadido aproximadamente 40 dólares por metro cuadrado con respecto al nivel de referencia de 2024. En el caso de paneles con una gran superficie de oro (con contactos dorados y almohadillas grandes), el impacto alcanza el extremo superior de ese rango.
6. Brocas de carburo de tungsteno y herramientas para placas de circuito impreso
Casi todas las perforaciones mecánicas para placas de circuito impreso utilizan microbrocas de carburo de tungsteno. El mercado mundial del tungsteno experimentó un punto de inflexión estructural, con precios que alcanzaron aproximadamente seis veces los niveles de referencia anteriores . Los analistas del sector pronostican que el precio promedio del carburo de tungsteno para el período 2026-2030 se situará entre 450 y 500 dólares por cada 10 kilogramos , lo que representa un cambio estructural significativo con respecto a los precios anteriores, en lugar de un repunte temporal.
Los principales fabricantes de taladros para PCB:
- Tecnología Topoint (尖點科技, Taiwán) Anunció su segundo aumento de precios de 2026 solo en el primer trimestre de 2026, extendiéndose desde brocas blancas de tungsteno estándar hasta productos de alta gama. Topoint firmó un acuerdo de cooperación estratégica con Zhen Ding Technology en diciembre de 2025 para la perforación de PCB de sustratos de IC y servidores de IA. En mayo de 2026, Topoint aumentó 600 millones de dólares taiwaneses (aproximadamente 19.1 millones de dólares estadounidenses) a través de bonos convertibles, atrayendo a los principales fabricantes de PCB como inversores estratégicos. Objetivos de Topoint 55% de cuota de mercado en 2026 En brocas revestidas de alta gama, con una utilización que ya supera el 90%, pero que aún no logra satisfacer completamente la demanda.
- Union Tool (ユニオンツール, Japón) — el líder tecnológico mundial en microbrocas para PCB — ha ajustado sus precios en función del coste de la materia prima de carburo de tungsteno.
- Zhongwu High-Tech (中钨高新, China, 000657.SZ) lanzó un nuevo microtaladro recubierto de nanodiamantes diseñado específicamente para Sustratos de vidrio Q de grado M9La cartera de pedidos se encuentra completamente llena. La ampliación de la capacidad de producción de microtaladros de la compañía, de 140 millones de unidades, alcanzó su plena producción en marzo de 2026, con una ampliación adicional de 130 millones de microtaladros en marcha, además de 63 millones de herramientas de corte miniatura extralargas y de alta precisión.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision, Xinrui Shares (688257.SH) — Aumento de la capacidad en los segmentos medio y bajo del mercado.
Para las placas de circuito impreso (PCB) de servidores de IA de 44 y 78 capas con sustratos de vidrio Q, el costo de los consumibles de perforación es de 5 a 8 veces mayor que el de los materiales tradicionales . El vidrio Q, en particular, es más duro y abrasivo que el vidrio E estándar, lo que requiere microbrocas con recubrimiento de nanodiamante que cuestan varias veces más que las convencionales y tienen una vida útil más corta por filo. Para estas placas avanzadas, los consumibles de perforación representan un componente importante en la lista de materiales, en lugar de un simple cálculo aproximado.
¿Las brocas representan realmente un coste significativo para las placas de circuito impreso en 2026?
Sí, especialmente en placas avanzadas. En una placa FR-4 estándar de 4 a 8 capas, los consumibles de perforación suelen representar entre el 2 % y el 4 % del costo de la placa base. En una placa de 22 capas con alta Tg, los consumibles de perforación pueden llegar al 5 % o al 8 %. En una PCB de servidor de IA Q-glass de 44 capas, los consumibles de perforación superan entre 5 y 8 veces los niveles estándar, alcanzando fácilmente porcentajes de dos dígitos del costo de la placa base. Tanto Topoint como Zhongwu reportan carteras de pedidos completas y han implementado múltiples ajustes de precios para 2026.
7. Tinta para máscara de soldadura, fotorresina y productos químicos para el proceso.
Los materiales de la fase final del proceso suelen pasar desapercibidos porque se encuentran dentro de los costos generales del fabricante. Todos ellos experimentaron cambios significativos en 2026.
Tinta para máscara de soldadura (LPSM, máscara de soldadura fotoimprimible líquida). Según datos de la industria de QYResearch, el mercado global de tinta para máscara de soldadura está dominado por un pequeño número de productores: Taiyo Ink (太陽インキ製造) , Rongda Photosensibility Materials , Guangxin Materials y Resonac, que en conjunto controlan aproximadamente el 72% del mercado global, con Taiyo como líder indiscutible. La tinta para máscara de soldadura utiliza resinas epoxi, fotoiniciadores y pigmentos; todos estos insumos han experimentado presión de costos en 2026. Taiyo Ink ha estado expandiendo su capacidad de producción a nivel mundial, incluyendo máscaras de soldadura especiales para inyección de tinta para PCB avanzadas y tintas dieléctricas/conductoras para los mercados solar, de iluminación y de pantallas.
Fotorresina de película seca. Se utiliza para modelar características de circuitos durante la formación de imágenes de capas internas. Según datos de la industria de QYResearch, los seis principales productores poseen aproximadamente el 67% del mercado mundial de fotorresina de película seca para PCB : Asahi Kasei (旭化成, con la línea de película seca SunFort™ producida en la planta de recubrimiento de película seca más grande del mundo en Suzhou más Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Otros actores incluyen DuPont, Qnity, Hunan Chuyuan New Materials y Hangzhou First Applied Material . Japón representa aproximadamente el 55% o más de la producción mundial de película seca ; Asia-Pacífico posee aproximadamente el 73% del mercado mundial.
Productos químicos para procesos y química de recubrimiento. El recubrimiento, el grabado y la preparación de superficies de PCB dependen de un suministro constante de ácido sulfúrico de grado electrónico, sulfato de cobre, cloruro férrico, persulfato de amonio y otros productos químicos. Los principales proveedores de formulaciones —MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) — formulan productos químicos patentados para baños de recubrimiento de cobre, níquel químico, oro/plata por inmersión y procesos similares. Los precios han variado en función de los costes de los productos químicos de entrada, y el mercado mundial del ácido sulfúrico se ha reducido, lo que contribuye a una presión al alza sobre los precios de los productos químicos de grado electrónico hasta 2026.
| Categoría de Química | Concentración de mercado | Proveedores clave |
|---|---|---|
| Tinta de máscara de soldadura (LPSM) | ~72% por los tres primeros | Tinta Taiyo, Rongda, Guangxin, Resonac. |
| Fotorresina de película seca | ~67% por los seis primeros | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Química del acabado superficial | Concentrado entre cuatro | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Química del recubrimiento de cobre | Concentrado | MacDermid Alpha, Atotech, Uyemura. |
| Agentes de grabado (cloruro cúprico/férrico) | Regional | Múltiples proveedores asiáticos y occidentales. |
8. Precios reales de clasificación CCL desde FR-4 hasta M9
Todo lo anterior influye en el precio del grado CCL, que es lo que realmente compran los fabricantes. La progresión de costos en la escala del laminado no es lineal: cada paso cambia la química de la resina, el perfil de la lámina y el tipo de vidrio al mismo tiempo, multiplicando el costo en lugar de sumarlo. Según el análisis de Citi Research, el precio promedio de venta del CCL pasó de 150-160 RMB/lámina a finales de 2025 a 180-190 RMB/lámina a mediados de 2026, con una previsión promedio anual para 2026 de 220 RMB/lámina (+76% interanual) y un precio spot a fin de año de 240 RMB/lámina.
| Grado CCL | Df | Lámina / Vidrio / Resina | Coste frente a FR-4 | Productos de ejemplo |
|---|---|---|---|---|
| Estándar FR-4 | ~ 0.02 | Estándar ED / fibra de vidrio E / epoxi | 1 × | Kingboard KB-6160, Shengyi S1141. |
| FR-4 de alta Tg (Tg 170+) | ~ 0.015 | RTF / Fibra de vidrio E / Epoxi modificado | ~1.2-1.4× | Shengyi S1000-2, Iteq IT-180A. |
| Pérdida media (clase M4) | ~ 0.010 | VLP / NE-glass / EPI | ~2-3× | Megtron 4, EMC EM-370. |
| Baja pérdida (clase M6) | ~ 0.004 | HVLP / NE-glass / EPI modificado | ~3-5× | Panasonic Megtron 6, Isola I-Speed. |
| Pérdida ultrabaja (M7) | ~ 0.0025 | HVLP4 / Vidrio T / Hidrocarburo-EPI | ~6-9× | Megtron 7, EMC EM-528, TUC Tachyon. |
| clase M8 | ~ 0.0015 | HVLP4/HVLP5/vidrio en T | ~10-15× | Doosan, Panasonic clase M8U. |
| M9 (cristal Q) | ~ 0.0007 | HVLP5 / Vidrio Q / Hidrocarburo de PTFE | ~15-20× | CCL de plano medio del servidor de IA. |
| PTFE / tipo laminado especial de baja pérdida | ~ 0.001-0.004 | Lámina especial / PTFE | ~5-20× | un laminado especial de baja pérdida/un laminado especial de baja pérdida, Taconic. |
Dentro de cada grado, los principales fabricantes de CCL compiten con formulaciones ligeramente diferentes. Kingboard, Shengyi, Iteq, EMC, TUC, Nan Ya, Doosan, Resonac, MGC y Panasonic cuentan con líneas de productos en múltiples niveles de grado. La elección específica del fabricante depende de los requisitos de Dk, Df, Tg, térmicos y de fiabilidad del diseño, así como de la disponibilidad del material.
¿Cuál es el material base más caro para una placa de circuito impreso en 2026?
Para placas digitales, se utiliza laminado M9 Q-glass CCL en diseños de planos intermedios de servidores de IA y racks de inferencia, con un grosor aproximado de 15 a 20 veces el FR-4 estándar. Para diseños de RF y ondas milimétricas, se emplean laminados especiales de baja pérdida a base de PTFE, con un grosor de 5 a 20 veces el FR-4, según el grado. Entre los acabados superficiales, el recubrimiento de contactos chapado en oro duro mediante galvanoplastia es el más caro por unidad de área, pero el grado del laminado suele ser el factor determinante en la lista de materiales para placas digitales.
9. Cómo influye la composición de los materiales en el precio por metro cuadrado
Todo lo anterior influye en el precio por metro cuadrado que los clientes finales ven en un presupuesto. Según informes del sector que citan datos de demolición de Victory Giant a través de Reuters, en 2026:
- Placas de circuito impreso multicapa estándar: aproximadamente $204 por metro cuadrado.
- Placas de servidor de IA de gama alta: aproximadamente $1,970 por metro cuadrado — casi 10 veces la tarifa estándar.
La diferencia de 10× se debe a los materiales: el número de capas, el grado de CCL, el perfil de la lámina de cobre, el grado de la tela de vidrio, el acabado de la superficie y la construcción de las vías se multiplican entre sí. Para una placa de servidor de IA con CCL M7+, lámina HVLP4/HVLP5, tela de vidrio T, acabado ENIG o ENEPIG y construcción de 22 a 44 capas, cada material de entrada se sitúa en el nivel premium de su categoría.
Ejemplo de adquisición: a finales del primer trimestre de 2026, se solicitaron presupuestos a tres proveedores para una placa de telecomunicaciones industrial de 12 capas fabricada en Panasonic Megtron 6 (CCL M6 basada en PPE con lámina HVLP y fibra de vidrio NE), con una diferencia de precio del 35 % entre el presupuesto más bajo y el más alto. La causa no fue el margen del proveedor, sino las diferentes asignaciones de CCL. El presupuesto más económico provino de un fabricante con inventario reservado de Megtron 6 de un pedido anticipado para 2025; el más caro provino de un fabricante que cotizó en el mercado spot. El equipo de compras adjudicó el presupuesto intermedio, que incluía una confirmación escrita de la asignación de CCL, en lugar del más bajo, que contenía una cláusula de "material por confirmar".
¿Por qué la asignación de CCL es tan importante como el precio en 2026?
En un mercado de cuotas y asignación, un precio sin una asignación de material confirmada es una mera conjetura. Fabricantes de CCL como Kingboard, Shengyi, MGC, Resonac, EMC, TUC y Doosan adoptaron un sistema de suministro basado en asignaciones en 2026, lo que significa que cada cliente recibe un tonelaje mensual definido y una cola de nuevos pedidos. Un fabricante de PCB sin CCL reservada no puede garantizar una fecha de entrega, y cotizar con material no garantizado conlleva el riesgo de retrasos en el cronograma y ajustes de precios posteriores a la orden de compra si el material debe adquirirse en el mercado spot.
10. Preguntas frecuentes sobre el costo de las materias primas para PCB
¿Qué porcentaje del coste de una placa de circuito impreso (PCB) corresponde a materia prima en 2026?
En 2026, para las placas de circuito impreso multicapa, la materia prima representa entre el 45 % y el 60 % del coste de la placa base , frente al 30 %-50 % de 2024, debido al fuerte aumento simultáneo del precio de la lámina de cobre, el CCL, la tela de fibra de vidrio, el oro y el carburo de tungsteno. Las placas para servidores de IA con CCL M7+ suelen alcanzar el extremo superior del rango; las placas FR-4 estándar se sitúan más cerca del 35 %-45 %.
¿Qué es CCL y por qué domina la historia de la PCB de 2026?
El CCL (laminado revestido de cobre) es el dieléctrico principal con lámina de cobre adherida que forma cada par de capas de una PCB. Según TrendForce, su costo se desglosa aproximadamente en lámina de cobre 42%, resina 26%, tela de fibra de vidrio 19%. Con Mitsui Kinzoku +12% en lámina MicroThin, MGC +30% en lámina recubierta de resina, Kingboard cuatro aumentos en 2026, Iteq +20-40%, y Nittobo +20-30% en tela de fibra de vidrio T, los tres principales insumos de CCL han aumentado al mismo tiempo.
¿Por qué subió el precio del papel de cobre entre un 12% y un 30% en 2026?
El precio subyacente del cobre en la LME alcanzó los 14,527 $/tonelada en enero de 2026, un máximo histórico. Mitsui Kinzoku aumentó el precio de la lámina MicroThin un 12 % con vigencia a partir de abril de 2026; Mitsubishi Gas Chemical aumentó el precio de la lámina recubierta de resina un 30 % con vigencia a partir del 1 de abril de 2026. Furukawa Electric y JX Nippon Mining también ajustaron sus precios entre un 5 % y un 10 % con respecto al cuarto trimestre de 2025. Las láminas especiales premium (HVLP, HVLP4, HVLP5) aumentaron aún más debido a que su capacidad de producción está limitada de forma independiente.
¿Qué es la lámina de cobre HVLP y vale la pena el costo?
La lámina de cobre HVLP (Hyper Very Low Profile) tiene una rugosidad superficial inferior a 2 μm Rz, frente a los ~7-8 μm de la lámina ED estándar. Su coste es aproximadamente 2-3 veces superior al de la lámina estándar , pero mejora la pérdida de inserción entre un 5% y un 8% por encima de 10 GHz, a veces hasta 3 dB en una pista de 10 pulgadas. Generalmente se requiere a partir de 25 Gbps y es necesaria a 56 Gbps y 112 Gbps. Mitsui Kinzoku posee más del 90% del suministro de láminas de alta calidad ; la nueva lámina 3SAP-Ultra HVLP de Mitsui, lanzada en febrero de 2026, alcanza una Rz inferior a 0.5 μm.
¿Qué es la resina EPI y por qué es la noticia sobre PCB de 2026?
El PPE (éter de polifenileno), también conocido como PPO, es la resina de alto rendimiento que constituye la base de los laminados de baja y media pérdida, como Panasonic Megtron e Isola I-Speed. Una interrupción en la producción del mayor proveedor mundial de PPE en abril de 2026 redujo sustancialmente el suministro efectivo, sin que existiera un productor alternativo de escala comparable. Se prevé una recuperación de entre 6 y 9 meses.
¿Por qué el tejido de fibra de vidrio T es un tema de costos en 2026?
Debido a que Nittobo posee aproximadamente el 90% del suministro mundial de vidrio T , aumentó los precios un 20% en agosto de 2025 y otro 20-30% en abril de 2026, y su expansión de capacidad (3 veces para 2028, una inversión total de aproximadamente ¥50 mil millones para 2026-2027) no produce material hasta finales de 2026. El vidrio T se ha disparado a aproximadamente $100/kg con pedidos pendientes hasta el año siguiente. Los fabricantes de telas chinos emitieron cuatro aumentos de precios sucesivos en octubre/diciembre de 2025 y enero/febrero de 2026, con aumentos acumulados en 2025 superiores al 50%.
¿Cuál es el material más caro para una placa de circuito impreso en 2026?
Para placas digitales: M9 Q-glass CCL utilizado en diseños de plano medio de servidores de IA, aproximadamente 15-20 veces el grosor del FR-4 estándar. Para RF y ondas milimétricas: laminados especiales de baja pérdida a base de PTFE , 5-20 veces el grosor del FR-4. Para acabados superficiales por unidad de área: chapado de dedos electrochapado en oro duro; aunque el laminado predomina en el coste de las placas digitales.
¿Cuánto ha subido realmente ENIG en 2026?
El precio del oro aumentó de aproximadamente 2,600 $/oz en 2024 a un máximo de 5,595 $/oz en enero de 2026 (+56 % interanual). Dado que el oro representa aproximadamente el 70 % del coste del proceso ENIG, los costes de los paneles ENIG sin recubrimiento son entre un 5 % y un 30 % más altos en 2026. Para paneles con una alta cobertura de oro, este componente por sí solo añade aproximadamente 40 $ por metro cuadrado con respecto al precio base de 2024.
¿Son realmente significativas las brocas para los costos de las placas de circuito impreso?
Sí, especialmente en placas avanzadas. Los precios del carburo de tungsteno se estabilizaron en 2026 en más del 50 % por encima de 2024, y los analistas de la industria pronostican un promedio de $450-$500 por 10 kg hasta 2030. Topoint Technology implementó dos aumentos de precios solo en el primer trimestre de 2026 con una utilización superior al 90 %. Zhongwu High-Tech lanzó brocas de nanodiamante de grado M9 a precios que multiplican los de las convencionales. Para las PCB de servidores de IA de vidrio Q de 44 capas, los costos de los consumibles de perforación alcanzan de 5 a 8 veces los niveles estándar.
¿Cómo puede el departamento de compras reducir la volatilidad de los precios de los materiales?
En 2026, cuatro medidas serán cruciales: (1) presentar una previsión continua de 12 a 26 semanas para que el fabricante pueda reservar la asignación de CCL; (2) certificar un segundo grado de CCL por tipo de placa; (3) utilizar apilamientos híbridos que eliminen el material premium de las capas no críticas; (4) adoptar precios indexados vinculados a una fórmula transparente de lámina de cobre y grado de CCL. En conjunto, estas medidas transforman las fluctuaciones del precio al contado en un rango controlado.

Mensajes recomendados

Lista de verificación de calificación de proveedores de PCB I-Tera MT40
Highleap Electronics fabrica placas de circuitos impresos...
Base de datos de materiales para PCB: grados y propiedades de los laminados
Cómo obtener un presupuesto para PCBs. Ejecutemos un análisis DFM/DFA para...

Fabricación de PCB TMM
Tabla de contenido Alcance de la fabricación de PCB de TMM para RF y...

Cotización y apilado de PCB RT duroid 6002
Esta página posee la tarea de definición de citas y stackup...
Cómo obtener una cotización para PCB
Realizaremos un análisis DFM/DFA y le enviaremos un informe. Puede subir sus archivos de forma segura a través de nuestro sitio web. Para poder ofrecerle un presupuesto, necesitamos la siguiente información:
-
- Gerber, ODB++ o .pcb, especificación.
- Lista de materiales si necesita ensamblaje
- Cantidad
- Convertir el tiempo
Para servicios de PCBA, proporcione su lista de materiales (BOM) e instrucciones de montaje específicas. También ofrecemos análisis DFM/DFA para optimizar la fabricación y el montaje de sus diseños, garantizando así un proceso de producción sin problemas.