
2026年のプリント基板材料不足
2026年に予想されるPCB材料の不足は、単一の不足ではなく、PPE/PPO樹脂、低CTEガラス繊維布、HVLP銅箔、タングステンカーバイドドリル、電子グレード化学薬品、そしてCCLプラント設備という6つのボトルネックが重なり合って発生している。それぞれ原因、生産者の集中度、回復までの期間が異なり、また、それぞれが他のボトルネックに対する明らかな代替策を阻害している。その結果、業界全体のリードタイムが大幅に長期化し、Kingboard、Shengyi、MGC、Resonac、EMC、TUCといったCCLメーカーは、割り当て制の供給体制に移行している。
このガイドでは、実際の材料生産者、生産能力、拡張スケジュールなど、各ボトルネックについて詳しく解説しています。価格設定については「PCB価格上昇分析」、材料経済については「PCB原材料コストガイド」、AI需要側については「AIサーバーPCB需要分析」、設計と調達における対応策については「PCBコスト削減ガイド」でそれぞれ説明しています。
1. 6つのボトルネック、6つの異なる復旧スケジュール
以下の6つのボトルネックはそれぞれ、原因と生産能力拡張のタイムラインが異なります。これらのボトルネックは重複しており、PPE不足によって高Tg FR-4への需要が高まると、FR-4の生産能力がその需要を吸収し、標準FR-4のリードタイムが延長されます。HVLPフォイルの生産能力がAI顧客によって完全に予約されると、同じ生産ラインをグレード間で柔軟に使用できるため、標準EDフォイルの生産能力も逼迫します。システムは相互に密接に関連しているため、1つのボトルネックを解決しても、他のボトルネックが解消されるわけではありません。
| ボトルネック | 原因となる | 生産者集中 | 現実的な回復 |
|---|---|---|---|
| 1. PPE/PPO樹脂 | 最大の発生源で生産停止が発生。 | 約70%は1つのサプライヤーからの供給です。 | 6~9ヶ月(2026年下半期~2027年上半期)。 |
| 2. TガラスとQガラス | AI需要とIC基板の競争。 | 日東紡製Tガラス(約90%) | 2027年~2028年(生産能力拡張)。 |
| 3. HVLP / HVLP5 銅箔 | AIによる事前予約需要予測結果。 | 三井金属 >90% プレミアム。 | 構造的。2027年以降も安定。 |
| 4. 超硬ドリル | タングステン市場の価格改定(2025年~2026年)。 | 上流に集中している。 | 2030年までは上層階のみ利用可能。 |
| 5. 電子工学用化学 | 硫酸および原料の供給が逼迫している。 | 地域密着型、複数サプライヤー。 | 少なくとも2026年までは。 |
| 6. CCLプラント設備 | 拡張需要が工具メーカーの生産量を上回っている。 | 日本人とドイツ人の工具職人の小さなセット。 | 機器の納期は約2年です。 |
2026年にPCBのリードタイムがこれほど長くなったのはなぜか?
製造は、発注書が発行された時点ではなく、注文に適切なCCLグレードが割り当てられてから開始されるためです。CCLは、そのグレードの製造に必要な樹脂、銅箔、ガラスクロスが確認された後にのみ割り当てられます。標準FR-4のリードタイムは2~3週間から6~8週間に延びました。M6/M7低損失基板は4~6週間から14~18週間に延びました。M8/M9 Qガラスは割り当て制で、20週間以上かかります。2026年のリードタイムは、製造業者の忙しさではなく、割当制で材料を確保するのにかかる時間を表しています。
2. PPE/PPO樹脂:世界供給量の70%を1つの供給源が占める
2026年に最も重大な影響を与える単一の材料事象は、PPE(ポリフェニレンエーテル)樹脂の供給途絶です。PPE(ポリフェニレンオキシド)は、ハイエンド電子機器が依存する中損失および低損失ラミネートシステムの基幹樹脂であり、パナソニックのMegtron 6/7、Isola I-Speed、および5Gインフラ、AIサーバー、車載レーダー、高速ネットワークで使用されるほとんどのM4~M7 CCLグレードが含まれます。
生産者層は非常に集中している。
- SABIC ―歴史的に見て、高純度PPE樹脂の世界最大の単一供給業者である。世界の高純度PPE供給量の約70%は、SABICの単一施設から供給されている。
- 旭化成 (旭化成、日本) ―小規模でPPE樹脂を生産する。
- 三菱ガス化学(MGC、日本) BTおよびCCL事業と並行してPPE(個人用保護具)を生産している。
- ロミラ(ドイツ) ― エンジニアリング用途向け特殊PPE配合業者。
2026年4月初旬、最大の個人用保護具(PPE)供給源で生産が中断したことにより、世界の供給量は大幅に減少しました。代替生産者も、70%の供給不足を迅速に補うことはできません。業界分析によると、回復には6~9ヶ月かかると予測されています。ラミネート市場への波及効果は深刻で、メグトロン6を確保できない中程度の損失を被ったバイヤーは、一時的な代替品として高Tgエポキシラミネートに切り替え、通常であれば標準FR-4に供給されていたエポキシ生産能力を吸収しています。
波及効果: PPE不足はPPEベースの積層材にとどまらない。中程度の損失を被るバイヤーはMegtron 6やI-Speedを入手できないため、一時的な代替品として高Tg FR-4に発注を切り替える。これにより、通常であれば産業用および自動車用バイヤーに供給されるはずだった高Tg FR-4の生産能力が消費され、これらのバイヤーは標準FR-4に切り替えてしまう。結果として、エポキシ樹脂のリードタイムは約3週間から15週間に延長され、PPEが直接関与していないにもかかわらず、標準FR-4のリードタイムは6~8週間に延びた。
最大の個人用保護具供給源の代替品はありますか?
必要な規模には達していない。残りの世界的なPPEメーカー(旭化成、MGC、ロミラ)は規模がかなり小さく、1年以内に70%の供給不足をまとめて補うことはできない。ラミネートメーカーは既存のPPE在庫をやりくりし、ラミネートのデータシートで許容される範囲で代替樹脂の配合を検討し、一部の設計は一時的に高グレードまたは厚手の積層構造に変更する必要があることを受け入れている。
3. TガラスとQガラス:日東紡の90%のシェア
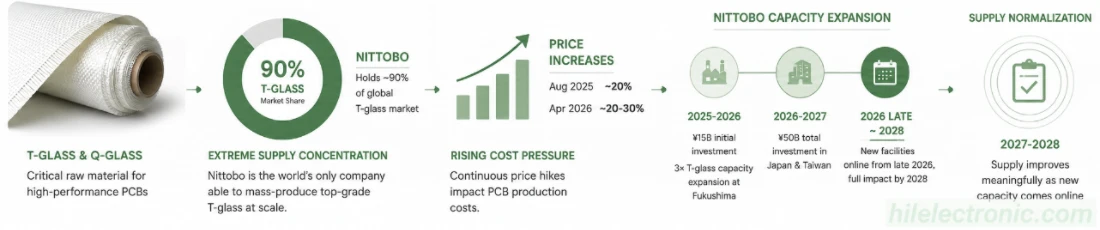
最も深刻なボトルネック、つまり回復に最も長い時間を要するボトルネックは、電子グレードの細目ガラス繊維布である。その供給集中度は、あらゆるプリント基板材料カテゴリーの中で最も極端で、日東紡(日東紡、東京証券取引所3110)は、TrendForceの業界分析によると、世界のTガラス市場の約90%、NEガラス市場の60~70%を占めている。日東紡は、最高級Tガラスを安定的に大量生産できる世界で唯一の企業である。
日東紡の2025年から2026年にかけての価格設定と生産能力に関する施策は、十分に文書化されている。
- 8月2025: ガラス繊維製品全般において、価格が約20%値上げされます。
- April 2026: さらに約20~30%の増加が見込まれる。
- 初期設備投資額: 約 150億円(約9600万~1億200万ドル) 福島第一原子力発電所におけるTガラス生産能力を3倍に拡大する計画。新設備は2026年後半から稼働開始予定で、2028年までに本格稼働する見込み。
- 投資の拡大: 総投資額は約 2026年から2027年にかけて50億円 日本と台湾の生産能力について。
- Nan Ya パートナーシップ (2025 年 11 月): 南亜プラスチック(フォルモサプラスチックグループ)は 日東紡が世界市場に供給する特殊ガラス繊維織物の20%を2027年までに日東紡は、南亜の第2世代低屈折率NERガラス向けに、南亜にガラス糸を長期にわたり安定的に供給する予定です。
- 次世代Tガラス(2028年): 日東紡は、熱膨張係数を約30%改善した(約2.8ppmから約2.0ppmへ)改良型Tガラスを開発する予定だ。
- Baotek 子会社 (5340 TT / 健榮工業): 日東紡の台湾子会社は現在、日東紡のガラス糸を用いてハイエンドのNEガラスを生産しており、炉の生産能力は500基である。
Tガラスの価格は1キログラムあたり約100ドルまで急騰し、受注残は翌年の第2四半期まで伸びている。代替生産者は増加傾向にあるものの、規模は依然として小さい。
| ガラスグレード | で使われる | 日東紡以外のサプライヤー |
|---|---|---|
| NEガラス / 低Dk1 | M4-M6 中損失 CCL。 | 旭化成、台湾ガラス、フルテックファイバーグラス、泰山ファイバーグラス、ホンホー。 |
| Tガラス/低CTE | M6-M7低損失ABF/BT基板。 | 台湾ガラス、フルテックファイバーグラス、ホンホー ― 製品が認証済み。 |
| Qガラス / Low-Dk3 | AIミッドプレーン用M9クラスCCL。 | 信越化学工業、旭化成工業、グロテック、飛麗華社、泰山社、紅和社。 |
ガラス不足が長期化する要因は2つある。第一に、電子グレードガラスの生産能力を拡大するには、数年かかる精密な引き抜き装置が必要となる。第二に、同じ布地はIC基板製造(GPUやHBMパッケージ用のABFおよびガラスコア基板)にも使用されるため、プリント基板(PCB)製造業者は半導体パッケージングのサプライチェーンと、同じ布地ロールを巡って競合している。
中国の電子機器用ガラス繊維メーカーも、需要が生産能力を上回っているため価格を引き上げている。業界報告によると、中国の繊維メーカーは2025年10月と12月、そして2026年1月と2月に4回連続で価格を引き上げ、2025年の累計値上げ率は50%を超え、2026年も毎月10~15%の値上げが続くと予測されている。
TガラスとQガラスの供給はいつ正常化するのか?
実質的な意味では、2027~2028年までは実現しないだろう。日東紡の福島工場の3倍拡張は2026年後半から稼働を開始し、2028年には本格的な効果を発揮する。南亜の20%提携生産は2027年までに規模に達する。Qガラスメーカー(信越化学工業、グロテック、飛力華など)はシェアを拡大しているものの、AI需要に比べると絶対的な生産量は依然として少ない。それまでは、最も高額な用途が優先的に割り当てられ、その他のPCB用途は後回しにされることになる。
4. HVLP銅箔:三井物産が90%以上のプレミアムシェアを獲得
標準銅箔の価格は金属価格の上昇に伴い上昇した。樹脂コーティング箔については、三井金属が12%、三菱ガス化学が30%上昇した(いずれも2026年4月発効)。しかし、特殊箔グレードには、より深刻な供給不足がある。三井金属(三井鉱業)は、 56G、112G、224G信号伝送のAIサーバーチャネルに必要なHVLPクラスの箔を含む、世界のプレミアムグレード回路用銅箔市場の90%以上を占めている。
高級銅箔の生産者動向:
| 銅箔製造業者 | 本社 | 役職 |
|---|---|---|
| 三井金属 / 三井金属鉱業 | 日本 | 90%以上のプレミアム箔。マイクロシン分野のリーダー。3SAP-Ultra(Rz <0.5μm)は2026年2月に発売予定。 |
| JX日本鉱業および金属 | 日本 | 高級箔、IC基板の供給。 |
| 古河電気工業 (古河電気) | 日本 | VLP、HVLP箔;5μm未満の薄膜箔ラインへの投資。 |
| イルジンマテリアルズ | 韓国 | CCL用RTF、LP、VLP箔。 |
| 回路箔 | ルクセンブルク | 欧州市場向け特殊箔。 |
| 共同技術開発 | Taiwan | HVLP4の量産能力。 |
| LCYグループ | Taiwan | 表面粗さが0.4μm未満のHVLP4/HVLP5。 |
| 江西銅業 / Defu Technology | 中国 | HVLP5生産の規模拡大。 |
| 福田金属箔粉 | 日本 | フレキシブルエレクトロニクス向け特殊HVLP塗料。 |
| キングボードケミカル | 香港 / 中国 | 垂直統合型標準箔。 |
MLB(多層基板)回路用銅箔市場は、2025年の約15,000トンから2028年には31,000トン、2030年には54,000トンに成長すると予測されています。回路用銅箔メーカーにとって、2026年の受注は既に設備容量を超えています。AIサーバーやネットワーク機器向けのハイエンドMLB回路用箔の平均販売価格は、バッテリー用銅箔や汎用メインボード基板用箔の3倍以上、半導体パッケージ基板用箔は標準的な汎用銅箔の10倍以上となっています。
特にHVLPセグメントは構造的な成長が見込まれます。QYResearchの業界分析によると、世界のHVLP銅箔市場は年平均成長率(CAGR)約18.3%で成長しています。アジア太平洋地域は2025年に52.3%(約9億4100万ドル)の収益シェアを占め、日本が技術リーダーとなっています。業界分析によると、HVLP4の月間供給不足は2026年半ばから月間50万~60万キログラムに達すると予測されており、Co-tech、LCY、江西銅業などが生産量を増やしても需要を満たすことはできないことを意味します。
VLPフォイルはHVLPの代替品としてコストとリードタイムの削減に利用できますか?
損失予算の再計算後のみ可能です。VLP(約3μm)とHVLP(2μm未満)の粗さの違いは、10GHz以上の周波数帯で挿入損失が約5~8%低下することに相当します。10インチの配線では、場合によっては3dBの低下となります。箔固有の粗さモデルを用いた再シミュレーション後、チャネル予算が追加損失を吸収できる場合、代替は有効です。予算が既に厳しい場合は、箔プロファイルが重要な役割を果たしているため、チャネルを失うことなくダウングレードすることはできません。
5. ドリルビット用タングステンカーバイド
プリント基板の機械加工にはタングステンカーバイド製のマイクロドリルが使用され、タングステン市場は2025年から2026年にかけて構造的な転換点を迎えました。タングステンカーバイドの価格は、以前の基準値の約6倍に達しました。業界アナリストは、2026年から2030年の平均タングステンカーバイド価格が10キログラムあたり450ドルから500ドルの範囲になると予測しています。これは一時的な高騰ではなく、構造的な大きな変化です。
主要なプリント基板用ドリルメーカー各社は、以下の回答を寄せている。
- Topoint Technology (尖點科技、台湾) 2026年第1四半期に2026回目の値上げを発表し、ハイエンドコーティングドリルビットの利用率は90%を超えているものの、供給は依然として需要を満たせていない。Topointは戦略的協力協定を締結し、 ジェンディンテクノロジー 2025年12月、AIサーバーおよびIC基板PCBの穴あけ加工向けに。2026年5月、Topointは 600億台湾ドル(約19.1万米ドル) 転換社債を通じて、主要なプリント基板メーカーを戦略的投資家として迎え入れる。Topointは、 2026年には売上高の55%を占める 高級コーティングドリルにおいて。
- ユニオンツール (ユニオンツール、日本) ―プリント基板用マイクロドリルの世界的技術リーダー―は、炭化タングステンの原材料費に合わせて価格を調整した。
- Zhongwu High-Tech (中钨高新、中国、000657.SZ) ナノダイヤモンドコーティングされたマイクロドリルを発売しました。 M9グレードQガラス基板1億4000万個のマイクロドリル生産能力増強は2026年3月にフル稼働に達し、さらに1億3000万個の増強が進行中であるほか、6300万個の超長尺高精度小型切削工具の生産も予定されている。受注残は満杯であると報告されている。
- 鼎泰高科技(301377.SZ)、世界ダイヤモンドツール(688028.SH)、恒豊ツール(300488.SZ)、華瑞精密、新瑞株(688257.SH) ―市場の下位層および中位層における追加的な生産能力の増強。
Qガラス基板を使用した44層および78層のAIサーバー用プリント基板の場合、ドリル消耗品のコストは標準レベルの5~8倍になります。特にQガラスは標準的なEガラスよりも硬く、摩耗性が高いため、従来のドリルよりも数倍高価で、刃先の寿命も短いナノダイヤモンドコーティングされたマイクロドリルが必要になります。
炭化タングステンはなぜ2026年から2030年にかけての問題であり、一時的な急増ではないのか?
タングステンのサプライチェーンの根本的な価格構造が変化した結果、中国では供給政策の正常化と米国、欧州、その他の地域における段階的な生産能力増強が進んでいるものの、中国以外の生産能力は世界全体の供給量の20%未満にとどまっている。リサイクルタングステンは供給量を補完する役割を果たしているが、炭化タングステンの価格の下限は構造的に上昇している。2030年までの10kgあたり450~500ドルの価格帯が新たな標準価格となる見込みだ。

6. 電子グレード化学薬品:酸、めっき、フォトレジスト
硫酸、硫酸銅、エッチング薬品、フォトレジスト、ソルダーマスクインク、めっき浴配合物といった「プロセス化学」の投入物は見落とされがちだが、2026年には全てが厳しく規制されることになった。
電子グレード硫酸および原料。銅めっき化学、表面処理、ビア壁処理に使用されます。硫酸市場全体は、供給逼迫により2026年まで圧力を受けており、世界的に電子グレード化学品の価格上昇圧力につながっています。
ソルダーマスクインク(LPSM)。少数のメーカーが市場を独占している。QYResearchの業界データによると、太陽インキ製造、栄達感光材料、広信材料、レゾナックの4社で世界のソルダーマスクインク市場の約72%を占めており、太陽インキが圧倒的なリーダーとなっている。特殊ソルダーマスク(ハロゲンフリー、高Tg、マット、LEDグレード白色反射)はすべて高価格帯となっている。
ドライフィルムフォトレジスト。内層回路のパターン形成に使用されます。QYResearchの業界データによると、上位6社が世界のPCBドライフィルムフォトレジスト市場の約67%を占めています。旭化成(蘇州と常熟にSunFort™ドライフィルムラインを生産)、エターナルマテリアル(長興材料)、レゾナック、長春グループ(長春集團)、コロンインダストリーズ(코오롱인더스트리)、三菱製紙です。その他のプレーヤーには、デュポン、Qnity、湖南楚源、杭州第一応用材料などがあります。日本は世界のドライフィルム生産量の約55%以上を占めており、アジア太平洋地域は世界市場の約73%を占めています。
めっき浴用化学薬品。主要な配合剤供給業者であるマクダーミッド・アルファ(エレメント・ソリューションズ)、アトテック(MKS社)、ウエムラ・インターナショナル、ローム・アンド・ハース・エレクトロニック・マテリアルズ(ダウ)は、銅めっき、無電解ニッケルめっき、浸漬金銀めっき、および類似のプロセス向けに独自のめっき浴用化学薬品を配合している。価格は、投入化学薬品のコストに応じて変動している。
| 化学分野 | 市場の集中 | 主要サプライヤー |
|---|---|---|
| ソルダーマスクインク(LPSM) | 上位3社で約72% | 太陽インク、Rongda、Guangxin、Resonac。 |
| ドライフィルムフォトレジスト | 上位6位で約67% | 旭化成、エターナル、レゾナック、長春、コーロン、三菱製紙。 |
| 表面仕上げの化学 | 4つに集中 | アトテック、ローム・アンド・ハース、ウエムラ、マクダーミッド・アルファ。 |
| 銅めっきの化学 | 濃縮 | マクダーミッドアルファ、アトテック、ウエムラ。 |
| エッチング剤(塩化第二銅/塩化第二鉄) | 地域 | アジアおよび欧米の複数のサプライヤー。 |
7. CCLプラント設備:納期2年
6番目のボトルネックは、他のボトルネックがすぐには解消されない理由を説明する。2026年のCCL不足に対する明らかな対応策は、CCLメーカーが新たな生産能力に投資することであり、実際に10年以上見られなかった規模で投資が行われている。Shengyi Technologyは、 2025年最初の9か月間の売上高が前年比108~121%増、純利益が476~519%増と報告しており、価格決定力と需要の両方を示している。EMCとTUCは積極的に生産量を増やしている。Kingboard 、Nan Ya、Doosan、Iteqもすべて拡大している。
しかし、CCLの拡張により設備不足が発生し、精密ラミネート加工装置や含浸装置の納期は最長2年に及んでいる。金型メーカー(主に日本とドイツの少数企業)は、新しいラインを十分な速さで納入できていない。同様の制約は、以下の分野にも当てはまる。
- ガラス繊維延伸装置(TガラスおよびQガラスの生産能力拡張を制限する)。
- 銅箔電着ミル(HVLPおよびHVLP5の容量に制限があります)。
- 樹脂重合プラント(PPEおよび特殊樹脂の生産を制限する)。
- ラミネートプレスと含浸ライン(CCLのスループットを制限する)。
CCL(炭酸カルシウム)製造工程の上流工程はすべて現在、処理能力に制約があり、各工程には数年かかる特殊な設備が必要となる。処理能力の増強は、資本や投資意欲ではなく、設備の入手可能性によって制限される。
CCLの供給はいつ正常化されるのか?
現実的には、標準グレードは2027年後半、M7+特殊グレードは2028年以降になる見込みです。2025年から2026年に発表された生産能力増強計画は、積層ライン、延伸装置、樹脂反応器が納入・稼働するまでは材料の生産には繋がりません。当面の対応策としては、配分システムを活用し、代替グレードを選定し、材料配分を戦略的な調達資産として扱うことです。
8. 割り当てシステムがスケジュールに意味すること
2026年3月下旬現在、主要なCCLサプライヤーであるKingboard、Shengyi、MGC、Resonac、EMC、TUC、Doosanは、割り当て制の供給体制に移行している。各顧客には、過去の購入量と将来の予測に基づいて、特定のグレードの月間固定トン数が割り当てられる。新規顧客、または急激な購入量増加を希望する顧客は、拒否されるか、在庫がある場合は割増価格で提示される。一部のCCLメーカーは注文変更を禁止しており、割り当て枠が確定すると、グレードと数量を変更できない。
プリント基板製造業者とそのOEM顧客にとって、これは実質的に次の3つのことを意味します。
- 見積りは、割り当て確認がなければ、もはや納品約束とはみなされない。 現在、加工業者の見積書には、2024年にはなかった「材料の状態は確認が必要です」という条項が必ず含まれるようになっている。見積書が確定したということは、CCLメーカーがその特定の注文に対して、その加工業者にグレードとトン数を割り当てたことを意味する。
- 予測の信頼性が配分シェアを左右する。 12~26週間のローリング予測を提供し、それを遵守する顧客は、スポット購入者よりも有利な配分を受けることができる。
- 注文変更は費用がかさむか、あるいは不可能です。 一度割り当てられると、グレードと数量は確定します。プログラム途中でCCLグレードを変更すると、割り当て枠を完全に失う可能性があります。
9. どの業界が最初に、そして最も大きな打撃を受けるのか
2026年の供給不足は、業界によって影響の度合いが異なる。高級CCLグレードを使用する業界は、最初に最も深刻な影響を受ける。一方、標準的なFR-4を使用する業界は、FR-4の生産能力が需要の減少によって吸収されるにつれて、遅れて影響を受けることになるが、それは避けられない。
| 業種 | 一般的なCCLグレード | 重大なリスク | 主な制約 |
|---|---|---|---|
| AIハードウェア/ハイパースケール | M7 / M8 / M9 Qガラス | すごく高い | Qガラス+HVLP5の割り当て。 |
| 高速ネットワーク/通信 | M6(メグトロン6、I-スピード) | すごく高い | 個人用保護具(PPE)の不足(直接的な不足)。 |
| 5Gインフラストラクチャ | PPOベースの中間損失 | ハイ | PPE樹脂の不足。 |
| 自動車用レーダー(77GHz) | PTFE/炭化水素 | 中〜高 | 特殊樹脂およびガラス。 |
| 産業用制御/電力 | 高TgFR-4 | 穏健派 | PPOからの需要の転用。 |
| 家電 | 標準FR-4 | 穏健派 | FR-4は連鎖的な需要を吸収する。 |
| RF/航空宇宙防衛 | 特殊低損失ラミネート型PTFE | 穏健派 | 専門的な供給、AIの重複の低減。 |
PPE不足がプレミアムグレードより上流で発生している場合、FR-4が影響を受けるのはなぜですか?
需要はグレード間で代替可能であるため、中損失のバイヤーはメグトロン6を入手できず、一時的な代替品として高Tg FR-4に注文を移し、通常であれば産業用バイヤー向けの生産能力を吸収しています。その後、産業用バイヤーは標準FR-4に切り替えます。結果として、PPEイベントはFR-4の上流にあるにもかかわらず、FR-4のリードタイムは2~3週間から6~8週間に延びています。ラミネート市場のどのセグメントも絶縁されていません。
10.OEMが供給リスクを軽減する方法
2026年の調達計画は、2020年から2024年までの計画とは根本的に異なる点が1つあります。それは、価格交渉よりも割り当ての確保が重要になるということです。割り当て制の市場では、供給量を確保した顧客は期日通りにボードを入手できますが、最低価格を追い求める顧客はボードを入手できない可能性があります。
- 各基板タイプにつき、認定メーカーを2社ずつ選定。 重要なのは、交渉力ではなく、資源配分における冗長性である。
- 12~26週間の移動平均予報。 4~8週間の予測を、信頼性の高い長期予測に置き換える。配分は予測コミットメントに基づいて行われる。
- 各試験機関において、CCL(刑事司法試験)の2級資格を取得していること。 Megtron 6基板には、同等の認定済み二次材料(TUC Tachyon-100G、EMC EM-528、Iteq IT-988GSE)が必要です。M7基板には代替材料が必要です。ハイブリッド積層構造(重要な信号層のみにプレミアムグレードを使用)は、構造的なリスクヘッジとなります。
- 設計ごとの供給集中度を地図上に示します。 単一の特殊ラミネート材、単一の箔形状、単一のガラスグレードに依存するボードは、どれだけ多くの加工業者が見積もりを出しても、リスクが集中することになる。
- インデックス価格を受け入れる。 固定価格の年間契約は、もはや価格変動に耐えられない。透明性の高い銅箔とCCLグレードの調整方式により、スポットショックを管理された範囲に変換する。
調達事例:欧州の通信機器OEMは、14層のMegtron 6基板を繰り返し使用していましたが、2026年3月に主要なCCL割り当てを失いました。調達チームとエンジニアリングチームは、TUC Tachyon-100Gを同等グレードとして事前に認定し、両製造業者にわたる18ヶ月間のローリング予測を確定させ、重要度の低い層に認定済みの中損失コアを使用したハイブリッドフォールバックスタックアップを定義していました。Megtron 6の割り当てが終了した後も、認定済みの代替品による生産は再設計なしで継続され、スケジュール遅延はわずか2週間でした。
設計面におけるコスト削減策(材料の適正サイズ選定、ハイブリッド積層構造、パネル利用率、DFM)については、PCBコスト削減ガイドで解説されています。2026年においては、これらは単なるコスト削減のためのオプションではなく、出荷される基板と出荷されない基板を分ける決定的な要素となります。
11. PCB材料不足に関するよくある質問
2026年にPCB材料不足が悪化し続ける理由とは?
6つの独立したボトルネックが同時に発生し、それぞれが他のボトルネックに対する明らかな回避策を妨げているためです。PPE樹脂(最大の供給元で供給の70%が停止)、TガラスとQガラス(日東紡がTガラス約90%、設備の生産能力は数年待ち)、HVLP銅箔(三井がプレミアムシェア90%以上、AI需要の事前予約生産)、炭化タングステン(2024年の基準値を50%以上上回る)、電子グレードの化学薬品、およびCCLプラント設備自体。
2026年に最もリードタイムが長いプリント基板材料はどれか
エポキシ樹脂:15週間(以前は3週間)。中損失/PPEベースの積層材:変動あり、割り当て制。M6/M7低損失CCL:14~18週間。M8/M9 Qガラス:20週間以上、割り当て制のみ。一部のCCLグレードは6か月の割り当て制です。標準FR-4は2~3週間から6~8週間に延びました。CCLプラント設備自体:約2年。
品不足は実際の配送スケジュールにどのような影響を与えますか?
製造は、発注書が発行された時点ではなく、ご注文に適切なCCLグレードが割り当てられた後に開始されます。CCLが割り当て待ちの場合、製造業者は割り当て枠を待つ必要があり、製造期間が数週間遅れる可能性があります。確定見積もりは、ご注文のCCL割り当てが確保されたことを意味します。未確定見積もりは、納期が暫定的なものであることを意味します。
標準FR-4は2026年の供給不足の影響を受けるのか?
はい。PPE/PPO不足による需要の転換は、高Tg FR-4、そして標準FR-4へと移行し、あらゆるレベルの生産能力を吸収しています。標準FR-4のリードタイムは2~3週間から6~8週間に延び、エポキシ樹脂のリードタイムは3週間から15週間に延びています。
PPE樹脂の破壊とは何ですか?また、どのくらいの期間続きますか?
2026年4月初旬、世界最大のPPE樹脂供給源における生産停止により、実質的な供給量が大幅に減少した。残りの生産者(旭化成、MGC、ロミラ)は、数ヶ月で70%の供給不足を補うことはできない。業界分析では、回復には6~9ヶ月かかり、2026年第4四半期から2027年第1四半期になると予測されている。

おすすめの投稿

TMM基板製造
目次 TMM PCB製造範囲(RFおよび...)

RT duroid 6002 PCB の見積もりとスタックアップ
このページは、引用とスタックアップ定義タスクを担当しています。

TMM6フィルター基板の製造
目次 電子レンジ用フィルター設計者が使用する理由...

Taconic RF 35 vs RO4350B PCB
目次RF-35とRO4350Bの調達と...
PCBの見積もりを取得する方法
DFM/DFA解析を実施し、結果をレポートとしてお送りします。弊社ウェブサイトから安全にファイルをアップロードできます。お見積もりには以下の情報が必要です。
-
- Gerber、ODB++、または .pcb 仕様。
- 組み立てが必要な場合のBOMリスト
- 数量
- ターンタイム
PCBAサービスをご利用の場合は、BOM(部品表)と具体的な組立指示書をご提出ください。また、DFM/DFA解析により、製造性と組立性を最適化し、スムーズな製造プロセスを実現します。