
2026年のプリント基板原材料コスト
プリント基板(PCB)は、それぞれ異なる専門メーカーが製造する様々な材料を積み重ねたものです。2026年のコスト動向を見ると、銅箔、銅張積層板、ガラス繊維布、樹脂系材料、金、銀、パラジウム、炭化タングステン、ソルダーマスクインク、フォトレジスト、プロセス用化学薬品など、ほぼすべての材料が6ヶ月以内に主要メーカーによって正式に値上げされたことがわかります。このガイドでは、各材料について、価格を設定したメーカーの実際の数値と、完成したPCBに各材料がどれだけ貢献するかを示す目安となるコスト比率を順を追って解説します。
市場レベルの価格設定状況については「PCB価格上昇分析」に、サプライチェーンの詳細については「PCB材料不足分析」に、AI主導の需要については「AIサーバーPCB需要分析」に、そして設計と調達の対応については「PCBコスト削減ガイド」に記載されています。
1. プリント基板内部の部品表
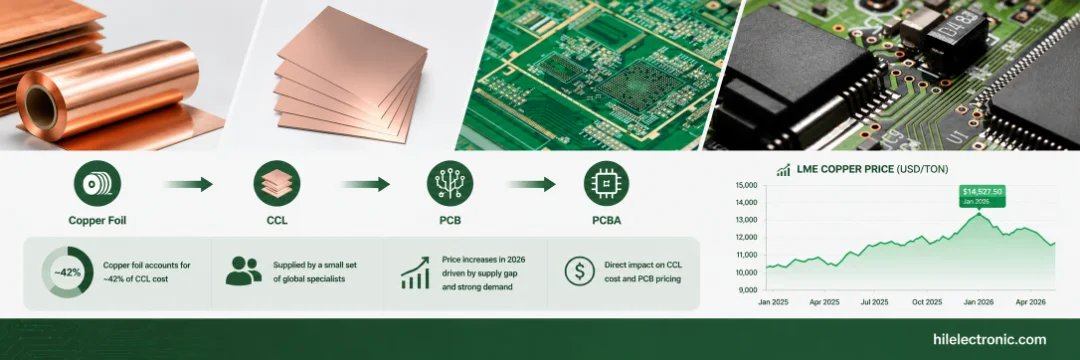
多層基板の内部コストは、単純な内訳から想像されるよりも複雑です。TrendForceの業界データによると、銅張積層板(CCL)だけで多層基板の主要な材料構成要素であり、CCL自体のコストは、銅箔42%、樹脂26%、ガラス繊維布19%、残り約13%という割合で内訳されています。しかし、CCLは多くの投入要素の1つにすぎません。完成した基板には、表面処理(貴金属の露出を伴う)、ドリルビット、ソルダーマスク、フォトレジスト、めっき薬品、プロセス消耗品なども必要となります。
| 材料カテゴリー | PCBにおける機能 | 裸板コストの分担 | 主要メーカー |
|---|---|---|---|
| 銅張積層板(CCL) | 銅箔を接着したコア誘電体。 | 30-45% | Kingboard、Shengyi、Iteq、Resonac、MGC、Panasonic、EMC、TUC、Nan Ya、Doosan。 |
| 銅箔 | 導電層(CCLへの入力)。 | CCL内部(CCLの約42%) | 三井金属、古河電工、JX日鉱日石、日進マテリアルズ、回路箔。 |
| プリプレグ | 層間接着用の樹脂含浸ガラス。 | 5-15% | 上記と同じCCLメーカーです。 |
| ガラス繊維布 | 誘電体内部の補強。 | CCL内部(CCLの約19%) | 日東紡、南亜、AGY、旭化成、台湾硝子、Baotek、フルテック。 |
| 樹脂システム | ガラスを結合します。Dk、Df、Tgを設定します。 | CCL内部(CCLの約26%) | Shengquan、SABIC、旭化成、MGC、Romira、特殊低損失ラミネート、Taconic、Olin、Dow。 |
| 表面仕上げ(金色ベース) | はんだ付け可能で、耐腐食性のあるコーティング。 | 5-20% | アトテック、ローム・アンド・ハース、ウエムラ、マクダーミッド・アルファ。 |
| 炭化タングステンドリルビット | 機械による穴あけ加工。 | 2~8%(上級者向けは5~8倍) | Topoint、Union Tool、Zhongwu High-Tech、DingTai。 |
| ソルダーマスクインク(LPSM) | 写真解像度を備えたソルダレジストコーティング。 | 2-5% | 太陽インク、レゾナック、ロンダ、広信材料。 |
| ドライフィルムフォトレジスト | 回路の特徴をパターン化する。 | 2-4% | 旭化成、エターナルマテリアルズ、レゾナック、長春、コーロン、三菱製紙。 |
| めっきおよびエッチング用化学薬品 | 硫酸、硫酸銅、エッチング剤。 | 5-10% | マクダーミッドアルファ、アトテック、ウエムラ、ローム・アンド・ハース。 |
従来、多層基板の基板コストのうち、材料費が占める割合は30~50%でした。2026年には、銅箔、CCL、ガラスクロス、金、炭化タングステンの価格が同時に改定され、先進基板における材料費の割合は45~60%に上昇しました。これは過去10年以上で最高水準です。以下の各カテゴリーには、それぞれ独自の価格動向があります。
2. 銅箔:他のすべてを動かす42%
銅箔はCCL(銅被覆層)における最大の単一投入物であり(TrendForceによると約42%)、電解めっきされた銅で、通常9~70μmの厚さがあり、少数のグローバルな専門メーカーが専用の生産ラインで製造している。2026年の価格上昇は、メーカーから直接もたらされる。
- 三井金属(三井金属鉱業 / 三井金属) 顧客に通知 2026 年 3 月 12 日 すべての極薄銅箔製品が上昇する 2026年4月発効で12%三井物産は、先進的なプリント基板やIC基板に使用されるHVLPクラスの箔を含む、プレミアムグレードの回路用銅箔市場で90%以上のシェアを占めています。2026年2月、三井物産は 3SAP-Ultra HVLPフィルムは、Rz値が0.5μm未満となる。 厚さ12μmの箔で、ミリ波5G-AdvancedおよびAIコンピューティング基板アプリケーションを対象としています。
- 三菱ガス化学 (MGC / 三菱瓦斯化学) 増加を発表 30%まで 樹脂コーティング銅箔、CCL、接着シートを含むすべての製品シリーズにおいて、 1年2026月XNUMX日発効.
- 古河電気工業 (古河電気) (NAIST) と JX日本鉱業および金属 ―両大手HVLP4メーカー―は価格を引き上げた。 2025年第4四半期に5~10% 2026年まで調整が継続される見込み。両社は三井物産と並び、世界のHVLP4市場を牽引するトップ3社に名を連ねる。
- Iljin Materials (일진머티리얼즈、韓国) 大手HVLPおよびRTF/VLPサプライヤーも同様に価格調整を行った。
- サーキットフォイル(ルクセンブルク), 福田金属箔粉, キングボードケミカル(垂直統合型標準箔メーカー), コーテック・デベロップメント(台湾), LCYグループ(台湾、HVLP4/HVLP5のRz値は0.4μm未満), 江西銅業(中国、スケールHVLP5) グローバルな供給基盤を強化する。
基となる金属が最初に動きました。LME銅は2026年1月に1トン当たり14,527.50ドルの過去最高値を記録し、2025年の終値より16.9%上昇し、2026年第2四半期初めまで1トン当たり12,900ドルを上回りました。業界分析によると、世界のHVLP4の生産能力の供給不足は、2026年半ばから月間50万~60万キログラムと予測されています。MLB(多層基板)回路の銅箔市場は、2025年の約15,000トンから2028年には31,000トン、2030年には54,000トンに成長すると予測されており、業界分析によると、2026年の受注はすでに複数の生産者の設備容量を超えています。
| 箔グレード | 表面粗さ(Rz) | 典型的な使用 | コスト対標準ED |
|---|---|---|---|
| 標準ED(電着) | 約7~8μm | FR-4多層膜、サブ1GHzデジタル。 | 1×(ベースライン) |
| RTF(リバース処理箔) | 約3~5μm | 高Tg多層膜、高速エントリー。 | 約1.3~1.5倍 |
| LP / VLP(ロープロファイル/ベリーロープロファイル) | 約2.5~4μm | 10Gbps以上のデジタル伝送に対応した、中損失ラミネート。 | 約1.5~2倍 |
| HVLP(超低プロファイル) | <2μm | 56G~112Gチャネル、M6+ CCL。 | 約2~3倍 |
| HVLP4 / HVLP5 | 約1μmクラス以下 | 224Gチャネル、M7+、AIコンピューティングボード。 | プレミアム&割り当て済み |
プレミアムグレードが重要なのは、表皮効果によるものです。高周波では、電流は導体表面の薄い層を流れるため、粗い箔は実効電流経路を長くし、抵抗損失を増加させます。標準のED箔(Rz ~7 μm)からHVLP(Rz <2 μm)に切り替えると、10 GHzを超える周波数で挿入損失が約5~8%改善されます。10インチの配線では、アイダイアグラムで3 dBの決定的な改善となる可能性があります。AIサーバーやネットワーク機器で使用されるハイエンドMLB回路箔の平均販売価格は、バッテリー銅箔や汎用メインボード基板箔の平均販売価格の3倍以上で、半導体パッケージ基板箔は標準汎用銅箔の10倍以上の価格となっています。
銅箔はどのようにしてPCBに到達するのか?
銅箔はCCL(導電層)を通してPCBの見積もり価格に反映され、誘電体コアに接着されて各層ペアの導電層を形成します。CCLメーカーは三井物産、古河電気工業、JX日本電機、一人電機などのサプライヤーから箔を購入し、ラミネートを製造して加工業者に販売します。三井物産のマイクロシン箔の12%値上げとMGCの樹脂コーティング箔の30%値上げは、穴あけ、めっき、仕上げ加工を行う前の加工業者のCCL購入価格に直接反映されます。
3. 樹脂系:エポキシ、PPE/PPO、BT、PTFE
樹脂は、積層材の電気的特性と熱的特性を決定づける化学組成です。樹脂の選択によって、標準FR-4、高Tg FR-4、中損失積層材、低損失積層材、RF/マイクロ波グレード材料などが区別されます。各樹脂ファミリーには、製造元ごとに独自の濃度があります。
| 樹脂ファミリー | で使われる | 主要プロデューサー | 2026ステータス |
|---|---|---|---|
| 標準エポキシ | FR-4多層膜。 | Shengquan (圣泉)、Olin、Dow、Nan Ya Epoxy、Kukdo Chemical。 | リードタイムが延長され、PPO需要が変動した。 |
| 変性エポキシ樹脂(高Tg) | 高Tg FR-4。 | 同じエポキシ樹脂製造業者+特殊改質剤。 | 逼迫している。PPO需要の減少分を吸収している。 |
| PPE / PPO | メグトロン、I-スピード、M4-M7 中低損失。 | SABIC、旭化成、MGC、ロミラ。 | 最大の発生源で生産停止が発生。 |
| BT(ビスマレイミドトリアジン) | BT基板、特定の高Tg積層板。 | 三菱ガス化学 | 供給が逼迫している。 |
| 炭化水素(低損失) | M8+ 超低損失CCL。 | 特殊低損失ラミネート材、タコニック、アーロン、イソラ。 | AIを活用した配分。 |
| PTFE(純粋) | RF、マイクロ波、ミリ波基板。 | 特殊低損失ラミネートコーポレーション、タコニック、AGC。 | 専門品;高価格帯。 |
2026年の樹脂市場における最大の注目点は、PPE/PPO分野です。PPEは、高周波プリント基板に必要な低誘電損失、高ガラス転移温度、寸法安定性を兼ね備えており、同等のコストでこれに匹敵する樹脂は他にありません。2026年4月初旬、世界最大のPPE供給元で生産停止が発生し、実質的な供給量が大幅に減少しました。回復には6~9ヶ月かかると予測されています。代替PPEメーカー(旭化成、MGC、ロミラ)は規模が小さいため、供給不足を迅速に吸収することはできません。
他の樹脂ファミリーへの波及は深刻です。PPEベースの中損失ラミネートの購入者は、一時的な代替品として高Tgエポキシラミネートに注文を切り替えており、通常であれば標準FR-4に供給されていたエポキシの生産能力を吸収しています。標準エポキシ樹脂のリードタイムは、約3週間から15週間に延びています。中国のCCL業界向けエポキシ樹脂大手サプライヤーである聖泉グループ(Shengquan Group)は、中国のCCLメーカーが国内の樹脂供給に目を向けたため、このサイクルの直接的な恩恵を受けています。
PPE樹脂とは何か、そしてなぜそれが2026年のPCB事情に関わるのか→
PPE(ポリフェニレンエーテル)、別名PPO(ポリフェニレンオキシド)は、パナソニックのMegtron 6/7やIsola I-Speedなどの中損失および低損失PCBラミネートの基幹材料として使用される高性能熱可塑性樹脂です。5G、AIサーバー、車載レーダー、高速ネットワークトラフィックを処理する基板に不可欠です。2026年4月、世界最大のPPE供給元で生産が中断したことにより、実質的な供給量が大幅に減少しました。同等の規模の代替生産者は存在しません。その結果、PPEベースのラミネートの割り当てが行われ、樹脂サプライチェーン全体に供給逼迫が波及しました。
4. ガラス繊維布:Eガラス、NEガラス、Tガラス、Qガラス
ガラス繊維布は、すべてのCCL内部の補強材です。標準的なEガラスは広く入手可能ですが、高速基板やAIサーバー基板に必要な特殊グレードは入手困難です。供給集中は深刻で、 TrendForceの業界分析によると、日東紡(日東紡、東京証券取引所3110)は世界のTガラス市場の約90%、NEガラス市場の60~70%を占めています。また、日東紡は、最高級Tガラスを安定的に大量生産できる世界で唯一の企業です。
したがって、日東紡の価格戦略は、細目ガラス市場全体の方向性を決定づけるものとなった。
- 8月2025: ガラス繊維製品全般において、価格が約20%値上げされます。
- April 2026: さらに約20~30%の増加が見込まれる。
- 設備投資: 初期約 150億円(約9600万~1億200万ドル) 福島原発の3倍の容量拡張を発表、合計で約 2026年から2027年にかけて50億円 日本と台湾での生産向け。新施設は2026年後半から稼働開始予定で、2028年までに本格稼働する見込み。
- Nan Ya パートナーシップ (2025 年 11 月): 南亜プラスチック(フォルモサプラスチックグループ)は 日東紡が世界市場に供給する特殊ガラス繊維織物の20%を2027年までに日東紡は、南亜の第2世代低屈折率NERガラス向けに、南亜にガラス糸を長期にわたり安定的に供給する予定です。
- Baotek (5340 TT / 健榮工業): 日東紡の台湾子会社は現在、日東紡が供給するガラス繊維糸を用いて、500基の炉能力でハイエンドのNEガラスを生産している。
- 次世代Tガラス(2028年): 日東紡は、熱膨張係数を約30%改善した(約2.8ppmから約2.0ppmへ)改良型Tガラスを開発する予定だ。
業界筋によると、Tガラスは1キログラムあたり約100ドルにまで高騰しており、受注残は翌年の第2四半期まで伸びている。中国の電子グレードガラス繊維メーカーも価格を引き上げており、業界報告によると、中国の繊維メーカーは2025年10月と12月、そして2026年1月と2月に4回連続で値上げを実施し、2025年の累計値上げ率は50%を超え、2026年も毎月10~15%の値上げが続くと予測されている。
| ガラスグレード | 構成 | 有効Dk | 主要サプライヤー |
|---|---|---|---|
| Eガラス(標準) | アルミノホウケイ酸塩 | 〜6.1 | 台湾ガラス、Nan Ya、AGY、Baotek、複数。 |
| NEガラス(低Dk) | 低誘電率ホウケイ酸ガラス | 〜4.4 | 日東紡(60-70%)、旭化成、台湾硝子、フルテック、泰山、紅和。 |
| Tガラス(低CTE) | 低CTE専門分野 | 〜5.0 | 日東紡 (~90%)、台湾ガラス、フルテックファイバーグラス、ホンホー。 |
| Qガラス(石英繊維) | 高純度SiO₂ | 〜3.8 | 信越化学工業、旭化成工業、グロテック、飛麗華社、泰山社、紅和社。 |
これらのグレードの背景にある供給事情は重要です。なぜなら、高速信号伝送には、細密な織り目の低CTEガラスが必要とされるからです。56G/112G/224Gのデータレートでは、織り込まれたファイバーパターン自体が信号歪み(「ガラス織り効果」)を引き起こします。つまり、ファイバー束を通過する信号は、樹脂が豊富なポケットを通過する信号とは異なる実効誘電率(Dk)を示します。特殊ガラスはこの問題を解決します。Qガラス(純粋な石英ファイバーから作られる)はさらに一歩進んで、誘電率自体を低下させることで、M9クラスのCCLが達成するDf~0.0007の性能を実現します。
5. 表面仕上げ:金、銀、パラジウム、錫、OSP
PCBの表面仕上げは、実際の貴金属に基づいています。2026年の貴金属市場は急激に変動しました。スポット金は2026年1月29日に史上最高値の5,595.42ドル/オンスに達し、 2026年6月中旬には約4,327ドル/オンスで取引され、年間平均で4,000ドル/オンスを大きく上回っています。前年比では、2024年から2025年の基準値である約2,600ドル~3,300ドル/オンスから約56%増加しています。JPモルガン・グローバル・リサーチは、金が2026年末までに6,000ドル/オンスに達し、2027年には6,300ドル/オンスに達する可能性があると予測しています。
金はENIG(無電解ニッケル浸漬金)処理コストの約70%を占めるため、基板コストへの影響は直接的である。
- ENIG仕上げのベアボードのコストが上昇 5-30% パネルの金の部分によって異なり、金が濃いパネルほど高くなる。
- さらに約 40平方メートルあたりXNUMXドル 標準的な両面ボードに金箔を厚く塗布した場合、その効果は仕上げ材の金箔成分のみに起因する。
表面処理用化学薬品の大手サプライヤーであるアトテック(MKS Inc.)、ローム・アンド・ハース・エレクトロニック・マテリアルズ(ダウ)、ウエムラ・インターナショナル、マクダーミッド・アルファ(エレメント・ソリューションズ)は、いずれも貴金属市場の動向に合わせて価格調整を行った。
| 表面仕上げ | 構成 | 平方インチあたりのコスト | 2026年のコスト圧力 |
|---|---|---|---|
| HASL / 鉛フリーHASL | スズ合金 | はんだ付け可能な仕上げの中で最も低い | 低価格 ― 錫を主力とした価格設定。 |
| OSP | 有機コーティング、貴金属不使用 | 全体的に最低 | 最小限。 |
| イマージョンシルバー | 純銀の薄膜 | $ 0.20-$ 0.40 | 銀価格変動へのエクスポージャーは中程度。 |
| 浸漬スズ | 純錫コーティング | 低~中程度 | 錫価格変動リスク。 |
| ENIG | Ni(3~6μm)+Au(2~5μm) | $ 0.30-$ 0.60 | 高価格 ― コストの70%は金で構成されている。 |
| ENEPIG | Ni + Pd + Au | プレミアムサーマルバッグ | 高値 ― 金とパラジウムの組み合わせ。 |
| 硬質金/金メッキの指 | 厚い電気めっき金 | 最高 | 非常に高い ― 厚い金層。 |
ENEPIGは、パラジウムバリア層によって金トップ層を薄くできるため、金価格変動リスクを部分的に相殺しつつワイヤボンディングの信頼性を向上させることができ、一部の用途においてENIGよりもシェアを伸ばしている。
ENIGは2026年に実際にどれくらい上昇したのか?
金自体の価格は、2024~2025年の基準値と比較して50~60%上昇しました。金はENIG処理コストの約70%を占めるため、ENIG処理済みのベアボードの価格は、パネルの金面積に応じて5~30%高くなっています。金被覆率の高い標準的な両面基板の場合、金の含有量だけで2024年の基準値より1平方メートルあたり約40ドル高くなっています。金面積の大きいパネル(金フィンガー、広いパッド面積)の場合、その影響は上記の範囲の上限に達します。
6. 超硬ドリルビットおよびPCB加工ツール
プリント基板の機械加工における穴あけ加工のほぼすべてに、タングステンカーバイド製のマイクロドリルが使用されています。世界のタングステン市場は構造的な転換点を迎え、価格は以前の基準値の約6倍に達しました。業界アナリストは、2026年から2030年にかけてのタングステンカーバイドの平均価格が10キログラムあたり450ドルから500ドルの範囲になると予測しています。これは一時的な高騰ではなく、以前の価格水準からの構造的な転換です。
主要なプリント基板用ドリルメーカー:
- Topoint Technology (尖點科技、台湾) Topointは、2026年第1四半期だけで2回目の値上げを発表し、標準的なタングステンホワイトドリルからハイエンド製品まで対象範囲を拡大した。Topointは2025年12月にZhen Ding TechnologyとAIサーバーおよびIC基板PCBの穴あけに関する戦略的協力協定を締結した。2026年5月、Topointは 600億台湾ドル(約19.1万米ドル) 転換社債を通じて、主要なプリント基板メーカーを戦略的投資家として迎え入れる。Topointは、 2026年には売上高の55%を占める 高級コーティングドリルでは、稼働率がすでに90%を超えているものの、需要を完全に満たすには至っていない。
- ユニオンツール (ユニオンツール、日本) ―プリント基板用マイクロドリルの世界的技術リーダー―は、炭化タングステンの原材料費に合わせて価格を調整した。
- Zhongwu High-Tech (中钨高新、中国、000657.SZ) ナノダイヤモンドコーティングされた新しいマイクロドリルを発売しました。 M9グレードQガラス基板受注残は満杯と報告されている。同社のマイクロドリル生産能力は1億4000万台規模に拡大し、2026年3月にフル稼働に達した。さらに、マイクロドリル1億3000万台、超長尺高精度小型切削工具6300万台の生産拡大が進行中である。
- 鼎泰高科技(301377.SZ)、世界ダイヤモンドツール(688028.SH)、恒豊工具(300488.SZ)、華瑞精密、新瑞株(688257.SH) ―市場の下位層および中位層における追加的な生産能力の増強。
Qガラス基板を使用した44層および78層のAIサーバー用プリント基板(PCB)の場合、ドリル消耗品のコストは従来の5~8倍になります。特にQガラスは標準的なEガラスよりも硬く、摩耗性が高いため、従来のドリルよりも数倍高価で刃の寿命も短いナノダイヤモンドコーティングされたマイクロドリルが必要となります。このような高度な基板では、ドリル消耗品は単なる概算項目ではなく、部品表の重要な構成要素となります。
ドリルビットは本当に2026年のPCBコストに意味があるのだろうか?
はい、特に高度な基板ではそうです。標準的な4~8層のFR-4基板では、ドリル消耗品は通常、基板コストの2~4%です。22層の高Tg基板では、ドリル消耗品は5~8%になることがあります。44層のQガラスAIサーバーPCBでは、ドリル消耗品は標準レベルの5~8倍になり、基板コストの2桁パーセントに簡単に達します。TopointとZhongwuはどちらも受注残が満杯で、2026年の価格調整を複数回実施しています。
7. ソルダーマスクインク、フォトレジスト、およびプロセス用化学薬品
「バックエンド」の材料は、製造業者の間接費の中に含まれているため、見落とされがちです。しかし、2026年にはそれらすべてが著しく変化しました。
ソルダーマスクインク(LPSM、液体感光ソルダーマスク)。QYResearchの業界データによると、世界のソルダーマスクインク市場は少数のメーカーによって支配されており、太陽インキ製造、Rongda Photosensitive Materials、Guangxin Materials、Resonacの4社で世界市場の約72%を占め、太陽インキが圧倒的なリーダーとなっています。ソルダーマスクインクはエポキシ樹脂、光開始剤、顔料を使用しますが、2026年にはすべての投入コストが上昇圧力にさらされており、太陽インキは高度なPCB向けの特殊インクジェットソルダーマスクや、太陽光発電、照明、ディスプレイ市場向けの誘電体/導電性インクなど、世界的に生産能力を拡大しています。
ドライフィルムフォトレジスト。内層イメージング中に回路パターンを形成するために使用されます。QYResearchの業界データによると、上位6社が世界のPCBドライフィルムフォトレジスト市場の約67%を占めています。旭化成(蘇州と常熟にある世界最大のドライフィルムコーティング工場でSunFort™ドライフィルムラインを生産)、エターナルマテリアルズ(長興材料)、レゾナック、長春グループ(長春集團)、コロンインダストリーズ(코오롱인더스트리)、三菱製紙です。その他のプレーヤーには、デュポン、Qnity、湖南楚源新材料、杭州第一応用材料などがあります。日本は世界のドライフィルム生産量の約55%以上を占めており、アジア太平洋地域は世界市場の約73%を占めています。
プロセス用化学薬品とめっき用化学薬品。プリント基板のめっき、エッチング、表面処理は、電子グレードの硫酸、硫酸銅、塩化第二鉄、過硫酸アンモニウム、その他様々な化学薬品の安定供給に依存しています。主要な配合剤供給業者であるMacDermid Alpha(Element Solutions)、Atotech(MKS Inc.)、Uyemura International、Rohm and Haas Electronic Materials(Dow)は、銅めっき、無電解ニッケルめっき、浸漬金/銀めっき、および同様のプロセス向けに独自の浴化学薬品を配合しています。価格は投入化学薬品のコストに応じて変動しており、世界の硫酸市場が逼迫しているため、2026年まで電子グレード化学薬品の価格上昇圧力がかかっています。
| 化学分野 | 市場の集中 | 主要サプライヤー |
|---|---|---|
| ソルダーマスクインク(LPSM) | 上位3社で約72% | 太陽インク、Rongda、Guangxin、Resonac。 |
| ドライフィルムフォトレジスト | 上位6位で約67% | 旭化成、エターナル、レゾナック、長春、コーロン、三菱製紙。 |
| 表面仕上げの化学 | 4つに集中 | アトテック、ローム・アンド・ハース、ウエムラ、マクダーミッド・アルファ。 |
| 銅めっきの化学 | 濃縮 | マクダーミッドアルファ、アトテック、ウエムラ。 |
| エッチング剤(塩化第二銅/塩化第二鉄) | 地域 | アジアおよび欧米の複数のサプライヤー。 |
8. FR-4からM9までの実際のCCLグレード価格
上記すべてがCCLグレードの価格設定に反映され、それが加工業者が実際に購入する価格となります。ラミネートの階層を上がるにつれてのコストの推移は非線形です。各段階で樹脂の化学組成、箔の形状、ガラスの種類が同時に変化するため、コストは加算されるのではなく乗算されます。Citi Researchの分析によると、CCLの平均販売価格は2025年末の150~160人民元/シートから2026年半ばには180~190人民元/シートに上昇し、2026年の年間平均予測は220人民元/シート(前年比+76%)、年末のスポット価格は240人民元/シートとなっています。
| CCLグレード | Df | ホイル/ガラス/樹脂 | コスト対FR-4 | 製品例 |
|---|---|---|---|---|
| 標準FR-4 | 〜0.02 | 標準ED / Eガラス / エポキシ | 1× | キングボード KB-6160、盛宜 S1141。 |
| 高Tg FR-4(Tg 170以上) | 〜0.015 | RTF / Eガラス / 変性エポキシ | 約1.2~1.4倍 | Shengyi S1000-2、Iteq IT-180A。 |
| 中型船(M4クラス) | 〜0.010 | VLP / NEガラス / PPE | 約2~3倍 | メグトロン4、EMC EM-370。 |
| 低損失(M6クラス) | 〜0.004 | HVLP / NEガラス / PPE改質 | 約3~5倍 | パナソニック メグトロン6、イソラI-スピード。 |
| 超低損失(M7) | 〜0.0025 | HVLP4 / Tガラス / 炭化水素PPE | 約6~9倍 | メグトロン 7、EMC EM-528、TUC タキオン。 |
| M8クラス | 〜0.0015 | HVLP4/HVLP5 / Tガラス | 約10~15倍 | 斗山、パナソニックM8Uクラス。 |
| M9(Qガラス) | 〜0.0007 | HVLP5 / Qガラス / PTFE炭化水素 | 約15~20倍 | AIサーバーミッドプレーンCCL。 |
| PTFE / 特殊低損失ラミネートタイプ | 〜0.001-0.004 | 特殊箔/PTFE | 約5~20倍 | 特殊低損失ラミネート/特殊低損失ラミネート、タコニック。 |
各グレード内では、主要なCCLメーカーがそれぞれわずかに異なる配合で競合している。Kingboard 、Shengyi、Iteq、EMC、TUC、Nan Ya、Doosan、Resonac、MGC、Panasonicはそれぞれ複数のグレードレベルの製品ラインを展開している。加工業者が具体的にどのグレードを選択するかは、設計上の誘電率(Dk)、誘電損失(Df)、ガラス転移温度(Tg)、熱特性、信頼性に関する要件、そして材料の入手可能性によって決まる。
2026年において、プリント基板上で最も高価な基材は何ですか?
デジタル基板の場合、AIサーバーのミッドプレーンや推論ラック設計には、標準FR-4の約15~20倍の厚さのM9 QガラスCCLが使用されます。RFおよびミリ波設計には、グレードに応じてFR-4の5~20倍の厚さのPTFEベースの特殊低損失ラミネートが使用されます。表面仕上げの中では、硬質金めっきフィンガープレートが単位面積あたり最も高価ですが、デジタル基板の部品表では、通常、ラミネートのグレードが大部分を占めます。
9. 材料構成が平方メートル当たりの価格にどのように反映されるか
上記すべてが、最終顧客が見積書で目にする1平方メートルあたりの価格に反映されます。ロイター通信がビクトリー・ジャイアントの解体データを引用した業界レポートによると、2026年には次のようになります。
- 標準的な多層基板: 約 204平方メートルあたりXNUMXドル.
- ハイエンドAIサーバーボード: 約 1,970平方メートルあたりXNUMXドル ―標準料金のほぼ10倍。
10倍の価格差は材料の違いによるもので、層数、CCLグレード、銅箔プロファイル、ガラスクロスグレード、表面仕上げ、ビア構造などが複合的に影響します。M7+ CCL基板にHVLP4/HVLP5箔、Tガラスクロス、ENIGまたはENEPIG仕上げ、22~44層構造を採用したAIサーバーボードの場合、使用する材料はすべてそのカテゴリーのプレミアムティアに位置付けられます。
調達例:パナソニック製Megtron 6(M6 PPEベースのCCL、HVLP箔、NEガラス)を使用した12層産業用通信基板について、2026年第1四半期末に3社のサプライヤーから見積もりを取りましたが、最低価格と最高価格の差は35%でした。原因はサプライヤーのマージンではなく、CCLの割り当ての違いでした。最も安い見積もりは、2025年の先行発注でMegtron 6の在庫を確保している製造業者からのもので、最も高い見積もりは、スポット価格を基準に見積もりを出している製造業者からのものでした。調達チームは、「材料は確認が必要」という条項が付いた最低価格の見積もりではなく、CCL割り当ての確認書が添付された中間価格の見積もりを採用しました。
2026年において、CCLの配分が価格と同じくらい重要な理由とは?
割当制市場では、材料の割り当てが確定していない価格は推測に過ぎない。キングボード、シェンギー、MGC、レゾナック、EMC、TUC、斗山などのCCLメーカーはすべて2026年に割当制供給に移行しており、各顧客には月間トン数と新規注文のキューが割り当てられる。CCLが確保されていないPCB製造業者は納期を約束できず、材料が確保されていない状態で見積もりを出すと、納期遅延と、材料をスポットで調達する必要が生じた場合の発注後の価格改定の両方のリスクがある。
10.プリント基板の原材料費に関するよくある質問
2026年におけるプリント基板のコストのうち、原材料費はどれくらいの割合を占めるのか?
2026年の多層基板の場合、銅箔、CCL、ガラス繊維布、金、炭化タングステンが同時に急騰したため、原材料費は基板コストの45~60%に上昇し、2024年の30~50%から増加しました。M7+ CCLを使用したAIサーバー基板は、通常この上限に達し、標準的なFR-4基板は35~45%程度となっています。
CCLとは何か、そしてなぜそれが2026年のPCBに関する議論の中心となっているのか
CCL(銅張積層板)は、プリント基板の各層ペアを形成する、銅箔を接着したコア誘電体です。TrendForceによると、そのコストは銅箔が約42%、樹脂が約26%、ガラス繊維布が約19%となっています。三井金属がマイクロシン箔で12%上昇、MGCが樹脂コーティング箔で30%上昇、キングボードが2026年に4回上昇、イテックが20~40%上昇、日東紡がTガラス布で20~30%上昇するなど、CCLの主要3社の投入コストは同時に上昇しています。
2026年に銅箔の価格が12~30%上昇した理由は何か
ロンドン金属取引所(LME)の銅価格は、2026年1月に1トン当たり14,527ドルという過去最高値を記録した。三井金属は、2026年4月発効で極薄箔の価格を12%引き上げ、三菱ガス化学は、2026年4月1日発効で樹脂コーティング箔の価格を30%引き上げた。古河電気とJX日本鉱業も、2025年第4四半期から5~10%の調整を行った。プレミアム特殊箔(HVLP、HVLP4、HVLP5)は、生産能力が個別に制約されているため、さらに値上がりした。
HVLP銅箔とは何ですか?また、その価格に見合う価値はありますか?
HVLP(Hyper Very Low Profile)銅箔は、表面粗さが2μm Rz未満で、標準的なED箔の約7~8μmに比べて低い。価格は標準箔の約2~3倍だが、10GHz以上で挿入損失を5~8%改善し、10インチの配線では3dB改善することもある。一般的に25Gbps以上で必要とされ、56Gbpsおよび112Gbpsでは必須となる。三井金属はプレミアムグレード箔の供給の90%以上を占めており、2026年2月に発売された三井金属の新しい3SAP-Ultra HVLP箔は、Rzが0.5μm未満となる。
PPE樹脂とは何か、そしてなぜそれが2026年のPCBストーリーなのか
PPE(ポリフェニレンエーテル)、別名PPOは、パナソニックのメグトロンやイソラのI-Speedなど、中損失および低損失ラミネートの高性能樹脂の主成分です。2026年4月、世界最大のPPE供給元で生産が中断したため、実質的な供給量が大幅に減少しました。同等の規模の代替生産者は存在しません。回復には6~9ヶ月かかると予測されています。
Tガラス繊維布が2026年のコスト問題になるのはなぜか
日東紡は世界のTガラス供給量の約90%を占めており、2025年8月に20%、2026年4月にさらに20~30%値上げしたが、生産能力の拡張(2028年までに3倍、2026~2027年の総額約500億円の投資)は2026年後半まで材料生産を開始しないため、Tガラスは1kgあたり約100ドルまで高騰し、受注残は翌年まで伸びている。中国の繊維メーカーは2025年10月/12月と2026年1月/2月に4回連続で値上げを実施し、2025年の累計値上げ率は50%を超えている。
2026年にプリント基板上で最も高価な材料は何ですか?
デジタル基板の場合: AIサーバーのミッドプレーン設計で使用されるM9 QガラスCCLは、標準FR-4の約15~20倍の厚さです。RFおよびミリ波の場合:PTFEベースの特殊低損失ラミネートタイプのラミネートは、FR-4の5~20倍の厚さです。単位面積あたりの表面仕上げ:硬質金めっきフィンガープレーティング。ただし、デジタル基板ではラミネートが主流です。
ENIGは2026年に実際にどれくらい上昇したのか
金価格は2024年の約2,600ドル/オンスから、2026年1月には5,595ドル/オンスのピークまで上昇しました(前年比+56%)。金はENIG処理コストの約70%を占めるため、ENIGベアボードのコストは2026年には5~30%上昇する見込みです。金被覆率の高いパネルの場合、金の含有量だけで2024年の基準値から1平方メートルあたり約40ドルのコスト増となります。
ドリルビットは本当に意味のあるPCBコストなのか
はい、特に高度な基板ではそうです。炭化タングステンの価格は2026年に2024年比で50%以上上昇して安定し、業界アナリストは2030年まで10kgあたり平均450~500ドルと予測しています。Topoint Technologyは2026年第1四半期だけで2回の値上げを実施し、稼働率は90%を超えています。Zhongwu High-Techは従来のドリル数倍の価格のM9グレードのナノダイヤモンドドリルを発売しました。44層のQガラスAIサーバーPCBの場合、ドリル消耗品のコストは標準レベルの5~8倍になります。
調達部門はどのようにして資材価格の変動を抑えることができるか
2026年に最も重要な4つの施策は以下のとおりです。(1) 12~26週間のローリング予測を提出し、製造業者がCCLの割り当てを確保できるようにする。(2) 基板タイプごとに2つ目のCCLグレードを認定する。(3) 重要度の低い層にプレミアム材料を配置するハイブリッドスタックアップを採用する。(4) 透明な銅箔とCCLグレードの計算式に連動したインデックス価格制に移行する。これらを組み合わせることで、スポット価格の変動を管理可能な範囲に収めることができます。

おすすめの投稿

TMM基板製造
目次 TMM PCB製造範囲(RFおよび...)

RT duroid 6002 PCB の見積もりとスタックアップ
このページは、引用とスタックアップ定義タスクを担当しています。

TMM6フィルター基板の製造
目次 電子レンジ用フィルター設計者が使用する理由...

Taconic RF 35 vs RO4350B PCB
目次RF-35とRO4350Bの調達と...
PCBの見積もりを取得する方法
DFM/DFA解析を実施し、結果をレポートとしてお送りします。弊社ウェブサイトから安全にファイルをアップロードできます。お見積もりには以下の情報が必要です。
-
- Gerber、ODB++、または .pcb 仕様。
- 組み立てが必要な場合のBOMリスト
- 数量
- ターンタイム
PCBAサービスをご利用の場合は、BOM(部品表)と具体的な組立指示書をご提出ください。また、DFM/DFA解析により、製造性と組立性を最適化し、スムーズな製造プロセスを実現します。