
Tekorten aan PCB-materiaal in 2026
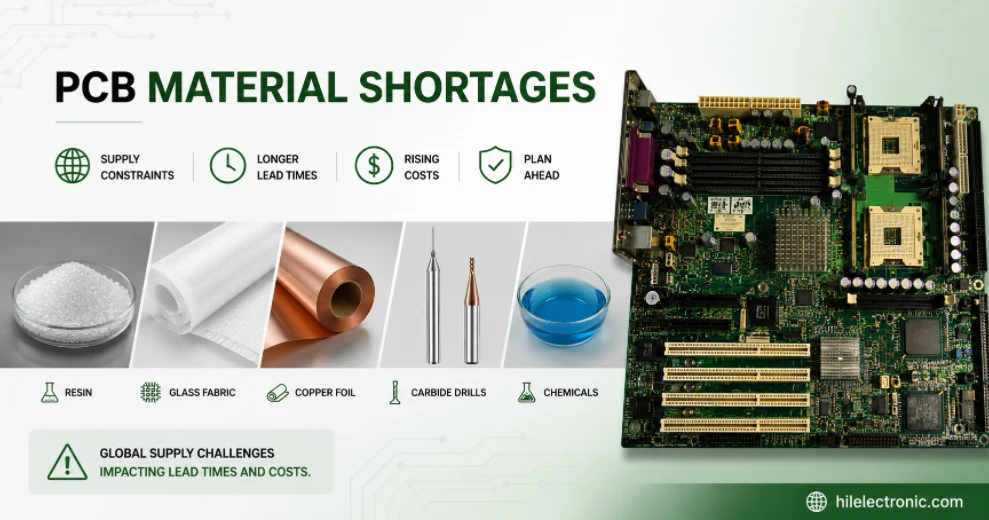
De tekorten aan PCB-materiaal in 2026 zijn niet één enkel tekort. Het gaat om zes overlappende knelpunten in PPE/PPO-hars, glasvezeldoek met lage thermische uitzettingscoëfficiënt (CTE), HVLP-koperfolie, wolfraamcarbideboren, elektronische chemicaliën en de CCL-installaties zelf. Elk knelpunt heeft een andere oorzaak, een andere concentratie van producenten en een andere hersteltermijn – en elk knelpunt verhindert de voor de hand liggende oplossingen voor de andere knelpunten. Het gecombineerde effect is dat de levertijden in de hele sector sterk zijn toegenomen en dat CCL-fabrikanten zoals Kingboard, Shengyi, MGC, Resonac, EMC en TUC zijn overgestapt op levering op basis van toewijzing.
Deze handleiding behandelt elk knelpunt aan de hand van de daadwerkelijke materiaalproducenten, capaciteitscijfers en uitbreidingstermijnen. De prijscontext wordt besproken in de analyse van de prijsstijging van printplaten , de materiaaleconomie in de handleiding voor de kosten van printplaatgrondstoffen , de vraag naar AI-servers in de analyse van de vraag naar printplaten voor AI-servers , en de ontwerp- en inkoopoplossingen in de handleiding voor het verlagen van printplaatkosten.
1. Zes knelpunten, zes verschillende hersteltijdlijnen
Elk van de zes onderstaande knelpunten heeft zijn eigen oorzaak en tijdlijn voor capaciteitsuitbreiding. Ze overlappen elkaar: wanneer een tekort aan persoonlijke beschermingsmiddelen (PBM's) de vraag naar FR-4 met een hoge Tg-waarde opdrijft, absorbeert de FR-4-capaciteit de verschoven vraag en worden de levertijden voor standaard FR-4 langer. Wanneer de HVLP-foliecapaciteit volledig is volgeboekt door AI-klanten, neemt ook de capaciteit voor standaard ED-folie af, omdat dezelfde productielijnen flexibel kunnen worden ingezet voor verschillende kwaliteiten. Het systeem is zo onderling verbonden dat het oplossen van één knelpunt de andere niet automatisch oplost.
| bottleneck | Veroorzaken | Producentenconcentratie | Realistisch herstel |
|---|---|---|---|
| 1. PPE / PPO-hars | Productieverstoring bij de grootste bron. | Ongeveer 70% is afkomstig van één leverancier. | 6-9 maanden (tweede halfjaar 2026 – eerste halfjaar 2027). |
| 2. T-glas & Q-glas | Vraag naar AI + concurrentie op het gebied van IC-substraten. | Nittobo ~90% T-glas. | 2027-2028 (capaciteitsuitbreiding). |
| 3. HVLP / HVLP5 koperfolie | AI-vraag naar pre-boekingen. | Mitsui Kinzoku >90% premie. | Structureel; stabiel tot en met 2027. |
| 4. Wolfraamcarbide boren | Herziening van de wolfraammarkt in 2025-2026. | Geconcentreerd stroomopwaarts. | Hogere verdieping tot en met 2030. |
| 5. Chemie van elektronische kwaliteit | Zwavelzuur en krappere grondstoffenvoorraden. | Regionaal, meerdere leveranciers. | Tot minimaal 2026. |
| 6. CCL-installatieapparatuur | De vraag naar uitbreiding overtreft de productiecapaciteit van de gereedschapmaker. | Kleine verzameling gereedschap van Japanse/Duitse gereedschapmakers. | De levertijd van de apparatuur bedraagt ongeveer 2 jaar. |
Waarom zijn de levertijden voor printplaten in 2026 zo sterk toegenomen?
Omdat de productie nu pas begint nadat de juiste CCL-kwaliteit aan uw bestelling is toegewezen, en niet meer wanneer de inkooporder is geplaatst. CCL wordt pas toegewezen nadat de hars, koperfolie en glasvezeldoek die nodig zijn voor de productie van die kwaliteit zijn bevestigd. De standaard levertijden voor FR-4 zijn gestegen van 2-3 weken naar 6-8 weken . De levertijden voor M6/M7 low-loss platen zijn gestegen van 4-6 weken naar 14-18 weken . M8/M9 Q-glas is alleen beschikbaar op basis van toewijzing en heeft een levertijd van meer dan 20 weken. De levertijd in 2026 geeft aan hoe lang het duurt om materiaal te verkrijgen via een quotasysteem, niet hoe druk de fabrikant het heeft.
2. PPE/PPO-hars: één leverancier met 70% van de wereldwijde levering.
De meest ingrijpende gebeurtenis met betrekking tot één enkel materiaal in 2026 is de verstoring van de levering van PPE-hars (polyfenyleenether). PPE – ook wel PPO (polyfenyleenoxide) genoemd – is de basishars voor de laminaatsystemen met gemiddelde en lage verliezen waarop hoogwaardige elektronica is gebaseerd, waaronder Panasonic Megtron 6/7 , Isola I-Speed en de meeste M4-M7 CCL-kwaliteiten die worden gebruikt in 5G-infrastructuur, AI-servers, auto-radar en snelle netwerken.
Het producentenlandschap is sterk geconcentreerd:
- SABIC — historisch gezien de grootste leverancier ter wereld van hoogwaardige hars voor persoonlijke beschermingsmiddelen (PBM's). Ongeveer 70% van de wereldwijde productie van hoogwaardige PBM's is afkomstig van één enkele SABIC-fabriek.
- Asahi Kasei (旭化成, Japan) — produceert PPE-hars op kleinere schaal.
- Mitsubishi Gas Chemical (MGC, Japan) — produceert persoonlijke beschermingsmiddelen naast de activiteiten van BT en CCL.
- Romeri (Duitsland) — een specialist in het samenstellen van persoonlijke beschermingsmiddelen (PBM's) voor technische toepassingen.
Een productiestoring bij de grootste leverancier van persoonlijke beschermingsmiddelen (PBM's) begin april 2026 verminderde het effectieve wereldwijde aanbod aanzienlijk. De alternatieve producenten kunnen een tekort van 70% niet snel gezamenlijk opvullen. Volgens brancheanalyses wordt een herstel over een periode van 6 tot 9 maanden verwacht. Het effect op de laminaatmarkt is ernstig geweest: kopers met een gemiddeld verlies die geen Megtron 6 konden bemachtigen, zijn overgestapt op epoxy laminaten met een hoge glasovergangstemperatuur (Tg) als tijdelijk alternatief, waardoor epoxycapaciteit die normaal gesproken voor standaard FR-4 bestemd is, wordt geabsorbeerd.
Het domino-effect: het tekort aan PBM's beperkt zich niet tot laminaten op basis van PBM's. Omdat afnemers met een gemiddeld verlies geen Megtron 6 of I-Speed kunnen krijgen, verschuiven ze hun bestellingen naar FR-4 met een hoge Tg als tijdelijk alternatief. Dit absorbeert de capaciteit voor FR-4 met een hoge Tg die normaal gesproken bestemd is voor industriële en automobielklanten, die vervolgens overstappen op standaard FR-4. Het resultaat: de levertijden voor epoxyhars zijn opgelopen van ongeveer 3 weken naar 15 weken , en de levertijden voor standaard FR-4 zijn gestegen naar 6-8 weken, ondanks dat er geen directe betrokkenheid van PBM's is.
Zijn er alternatieven voor de grootste leverancier van persoonlijke beschermingsmiddelen?
Niet op de vereiste schaal. De overgebleven wereldwijde producenten van persoonlijke beschermingsmiddelen (Asahi Kasei, MGC, Romira) opereren op aanzienlijk kleinere schaal en kunnen gezamenlijk een tekort van 70% niet binnen een jaar opvullen. Fabrikanten van laminaten redden zich met de bestaande voorraad persoonlijke beschermingsmiddelen, testen alternatieve harssamenstellingen waar het specificatieblad dit toelaat, en accepteren dat sommige ontwerpen tijdelijk moeten worden aangepast voor hoogwaardigere of dikkere lagen.
3. T-Glass en Q-Glass: Nittobo's 90% positie
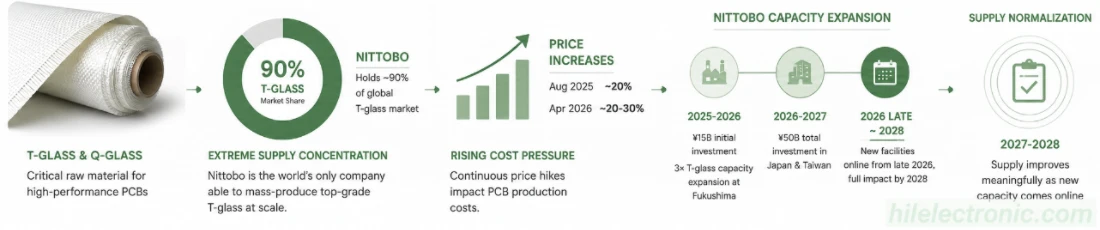
Het meest hardnekkige knelpunt – het knelpunt met de langste hersteltijd – is fijn geweven glasvezeldoek van elektronische kwaliteit. De concentratie van het aanbod is het meest extreem van alle materiaalcategorieën voor printplaten: Nittobo (Nitto Boseki / 日東紡, Tokyo Stock Exchange 3110) bezit ongeveer 90% van de wereldwijde T-glasmarkt en 60-70% van de NE-glasmarkt, volgens een analyse van TrendForce. Nittobo is het enige bedrijf ter wereld dat in staat is om op stabiele wijze T-glas van topkwaliteit op grote schaal te produceren.
De prijs- en capaciteitsaanpassingen van Nittobo in 2025-2026 zijn goed gedocumenteerd:
- Augustus 2025: Een prijsverhoging van circa 20% voor het gehele assortiment glasvezelproducten.
- April 2026: Een extra stijging van circa 20-30%.
- Initiële capaciteitsinvestering: Ongeveer 15 miljard Japanse yen (ongeveer 96-102 miljoen dollar) voor een drievoudige uitbreiding van de T-glasproductiecapaciteit in Fukushima. De nieuwe faciliteiten zullen naar verwachting vanaf eind 2026 in gebruik worden genomen en in 2028 volledig operationeel zijn.
- Uitgebreide investeringen: Totale investering van circa 50 miljard yen over de periode 2026-2027. voor productiecapaciteit in Japan en Taiwan.
- Nan Ya-partnerschap (november 2025): Nan Ya Plastics (Formosa Plastics Group) zal produceren 20% van de speciale glasvezelstoffen die Nittobo tegen 2027 aan de wereldmarkt levert.Nittobo zal Nan Ya voorzien van een stabiele levering van glasgaren op lange termijn voor de tweede generatie NER-glas met een lage Dk-waarde van Nan Ya.
- De volgende generatie T-glas (2028): Nittobo plant een verbeterd T-glas met een thermische uitzettingscoëfficiënt die met ongeveer 30% is verbeterd (van ~2.8 ppm naar ~2.0 ppm).
- Baotek-dochteronderneming (5340 TT /健榮工業): De Taiwanese dochteronderneming van Nittobo produceert momenteel hoogwaardig NE-glas met behulp van Nittobo-glasgaren, met een capaciteit van 500 ovens.
De prijs van T-glas is gestegen tot ongeveer $100 per kilogram , met een orderachterstand tot in het tweede kwartaal van volgend jaar. Alternatieve producenten groeien weliswaar, maar blijven kleiner:
| Glaskwaliteit | Gebruikt in | Leveranciers buiten Nittobo |
|---|---|---|
| NE-glas / Laag-Dk1 | M4-M6 mid-loss CCL. | Asahi Kasei, Taiwan Glass, Fulltech Fiber Glass, Taishan Fiberglass, Hong Ho. |
| T-glas / Lage CTE | M6-M7 laagverlies, ABF/BT-substraten. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — producten gevalideerd. |
| Q-glas / Laag-Dk3 | M9-klasse CCL voor AI-middenvlak. | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Twee structurele factoren maken het glastekort hardnekkig. Ten eerste vereist de uitbreiding van de productiecapaciteit voor elektronisch glas precisie-trekapparatuur, waarvan de levertijden zelf meerdere jaren bedragen. Ten tweede wordt hetzelfde materiaal ook gebruikt voor de productie van IC-substraten (ABF- en glaskernsubstraten voor GPU's en HBM-pakketten), waardoor PCB's nu concurreren met de toeleveringsketens van halfgeleiderverpakkingen om dezelfde rollen glasdoek.
Ook Chinese producenten van glasvezelweefsel voor elektronische toepassingen verhogen de prijzen, omdat de vraag het aanbod overstijgt. Volgens berichten uit de sector hebben Chinese fabrikanten in oktober en december 2025 en in januari en februari 2026 vier prijsverhogingen op rij doorgevoerd . De cumulatieve prijsstijgingen in 2025 bedragen meer dan 50%, en de verwachting is dat de maandelijkse prijsstijgingen in 2026 zullen aanhouden met 10-15%.
Wanneer zal de levering van T-glas en Q-glas normaliseren?
Niet vóór 2027-2028 in enige zin. De drievoudige uitbreiding van Nittobo in Fukushima begint eind 2026 online te komen en zal in 2028 volledig operationeel zijn. De productie van 20% van Nan Ya's partnerschap bereikt in 2027 schaalvoordelen. Producenten van Q-glas (Shin-Etsu, Glotech, Feilihua en anderen) vergroten hun marktaandeel, maar de absolute productie blijft klein in verhouding tot de vraag naar AI-componenten. Tot die tijd krijgen de meest winstgevende toepassingen voorrang, en andere PCB-toepassingen komen daarachter in de wachtrij.
4. HVLP-koperfolie: Mitsui met een premiumaandeel van meer dan 90%
De prijzen van standaard koperfolie stegen mee met de metaalprijs: Mitsui Kinzoku +12%, Mitsubishi Gas Chemical +30% voor harsgecoate folie, beide met ingang van april 2026. Maar er is een eigen, nog groter tekort aan speciale foliesoorten. Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) heeft meer dan 90% van de wereldwijde markt voor hoogwaardige koperfolie voor circuits in handen , inclusief de HVLP-folie die nodig is voor AI-serverkanalen met 56G-, 112G- en 224G-signalen.
Het producentenlandschap voor hoogwaardige koperfolie:
| Koperfolieproducent | Hoofdkantoor | Functie |
|---|---|---|
| Mitsui Kinzoku / Mitsui Mijnbouw en smelterij | Japan | 90%+ premium folie; MicroThin-leider; 3SAP-Ultra (Rz <0.5 μm) gelanceerd in februari 2026. |
| JX Nippon Mijnbouw & Metalen | Japan | Leverancier van hoogwaardige folies en IC-substraten. |
| Furukawa Electric (古河電気) | Japan | VLP- en HVLP-folie; investeringen in dunne folielijnen van <5 μm. |
| Iljin-materialen | Zuid-Korea | RTF-, LP- en VLP-folie voor CCL. |
| Circuit folie | Luxemburg | Speciale folie voor de Europese markt. |
| Co-tech ontwikkeling | Taiwan | Mogelijkheid tot massaproductie van HVLP4. |
| LCY-groep | Taiwan | HVLP4/HVLP5 met een oppervlakteruwheid van <0.4 μm. |
| Jiangxi koper / Defu-technologie | China | Opschaling van de HVLP5-productie. |
| Fukuda metaalfolie en poeder | Japan | Speciaal HVLP-systeem voor flexibele elektronica. |
| Kingboard Chemie | Hongkong / China | Verticaal geïntegreerde standaardfolie. |
De markt voor MLB-koperfolie (multilayer board) zal naar verwachting groeien van circa 15,000 ton in 2025 tot 31,000 ton in 2028 en 54,000 ton in 2030. Voor fabrikanten van printplaatkoperfolie zijn de orders voor 2026 de geïnstalleerde capaciteit al overschreden. De gemiddelde verkoopprijs (ASP) van hoogwaardige MLB-printplaatfolie voor AI-servers en netwerkapparatuur is meer dan drie keer zo hoog als die van batterijkoperfolie en algemene printplaatfolie ; voor halfgeleiderverpakkingsfolie is de ASP zelfs meer dan tien keer zo hoog als die van standaard algemene koperfolie.
Het HVLP-segment vertoont met name structurele groei. Volgens een analyse van QYResearch groeit de wereldwijde markt voor HVLP-koperfolie met een samengesteld jaarlijks groeipercentage (CAGR) van ongeveer 18.3% . De regio Azië-Pacific domineert met een omzetaandeel van 52.3% in 2025 (circa $ 941 miljoen) , met Japan als technologisch leider. Volgens brancheanalyses zal het verwachte maandelijkse tekort aan HVLP4 vanaf medio 2026 oplopen tot 500,000-600,000 kilogram per maand . Dit betekent dat zelfs met de opschaling van de productie door Co-tech, LCY, Jiangxi Copper en anderen, de vraag niet kan worden beantwoord.
Kan VLP-folie HVLP vervangen om kosten en levertijd te besparen?
Pas na een herberekening van het verliesbudget. Het verschil in ruwheid tussen VLP (~3 μm) en HVLP (<2 μm) vertaalt zich in een ongeveer 5-8% lagere insertieverlies boven 10 GHz — soms wel 3 dB op een 10-inch trace. Als uw kanaalbudget het extra verlies na hersimulatie met het foliespecifieke ruwheidsmodel kan opvangen, is de vervanging een reële optie. Als het budget al krap is, doet het folieprofiel essentieel werk en kan het niet worden verlaagd zonder het kanaal te verliezen.
5. Wolfraamcarbide voor boorbits
Bij het mechanisch boren van printplaten worden wolfraamcarbide microboren gebruikt, en de wolfraammarkt bereikte in 2025-2026 een structureel keerpunt. De wolfraamcarbideprijzen stegen tot ongeveer zes keer het voorgaande basisniveau . Industrieanalisten voorspellen voor de periode 2026-2030 een gemiddelde wolfraamcarbideprijs van $450-$500 per 10 kilogram – een structurele omslag, geen tijdelijke piek.
De belangrijkste fabrikanten van PCB-boormachines hebben allemaal gereageerd:
- Topoint-technologie (尖點科技, Taiwan) Topoint kondigde in het eerste kwartaal van 2026 zijn tweede prijsverhoging voor 2026 aan, waarbij de benutting van hoogwaardige gecoate boorpunten boven de 90% lag, maar het aanbod nog steeds niet aan de vraag kon voldoen. Topoint tekende een strategische samenwerkingsovereenkomst met Zhen Ding-technologie In december 2025 voor AI-servers en het boren van printplaten voor IC-substraten. In mei 2026 verhoogde Topoint de waarde ervan. NT$600 miljoen (ongeveer US$19.1 miljoen) via converteerbare obligaties, waarbij grote PCB-fabrikanten als strategische investeerders worden aangetrokken. Topoint-doelstellingen 55% marktaandeel in 2026 in hoogwaardige gecoate boren.
- Union Tool (ユニオンツール, Japan) — de wereldwijde technologieleider in microboren voor printplaten — heeft de prijzen aangepast aan de kosten van de grondstof wolfraamcarbide.
- Zhongwu High-Tech (中钨高新, China, 000657.SZ) lanceerde een met nanodiamant gecoate microboor, specifiek voor M9-kwaliteit Q-glas substratenDe uitbreiding van de productiecapaciteit voor microboren met 140 miljoen eenheden bereikte in maart 2026 de volledige productiecapaciteit. Een verdere uitbreiding met 130 miljoen eenheden is in ontwikkeling, evenals 63 miljoen extra lange, uiterst nauwkeurige miniatuursnijgereedschappen. De orderportefeuille is naar verluidt volledig volgeboekt.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision en Xinrui Shares (688257.SH) — extra capaciteitsopbouw in het lagere en middensegment van de markt.
Voor 44-laags en 78-laags AI-server-PCB's met Q-glass-substraten liggen de kosten voor boormaterialen 5 tot 8 keer hoger dan bij standaardmaterialen . Q-glass is met name harder en schurender dan standaard E-glass, waardoor nanodiamant-gecoate microboren nodig zijn die vele malen duurder zijn dan conventionele boren en een kortere levensduur per snijkant hebben.
Waarom is wolframcarbide een probleem voor de periode 2026-2030 en geen tijdelijke piek?
Omdat de onderliggende wolfraamtoevoerketen fundamenteel opnieuw geprijsd is. Door de normalisering van het Chinese toevoerbeleid en de geleidelijke capaciteitsuitbreidingen in de VS, Europa en andere regio's blijft de totale capaciteit buiten China onder de 20% van het wereldwijde aanbod. Gerecycled wolfraam levert een extra bijdrage, maar de bodemprijs voor wolfraamcarbide is structureel gestegen. De verwachte prijs van $450-$500 per 10 kg tot 2030 vertegenwoordigt de nieuwe norm.

6. Chemie van elektronische kwaliteit: Zuur, galvaniseren, fotolak
De input voor de "proceschemie" — zwavelzuur, kopersulfaat, etschemicaliën, fotolak, soldeermaskerinkt, galvaniseerbadformuleringen — wordt gemakkelijk over het hoofd gezien, maar de eisen hiervoor zijn in 2026 aangescherpt.
Elektronicakwaliteit zwavelzuur en grondstoffen. Gebruikt in de kopergalvaniseerchemie, oppervlaktebehandeling en voorbereiding van via-wanden. De bredere zwavelzuurmarkt staat tot en met 2026 onder druk door een krappere aanvoer, wat wereldwijd bijdraagt aan de prijsstijging van elektronicakwaliteit zwavelzuur.
Soldeermaskerinkt (LPSM). Gedomineerd door een klein aantal producenten. Volgens branchegegevens van QYResearch hebben Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials en Resonac samen ongeveer 72% van de wereldwijde markt voor soldeermaskerinkt in handen , met Taiyo als duidelijke leider. Speciale soldeermaskers (halogeenvrij, hoge Tg, mat, LED-kwaliteit wit reflecterend) zijn allemaal duurder.
Droge film fotolak. Gebruikt voor het patroonvormen van interne circuitstructuren. Volgens branchegegevens van QYResearch hebben de zes grootste producenten ongeveer 67% van de wereldwijde markt voor droge film fotolak voor printplaten in handen : Asahi Kasei (旭化成, met de SunFort™ droge filmlijn geproduceerd in Suzhou en Changshu), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리) en Mitsubishi Paper Mills . Andere spelers zijn onder meer DuPont, Qnity, Hunan Chuyuan en Hangzhou First Applied Material. Japan is goed voor meer dan 55% van de wereldwijde productie van droge film ; de regio Azië-Pacific heeft ongeveer 73% van de wereldmarkt in handen.
Chemische samenstelling van galvaniseerbaden. De belangrijkste leveranciers van formuleringen — MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm en Haas Electronic Materials (Dow) — formuleren eigen badsamenstellingen voor kopergalvanisatie, chemisch vernikkelen, goud-/zilvergalvanisatie en soortgelijke processen. De prijzen zijn meegeëvolueerd met de kosten van de chemische grondstoffen.
| Chemiecategorie | Marktconcentratie | Belangrijkste leveranciers |
|---|---|---|
| Soldeermaskerinkt (LPSM) | ~72% door de top drie | Taiyo-inkt, Rongda, Guangxin, Resonac. |
| Droge film fotolak | ~67% door de top zes | Asahi Kasei, Eeuwig, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Oppervlakteafwerking chemie | Geconcentreerd tussen vier | Atotech, Rohm and Haas, Uyemura, MacDermid Alpha. |
| Chemie van koperplating | Geconcentreerd | MacDermid Alpha, Atotech, Uyemura. |
| Etsmiddelen (koper(III)chloride/ijzer(III)chloride) | Regionaal | Meerdere Aziatische en westerse leveranciers. |
7. CCL-installatieapparatuur: Levertijden van twee jaar
Het zesde knelpunt verklaart waarom de andere knelpunten niet snel zullen worden opgelost. De voor de hand liggende reactie op een tekort aan CCL's in 2026 is dat CCL-fabrikanten investeren in nieuwe capaciteit – en dat doen ze ook, op een schaal die we in meer dan tien jaar niet meer hebben gezien. Shengyi Technology rapporteerde een omzetgroei van 108-121% op jaarbasis en een nettowinstgroei van 476-519% voor de eerste negen maanden van 2025, wat wijst op zowel prijszettingsvermogen als vraag. EMC en TUC voeren de productie agressief op. Kingboard, Nan Ya, Doosan en Iteq breiden allemaal uit.
De uitbreiding van CCL heeft echter geleid tot een tekort aan apparatuur, waardoor de levertijden voor precisie-laminerings- en impregneerapparatuur oplopen tot twee jaar. De gereedschapsfabrikanten (een kleine groep voornamelijk Japanse en Duitse bedrijven) kunnen de nieuwe productielijnen niet snel genoeg leveren. Dezelfde beperking geldt voor:
- Apparatuur voor het trekken van glasvezels (beperkt de capaciteitsuitbreiding van T-glas en Q-glas).
- Elektrodepositiemachines voor koperfolie (beperkt de capaciteit van HVLP en HVLP5).
- Harspolymerisatie-installaties (beperken de productie van persoonlijke beschermingsmiddelen en speciale harsen).
- Lamineerpersen en impregneerlijnen (beperken de doorvoer van CCL).
Elke stap in de upstream CCL-keten wordt momenteel geconfronteerd met capaciteitsbeperkingen, en elke stap vereist specialistische apparatuur met levertijden van meerdere jaren. Het uitbreiden van de capaciteit wordt beperkt door de beschikbaarheid van fysieke apparatuur, niet door kapitaal of de bereidheid om te investeren.
Wanneer zal de CCL-levering normaliseren?
Realistisch gezien niet eerder dan eind 2027 voor standaardkwaliteiten en 2028 voor M7+-specialiteitskwaliteiten. Capaciteitsaankondigingen voor 2025-2026 zullen pas materiaal opleveren wanneer lamineerlijnen, trekapparatuur en harsreactoren zijn geleverd en in gebruik genomen. De tussentijdse aanpak is om het allocatiesysteem te gebruiken, alternatieve kwaliteiten te kwalificeren en materiaalallocatie te beschouwen als een strategisch inkoopmiddel.
8. Wat het toewijzingssysteem betekent voor de planning
Eind maart 2026 zijn toonaangevende CCL-leveranciers – Kingboard, Shengyi, MGC, Resonac, EMC, TUC en Doosan – overgestapt op levering op basis van toewijzing. Elke klant krijgt een vaste maandelijkse hoeveelheid van specifieke kwaliteiten toegewezen, gebaseerd op historische afnamevolumes en prognoses voor de toekomst. Nieuwe klanten, of klanten die plotselinge volumeverhogingen aanvragen, worden geweigerd of krijgen een offerte tegen een hogere spotprijs, indien er nog materiaal beschikbaar is. Sommige CCL-fabrikanten hebben orderwijzigingen verboden – zodra een quotaplaats is gereserveerd, kunnen de kwaliteit en de hoeveelheid niet meer worden gewijzigd.
Voor een printplaatfabrikant en zijn OEM-klant betekent dit drie praktische dingen:
- Een offerte is geen leveringsbelofte meer zonder bevestiging van de toewijzing. Offertes van fabrikanten bevatten nu standaard clausules zoals "materiaalstatus nog te bevestigen", die in 2024 nog niet aanwezig waren. Een bevestigde offerte betekent dat de CCL-fabrikant de materiaalsoort en het tonnage voor die specifieke bestelling aan die fabrikant heeft toegewezen.
- De geloofwaardigheid van de voorspellingen bepaalt het aandeel in de toewijzing van middelen. Klanten die doorlopende prognoses van 12 tot 26 weken aanleveren en zich daaraan houden, krijgen een betere toewijzing dan kopers die op de spotmarkt actief zijn.
- Het wijzigen van een bestelling is duur of onmogelijk. Zodra de toewijzing is voltooid, liggen het cijfer en het aantal vast. Het wijzigen van het CCL-cijfer halverwege het programma kan betekenen dat de toewijzingsplek volledig verloren gaat.
9. Welke sectoren worden het eerst en het hardst getroffen?
Het tekort in 2026 treft industrieën ongelijkmatig. Industrieën die gebruikmaken van hoogwaardige CCL-kwaliteiten voelen het als eerste en het hardst; industrieën die standaard FR-4 gebruiken, voelen het later, maar onvermijdelijk, omdat de verschoven vraag de FR-4-capaciteit absorbeert.
| Industrie | Typische CCL-score | Materieel risico | Primaire beperking |
|---|---|---|---|
| AI-hardware / hyperscale | M7 / M8 / M9 Q-glas | Zeer hoog | Q-glas + HVLP5-toewijzing. |
| Netwerken met hoge snelheid / telecommunicatie | M6 (Megtron 6, I-Speed) | Zeer hoog | Tekort aan persoonlijke beschermingsmiddelen (direct). |
| 5G-infrastructuur | PPO-gebaseerde mid-loss | Hoge | Tekort aan hars voor persoonlijke beschermingsmiddelen. |
| Autoradar (77 GHz) | PTFE / koolwaterstof | Matig-Hoog | Speciale hars en glas. |
| Industriële besturing / stroomvoorziening | FR-4 met hoge Tg | Gemiddeld | Verplaatste vraag vanuit PPO. |
| Consumentenelektronica | Standaard FR-4 | Gemiddeld | FR-4 absorbeert de domino-effecten. |
| RF / ruimtevaartdefensie | speciaal PTFE-laminaat met lage verliezen | Gemiddeld | Gespecialiseerde levering, minder overlap met AI. |
Waarom wordt FR-4 getroffen als het tekort aan persoonlijke beschermingsmiddelen zich eerder voordoet dan bij de premiumkwaliteiten?
Omdat de vraag over de verschillende kwaliteiten heen uitwisselbaar is. Kopers van halffabrikaten die geen Megtron 6 kunnen krijgen, verplaatsen hun bestellingen naar FR-4 met een hogere Tg als tijdelijk alternatief, waardoor capaciteit wordt geabsorbeerd die normaal gesproken bestemd is voor industriële kopers. Industriële kopers schakelen vervolgens over op standaard FR-4. Het resultaat: hoewel de tekorten aan persoonlijke beschermingsmiddelen (PBM's) zich vóór de FR-4-markt voordoen, zijn de levertijden voor FR-4 opgelopen van 2-3 weken naar 6-8 weken . Geen enkel segment van de laminaatmarkt blijft gespaard.
10. Hoe OEM's hun blootstelling aan toeleveringsrisico's kunnen verminderen
Het inkoopbeleid voor 2026 verschilt op één fundamenteel punt van dat van 2020-2024: het veiligstellen van de toewijzing is belangrijker dan het onderhandelen over de prijs . In een quotamarkt krijgt de klant die de levering heeft gereserveerd het bord op tijd; de klant die achter de laagste prijs aan gaat, krijgt mogelijk helemaal geen bord.
- Twee gekwalificeerde fabrikanten per type printplaat. Het gaat om redundantie in de toewijzing van middelen, niet om onderhandelingsmacht.
- Voortschrijdende prognoses voor 12 tot 26 weken. Vervang prognoses van 4-8 weken door geloofwaardige prognoses voor de lange termijn. Toewijzing vindt plaats op basis van een prognoseverplichting.
- Gekwalificeerd voor het tweede CCL-examen volgens de examencommissie. Megtron 6-printplaten moeten een vergelijkbaar, gekwalificeerd tweede materiaal hebben (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE); M7-printplaten moeten een alternatief hebben. Hybride stackups (alleen premium kwaliteit op kritieke signaallagen) bieden structurele bescherming.
- Breng de concentratie van de toevoer in kaart volgens het ontwerp. Een printplaat die afhankelijk is van één specifiek laminaat, één folieprofiel en één glassoort, brengt een geconcentreerd risico met zich mee, ongeacht hoeveel fabrikanten er offertes voor uitbrengen.
- Accepteer indexering van de prijzen. Vaste jaarlijkse contracten zijn niet langer bestand tegen de volatiliteit. Een transparante aanpassingsformule op basis van koperfolie en CCL-kwaliteit zet koersschokken om in een beheersbaar bereik.
Inkoopvoorbeeld: een Europese telecomfabrikant die regelmatig een 14-laags Megtron 6-printplaat produceert, verloor in maart 2026 zijn primaire CCL-toewijzing. De inkoop- en engineeringteams hadden TUC Tachyon-100G als gelijkwaardig materiaal gekwalificeerd, een doorlopende prognose van 18 maanden vastgelegd voor beide fabrikanten en een hybride fallback-opbouw gedefinieerd met een gekwalificeerde mid-loss-kern voor niet-kritische lagen. Toen de Megtron 6-toewijzing werd stopgezet, werd de productie voortgezet met het gekwalificeerde alternatief zonder herontwerp en met slechts een vertraging van twee weken.
De ontwerpgerichte hefbomen (materiaaloptimalisatie, hybride stackups, paneelgebruik, DFM) worden behandeld in de handleiding voor het verlagen van PCB-kosten . In 2026 zijn dit geen optionele kostenbesparende technieken meer, maar bepalen ze het verschil tussen een printplaat die wel en niet op de markt komt.
11. Veelgestelde vragen over tekorten aan printplaatmateriaal
Waarom worden de tekorten aan PCB-materiaal in 2026 steeds groter?
Omdat zes onafhankelijke knelpunten zich gelijktijdig voordoen en elk ervan de voor de hand liggende oplossing voor de andere knelpunten verhindert. Het gaat om PPE-hars (70% van de levering is niet beschikbaar bij de grootste leverancier), T-glas en Q-glas (Nittobo heeft ongeveer 90% T-glas, capaciteitsapparatuur met een levertijd van meerdere jaren), HVLP-koperfolie (Mitsui heeft een premium aandeel van meer dan 90%, AI-vraag zorgt voor vooruitboekingen), wolframcarbide (meer dan 50% boven de basislijn van 2024), elektronische chemicaliën en de CCL-installatie zelf.
Welke PCB-materialen hebben in 2026 de langste levertijden?
Epoxyhars: 15 weken (was 3). Laminaat met gemiddelde verliesfactor / PPE-gebaseerde laminaten: variabel, afhankelijk van de beschikbaarheid. M6/M7 CCL met lage verliesfactor: 14-18 weken. M8/M9 Q-glas: 20+ weken, alleen beschikbaar. Sommige CCL-kwaliteiten vallen onder een quotasysteem van zes maanden. Standaard FR-4 is van 2-3 weken naar 6-8 weken gegaan. De levensduur van de CCL-installatie zelf: circa 2 jaar.
Hoe beïnvloeden tekorten mijn daadwerkelijke leveringsplanning?
De productie start pas nadat de juiste CCL-kwaliteit aan uw bestelling is toegewezen, niet wanneer de inkooporder wordt geplaatst. Als de CCL-kwaliteit is toegewezen, moet de fabrikant wachten op een toewijzingsslot, wat de productietijd met weken kan verlengen. Een bevestigde offerte betekent dat de CCL-toewijzing voor uw bestelling is gegarandeerd; een onbevestigde offerte betekent dat de levertijd voorlopig is.
Wordt de FR-4-standaard getroffen door de tekorten die in 2026 worden verwacht?
Ja. De vraag die is ontstaan door het tekort aan persoonlijke beschermingsmiddelen (PBM's) is verschoven naar FR-4 met een hoge glasovergangstemperatuur (Tg) en vervolgens naar standaard FR-4, waardoor de productiecapaciteit op elk niveau is uitgeput. De levertijden voor standaard FR-4 zijn opgelopen van 2-3 weken naar 6-8 weken . De levertijd voor epoxyhars is gestegen van 3 weken naar 15 weken.
Wat is de aard van de verstoring door de hars in de persoonlijke beschermingsmiddelen (PBM's) en hoe lang zal deze aanhouden?
Een productiestoring bij de grootste wereldwijde leverancier van PBM-hars begin april 2026 verminderde het effectieve aanbod aanzienlijk. De overige producenten (Asahi Kasei, MGC, Romira) kunnen het tekort van 70% gezamenlijk niet binnen enkele maanden opvullen. Analyses van de sector voorspellen een herstel over 6-9 maanden, tot in het vierde kwartaal van 2026 of het eerste kwartaal van 2027.

aanbevolen berichten
TMM4 filter printplaatproductie
De productie van de TMM4-filterprintplaat wordt gecontroleerd door...
TMM3 printplaatproductie voor RF-modules
TMM3 PCB-productie is vooral nuttig wanneer de RF-module...

TMM6 PCB-fabricage
TMM6-fabricage is de pagina voor procescontrole voor een mid-Dk...
TMM10 printplaatproductie voor compacte RF-ontwerpen
InhoudsopgaveHoe TMM10 RF-structuren verkleintTMM10 versus...
Hoe u een offerte voor PCB's kunt krijgen
Wij voeren graag een DFM/DFA-analyse voor u uit en sturen u vervolgens een rapport. U kunt uw bestanden veilig uploaden via onze website. Om u een offerte te kunnen geven, hebben we de volgende informatie nodig:
-
- Gerber, ODB++ of .pcb, spec.
- BOM-lijst als u assemblage nodig heeft
- Aantal
- Draaitijd
Voor PCBA-diensten verzoeken wij u uw BOM (Bill of Materials) en eventuele specifieke assemblage-instructies te verstrekken. Wij bieden ook DFM/DFA-analyses aan om uw ontwerpen te optimaliseren voor maakbaarheid en assemblage, wat een soepel productieproces garandeert.