
Piirilevymateriaalien pula vuonna 2026
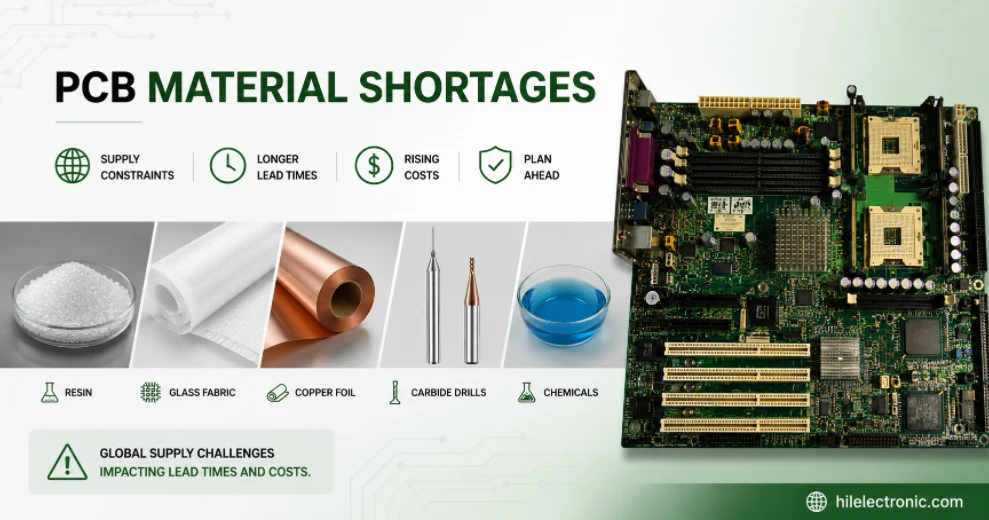
Piirilevymateriaalien pula vuonna 2026 ei ole yksittäinen pula. Kyse on kuudesta päällekkäisestä pullonkaulasta, jotka liittyvät PPE/PPO-hartsiin, matalan CTE-arvon omaavaan lasikuitukankaaseen, HVLP-kuparifolioon, volframikarbidiporiin, elektroniikkakemikaaleihin ja itse CCL-tehdaslaitteisiin. Jokaisella on eri syy, erilainen tuottajien keskittyminen ja erilainen toipumisaikataulu – ja jokainen estää ilmeisen kiertotavan muiden osalta. Yhteisvaikutuksena on, että läpimenoajat koko toimialalla ovat pidentyneet jyrkästi ja CCL-valmistajat, kuten Kingboard, Shengyi, MGC, Resonac, EMC ja TUC, ovat siirtyneet allokaatioperusteiseen tarjontaan.
Tämä opas käy läpi jokaisen pullonkaulan todellisten materiaalituottajien, kapasiteettilukujen ja laajennusaikataulujen avulla. Hinnoittelukonteksti on piirilevyjen hinnankorotusanalyysissä , materiaalitaloustiede piirilevyjen raaka-ainekustannusoppaassa , tekoälykysyntä tekoälypalvelinpiirilevyjen kysyntäanalyysissä ja suunnittelu- ja hankintaratkaisut piirilevykustannusten vähentämiseen tähtäävässä oppaassa.
1. Kuusi pullonkaulaa, kuusi erilaista toipumisaikataulua
Jokaisella alla olevista kuudesta pullonkaulasta on oma ajurinsa ja kapasiteetin laajennusaikataulunsa. Ne menevät päällekkäin – kun henkilönsuojainten pula työntää kysynnän korkean Tg:n FR-4-tasolle, FR-4-kapasiteetti kattaa syrjäytetyn kysynnän ja FR-4-standardin mukaiset toimitusajat pidentyvät. Kun tekoälyasiakkaat ovat varanneet HVLP-kalvokapasiteetin kokonaan, myös standardinmukaisen ED-kalvon kapasiteetti supistuu, koska samoja linjoja voidaan joustaa eri laatujen välillä. Järjestelmä on riittävän verkottunut, jotta yhden pullonkaulan ratkaiseminen ei vapauta muita.
| Pullonkaula | Aiheuttaa | Tuottajien keskittyminen | Realistinen toipuminen |
|---|---|---|---|
| 1. PPE / PPO-hartsi | Tuotantohäiriö suurimmassa lähteessä. | ~70 % yhdeltä toimittajalta. | 6–9 kuukautta (toinen vuosipuolisko 2026 – ensimmäinen vuosipuolisko 2027). |
| 2. T-lasi ja Q-lasi | Tekoälyn kysyntä + IC-alustojen kilpailu. | Nittobo ~90 % T-lasia. | 2027–2028 (kapasiteetin laajennus). |
| 3. HVLP / HVLP5 kuparifolio | Tekoäly kysynnän ennakkovaraustulos. | Mitsui Kinzoku >90% premium. | Rakenteellinen; yritys vuoteen 2027+ asti. |
| 4. Volframikarbidiporat | Volframin markkinoiden uudelleenhinnoittelu 2025-2026. | Keskittynyt ylävirtaan. | Ylempi kerros vuoteen 2030 asti. |
| 5. Elektroniikkalaatuinen kemia | Rikkihappo ja raaka-aineiden tiivistäminen. | Alueellinen, useita toimittajia. | Vähintään vuoteen 2026 mennessä. |
| 6. CCL-tehtaan laitteet | Laajentumiskysyntä ylittää työkaluvalmistajien tuotannon. | Pieni joukko japanilaisia/saksalaisia työkalujen valmistajia. | Laitteiden toimitusaika ~2 vuotta. |
Miksi piirilevyjen läpimenoajat ovat pidentyneet niin paljon vuonna 2026->
Koska valmistus alkaa nyt vasta, kun oikea CCL-laatu on varattu tilauksellesi, ei ostotilauksen tekemisen yhteydessä. CCL varataan vasta, kun kyseisen laadun valmistukseen tarvittava hartsi, kuparifolio ja lasikuitu on vahvistettu. FR-4:n vakiotoimitusajat ovat muuttuneet 2–3 viikosta 6–8 viikkoon . M6/M7-pienihäviöisten levyjen toimitusaika on muuttunut 4–6 viikosta 14–18 viikkoon . M8/M9-Q-lasin toimitusaika on vain allokointia, yli 20 viikkoa. Toimitusaika vuonna 2026 mittaa sitä, kuinka kauan materiaalin varmistaminen kiintiöjärjestelmässä kestää, ei sitä, kuinka kiireinen valmistaja on.
2. PPE/PPO-hartsi: Yksi lähde, 70 % maailmanlaajuisesta tarjonnasta
Merkittävin yksittäinen materiaalitapahtuma vuonna 2026 on PPE (polyfenyleenieetteri) -hartsin toimitushäiriö. PPE – joka tunnetaan myös nimellä PPO (polyfenyleenioksidi) – on hartsirunko keski- ja pienihäviöisille laminaattijärjestelmille, joista huippuluokan elektroniikka on riippuvainen. Näitä ovat muun muassa Panasonic Megtron 6/7 , Isola I-Speed ja useimmat M4-M7 CCL -laadut, joita käytetään 5G-infrastruktuurissa, tekoälypalvelimissa, autojen tutkissa ja nopeissa verkoissa.
Tuotantokenttä on erittäin keskittynyt:
- SABIC — historiallisesti maailman suurin yksittäinen erittäin puhtaan henkilönsuojainhartsin toimittaja. Noin 70 % maailmanlaajuisesta erittäin puhtaan henkilönsuojainhartsin toimituksesta on peräisin yhdestä SABICin laitoksesta.
- Asahi Kasei (旭化成, Japani) — tuottaa henkilönsuojainhartsia pienemmässä mittakaavassa.
- Mitsubishi Gas Chemical (MGC, Japani) — tuottaa henkilönsuojaimia BT- ja CCL-toimintojensa ohella.
- Romira (Saksa) — erikoishenkilönsuojainten valmistaja teknisiin sovelluksiin.
Suurimman yksittäisen henkilönsuojainten toimittajan tuotantohäiriö huhtikuun alussa 2026 vähensi merkittävästi tehokasta maailmanlaajuista tarjontaa. Vaihtoehtoiset tuottajat eivät yhdessä pysty korvaamaan 70 prosentin vajetta nopeasti. Alan analyysin mukaan elpymisen ennustetaan kestävän 6–9 kuukautta. Laminaattimarkkinoilla leviämisvaikutus on ollut vakava – keskisuurten tappioiden omaavat ostajat, jotka eivät ole pystyneet hankkimaan Megtron 6:ta, ovat siirtyneet korkean Tg-arvon omaaviin epoksilaminaatteihin väliaikaiseksi korvikkeeksi ja absorboineet epoksikapasiteettia, joka normaalisti palvelisi standardia FR-4:ää.
Leviämisvaikutus: PPE-pula ei pysähdy PPE-pohjaisiin laminaatteihin. Koska keskitappioiset ostajat eivät voi saada Megtron 6:ta tai I-Speediä, he siirtävät tilauksiaan korkean Tg:n FR-4:ään väliaikaiseksi korvikkeeksi. Tämä imee korkean Tg:n FR-4-kapasiteettia, joka normaalisti palvelisi teollisuus- ja autoteollisuuden ostajia, jotka sitten siirtyvät käyttämään standardin FR-4:ää. Tulos: epoksihartsin toimitusajat pidentyivät noin 3 viikosta 15 viikkoon ja standardin FR-4:n toimitusajat nousivat 6–8 viikkoon, vaikka PPE:llä ei ollut suoraa vaikutusta asiaan.
Onko olemassa korvaavia aineita suurimmalle henkilönsuojainten toimittajalle->
Ei vaaditussa mittakaavassa. Jäljelle jäävät maailmanlaajuiset henkilönsuojainten tuottajat (Asahi Kasei, MGC, Romira) toimivat huomattavasti pienemmässä mittakaavassa eivätkä pysty yhdessä korvaamaan 70 prosentin toimitusvajetta vuoden sisällä. Laminaattivalmistajat pärjäävät olemassa olevien henkilönsuojainvarastojen avulla, hyväksyvät vaihtoehtoisia hartsikemikaaleja laminaattien tuotetietolomakkeen sallimissa rajoissa ja hyväksyvät sen, että jotkin mallit on tilapäisesti uudistettava korkeamman laatuluokan tai paksumpien materiaalien pohjalta.
3. T-Glass ja Q-Glass: Nittobon 90 %:n markkinaosuus
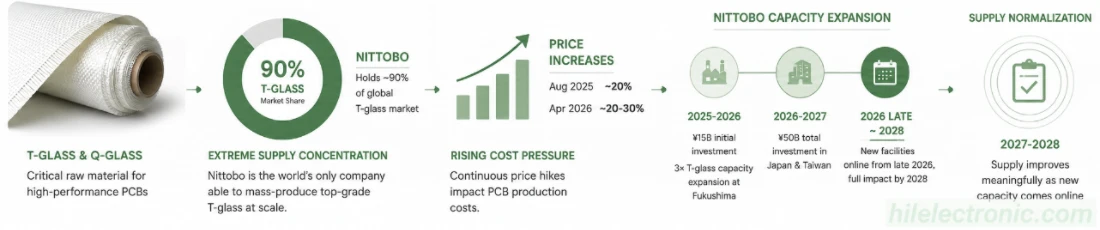
Kestävin pullonkaula – jolla on pisin toipumisaika – on elektroniikkalaatuinen hienokudottu lasikuitukangas. Tarjonnan keskittymä on äärimmäisin kaikista piirilevymateriaalikategorioista: Nittobo (Nitto Boseki / 日東紡, Tokion pörssi 3110) omistaa noin 90 % maailman T-lasimarkkinoista ja 60–70 % NE-lasista TrendForcen toimiala-analyysin mukaan. Nittobo on maailman ainoa yritys, joka pystyy vakaasti massatuottamaan huippulaatuista T-lasia laajamittaisesti.
Nittobon hinnoittelu- ja kapasiteettitoimet vuosina 2025–2026 on hyvin dokumentoitu:
- Elokuu 2025: Lasikuitutuotteiden hinnankorotus noin 20 %.
- Huhtikuu 2026: Noin 20–30 prosentin lisäys.
- Alkuperäinen kapasiteettiinvestointi: suunnilleen 15 miljardia jeniä (~96–102 miljoonaa dollaria) Fukushiman kolminkertaistaa T-lasin kapasiteetin laajennuksen. Uudet laitokset on määrä ottaa käyttöön vuoden 2026 lopulla, ja täysi teho on vuonna 2028.
- Laajennettu investointi: Kokonaisinvestointi noin 50 miljardia jeniä vuosina 2026–2027 tuotantokapasiteetin osalta Japanissa ja Taiwanissa.
- Nan Ya -kumppanuus (marraskuu 2025): Nan Ya Plastics (Formosa Plastics Group) tulee tuottamaan 20 % Nittobon maailmanlaajuisille markkinoille toimittamista erikoislasikuitukankaista vuoteen 2027 mennessäNittobo toimittaa Nan Yalle pitkän aikavälin vakaat lasilangan toimitukset Nan Yalle sen toisen sukupolven matalan Dk-arvon NER-lasin valmistukseen.
- Seuraavan sukupolven T-lasi (2028): Nittobo suunnittelee päivitettyä T-lasia, jonka lämpölaajenemiskerrointa parannetaan noin 30 % (noin 2.8 ppm:stä noin 2.0 ppm:ään).
- Baotekin tytäryhtiö (5340 TT / 健榮工業): Nittobon taiwanilainen tytäryhtiö tuottaa tällä hetkellä huippuluokan NE-lasia Nittobon lasilangasta 500 uunin kapasiteetilla.
T-lasin hinta on noussut noin 100 dollariin kilolta , ja tilaukset ovat kasaantuneet seuraavan vuoden toiselle neljännekselle. Vaihtoehtoiset tuottajat kasvavat, mutta ovat edelleen pienempiä:
| Lasilaatu | Käytetty | Toimittajat Nittobon ulkopuolella |
|---|---|---|
| NE-lasi / matalan IK1-luokan | M4-M6 keskihäviöinen CCL. | Asahi Kasei, Taiwan Glass, Fulltech-lasikuitu, Taishan-lasikuitu, Hong Ho. |
| T-lasi / matala CTE | M6-M7 matalahäviöiset ABF/BT-substraatit. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — tuotteet validoitu. |
| Q-lasi / Low-Dk3 | M9-luokan CCL tekoälyn keskitasolle. | Shin-Etsu, Asahi Kasei, Glotech, Feilihua, Taishan, Hong Ho. |
Kaksi rakenteellista tekijää tekevät lasipulasta kestävän. Ensinnäkin elektroniikkalasin tuotantokapasiteetin laajentaminen vaatii tarkkuusvetolaitteita, joiden toimitusajat ovat itsessään monivuotisia. Toiseksi samaa kangasta käytetään myös IC-alustojen valmistuksessa (ABF- ja lasisydämisalustat näytönohjaimille ja HBM-koteloille), joten piirilevyt kilpailevat nyt puolijohdepakkausten toimitusketjujen kanssa samoista kangasrullista.
Kiinalaiset elektroniikkalaatuisten lasikuitukankaiden tuottajat nostavat myös hintoja kysynnän ylittäessä kapasiteetin. Alan raporttien mukaan kiinalaiset kangasvalmistajat tekivät neljä peräkkäistä hinnankorotusta loka- ja joulukuussa 2025 sekä tammi- ja helmikuussa 2026. Vuoden 2025 kumulatiiviset hinnankorotukset ylittivät 50 % ja ennusteiden mukaan 10–15 %:n kuukausittaiset hinnankorotukset jatkuvat vuonna 2026.
Milloin T-glassin ja Q-glassin toimitus normalisoituu->
Ei missään merkityksellisessä mielessä ennen vuosia 2027–2028. Nittobon kolminkertainen laajennus Fukushimassa alkaa olla toiminnassa vuoden 2026 lopulla, ja täysi vaikutus on vuonna 2028. Nan Ya:n 20 prosentin kumppanuustuotanto saavuttaa mittakaavan vuoteen 2027 mennessä. Q-lassin tuottajat (Shin-Etsu, Glotech, Feilihua ja muut) kasvattavat osuuttaan, mutta absoluuttinen tuotanto on edelleen pieni suhteessa tekoälyn kysyntään. Siihen asti eniten maksavat sovellukset saavat ensimmäisen allokaation, ja muut piirilevysovellukset jonottavat jälkeen.
4. HVLP-kuparifolio: Mitsui yli 90 %:n premium-osuudella
Vakiokuparifolion hinnat nousivat metallin mukana: Mitsui Kinzoku +12 %, Mitsubishi Gas Chemical +30 % hartsipäällystetyn folion osalta, molemmat huhtikuusta 2026 alkaen. Mutta erikoisfoliolaaduilla on oma, vakavampi pula. Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) hallitsee yli 90 %:a maailmanlaajuisista premium-luokan piirilevykuparifoliomarkkinoista , mukaan lukien HVLP-luokan kalvo, jota tarvitaan tekoälypalvelinkanavissa 56G:n, 112G:n ja 224G:n signaloinnilla.
Ensiluokkaisen kuparifolion tuotantoympäristö:
| Kuparifolion tuottaja | Headquarters | Asema |
|---|---|---|
| Mitsui Kinzoku / Mitsuin kaivos- ja sulatus | Japani | Yli 90 % ensiluokkainen folio; MicroThin-johtolanka; 3SAP-Ultra (Rz <0.5 μm) julkaistiin helmikuussa 2026. |
| JX Nippon Kaivos- ja metalliteollisuus | Japani | Huippuluokan folio, IC-substraattisyöttö. |
| Furukawa Electric (古河電気) | Japani | VLP- ja HVLP-kalvot; investoimalla <5 μm ohuisiin kalvolinjoihin. |
| Iljin-materiaalit | Etelä-Korea | RTF-, LP- ja VLP-kalvo CCL:lle. |
| Piirilevy | Luxemburg | Erikoisfolio Euroopan markkinoille. |
| Yhteistyöteknologian kehittäminen | Taiwan | HVLP4-massatuotantokyky. |
| LCY-ryhmä | Taiwan | HVLP4/HVLP5, jonka pinnan karheus on <0.4 μm. |
| Jiangxin kupari / Defu-tekniikka | Kiina | HVLP5-tuotannon skaalaus. |
| Fukuda-metallifolio ja -jauhe | Japani | Erikois-HVLP joustavalle elektroniikalle. |
| Kingboard Chemical | Hongkong / Kiina | Vertikaalisesti integroitu vakiokalvo. |
MLB-piirilevyjen (monikerroksisten levyjen) kuparifoliomarkkinoiden ennustetaan kasvavan noin 15 000 tonnista vuonna 2025 31 000 tonniin vuoteen 2028 mennessä ja 54 000 tonniin vuoteen 2030 mennessä . Piirilevyjen kuparifoliovalmistajien tilaukset vuodelle 2026 ovat jo ylittäneet asennetun kapasiteetin. Tekoälypalvelimiin ja verkkolaitteisiin tarkoitetun huippuluokan MLB-piirikalvon keskimääräinen myyntihinta on yli 3 kertaa korkeampi kuin akkuihin tarkoitetun kuparifolion ja yleiskäyttöisen emolevyjen alustakalvon ; puolijohdepakkausten alustakalvo on yli 10 kertaa korkeampi kuin tavallisen yleiskäyttöisen kuparifolion.
Erityisesti HVLP-segmentti on rakenteellisesti kasvussa. QYResearchin toimiala-analyysin mukaan maailmanlaajuiset HVLP-kuparifoliomarkkinat kasvavat noin 18.3 prosentin vuotuisella kasvuvauhdilla . Aasian ja Tyynenmeren alue on hallitseva alue 52.3 prosentin liikevaihdon osuudella vuonna 2025 (~941 miljoonaa dollaria) , ja Japani on teknologiajohtaja. Toimiala-analyysin mukaan ennustettu HVLP4:n kuukausittainen toimitusvaje nousee 500 000–600 000 kilogrammaan kuukaudessa vuoden 2026 puolivälistä alkaen – mikä tarkoittaa, että vaikka Co-tech, LCY, Jiangxi Copper ja muut lisäävät tuotantoaan, kysyntää ei voida tyydyttää.
Voiko VLP-folio korvata HVLP:n kustannusten ja toimitusajan säästämiseksi->
Vasta häviöbudjetin uudelleenlaskennan jälkeen. VLP:n (~3 μm) ja HVLP:n (<2 μm) välinen karheusero tarkoittaa noin 5–8 % pienempää väliinkytkentähäviötä yli 10 GHz:n taajuuksilla – joskus jopa 3 dB 10 tuuman juovalla. Jos kanavabudjettisi pystyy absorboimaan lisähäviön kalvokohtaisella karheusmallilla tehdyn uudelleensimuloinnin jälkeen, korvaaminen on todellista. Jos budjetti on jo tiukka, kalvoprofiili tekee olennaista työtä, eikä sitä voida alentaa menettämättä kanavaa.
5. Volframikarbidi poranteriin
Piirilevyjen mekaanisessa porauksessa käytetään volframikarbidi-mikroporia, ja volframimarkkinat saavuttivat rakenteellisen käännekohdan vuosina 2025–2026. Volframikarbidin hinnat nousivat noin kuusinkertaisiksi aiempiin lähtötasoihin verrattuna . Alan analyytikot ennustavat volframikarbidin keskimääräisten hintojen olevan 450–500 dollaria 10 kilogrammalta vuosina 2026–2030 – kyseessä on rakenteellinen äkillinen muutos, ei väliaikainen piikki.
Suuret piirilevyporakoneiden valmistajat ovat kaikki vastanneet:
- Topoint Technology (尖點科技, Taiwan) ilmoitti toisesta vuoden 2026 hinnankorotuksestaan vuoden 2026 ensimmäisellä neljänneksellä. Huippuluokan pinnoitettujen poranterien käyttöaste oli yli 90 %, mutta tarjonta ei vieläkään pystynyt vastaamaan kysyntään. Topoint allekirjoitti strategisen yhteistyösopimuksen Zhen Ding -teknologia joulukuussa 2025 tekoälypalvelimien ja IC-alustojen piirilevyjen porausta varten. Toukokuussa 2026 Topoint nosti 600 miljoonaa Taiwanin dollaria (~19.1 miljoonaa Yhdysvaltain dollaria) vaihtovelkakirjalainojen kautta, mikä tuo merkittäviä piirilevyvalmistajia strategisiksi sijoittajiksi. 55 %:n myyntiosuus vuonna 2026 korkealaatuisissa pinnoitetuissa porakoneissa.
- Union Tool (ユニオンツール, Japani) — maailmanlaajuinen piirilevyjen mikroporakoneiden teknologiajohtaja — on mukauttanut hinnoitteluaan volframikarbidin raaka-ainekustannusten mukaiseksi.
- Zhongwu High-Tech (中钨高新, Kiina, 000657.SZ) lanseerasi nanotimanttipäällysteisen mikroporan erityisesti M9-luokan Q-lasisubstraatit140 miljoonan yksikön mikroporakapasiteetin laajennus saavutti täyden tuotantotason maaliskuussa 2026, ja käynnissä on lisäksi 130 miljoonan yksikön laajennus sekä 63 miljoonan erikoispitkän, erittäin tarkan miniatyyrileikkaustyökalun toimitus. Tilauskanta on raportoitu täyteen varatuksi.
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision ja Xinrui Shares (688257.SH) — kapasiteetin lisääminen markkinoiden ala- ja keskitasolla.
44- ja 78-kerroksisissa tekoälypalvelinpiirilevyissä, joissa on Q-lasi-alustoja, poran kulutusosien kustannukset ovat 5–8 kertaa normaalia korkeammat . Erityisesti Q-lasi on kovempaa ja kuluttavampaa kuin tavallinen E-lasi, joten se vaatii nanotimanttipäällysteisiä mikroporia, jotka maksavat moninkertaisesti perinteisiä poria ja joiden käyttöikä leikkaavaa terää kohden on lyhyempi.
Miksi volframikarbidi on vuosien 2026–2030 ongelma, ei väliaikainen piikki->
Koska volframin toimitusketjun perustavanlaatuinen hinnoittelu on muuttunut. Kiinan toimituspolitiikan normalisoitumisen ja Yhdysvaltojen, Euroopan ja muiden alueiden kapasiteetin asteittaisen lisäämisen myötä Kiinan ulkopuolinen kokonaiskapasiteetti on edelleen alle 20 % maailmanlaajuisesta tarjonnasta. Kierrätetty volframi tuo lisätukea, mutta volframikarbidin hinnan alaraja on rakenteellisesti noussut. Odotettu 450–500 dollarin vaihteluväli 10 kg:lta vuoteen 2030 asti edustaa uutta normaalia.

6. Elektroniikkakemia: happo, pinnoitus, fotoresisti
”Prosessikemian” syötteet – rikkihappo, kuparisulfaatti, etsauskemia, fotoresisti, juotosmaskiväri, pinnoituskylpyjen koostumukset – on helppo unohtaa, mutta ne kaikki ovat kiristyneet vuonna 2026.
Elektroniikkalaatuinen rikkihappo ja raaka-aine. Käytetään kuparipinnoituskemiassa, pinnan esikäsittelyssä ja seinämän läpivientien esikäsittelyssä. Laajemmat rikkihappomarkkinat ovat olleet paineen alla vuoteen 2026 asti tarjonnan kiristyessä, mikä on osaltaan nostanut elektroniikkalaatuisten kemikaalien hintojen tasoa maailmanlaajuisesti.
Juotosmaskiväri (LPSM). Markkinoita hallitsee pieni joukko tuottajia. QYResearchin toimialatietojen mukaan Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials ja Resonac hallussaan yhteensä noin 72 % maailman juotosmaskivärimarkkinoista, ja Taiyo on selvä johtaja. Erikoisjuostosmaskit (halogeenittomat, korkean Tg-arvon omaavat, mattapintaiset, LED-laatuiset valkoiset heijastavat) ovat kaikki korkeamman hintaluokan.
Kuivakalvofotoresisti. Käytetään sisäkerroksen piirilevyjen ominaisuuksien kuviointiin. QYResearchin toimialatietojen mukaan kuusi suurinta valmistajaa hallussaan noin 67 % maailman piirilevyjen kuivakalvofotoresistimarkkinoista : Asahi Kasei (旭化成, SunFort™-kuivakalvolinja Suzhoussa ja Changshussa), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리) ja Mitsubishi Paper Mills . Muita toimijoita ovat DuPont, Qnity, Hunan Chuyuan ja Hangzhou First Applied Material. Japanin osuus maailmanlaajuisesta kuivakalvotuotannosta on noin 55 % ja Aasian ja Tyynenmeren alueen osuus on noin 73 %.
Pinnoituskylpykemia. Suurimmat formulaatioiden toimittajat – MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) – valmistavat patentoituja kylpykemikaaleja kuparipinnoitukseen, kemialliseen nikkeliin, upotuskultaan/hopeaan ja vastaaviin prosesseihin. Hinnoittelu on muuttunut panoskemikaalien kustannusten myötä.
| Kemian luokka | Markkinoiden keskittyminen | Tärkeimmät toimittajat |
|---|---|---|
| Juotosmaskin muste (LPSM) | ~72 % kolmen kärjen toimesta | Taiyo Ink, Rongda, Guangxin, Resonac. |
| Kuivakalvoinen fotoresisti | ~67 % kuuden parhaan joukossa | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Pintakäsittelykemia | Keskittynyt neljän kesken | Atotech, Rohm ja Haas, Uyemura, MacDermid Alpha. |
| Kuparointikemia | Keskitetty | MacDermid Alpha, Atotech, Uyemura. |
| Etsausaineet (kupari/rautakloridi) | Alueellinen | Useita aasialaisia ja länsimaisia toimittajia. |
7. CCL-tehtaan laitteet: Kahden vuoden toimitusajat
Kuudes pullonkaula selittää, miksi muut pullonkaulat eivät ratkea nopeasti. Ilmeinen vastaus vuoden 2026 CCL-pulaan on, että CCL-valmistajat investoivat uuteen kapasiteettiin – ja niin he tekevätkin, mittakaavassa, jota ei ole nähty yli kymmeneen vuoteen. Shengyi Technology raportoi liikevaihdon kasvun olleen 108–121 % vuotta aiemmasta ja nettotuloksen kasvun olleen 476–519 % vuoden 2025 ensimmäisten yhdeksän kuukauden aikana, mikä osoittaa sekä hinnoitteluvoimaa että kysyntää. EMC ja TUC lisäävät tuotantoaan aggressiivisesti. Kingboard, Nan Ya, Doosan ja Iteq laajentavat kaikki.
Mutta CCL:n laajentuminen on johtanut laitepulaan, ja tarkkuuslaminointi- ja kyllästyslaitteiden toimitusajat voivat olla jopa kaksi vuotta. Työkaluvalmistajat (pieni joukko enimmäkseen japanilaisia ja saksalaisia yrityksiä) eivät pysty toimittamaan uusia linjoja riittävän nopeasti. Sama rajoitus koskee:
- Lasikuituvetolaitteet (rajoittavat T-lasin ja Q-lasin kapasiteetin laajennusta).
- Kuparifolioelektroodipinnoitusmyllyt (rajoittaa HVLP- ja HVLP5-kapasiteettia).
- Hartsin polymerointilaitokset (rajoittaa henkilönsuojainten ja erikoishartsien tuotantoa).
- Laminointipuristimet ja kyllästyslinjat (rajoittaa CCL:n läpivirtausta).
Jokainen CCL-ketjun ylävirran vaihe on tällä hetkellä kapasiteetin rajoittama, ja jokainen vaihe vaatii erikoislaitteita, joiden toimitusajat ovat usean vuoden. Kapasiteetin lisäämistä rajoittaa fyysisten laitteiden saatavuus, ei pääoma tai investointihalukkuus.
Milloin CCL-tarjonta normalisoituu->
Realistisesti ei ennen vuoden 2027 loppua standardilaaduille ja vuoden 2028 loppua M7+ erikoislaaduille. Vuosina 2025–2026 tehdyt kapasiteetti-ilmoitukset eivät tuota materiaalia ennen kuin laminointilinjat, vetolaitteet ja hartsireaktorit on toimitettu ja otettu käyttöön. Väliaikainen lähestymistapa on hallita materiaalien allokointijärjestelmän kautta, hyväksyä vaihtoehtoisia laatuja ja käsitellä materiaalien allokointia strategisena hankintaresurssina.
8. Mitä allokointijärjestelmä tarkoittaa aikataululle
Maaliskuun 2026 lopusta lähtien johtavat CCL-toimittajat – Kingboard, Shengyi, MGC, Resonac, EMC, TUC ja Doosan – ovat siirtyneet allokaatioperusteiseen toimitukseen. Jokaiselle asiakkaalle allokoidaan kiinteä kuukausittainen tonnimäärä tiettyjä laatuja historiallisten ostomäärien ja ennusteiden perusteella. Uusille asiakkaille tai asiakkaille, jotka pyytävät äkillisiä volyymin lisäyksiä, evätään tarjous tai heille tarjotaan premium-spot-hintaa, jos materiaalia on saatavilla. Jotkut CCL-valmistajat ovat kieltäneet tilausmuutokset – kun kiintiöpaikka on varattu, laatua ja määrää ei voi muuttaa.
Piirilevyvalmistajalle ja sen OEM-asiakkaalle tämä tarkoittaa kolmea käytännön asiaa:
- Tarjous ei ole enää toimituslupaus ilman allokaatiovahvistusta. Valmistajien tarjouksissa on nyt rutiininomaisesti "materiaalitilanne vahvistetaan myöhemmin" -lausekkeita, joita ei ollut vuonna 2024. Vahvistettu tarjous tarkoittaa, että CCL-valmistaja on osoittanut laadun ja tonnimäärän kyseiselle valmistajalle kyseistä tilausta varten.
- Ennusteiden uskottavuus ohjaa allokaatio-osuutta. Asiakkaat, jotka antavat rullaavia 12–26 viikon ennusteita ja noudattavat niitä, saavat paremman allokaation kuin spot-ostajat.
- Tilauksen muutokset ovat kalliita tai mahdottomia. Kun arvosana ja määrä on varattu, ne lukitaan. CCL-arvosanan muuttaminen kesken ohjelman voi tarkoittaa varauspaikan menettämistä kokonaan.
9. Mitkä toimialat kärsivät ensin ja eniten
Vuoden 2026 pula vaikuttaa toimialoihin epätasaisesti. Ensiluokkaisia CCL-laatuja käyttävät toimialat tuntevat sen ensin ja voimakkaimmin; vakiolaatua FR-4 käyttävät toimialat tuntevat sen myöhemmin mutta väistämättä, kun syrjäytetty kysyntä imee FR-4-kapasiteettia.
| Teollisuus | Tyypillinen CCL-luokka | Olennainen riski | Ensisijainen rajoitus |
|---|---|---|---|
| Tekoälylaitteisto / hyperskaalaus | M7 / M8 / M9 Q-lasi | Erittäin korkea | Q-lasi + HVLP5 -allokaatio. |
| Nopea verkko / tietoliikenne | M6 (Megtron 6, I-Speed) | Erittäin korkea | Henkilönsuojainten pula (suora). |
| 5G-infrastruktuuri | PPO-pohjainen keskitappio | Korkea | Henkilönsuojainten hartsin pula. |
| Autotutka (77 GHz) | PTFE / hiilivety | Keskitaso-korkea | Erikoishartsia ja lasia. |
| Teollisuuden ohjaus / teho | Korkea-Tg FR-4 | Kohtalainen | PPO:n siirtynyt kysyntä. |
| Viihde-elektroniikka | Vakio FR-4 | Kohtalainen | FR-4 vaimentaa kysyntää. |
| RF / ilmailu- ja avaruuspuolustus | erikoisvähäviöinen laminaattityyppinen PTFE | Kohtalainen | Erikoistarvikkeet, vähemmän tekoälyn päällekkäisyyttä. |
Miksi FR-4 vaikuttaa, jos henkilönsuojainten pula on premium-laatujen yläpuolella->
Koska kysyntä on vaihdettavissa eri laatujen välillä, keskihäviöiset ostajat, jotka eivät pysty hankkimaan Megtron 6:tta, siirtävät tilauksiaan korkean Tg-pitoisuuden omaavaan FR-4-laaduun väliaikaiseksi korvikkeeksi ja hyödyntävät näin kapasiteettia, joka normaalisti palvelisi teollisia ostajia. Teolliset ostajat siirtyvät sitten käyttämään tavallista FR-4-laatua. Tulos: vaikka PPE-tapahtuma on FR-4:n yläpuolella, FR-4:n toimitusajat ovat venyneet 2–3 viikosta 6–8 viikkoon . Mikään laminaattimarkkinoiden segmentti ei ole eristetty.
10. Kuinka laitevalmistajat voivat vähentää toimitusketjun riskiä
Vuoden 2026 hankintasuunnitelma eroaa vuosien 2020–2024 ohjeistuksesta yhdellä perustavanlaatuisella tavalla: allokaation varmistaminen on tärkeämpää kuin hinnasta neuvotteleminen . Kiintiömarkkinoilla asiakas, joka on varannut toimituksen, saa laudan ajoissa; halvinta tarjousta jahtaava asiakas ei välttämättä saa lautaa ollenkaan.
- Kaksi pätevää valmistajaa piirilevytyyppiä kohden. Pointti on varausten redundanssi, ei neuvotteluvipu.
- Liukuvat 12–26 viikon ennusteet. Korvaa 4–8 viikon ennusteet uskottavilla pitkän aikavälin ennusteilla. Määrärahat myönnetään ennusteiden sitoutumista vastaan.
- Pätevä toinen CCL-luokka lautaa kohden. Megtron 6 -levyillä tulisi olla vastaava toisen materiaalin hyväksyntä (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE); M7-levyillä tulisi olla vaihtoehto. Hybridipinoamiset (premium-luokkaa vain kriittisillä signaalikerroksilla) ovat rakenteellinen suojaus.
- Kartoita tarjonnan keskittyminen suunnitelman mukaan. Yhdestä erikoislaminaatista, yhdestä kalvoprofiilista ja yhdestä lasilaadusta riippuvaan levyyn liittyy keskittynyt riski riippumatta siitä, kuinka monta valmistajaa sille tarjoaa.
- Hyväksy indeksoitu hinnoittelu. Kiinteähintaiset vuosisopimukset eivät enää kestä volatiliteettia. Läpinäkyvä kuparifolioon ja CCL-luokkaan perustuva säätökaava muuntaa spot-shokit hallituksi vaihteluväliksi.
Hankintiesimerkki: eurooppalainen televiestintälaitevalmistaja, joka käytti toistuvasti 14-kerroksista Megtron 6 -piirilevyä, menetti ensisijaisen CCL-allokaationsa maaliskuussa 2026. Hankinta- ja suunnittelutiimit olivat esivalineet TUC Tachyon-100G:n vastaavaksi laaduksi, tehneet 18 kuukauden rullaavan ennusteen molemmille valmistajille ja määritelleet hybridivararatkaisun käyttäen hyväksyttyä keskihäviöistä ydintä ei-kriittisillä kerroksilla. Kun Megtron 6 -allokaatio sulkeutui, tuotanto jatkui hyväksytyllä vaihtoehdolla ilman uudelleensuunnittelua ja vain kahden viikon aikataulusiirtymällä.
Suunnittelupuolen vipuja (materiaalin oikea mitoitus, hybridipinoamiset, paneelien hyödyntäminen, DFM) käsitellään piirilevykustannusten vähentämistä koskevassa oppaassa . Vuonna 2026 nämä eivät ole enää valinnaisia kustannusten alentamistekniikoita – ne ovat ero toimitettavan ja toimittamattoman piirilevyn välillä.
11. Piirilevymateriaalipulan usein kysytyt kysymykset
Miksi piirilevymateriaalien pula pahenee edelleen vuonna 2026?
Koska kuusi toisistaan riippumatonta pullonkaulaa ilmenee samanaikaisesti ja jokainen niistä estää ilmeisen kiertotavan muille. PPE-hartsi (70 % suurimman toimittajan offline-tarjonnasta), T-lasi ja Q-lasi (Nittobo ~90 % T-lasia, kapasiteettilaitteet monivuotisella toimitusajalla), HVLP-kuparifolio (Mitsui yli 90 %:n premium-osuudella, tekoälyn kysyntä ennakkovarauksissa), volframikarbidi (yli 50 % vuoden 2024 lähtötason yläpuolella), elektroniikkalaatuinen kemia ja itse CCL-tehtaan laitteet.
Millä piirilevymateriaaleilla on pisimmät läpimenoajat vuonna 2026?
Epoksihartsi: 15 viikkoa (oli 3). Keskihäviöiset / PPE-pohjaiset laminaatit: vaihteleva, allokaatioperusteinen. M6/M7 vähän hävikkiä omaava CCL: 14–18 viikkoa. M8/M9 Q-lasi: yli 20 viikkoa, pelkkä allokaatio. Jotkin CCL-laadut ovat kuuden kuukauden kiintiöjärjestelmässä. Standardi FR-4 on siirtynyt 2–3 viikosta 6–8 viikkoon. Itse CCL-tehdaslaitteet: noin 2 vuotta.
Miten toimituskatkokset muuttavat todellista toimitusaikatauluani
Valmistus alkaa vasta, kun oikea CCL-laatu on varattu tilauksellesi, ei ostotilauksen tekemisen jälkeen. Jos CCL on varattu, valmistajan on odotettava varattua aikaa, mikä voi siirtää tuotantoikkunaa viikoilla. Vahvistettu tarjous tarkoittaa, että CCL-varaus on varmistettu tilauksellesi; vahvistamaton tarjous tarkoittaa, että toimitusaika on alustava.
Vaikuttaako vuoden 2026 pula standardiin FR-4?
Kyllä. PPE/PPO-pulan syrjäyttämä kysyntä on siirtynyt korkean Tg-pitoisuuden omaavaan FR-4-materiaaliin ja edelleen standardin mukaiseen FR-4-materiaaliin, mikä on vähentänyt kapasiteettia kaikilla tasoilla. Standardin mukaisen FR-4-materiaalin toimitusajat ovat pidentyneet 2–3 viikosta 6–8 viikkoon . Epoksihartsin toimitusaika on pidentynyt 3 viikosta 15 viikkoon.
Mikä on PPE-hartsin aiheuttama häiriö ja kuinka kauan se kestää?
Huhtikuun alussa 2026 maailman suurimmalla yksittäisellä henkilönsuojainhartsin lähteellä tapahtunut tuotantohäiriö vähensi tosiasiallista tarjontaa merkittävästi. Jäljelle jääneet tuottajat (Asahi Kasei, MGC, Romira) eivät yhdessä pysty kattamaan 70 prosentin vajetta kuukausissa. Alan analyysi ennustaa elpymistä 6–9 kuukauden kuluessa vuoden 2026 viimeisestä neljänneksestä vuoden 2027 ensimmäiseen neljännekseen.

suositeltava Viestejä

TMM4-suodattimen piirilevyjen valmistus
TMM4-suodattimen piirilevyjen valmistusta ohjaa...

TMM3-piirilevyjen valmistus RF-moduuleille
TMM3-piirilevyjen valmistus on hyödyllisintä siellä, missä RF-moduuli...

TMM6-piirilevyjen valmistus
TMM6-valmistus on prosessinohjaussivu keski-Dk-mallille...

TMM10-piirilevyjen valmistus kompakteille RF-malleille
SisällysluetteloKuinka TMM10 kutistaa RF-rakenteitaTMM10 vs...
Miten saada tarjous piirilevyistä
Suoritetaan DFM/DFA-analyysi puolestasi ja lähetetään sinulle raportti. Voit ladata tiedostosi turvallisesti verkkosivustomme kautta. Tarvitsemme seuraavat tiedot voidaksemme antaa sinulle tarjouksen:
-
- Gerber, ODB++ tai .pcb, sp.
- Tuoteluettelo, jos tarvitset kokoonpanoa
- Määrä
- Käännä aika
Piirilevypalveluita varten toimitathan osaluettelosi (BOM) ja mahdolliset erityiset kokoonpano-ohjeet. Tarjoamme myös DFM/DFA-analyysin suunnitelmiesi valmistettavuuden ja kokoonpanon optimoimiseksi varmistaen sujuvan tuotantoprosessin.