
การขาดแคลนวัสดุ PCB ในปี 2026
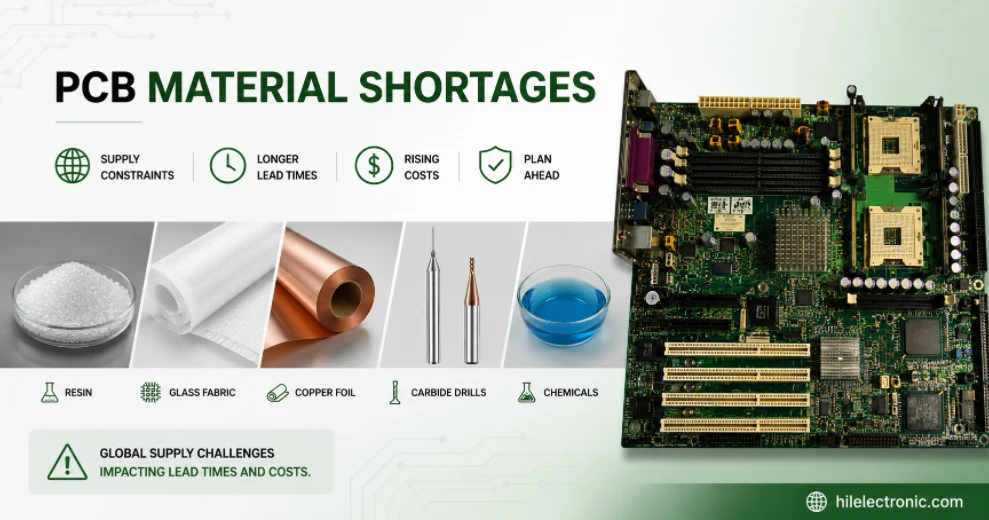
ปัญหาการขาดแคลนวัสดุ PCB ในปี 2026 ไม่ใช่การขาดแคลนเพียงจุดเดียว แต่เป็นปัญหาคอขวดที่ซ้อนทับกันถึง 6 จุด ได้แก่ เรซิน PPE/PPO, ผ้าใยแก้วค่าสัมประสิทธิ์การขยายตัวทางความร้อนต่ำ, ฟอยล์ทองแดง HVLP, ดอกสว่านทังสเตนคาร์ไบด์, สารเคมีเกรดอิเล็กทรอนิกส์ และอุปกรณ์โรงงาน CCL เอง แต่ละจุดมีสาเหตุที่แตกต่างกัน มีความเข้มข้นของผู้ผลิตที่แตกต่างกัน และมีระยะเวลาการฟื้นตัวที่แตกต่างกัน และแต่ละจุดก็ขัดขวางวิธีการแก้ไขปัญหาที่ชัดเจนสำหรับจุดอื่นๆ ผลกระทบโดยรวมคือ ระยะเวลานำส่งทั่วทั้งอุตสาหกรรมยาวนานขึ้นอย่างมาก และผู้ผลิต CCL รวมถึง Kingboard, Shengyi, MGC, Resonac, EMC และ TUC ได้เปลี่ยนไปใช้ระบบการจัดสรรตามโควต้าแล้ว
คู่มือนี้จะอธิบายถึงปัญหาคอขวดแต่ละจุดโดยละเอียด พร้อมด้วยข้อมูลจากผู้ผลิตวัสดุจริง ตัวเลขกำลังการผลิต และระยะเวลาการขยายตัว บริบทด้านราคาจะอยู่ในบทวิเคราะห์การเพิ่มขึ้นของราคา PCBเศรษฐศาสตร์ของวัสดุจะอยู่ในคู่มือต้นทุนวัตถุดิบ PCBด้านความต้องการของ AI จะอยู่ในบทวิเคราะห์ความต้องการ PCB สำหรับเซิร์ฟเวอร์ AIและการตอบสนองด้านการออกแบบและการจัดซื้อจะอยู่ในคู่มือการลดต้นทุน PCB
1. อุปสรรคสำคัญ 6 ประการ และระยะเวลาการฟื้นตัวที่แตกต่างกัน 6 แบบ
ปัญหาคอขวดทั้งหกประการด้านล่างนี้ ต่างก็มีปัจจัยขับเคลื่อนและช่วงเวลาการขยายกำลังการผลิตของตนเอง ปัญหาเหล่านี้มีความทับซ้อนกัน — เมื่อการขาดแคลนอุปกรณ์ป้องกันส่วนบุคคล (PPE) ผลักดันให้ความต้องการไปใช้กระดาษ FR-4 ที่มีค่า Tg สูง กำลังการผลิตกระดาษ FR-4 ก็จะรองรับความต้องการที่ถูกแทนที่ และระยะเวลานำส่งกระดาษ FR-4 มาตรฐานก็จะยาวนานขึ้น เมื่อกำลังการผลิตฟอยล์ HVLP ถูกจองเต็มโดยลูกค้า AI กำลังการผลิตฟอยล์ ED มาตรฐานก็จะตึงตัวขึ้นเช่นกัน เนื่องจากสายการผลิตเดียวกันสามารถปรับเปลี่ยนระหว่างเกรดต่างๆ ได้ ระบบมีความเชื่อมโยงกันมากพอที่การแก้ปัญหาคอขวดเพียงจุดเดียวจะไม่ทำให้ปัญหาคอขวดอื่นๆ หายไป
| คอขวด | ก่อให้เกิด | ความเข้มข้นของผู้ผลิต | การฟื้นตัวที่สมจริง |
|---|---|---|---|
| 1. เรซิน PPE / PPO | การผลิตหยุดชะงักที่แหล่งผลิตที่ใหญ่ที่สุด | ประมาณ 70% มาจากซัพพลายเออร์รายเดียว | 6-9 เดือน (ครึ่งหลังปี 2026 – ครึ่งแรกของปี 2027) |
| 2. กระจก T และกระจก Q | ความต้องการ AI + การแข่งขันด้านวัสดุพื้นฐาน IC | นิตโตโบ ~90% แก้วที | ปี 2027-2028 (การขยายกำลังการผลิต) |
| 3. แผ่นฟอยล์ทองแดง HVLP / HVLP5 | ผลลัพธ์การจองล่วงหน้าจาก AI | มิตซุย คินโซกุ >90% พรีเมี่ยม | โครงสร้างมั่นคง แข็งแกร่งต่อเนื่องไปจนถึงปี 2027+ |
| 4. ดอกสว่านทังสเตนคาร์ไบด์ | การปรับราคาตลาดทังสเตนปี 2025-2026 | กระจุกตัวอยู่บริเวณต้นน้ำ | ชั้นบนสุดจะคงอยู่จนถึงปี 2030 |
| 5. เคมีภัณฑ์ระดับอิเล็กทรอนิกส์ | การควบคุมปริมาณกรดซัลฟิวริกและวัตถุดิบ | ในระดับภูมิภาค มีซัพพลายเออร์หลายราย | อย่างน้อยจนถึงปี 2026 |
| 6. อุปกรณ์โรงงาน CCL | ความต้องการขยายธุรกิจมีมากกว่ากำลังการผลิตของผู้ผลิตเครื่องมือ | ชุดเครื่องมือช่างขนาดเล็กจากญี่ปุ่น/เยอรมัน | ระยะเวลารอคอยอุปกรณ์ประมาณ 2 ปี |
เหตุใดระยะเวลานำส่ง PCB จึงเพิ่มขึ้นมากในปี 2026->
เนื่องจากการผลิตจะเริ่มขึ้นก็ต่อเมื่อมีการจัดสรรเกรด CCL ที่ถูกต้องให้กับคำสั่งซื้อของคุณแล้ว ไม่ใช่เมื่อมีการออกใบสั่งซื้อ (PO) การจัดสรร CCL จะเกิดขึ้นก็ต่อเมื่อได้รับการยืนยันเรซิน ฟอยล์ทองแดง และผ้าใยแก้วที่จำเป็นในการผลิตเกรดนั้นแล้ว ระยะเวลารอคอยสำหรับแผ่น FR-4 มาตรฐานได้เพิ่มขึ้นจาก 2-3 สัปดาห์เป็น6-8 สัปดาห์แผ่น M6/M7 ที่มีการสูญเสียต่ำได้เพิ่มขึ้นจาก 4-6 สัปดาห์เป็น14-18 สัปดาห์แผ่น M8/M9 Q-glass ต้องรอการจัดสรรเท่านั้น โดยใช้เวลามากกว่า 20 สัปดาห์ ระยะเวลารอคอยในปี 2026 เป็นการวัดระยะเวลาที่ใช้ในการจัดหาวัสดุตามระบบโควต้า ไม่ใช่ปริมาณงานที่ผู้ผลิตต้องทำ
2. เรซิน PPE/PPO: แหล่งผลิตเดียวที่คิดเป็น 70% ของอุปทานทั่วโลก
เหตุการณ์สำคัญที่สุดในปี 2026 คือการหยุดชะงักของอุปทานเรซิน PPE (โพลีฟีนิลีนอีเทอร์) PPE หรือที่เรียกว่า PPO (โพลีฟีนิลีนออกไซด์) เป็นเรซินหลักสำหรับระบบลามิเนตที่มีการสูญเสียปานกลางและต่ำ ซึ่งอุปกรณ์อิเล็กทรอนิกส์ระดับไฮเอนด์ใช้กันอย่างแพร่หลาย รวมถึงPanasonic Megtron 6/7 , Isola I-Speed และเกรด M4-M7 CCL ส่วนใหญ่ที่ใช้ในโครงสร้างพื้นฐาน 5G เซิร์ฟเวอร์ AI เรดาร์ยานยนต์ และเครือข่ายความเร็วสูง
ภูมิทัศน์ของผู้ผลิตมีการกระจุกตัวสูงมาก:
- SABIC — ในอดีต บริษัทเป็นผู้จัดจำหน่ายเรซิน PPE บริสุทธิ์สูงรายใหญ่ที่สุดของโลก โดยประมาณ 70% ของปริมาณเรซิน PPE บริสุทธิ์สูงทั่วโลกมาจากโรงงาน SABIC เพียงแห่งเดียว
- อาซาฮี คาเซ (旭化成, ญี่ปุ่น) — ผลิตเรซินสำหรับอุปกรณ์ป้องกันส่วนบุคคล (PPE) ในปริมาณน้อย
- บริษัท มิตซูบิชิ แก๊ส เคมิคอล (MGC, ญี่ปุ่น) — ผลิตอุปกรณ์ป้องกันส่วนบุคคล (PPE) ควบคู่ไปกับการดำเนินงานของ BT และ CCL
- โรมิรา (เยอรมนี) — ผู้ผลิตวัสดุผสมพิเศษสำหรับอุปกรณ์ป้องกันส่วนบุคคล (PPE) สำหรับงานวิศวกรรม
การหยุดชะงักของการผลิตที่แหล่งผลิต PPE ที่ใหญ่ที่สุดแห่งเดียวในช่วงต้นเดือนเมษายน 2026 ส่งผลให้ปริมาณอุปทานทั่วโลกลดลงอย่างมาก ผู้ผลิตรายอื่นไม่สามารถทดแทนช่องว่าง 70% ได้อย่างรวดเร็ว จากการวิเคราะห์ของอุตสาหกรรม คาดการณ์ว่าการฟื้นตัวจะใช้เวลา 6-9 เดือน ผลกระทบที่แพร่กระจายไปทั่วตลาดลามิเนตนั้นรุนแรงมาก ผู้ซื้อระดับกลางที่ไม่สามารถจัดหา Megtron 6 ได้ จึงหันไปใช้ลามิเนตอีพ็อกซี่ที่มีค่า Tg สูงเป็นวัสดุทดแทนชั่วคราว ซึ่งดูดซับกำลังการผลิตอีพ็อกซี่ที่ปกติจะใช้สำหรับ FR-4 มาตรฐาน
ผลกระทบที่ลุกลาม:การขาดแคลน PPE ไม่ได้หยุดอยู่แค่ลามิเนตที่ใช้ PPE เป็นส่วนประกอบเท่านั้น เนื่องจากผู้ซื้อระดับกลางไม่สามารถหา Megtron 6 หรือ I-Speed ได้ พวกเขาจึงเปลี่ยนคำสั่งซื้อไปใช้ FR-4 ที่มีค่า Tg สูงเป็นวัสดุทดแทนชั่วคราว ซึ่งทำให้กำลังการผลิต FR-4 ที่มีค่า Tg สูงซึ่งปกติจะใช้สำหรับผู้ซื้อในภาคอุตสาหกรรมและยานยนต์ถูกดูดซับไป และผู้ซื้อเหล่านั้นก็เปลี่ยนไปใช้ FR-4 มาตรฐานแทน ผลที่ตามมาคือ ระยะเวลานำส่งเรซินอีพ็อกซี่เพิ่มขึ้นจากประมาณ 3 สัปดาห์เป็น15 สัปดาห์และระยะเวลานำส่ง FR-4 มาตรฐานเพิ่มขึ้นเป็น 6-8 สัปดาห์ แม้ว่าจะไม่มีส่วนเกี่ยวข้องโดยตรงกับ PPE ก็ตาม
มีสิ่งทดแทนสำหรับแหล่งจัดหาอุปกรณ์ป้องกันส่วนบุคคล (PPE) ที่ใหญ่ที่สุดหรือไม่?
ยังไม่เพียงพอต่อความต้องการ ผู้ผลิตอุปกรณ์ป้องกันส่วนบุคคล (PPE) ระดับโลกที่เหลืออยู่ (Asahi Kasei, MGC, Romira) ดำเนินงานในขนาดที่เล็กกว่ามาก และไม่สามารถทดแทนช่องว่างด้านอุปทาน 70% ภายในหนึ่งปีได้ ผู้ผลิตแผ่นลามิเนตกำลังบริหารจัดการจากสินค้าคงคลัง PPE ที่มีอยู่ ตรวจสอบคุณสมบัติทางเคมีของเรซินทางเลือกในกรณีที่เอกสารข้อมูลแผ่นลามิเนตอนุญาต และยอมรับว่าบางแบบต้องได้รับการปรับปรุงแก้ไขชั่วคราวโดยใช้เกรดที่สูงกว่าหรือโครงสร้างที่หนากว่า
3. T-Glass และ Q-Glass: ตำแหน่ง 90% ของ Nittobo
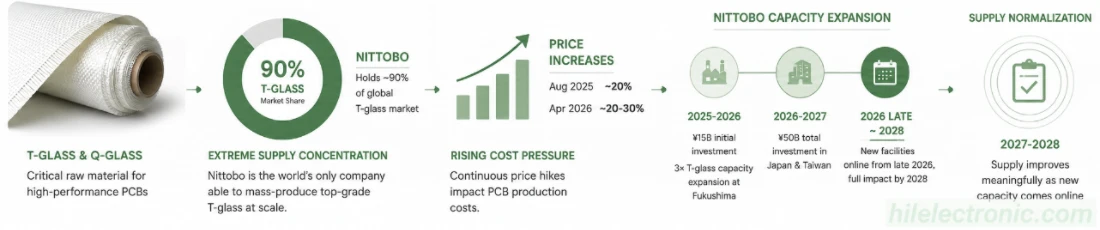
ปัญหาคอขวดที่แก้ไขยากที่สุด — และใช้เวลานานที่สุดในการฟื้นตัว — คือผ้าใยแก้วละเอียดเกรดอิเล็กทรอนิกส์ การกระจุกตัวของอุปทานนั้นรุนแรงที่สุดในบรรดาวัสดุ PCB ทุกประเภท: บริษัท Nittobo (Nitto Boseki / 日東紡, ตลาดหลักทรัพย์โตเกียว 3110) ครอง ส่วนแบ่งตลาด T-glass ทั่วโลกประมาณ 90% และ NE-glass 60-70% ตามการวิเคราะห์อุตสาหกรรมของ TrendForce Nittobo เป็นบริษัทเดียวในโลกที่สามารถผลิต T-glass คุณภาพสูงในปริมาณมากได้อย่างเสถียร
มาตรการด้านราคาและกำลังการผลิตของ Nittobo ในปี 2025-2026 ได้รับการบันทึกไว้อย่างละเอียดแล้ว:
- 2025 สิงหาคม: ราคาสินค้าในกลุ่มผลิตภัณฑ์ใยแก้วเพิ่มขึ้นประมาณ 20%
- เมษายน 2026: เพิ่มขึ้นอีกประมาณ 20-30%
- การลงทุนด้านกำลังการผลิตเริ่มต้น: ประมาณ 15 พันล้านเยน (ประมาณ 96-102 ล้านดอลลาร์สหรัฐ) เพื่อขยายกำลังการผลิตกระจก T-glass เพิ่มขึ้น 3 เท่า ที่โรงไฟฟ้าฟุกุชิมะ โรงงานใหม่มีกำหนดเปิดใช้งานตั้งแต่ปลายปี 2026 และจะมีผลเต็มที่ภายในปี 2028
- การลงทุนที่เพิ่มขึ้น: เงินลงทุนรวมประมาณ 50 พันล้านเยน ตลอดปี 2026-2027 สำหรับกำลังการผลิตในญี่ปุ่นและไต้หวัน
- ห้างหุ้นส่วนหนาน ย่า (พ.ย. 2025): บริษัท Nan Ya Plastics (กลุ่มบริษัท Formosa Plastics) จะเป็นผู้ผลิต 20% ของผ้าใยแก้วชนิดพิเศษที่นิตโตโบจัดจำหน่ายสู่ตลาดโลกภายในปี 2027นิตโตโบจะจัดหาเส้นใยแก้วให้แก่หนานย่าอย่างต่อเนื่องในระยะยาว สำหรับใช้ในการผลิตแก้ว NER รุ่นที่สองที่มีค่า Dk ต่ำของหนานย่า
- แว่นตา T-glass รุ่นใหม่ (ปี 2028): บริษัท Nittobo วางแผนที่จะพัฒนาแก้ว T-glass รุ่นปรับปรุงใหม่ โดยปรับปรุงค่าสัมประสิทธิ์การขยายตัวทางความร้อนให้ดีขึ้นประมาณ 30% (จากประมาณ 2.8 ppm เป็นประมาณ 2.0 ppm)
- บริษัทในเครือ Baotek (5340 TT / 健榮工業): ปัจจุบัน บริษัทสาขาของนิตโตโบในไต้หวันผลิตกระจก NE คุณภาพสูงโดยใช้เส้นใยแก้วของนิตโตโบ ด้วยกำลังการผลิต 500 เตาหลอม
ราคา T-glass พุ่งสูงขึ้นถึงประมาณ100 ดอลลาร์สหรัฐต่อกิโลกรัมโดยมีคำสั่งซื้อค้างอยู่จนถึงไตรมาสที่ 2 ของปีถัดไป ผู้ผลิตรายอื่น ๆ กำลังเติบโต แต่ยังมีขนาดเล็กกว่า:
| เกรดแก้ว | ใช้ใน | ซัพพลายเออร์นอกเหนือจาก Nittobo |
|---|---|---|
| NE-glass / Low-Dk1 | M4-M6 CCL ระดับการสูญเสียปานกลาง | Asahi Kasei, Taiwan Glass, Fulltech Fiber Glass, Taishan Fiberglass, Hong Ho. |
| กระจก T / ค่าสัมประสิทธิ์การขยายตัวทางความร้อนต่ำ | สารตั้งต้น M6-M7 ชนิด ABF/BT ที่มีการสูญเสียต่ำ | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — ผลิตภัณฑ์ได้รับการตรวจสอบแล้ว |
| คิว-กลาส / โลว์-ดีเค3 | CCL ระดับ M9 สำหรับระนาบกลาง AI | ชิน-เอ็ตสึ, อาซาฮี คาเซย์, โกลเทค, เฟยลี่ฮัว, ไท่ซาน, ฮอง โฮ |
ปัจจัยเชิงโครงสร้างสองประการทำให้ปัญหาการขาดแคลนกระจกเป็นปัญหาเรื้อรัง ประการแรก การขยายกำลังการผลิตกระจกเกรดอิเล็กทรอนิกส์ต้องใช้อุปกรณ์ดึงเส้นใยที่มีความแม่นยำสูง ซึ่งต้องใช้เวลารอคอยหลายปี ประการที่สอง เส้นใยชนิดเดียวกันนี้ยังใช้ ใน การผลิตแผ่นวงจรพิมพ์ (แผ่นวงจรพิมพ์แบบ ABF และแผ่นวงจรพิมพ์แกนแก้วสำหรับ GPU และแพ็คเกจ HBM) ดังนั้น ปัจจุบัน PCB จึงต้องแข่งขันกับห่วงโซ่อุปทานบรรจุภัณฑ์เซมิคอนดักเตอร์เพื่อแย่งชิงม้วนเส้นใยเดียวกัน
ผู้ผลิตผ้าใยแก้วเกรดอิเล็กทรอนิกส์ของจีนก็กำลังปรับขึ้นราคาเช่นกัน เนื่องจากความต้องการมีมากกว่ากำลังการผลิต จากรายงานของอุตสาหกรรม ผู้ผลิตผ้าของจีนได้ปรับขึ้นราคาติดต่อกัน 4 ครั้ง ในเดือนตุลาคมและธันวาคม 2025 และมกราคมและกุมภาพันธ์ 2026โดยการเพิ่มขึ้นสะสมในปี 2025 เกินกว่า 50% และคาดการณ์ว่าจะเพิ่มขึ้นเดือนละ 10-15% อย่างต่อเนื่องในปี 2026
เมื่อไหร่ปริมาณการผลิต T-glass และ Q-glass จะกลับสู่ภาวะปกติ->
คงไม่ใช่ก่อนปี 2027-2028 ในแง่ที่สำคัญใดๆ การขยายกำลังการผลิต 3 เท่าของ Nittobo ที่ฟุกุชิมะจะเริ่มดำเนินการตั้งแต่ปลายปี 2026 และจะเห็นผลเต็มที่ในปี 2028 ผลผลิตจากการเป็นพันธมิตร 20% ของ Nan Ya จะถึงระดับที่เหมาะสมภายในปี 2027 ผู้ผลิต Q-glass (Shin-Etsu, Glotech, Feilihua และอื่นๆ) กำลังเพิ่มส่วนแบ่งการตลาด แต่ผลผลิตโดยรวมยังคงน้อยเมื่อเทียบกับความต้องการของ AI จนกว่าจะถึงเวลานั้น แอปพลิเคชันที่ให้ผลตอบแทนสูงสุดจะได้รับการจัดสรรก่อน และแอปพลิเคชัน PCB อื่นๆ จะต้องรอคิวต่อไป
4. แผ่นฟอยล์ทองแดง HVLP: Mitsui ครองส่วนแบ่งตลาดระดับพรีเมียมมากกว่า 90%
ราคาแผ่นฟอยล์ทองแดงมาตรฐานปรับตัวสูงขึ้นตามราคาโลหะ: Mitsui Kinzoku เพิ่มขึ้น 12% และ Mitsubishi Gas Chemical เพิ่มขึ้น 30% สำหรับแผ่นฟอยล์เคลือบเรซิน โดยมีผลตั้งแต่เดือนเมษายน 2026 แต่แผ่นฟอยล์เกรดพิเศษกลับประสบปัญหาการขาดแคลนอย่างรุนแรงกว่าMitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) ครองส่วน แบ่งตลาดแผ่นฟอยล์ทองแดงเกรดพรีเมียมสำหรับวงจรไฟฟ้าทั่วโลกมากกว่า 90% ซึ่งรวมถึงแผ่นฟอยล์ระดับ HVLP ที่จำเป็นสำหรับช่องสัญญาณเซิร์ฟเวอร์ AI ที่ความเร็ว 56G, 112G และ 224G
ภาพรวมผู้ผลิตแผ่นทองแดงฟอยล์คุณภาพสูง:
| ผู้ผลิตแผ่นฟอยล์ทองแดง | สำนักงานใหญ่ | ตำแหน่ง |
|---|---|---|
| มิตซุย คินโซกุ / มิตซุย การขุดและการถลุงแร่ | ญี่ปุ่น | ฟอยล์คุณภาพสูงกว่า 90%; ผู้นำด้าน MicroThin; 3SAP-Ultra (Rz <0.5 μm) เปิดตัวในเดือนกุมภาพันธ์ 2026 |
| JX Nippon เหมืองแร่และโลหะ | ญี่ปุ่น | ฟอยล์คุณภาพสูง สำหรับจัดหาแผ่นรองพื้นวงจรไอซี |
| Furukawa Electric (古河電気) | ญี่ปุ่น | ฟอยล์ VLP, HVLP; การลงทุนในเส้นฟอยล์บาง <5 μm |
| วัสดุอิลจิน | เกาหลีใต้ | แผ่นฟอยล์ RTF, LP, VLP สำหรับ CCL |
| ฟอยล์วงจร | ลักเซมเบิร์ก | ฟอยล์ชนิดพิเศษสำหรับตลาดในยุโรป |
| การพัฒนาร่วมกันทางเทคโนโลยี | ไต้หวัน | ความสามารถในการผลิต HVLP4 ในปริมาณมาก |
| กลุ่ม LCY | ไต้หวัน | HVLP4/HVLP5 ที่มีความหยาบผิว <0.4 μm |
| เทคโนโลยี Jiangxi Copper / Defu | จีน | การขยายกำลังการผลิต HVLP5 |
| ฟอยล์โลหะและผงฟุกุดะ | ญี่ปุ่น | เทคนิคการพิมพ์ HVLP พิเศษสำหรับอุปกรณ์อิเล็กทรอนิกส์แบบยืดหยุ่น |
| คิงบอร์ด เคมีภัณฑ์ | ฮ่องกง / ประเทศจีน | ฟอยล์มาตรฐานแบบบูรณาการในแนวตั้ง |
ตลาดแผ่นทองแดงสำหรับวงจร MLB (แผ่นวงจรหลายชั้น) คาดว่าจะเติบโตจากประมาณ15,000 ตันในปี 2025 เป็น 31,000 ตันในปี 2028 และ 54,000 ตันในปี 2030สำหรับผู้ผลิตแผ่นทองแดงสำหรับวงจร คำสั่งซื้อสำหรับปี 2026 ได้เกินกำลังการผลิตที่ติดตั้งไว้แล้ว ราคาขายเฉลี่ย (ASP) ของแผ่นทองแดงสำหรับวงจร MLB ระดับไฮเอนด์สำหรับเซิร์ฟเวอร์ AI และอุปกรณ์เครือข่ายสูงกว่าแผ่นทองแดงสำหรับแบตเตอรี่และแผ่นทองแดงสำหรับเมนบอร์ดทั่วไปมากกว่า 3 เท่า และ แผ่นทองแดงสำหรับบรรจุภัณฑ์เซมิคอนดักเตอร์สูงกว่า แผ่นทองแดงทั่วไปมาตรฐานมากกว่า 10 เท่า
โดยเฉพาะอย่างยิ่งกลุ่มผลิตภัณฑ์ HVLP มีการเติบโตเชิงโครงสร้าง จากการวิเคราะห์อุตสาหกรรมของ QYResearch ตลาดฟอยล์ทองแดง HVLP ทั่วโลกเติบโตในอัตรา CAGR ประมาณ18.3%ภูมิภาคเอเชียแปซิฟิกครองส่วนแบ่งรายได้ 52.3% ในปี 2025 (ประมาณ 941 ล้านดอลลาร์สหรัฐ)โดยญี่ปุ่นเป็นผู้นำด้านเทคโนโลยี จากการวิเคราะห์อุตสาหกรรม คาดการณ์ว่าช่องว่างอุปทานรายเดือนของ HVLP4 จะอยู่ที่500,000-600,000 กิโลกรัมต่อเดือน เริ่มตั้งแต่กลางปี 2026ซึ่งหมายความว่าแม้ว่า Co-tech, LCY, Jiangxi Copper และบริษัทอื่นๆ จะเพิ่มกำลังการผลิต แต่ก็ยังไม่สามารถตอบสนองความต้องการได้
สามารถใช้ฟอยล์ VLP แทนฟอยล์ HVLP เพื่อประหยัดต้นทุนและระยะเวลาในการผลิตได้หรือไม่?
หลังจากคำนวณงบประมาณการสูญเสียใหม่แล้วเท่านั้น ความแตกต่างของความหยาบระหว่าง VLP (~3 μm) และ HVLP (<2 μm) ส่งผลให้การสูญเสียการแทรกต่ำกว่าประมาณ 5-8% ที่ความถี่สูงกว่า 10 GHz — บางครั้งอาจลดลงถึง 3 dB บนเส้นทางยาว 10 นิ้ว หากงบประมาณช่องสัญญาณของคุณสามารถรองรับการสูญเสียเพิ่มเติมได้หลังจากการจำลองใหม่ด้วยแบบจำลองความหยาบเฉพาะของฟอยล์ การทดแทนนี้ก็เป็นไปได้จริง หากงบประมาณมีจำกัดอยู่แล้ว โปรไฟล์ของฟอยล์กำลังทำงานที่สำคัญและไม่สามารถลดระดับลงได้โดยไม่สูญเสียช่องสัญญาณ
5. ทังสเตนคาร์ไบด์สำหรับดอกสว่าน
การเจาะรูสำหรับแผงวงจรพิมพ์ (PCB) ด้วยเครื่องจักรนั้นใช้ดอกสว่านขนาดเล็กที่ทำจากทังสเตนคาร์ไบด์ และตลาดทังสเตนได้มาถึงจุดเปลี่ยนเชิงโครงสร้างในปี 2025-2026 ราคาทังสเตนคาร์ไบด์พุ่งสูงขึ้นประมาณหกเท่าจากระดับพื้นฐานก่อนหน้านี้นักวิเคราะห์อุตสาหกรรมคาดการณ์ว่าราคาเฉลี่ยของทังสเตนคาร์ไบด์ในปี 2026-2030 จะอยู่ในช่วง450-500 ดอลลาร์สหรัฐต่อ 10 กิโลกรัมซึ่งเป็นการเปลี่ยนแปลงครั้งสำคัญเชิงโครงสร้าง ไม่ใช่การพุ่งขึ้นชั่วคราว
ผู้ผลิตดอกสว่าน PCB รายใหญ่ทั้งหมดได้ตอบกลับมาแล้ว:
- เทคโนโลยี Topoint (尖點科技, ไต้หวัน) บริษัทประกาศปรับขึ้นราคาครั้งที่สองประจำปี 2026 ในไตรมาสแรกของปี 2026 โดยระบุว่าอัตราการใช้งานดอกสว่านเคลือบคุณภาพสูงสูงกว่า 90% แต่ปริมาณสินค้ายังคงไม่เพียงพอต่อความต้องการ Topoint ได้ลงนามในข้อตกลงความร่วมมือเชิงกลยุทธ์กับ เทคโนโลยีเจิ้นติง ในเดือนธันวาคม 2025 สำหรับเซิร์ฟเวอร์ AI และการเจาะแผ่นวงจรพิมพ์ (PCB) สำหรับชิ้นส่วน IC และในเดือนพฤษภาคม 2026 Topoint ได้ระดมทุนเพิ่มขึ้น 600 ล้านดอลลาร์ไต้หวัน (ประมาณ 19.1 ล้านดอลลาร์สหรัฐ) ผ่านพันธบัตรแปลงสภาพ โดยดึงผู้ผลิตแผงวงจรพิมพ์รายใหญ่เข้ามาเป็นนักลงทุนเชิงกลยุทธ์ เป้าหมายของ Topoint ส่วนแบ่งยอดขาย 55% ในปี 2026 ในดอกสว่านเคลือบคุณภาพสูง
- Union Tool (ユニオンツール, ญี่ปุ่น) — ผู้นำด้านเทคโนโลยีระดับโลกในด้านดอกสว่านขนาดเล็กสำหรับแผงวงจรพิมพ์ — ได้ปรับราคาให้สอดคล้องกับต้นทุนวัตถุดิบทังสเตนคาร์ไบด์แล้ว
- Zhongwu High-Tech (中钨高新, จีน, 000657.SZ) เปิดตัวสว่านขนาดเล็กเคลือบนาโนไดมอนด์โดยเฉพาะสำหรับ... แผ่นรองพื้นกระจก Q เกรด M9การขยายกำลังการผลิตดอกสว่านขนาดเล็ก 140 ล้านหน่วย ได้เริ่มดำเนินการผลิตเต็มกำลังในเดือนมีนาคม 2026 โดยมีการขยายกำลังการผลิตเพิ่มเติมอีก 130 ล้านหน่วย และเครื่องมือตัดขนาดเล็กพิเศษที่มีความแม่นยำสูงอีก 63 ล้านหน่วยอยู่ระหว่างดำเนินการ รายงานระบุว่ายอดสั่งซื้อเต็มจำนวนแล้ว
- DingTai High-Tech (301377.SZ), Wold Diamond Tools (688028.SH), Hengfeng Tools (300488.SZ), Huarui Precision และ Xinrui Shares (688257.SH) — การเพิ่มกำลังการผลิตเพิ่มเติมในตลาดระดับล่างและระดับกลาง
สำหรับแผงวงจรพิมพ์ (PCB) เซิร์ฟเวอร์ AI แบบ 44 ชั้นและ 78 ชั้น ที่ใช้แผ่นรองพื้น Q-glass ต้นทุนของวัสดุสิ้นเปลืองสำหรับการเจาะจะสูงกว่าระดับมาตรฐานถึง 5-8 เท่าโดยเฉพาะอย่างยิ่ง Q-glass นั้นแข็งและมีฤทธิ์กัดกร่อนมากกว่า E-glass มาตรฐาน จึงจำเป็นต้องใช้ดอกสว่านขนาดเล็กเคลือบด้วยนาโนไดมอนด์ ซึ่งมีราคาสูงกว่าดอกสว่านทั่วไปหลายเท่า และมีอายุการใช้งานต่อคมตัดสั้นกว่า
ทำไมทังสเตนคาร์ไบด์ถึงเป็นปัญหาในช่วงปี 2026-2030 ไม่ใช่แค่การพุ่งขึ้นชั่วคราว->
เนื่องจากห่วงโซ่อุปทานทังสเตนพื้นฐานมีการปรับราคาใหม่ ด้วยนโยบายการจัดหาของจีนที่กลับสู่ภาวะปกติและการเพิ่มกำลังการผลิตอย่างค่อยเป็นค่อยไปในสหรัฐอเมริกา ยุโรป และภูมิภาคอื่นๆ กำลังการผลิตรวมนอกจีนจึงยังคงต่ำกว่า 20% ของอุปทานทั่วโลก ทังสเตนรีไซเคิลช่วยเสริมเพิ่มเติม แต่ราคาทังสเตนคาร์ไบด์ได้ปรับตัวสูงขึ้นอย่างมีโครงสร้าง ช่วงราคาที่คาดการณ์ไว้ที่ 450-500 ดอลลาร์สหรัฐต่อ 10 กิโลกรัมจนถึงปี 2030 ถือเป็นราคาปกติใหม่
6. เคมีภัณฑ์เกรดอิเล็กทรอนิกส์: กรด, การชุบโลหะ, สารต้านทานแสง
ส่วนประกอบ "เคมีในกระบวนการผลิต" เช่น กรดซัลฟิวริก คอปเปอร์ซัลเฟต สารเคมีสำหรับกัดกรด โฟโตเรซิสต์ หมึกสำหรับปิดบังรอยบัดกรี และสูตรของอ่างชุบโลหะ เป็นสิ่งที่มองข้ามได้ง่าย แต่ทั้งหมดนี้ได้รับการปรับปรุงให้เข้มงวดมากขึ้นในปี 2026
กรดซัลฟิวริกเกรดอิเล็กทรอนิกส์และวัตถุดิบใช้ในกระบวนการชุบทองแดง การเตรียมพื้นผิว และการเตรียมผนังของรูเชื่อมต่อ ตลาดกรดซัลฟิวริกโดยรวมได้รับแรงกดดันตลอดปี 2026 เนื่องจากอุปทานตึงตัว ซึ่งส่งผลให้ราคาสารเคมีเกรดอิเล็กทรอนิกส์ทั่วโลกสูงขึ้น
หมึกสำหรับปิดรอยบัดกรี (LPSM)ถูกครอบงำโดยผู้ผลิตเพียงไม่กี่ราย จากข้อมูลอุตสาหกรรมของ QYResearch พบว่าTaiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin MaterialsและResonacครองส่วนแบ่งตลาดหมึกปิดรอยบัดกรีทั่วโลกรวมกันประมาณ 72%โดย Taiyo เป็นผู้นำอย่างชัดเจน หมึกปิดรอยบัดกรีชนิดพิเศษ (ปราศจากฮาโลเจน, ค่า Tg สูง, ผิวด้าน, สีขาวสะท้อนแสงเกรด LED) มีราคาสูงกว่าปกติ
ฟิล์มไวแสงแบบแห้งใช้สำหรับสร้างลวดลายบนชั้นวงจรภายใน จากข้อมูลอุตสาหกรรมของ QYResearch ผู้ผลิตรายใหญ่ 6 รายครองส่วนแบ่งตลาดฟิล์มไวแสงแบบแห้งสำหรับ PCB ทั่วโลกประมาณ 67%ได้แก่Asahi Kasei (旭化成, ด้วยสายการผลิตฟิล์มแห้ง SunFort™ ที่ผลิตในซูโจวและฉางซู่), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Millsผู้เล่นรายอื่น ๆ ได้แก่ DuPont, Qnity, Hunan Chuyuan และ Hangzhou First Applied Material ญี่ปุ่นครองส่วนแบ่งการผลิตฟิล์มแห้งทั่วโลกประมาณ 55% ขึ้นไป ในขณะที่ภูมิภาคเอเชียแปซิฟิกครองส่วนแบ่งตลาดโลกประมาณ 73%
เคมีของสารละลายชุบโลหะผู้ผลิตสูตรเคมีรายใหญ่ ได้แก่MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) ต่างก็คิดค้นสูตรเคมีเฉพาะของตนเองสำหรับการชุบทองแดง นิกเกิลแบบไม่ใช้ไฟฟ้า ทอง/เงินแบบจุ่ม และกระบวนการอื่นๆ ที่คล้ายคลึงกัน ราคาจึงเปลี่ยนแปลงไปตามต้นทุนของสารเคมีที่ใช้
| หมวดหมู่เคมี | ความเข้มข้นของตลาด | ซัพพลายเออร์ที่สำคัญ |
|---|---|---|
| หมึกปิดรอยบัดกรี (LPSM) | ประมาณ 72% โดยสามอันดับแรก | Taiyo Ink, Rongda, Guangxin, Resonac |
| โฟโตเรซิสต์แบบฟิล์มแห้ง | ประมาณ 67% โดยหกอันดับแรก | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, มิตซูบิชิเปเปอร์ |
| เคมีภัณฑ์สำหรับตกแต่งพื้นผิว | กระจุกตัวอยู่ในสี่กลุ่ม | บริษัท Atotech, Rohm and Haas, Uyemura, MacDermid Alpha |
| เคมีของการชุบทองแดง | จดจ่อ | แมคเดอร์มิด อัลฟา, อาโตเทค, อุเยมูระ |
| สารกัดกร่อน (คิวปริก/เฟอร์ริกคลอไรด์) | ของแคว้น | ซัพพลายเออร์หลายรายทั้งจากเอเชียและตะวันตก |
7. อุปกรณ์โรงงาน CCL: ระยะเวลานำส่งสองปี
ปัญหาคอขวดข้อที่หกอธิบายว่าทำไมปัญหาอื่นๆ จึงจะไม่ได้รับการแก้ไขอย่างรวดเร็ว การตอบสนองที่ชัดเจนต่อการขาดแคลน CCL ในปี 2026 คือการที่ผู้ผลิต CCL ลงทุนในกำลังการผลิตใหม่ ซึ่งพวกเขากำลังทำอยู่แล้วในระดับที่ไม่เคยเห็นมาก่อนในรอบกว่าทศวรรษบริษัท Shengyi Technologyรายงานการเติบโตของรายได้ 108-121% เมื่อเทียบกับปีก่อน และการเติบโตของกำไรสุทธิ476-519%ในช่วงเก้าเดือนแรกของปี 2025 ซึ่งบ่งชี้ถึงทั้งอำนาจในการกำหนดราคาและความต้องการบริษัท EMC และ TUCกำลังเพิ่มกำลังการผลิตอย่างรวดเร็วบริษัท Kingboard, Nan Ya, Doosan และ Iteqต่างก็กำลังขยายกิจการเช่นกัน
แต่การขยายตัวของ CCL ได้ก่อให้เกิดปัญหาการขาดแคลนอุปกรณ์ โดยระยะเวลารอคอยสำหรับอุปกรณ์การเคลือบและการอัดฉีดที่มีความแม่นยำสูงนั้นยาวนานถึงสองปี ผู้ผลิตเครื่องมือ (ส่วนใหญ่เป็นบริษัทญี่ปุ่นและเยอรมันจำนวนน้อย) ไม่สามารถส่งมอบสายการผลิตใหม่ได้เร็วพอ ข้อจำกัดเดียวกันนี้ก็ใช้กับ:
- อุปกรณ์ดึงเส้นใยแก้ว (จำกัดการขยายกำลังการผลิตของเส้นใยแก้วชนิด T และชนิด Q)
- เครื่องรีดเคลือบด้วยไฟฟ้าแบบแผ่นฟอยล์ทองแดง (จำกัดกำลังการผลิต HVLP และ HVLP5)
- โรงงานผลิตเรซินโพลีเมอร์ (จำกัดปริมาณการผลิตอุปกรณ์ป้องกันส่วนบุคคลและเรซินชนิดพิเศษ)
- เครื่องอัดลามิเนตและสายการผลิตแบบอัดฉีด (จำกัดปริมาณงานของ CCL)
ทุกขั้นตอนของห่วงโซ่การผลิต CCL ต้นน้ำในปัจจุบันมีข้อจำกัดด้านกำลังการผลิต และทุกขั้นตอนต้องใช้อุปกรณ์เฉพาะทางที่มีระยะเวลารอคอยหลายปี การเพิ่มกำลังการผลิตนั้นถูกจำกัดด้วยความพร้อมใช้งานของอุปกรณ์ ไม่ใช่ด้วยเงินทุนหรือความเต็มใจที่จะลงทุน
CCL จะเริ่มให้บริการการปรับค่ามาตรฐานเมื่อใด->
ตามความเป็นจริงแล้ว คาดว่าจะไม่เกิดขึ้นก่อนปลายปี 2027 สำหรับเกรดมาตรฐาน และปี 2028 สำหรับเกรดพิเศษ M7+ การประกาศกำลังการผลิตในปี 2025-2026 จะยังไม่สามารถผลิตวัสดุได้จนกว่าสายการผลิตลามิเนต อุปกรณ์ดึงขึ้นรูป และเครื่องปฏิกรณ์เรซินจะได้รับการส่งมอบและเริ่มใช้งาน แนวทางชั่วคราวคือการบริหารจัดการผ่านระบบการจัดสรร รับรองเกรดทางเลือก และพิจารณาการจัดสรรวัสดุเป็นสินทรัพย์เชิงกลยุทธ์ในการจัดซื้อจัดจ้าง
8. ระบบการจัดสรรมีความหมายอย่างไรต่อตารางเวลา
ณ ปลายเดือนมีนาคม 2026 ผู้ผลิตแผ่นใยไม้อัดชั้นนำ เช่น Kingboard, Shengyi, MGC, Resonac, EMC, TUC และ Doosan ได้เปลี่ยนมาใช้ระบบการจัดสรรโควต้า โดยลูกค้าแต่ละรายจะได้รับการจัดสรรปริมาณใยไม้อัดเกรดเฉพาะต่อเดือนในจำนวนคงที่ โดยอิงจากปริมาณการซื้อในอดีตและการคาดการณ์ในอนาคต ลูกค้าใหม่ หรือลูกค้าที่ขอเพิ่มปริมาณอย่างกะทันหัน จะถูกปฏิเสธ หรือถูกเสนอราคาในราคาพรีเมียมหากมีวัสดุเหลืออยู่ ผู้ผลิตแผ่นใยไม้อัดบางรายได้ห้ามการเปลี่ยนแปลงคำสั่งซื้อ โดยเมื่อกำหนดโควต้าแล้ว จะไม่สามารถแก้ไขเกรดและปริมาณได้
สำหรับผู้ผลิตแผงวงจรพิมพ์ (PCB) และลูกค้า OEM ของพวกเขา นี่หมายถึงสามสิ่งที่เป็นรูปธรรม:
- ใบเสนอราคาจะไม่ถือเป็นคำมั่นสัญญาในการส่งมอบสินค้าอีกต่อไป หากไม่มีการยืนยันการจัดสรรสินค้า ใบเสนอราคาของผู้ผลิตในปัจจุบันมักมีข้อความ “สถานะวัสดุต้องได้รับการยืนยัน” ซึ่งแตกต่างจากปี 2024 ใบเสนอราคาที่ได้รับการยืนยันแล้วหมายความว่าผู้ผลิต CCL ได้จัดสรรเกรดและปริมาณวัสดุให้กับผู้ผลิตรายนั้นสำหรับคำสั่งซื้อเฉพาะนั้นแล้ว
- ความน่าเชื่อถือของการคาดการณ์เป็นปัจจัยสำคัญในการกำหนดสัดส่วนการจัดสรรงบประมาณ ลูกค้าที่ให้ข้อมูลการพยากรณ์ล่วงหน้า 12-26 สัปดาห์และปฏิบัติตามการพยากรณ์นั้น จะได้รับการจัดสรรสินค้าที่ดีกว่าผู้ซื้อแบบซื้อขายทันที
- การเปลี่ยนแปลงคำสั่งซื้อมีค่าใช้จ่ายสูงหรือไม่สามารถทำได้ เมื่อได้รับการจัดสรรแล้ว ระดับชั้นและจำนวนจะคงที่ การเปลี่ยนระดับชั้น CCL ระหว่างหลักสูตรอาจหมายถึงการสูญเสียสิทธิ์ในการจัดสรรนั้นไปโดยสิ้นเชิง
9. อุตสาหกรรมใดบ้างที่ได้รับผลกระทบก่อนและรุนแรงที่สุด
การขาดแคลนในปี 2026 ส่งผลกระทบต่ออุตสาหกรรมต่างๆ อย่างไม่เท่าเทียมกัน อุตสาหกรรมที่ใช้ CCL เกรดพรีเมียมจะได้รับผลกระทบก่อนและรุนแรงที่สุด ในขณะที่อุตสาหกรรมที่ใช้ FR-4 มาตรฐานจะได้รับผลกระทบในภายหลัง แต่ก็หลีกเลี่ยงไม่ได้ เนื่องจากความต้องการที่ถูกแทนที่ไปดูดซับกำลังการผลิต FR-4 ไปหมด
| Industry | ระดับ CCL ทั่วไป | ความเสี่ยงด้านวัสดุ | ข้อจำกัดหลัก |
|---|---|---|---|
| ฮาร์ดแวร์ AI / ไฮเปอร์สเกล | M7 / M8 / M9 คิว-กลาส | สูงมาก | การจัดสรร Q-glass + HVLP5 |
| การเชื่อมต่อเครือข่าย/โทรคมนาคมความเร็วสูง | M6 (เมกตรอน 6, ไอ-สปีด) | สูงมาก | การขาดแคลนอุปกรณ์ป้องกันส่วนบุคคล (โดยตรง) |
| โครงสร้างพื้นฐาน 5G | การสูญเสียระดับกลางตาม PPO | จุดสูง | ปัญหาการขาดแคลนเรซินสำหรับอุปกรณ์ป้องกันส่วนบุคคล (PPE) |
| เรดาร์ยานยนต์ (77 GHz) | PTFE / ไฮโดรคาร์บอน | ปานกลาง-สูง | เรซินและแก้วชนิดพิเศษ |
| การควบคุมอุตสาหกรรม / พลังงาน | FR-4 ที่มีอุณหภูมิสูง | ปานกลาง | ความต้องการที่ถูกแทนที่จาก PPO |
| อิเล็กทรอนิกส์สำหรับผู้บริโภค | มาตรฐาน FR-4 | ปานกลาง | FR-4 ช่วยดูดซับแรงกระแทกที่เกิดขึ้น |
| RF / การป้องกันภัยทางอากาศและอวกาศ | เฟดพีเอชนิดลามิเนตแบบสูญเสียต่ำพิเศษ | ปานกลาง | การจัดหาอุปกรณ์เฉพาะทาง ลดการทับซ้อนของ AI |
เหตุใด FR-4 จึงได้รับผลกระทบ หากการขาดแคลน PPE เกิดขึ้นก่อนเกรดพรีเมียม->
เนื่องจากความต้องการสามารถทดแทนกันได้ในทุกเกรด ผู้ซื้อระดับกลางที่ไม่สามารถหา Megtron 6 ได้ จึงเปลี่ยนคำสั่งซื้อไปใช้ FR-4 ที่มีค่า Tg สูงเป็นสินค้าทดแทนชั่วคราว ซึ่งเป็นการดูดซับกำลังการผลิตที่ปกติจะให้บริการแก่ผู้ซื้อในภาคอุตสาหกรรม จากนั้นผู้ซื้อในภาคอุตสาหกรรมก็จะเปลี่ยนไปใช้ FR-4 มาตรฐาน ผลที่ได้คือ แม้ว่าเหตุการณ์ PPE จะเกิดขึ้นก่อน FR-4 แต่ระยะเวลานำส่ง FR-4 ก็ยืดออกไปจาก 2-3 สัปดาห์เป็น6-8 สัปดาห์ไม่มีส่วนใดของตลาดลามิเนตที่ต้องการฉนวนกันความร้อน
10. วิธีที่ผู้ผลิตอุปกรณ์ดั้งเดิม (OEM) สามารถลดความเสี่ยงด้านห่วงโซ่อุปทานได้
แผนการจัดซื้อจัดจ้างปี 2026 แตกต่างจากปี 2020-2024 ในประเด็นสำคัญประการหนึ่ง คือการรักษาโควต้าการจัดสรรมีความสำคัญมากกว่าการเจรจาต่อรองราคาในตลาดที่มีโควต้า ลูกค้าที่จองสินค้าไว้จะได้รับสินค้าตรงเวลา ส่วนลูกค้าที่มองหาแต่ราคาต่ำสุดอาจไม่ได้รับสินค้าเลย
- ผู้ผลิตที่ผ่านการรับรองสองรายต่อแผงวงจรแต่ละประเภท ประเด็นอยู่ที่ความซ้ำซ้อนในการจัดสรร ไม่ใช่การต่อรองอำนาจ
- พยากรณ์อากาศแบบต่อเนื่อง 12-26 สัปดาห์ แทนที่การพยากรณ์ระยะ 4-8 สัปดาห์ด้วยการพยากรณ์ระยะยาวที่น่าเชื่อถือ การจัดสรรงบประมาณจะขึ้นอยู่กับความมุ่งมั่นในการพยากรณ์
- ได้รับคุณวุฒิ CCL ระดับสองจากคณะกรรมการ แผงวงจร Megtron 6 ควรมีวัสดุรองที่ผ่านการรับรองคุณภาพเทียบเท่า (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE) ส่วนแผงวงจร M7 ควรมีวัสดุทางเลือกอื่น การเรียงซ้อนแบบไฮบริด (ใช้วัสดุเกรดพรีเมียมเฉพาะในชั้นสัญญาณที่สำคัญ) เป็นการป้องกันความเสี่ยงเชิงโครงสร้าง
- กำหนดจุดกระจายวัสดุอุปกรณ์ตามแบบการออกแบบ แผงวงจรที่ใช้ลามิเนตชนิดพิเศษเพียงชนิดเดียว โปรไฟล์ฟอยล์แบบเดียว และเกรดใยแก้วแบบเดียว มีความเสี่ยงสูงไม่ว่าจะมีผู้ผลิตรายใดเสนอราคามาก็ตาม
- ยอมรับการกำหนดราคาตามดัชนี สัญญาราคาคงที่รายปีไม่สามารถรับมือกับความผันผวนได้อีกต่อไป สูตรการปรับค่าแบบโปร่งใสโดยใช้แผ่นทองแดงและเกรด CCL จะแปลงความผันผวนเฉพาะจุดให้เป็นช่วงราคาที่สามารถควบคุมได้
ตัวอย่างการจัดซื้อจัดจ้าง:ผู้ผลิตอุปกรณ์โทรคมนาคมในยุโรปรายหนึ่งที่ใช้แผงวงจร Megtron 6 แบบ 14 ชั้นเป็นประจำ ได้สูญเสียโควต้า CCL หลักไปในเดือนมีนาคม 2026 ทีมจัดซื้อและทีมวิศวกรรมได้ทำการตรวจสอบคุณสมบัติของ TUC Tachyon-100G ล่วงหน้าแล้วว่าเป็นเกรดที่เทียบเท่ากัน และได้ทำการคาดการณ์ล่วงหน้า 18 เดือนสำหรับทั้งสองผู้ผลิต รวมถึงกำหนดโครงสร้างสำรองแบบไฮบริดโดยใช้แกนกลางที่มีการสูญเสียปานกลางที่ผ่านการรับรองในชั้นที่ไม่สำคัญ เมื่อโควต้า Megtron 6 หมดลง การผลิตยังคงดำเนินต่อไปโดยใช้ทางเลือกที่ผ่านการรับรองโดยไม่ต้องออกแบบใหม่ และมีเพียงความล่าช้าของกำหนดการเพียงสองสัปดาห์เท่านั้น
กลไกสำคัญด้านการออกแบบ (การเลือกขนาดวัสดุที่เหมาะสม การจัดเรียงชั้นแบบไฮบริด การใช้ประโยชน์จากแผงวงจร และการออกแบบเพื่อการผลิต) ได้รับการกล่าวถึงในคู่มือการลดต้นทุน PCBในปี 2026 เทคนิคลดต้นทุนเหล่านี้ไม่ใช่ทางเลือกเสริมอีกต่อไป แต่เป็นสิ่งที่สร้างความแตกต่างระหว่างแผงวงจรที่วางจำหน่ายได้กับแผงวงจรที่วางจำหน่ายไม่ได้
11. คำถามที่พบบ่อยเกี่ยวกับการขาดแคลนวัสดุ PCB
เหตุใดปัญหาการขาดแคลนวัสดุ PCB จึงทวีความรุนแรงขึ้นเรื่อยๆ ในปี 2026
เนื่องจากมีปัญหาคอขวดอิสระ 6 ประการเกิดขึ้นพร้อมกัน และแต่ละปัญหาก็ขัดขวางวิธีการแก้ไขปัญหาอื่น ๆ ที่เห็นได้ชัด ปัญหาเหล่านั้นได้แก่ เรซิน PPE (70% ของอุปทานหยุดชะงักจากแหล่งผลิตที่ใหญ่ที่สุด), T-glass และ Q-glass (Nittobo ผลิต T-glass ได้ประมาณ 90% อุปกรณ์กำลังการผลิตมีระยะเวลารอคอยหลายปี), ฟอยล์ทองแดง HVLP (Mitsui มีส่วนแบ่งตลาดพรีเมียมมากกว่า 90% ความต้องการของ AI ทำให้ต้องจองผลผลิตล่วงหน้า), ทังสเตนคาร์ไบด์ (มากกว่า 50% สูงกว่าฐานปี 2024), สารเคมีเกรดอิเล็กทรอนิกส์ และอุปกรณ์โรงงาน CCL เอง
วัสดุ PCB ชนิดใดที่มีระยะเวลานำส่งนานที่สุดในปี 2026
เรซินอีพ็อกซี: 15 สัปดาห์ (จากเดิม 3 สัปดาห์) ลามิเนตแบบสูญเสียปานกลาง / แบบ PPE: ระยะเวลาแปรผัน ขึ้นอยู่กับการจัดสรร CCL แบบสูญเสียต่ำ M6/M7: 14-18 สัปดาห์ Q-glass M8/M9: 20 สัปดาห์ขึ้นไป ขึ้นอยู่กับการจัดสรรเท่านั้น CCL บางเกรดมีระบบโควต้า 6 เดือน FR-4 มาตรฐานเปลี่ยนจาก 2-3 สัปดาห์เป็น 6-8 สัปดาห์ อุปกรณ์โรงงาน CCL เอง: ประมาณ 2 ปี
การขาดแคลนสินค้าจะเปลี่ยนแปลงตารางการส่งมอบสินค้าจริงของฉันอย่างไร
การผลิตจะเริ่มต้นก็ต่อเมื่อมีการจัดสรรเกรด CCL ที่ถูกต้องให้กับคำสั่งซื้อของคุณแล้ว ไม่ใช่เมื่อมีการออกใบสั่งซื้อ หาก CCL อยู่ระหว่างการจัดสรร ผู้ผลิตจะต้องรอช่วงเวลาการจัดสรร ซึ่งอาจทำให้ระยะเวลาการผลิตล่าช้าออกไปหลายสัปดาห์ ใบเสนอราคาที่ได้รับการยืนยันหมายความว่าการจัดสรร CCL ได้รับการยืนยันสำหรับคำสั่งซื้อของคุณแล้ว ใบเสนอราคาที่ยังไม่ได้รับการยืนยันหมายความว่าระยะเวลานำส่งเป็นเพียงการประมาณการ
มาตรฐาน FR-4 ได้รับผลกระทบจากปัญหาการขาดแคลนในปี 2026 หรือไม่
ใช่แล้ว ความต้องการที่ลดลงจากปัญหาการขาดแคลน PPE/PPO ได้เปลี่ยนไปเป็น FR-4 ที่มีค่า Tg สูง และต่อไปยัง FR-4 มาตรฐาน ทำให้กำลังการผลิตถูกดูดซับในทุกระดับ ระยะเวลานำส่ง FR-4 มาตรฐานจึงยืดออกไปจาก 2-3 สัปดาห์ เป็น6-8 สัปดาห์และระยะเวลานำส่งเรซินอีพ็อกซี่ก็เพิ่มขึ้นจาก 3 สัปดาห์ เป็น 15 สัปดาห์
การหยุดชะงักของเรซิน PPE คืออะไร และจะกินเวลานานแค่ไหน
การหยุดชะงักของการผลิตที่แหล่งผลิตเรซินสำหรับอุปกรณ์ป้องกันส่วนบุคคล (PPE) ที่ใหญ่ที่สุดแห่งเดียวของโลกในช่วงต้นเดือนเมษายน 2026 ส่งผลให้ปริมาณอุปทานลดลงอย่างมาก ผู้ผลิตที่เหลืออยู่ (Asahi Kasei, MGC, Romira) ไม่สามารถเติมเต็มช่องว่าง 70% ได้ภายในไม่กี่เดือน การวิเคราะห์ของอุตสาหกรรมคาดการณ์ว่าการฟื้นตัวจะใช้เวลา 6-9 เดือน ในช่วงไตรมาสที่ 4 ปี 2026 ถึงไตรมาสที่ 1 ปี 2027

แนะนำโพสต์

การผลิตแผงวงจรพิมพ์ (PCB) ตัวกรอง TMM6
สารบัญ เหตุใดนักออกแบบตัวกรองไมโครเวฟจึงใช้...

เปรียบเทียบ Taconic RF 35 กับ RO4350B PCB
สารบัญ RF-35 เทียบกับ RO4350B การจัดซื้อและ...

การผลิตแผงวงจรพิมพ์ (PCB) ตัวกรอง TMM4
กระบวนการผลิตแผงวงจรพิมพ์ (PCB) สำหรับตัวกรอง TMM4 อยู่ภายใต้การควบคุมของ...

การผลิต PCB TMM6
การผลิต TMM6 คือหน้าควบคุมกระบวนการสำหรับการผลิตในช่วงกลางทศวรรษ...
วิธีการรับใบเสนอราคาสำหรับ PCB
เราจะทำการวิเคราะห์ DFM/DFA ให้คุณและส่งรายงานให้คุณทราบ คุณสามารถอัปโหลดไฟล์ของคุณได้อย่างปลอดภัยผ่านทางเว็บไซต์ของเรา เราต้องการข้อมูลต่อไปนี้เพื่อแจ้งราคาให้คุณทราบ:
-
- Gerber, ODB++ หรือ .pcb เฉพาะ
- รายการ BOM หากคุณต้องการประกอบ
- จำนวน
- เวลาเปิด
สำหรับบริการ PCBA โปรดระบุ BOM (รายการวัสดุ) และคำแนะนำการประกอบเฉพาะของคุณ นอกจากนี้ เรายังเสนอบริการวิเคราะห์ DFM/DFA เพื่อเพิ่มประสิทธิภาพการออกแบบของคุณสำหรับการผลิตและการประกอบ เพื่อให้แน่ใจว่ากระบวนการผลิตจะราบรื่น