
2026 年零部件价格大波动

日期:2026年3月27日。 2026年第一季度,DRAM合约价格环比飙升90%至95%,其中PC DRAM价格更是环比上涨105%至110%,相当于在一个季度内翻了一番以上。高带宽内存(HBM)的供应已全部售罄,直至2026年底。台积电于1月1日将代工价格上调3%至10%,并宣布将连续四年(直至2029年)维持这一涨幅。从德州仪器(自4月1日起上涨15%至85%)到松下钽电容(上涨15%至30%)、欧姆龙(上涨5%至50%)、泰科电子(上涨30%)以及罗姆(3月1日),自2021-2022年芯片短缺以来最全面的元器件价格上涨浪潮已经全面展开。
对于PCB组装和OEM产品团队而言,当前价格上涨的时机和范围与原材料价格上涨有着本质区别。原材料成本会在供应链中持续数周甚至数月,而元器件价格上涨则是立竿见影的:生效日期之后下的订单将立即生效新的价格。当多家主要供应商在同一天(4月1日)实施涨价时,累计的物料清单成本影响可能非常巨大——工程团队来不及评估设计方案,采购团队也来不及在涨价前备齐库存。
本报告全面分析了2026年第一季度至第二季度电子元器件价格上涨的趋势,阐述了各产品类别背后的结构性驱动因素,并提供了具体的生效日期和幅度数据,以便采购团队能够优先采取行动。各类别的根本原因一致:人工智能基础设施建设正以结构性速度消耗全球制造能力,远远超过供应能力,导致消费电子和标准工业元器件的资源减少,并推高了整个电子元器件生态系统的价格。
内存危机:“内存末日”——结构性重新分配,而非循环
IDC在2026年2月的分析报告中指出,存储器市场目前的情况“不仅仅是供需不匹配导致的周期性短缺,而是全球硅晶圆产能可能发生的永久性战略性重新配置”。几十年来,智能手机和个人电脑的DRAM和NAND闪存生产一直是市场规模的主要驱动力。而如今,这种格局已经逆转。
微软、谷歌、Meta和亚马逊对高带宽内存(HBM)的巨大需求——用于驱动NVIDIA、AMD以及定制的AI加速器——迫使三星电子、SK海力士和美光科技不得不将有限的洁净室空间和资本支出转向利润更高的企业级产品。这是一场零和博弈:分配给NVIDIA GPU的HBM堆栈的每一片晶圆,就意味着智能手机的LPDDR5X模块或消费级笔记本电脑的SSD缺少一片晶圆。
TrendForce 2026年2月发布的修订版预测令人震惊:传统DRAM合约价格环比增长预期从最初的55%-60%上调至2026年第一季度的90%-95% 。NAND闪存价格也同样从33%-38%上调至55%-60%。企业级SSD价格预计环比增长53%-58%。TrendForce警告称,“价格可能还会进一步上调”。Counterpoint Research在2026年2月证实,与2025年第四季度相比,2026年第一季度内存和NAND闪存价格将飙升80%-90%。HBM闪存在2026年底前已全部售罄,且仅接受配额。
内存价格飙升——2026年第一季度对比2025年第四季度
| 产品 | 季度价格变化 |
|---|---|
| 传统DRAM | +90–95% |
| PC DRAM(LPDDR4X/5X) | +105–110% |
| 服务器 DRAM(DDR5) | >+60% |
| NAND闪存(所有类型) | +55–60% |
| 企业级固态硬盘 | +53–58% |
| 客户端SSD | >+40% |
| HBM | 2026年之前已售罄 |
数据来源:TrendForce 2026年1月和2月报告;Counterpoint 2026年2月9日报告;J2 Sourcing 2026年3月报告
关于记忆危机的行政声明(2025-2026 年)
“我们从未见过成本以目前的速度上涨——DRAM、硬盘和NAND闪存的供应越来越紧张。”
——戴尔科技首席运营官杰夫·克拉克,2025年11月分析师电话会议
“内存成本占PC组装材料成本的35%,高于上一季度的15%至18%。”
— HP 2026 年第一季度财报电话会议(引自维基百科内存短缺文章)
“成本飙升是前所未有的。我们的内存库存比正常水平高出约 50%。”
联想集团首席财务官温斯顿·程
台积电:连续四年提价,自2026年1月1日起生效
台积电(TSMC)在2025年第二季度创下全球晶圆代工市场份额70.2%的纪录后,实施了近年来影响最为深远的半导体定价策略。据《经济日报》报道,并经DigiTimes证实,台积电在2025年底通知客户,将从2026年至2029年连续四年对先进制程节点的产品进行年度提价。2026年的提价——自1月2日起生效——涵盖所有5nm以下制程,涨幅因制程节点和客户类型而异。
| 台积电工艺节点 | 2026年价格上涨 | 晶圆价格(约) | 受影响的主要应用程序 |
|---|---|---|---|
| 5nm / 4nm (N5/N4) | +5–7% | 每片晶圆约 16,000 美元 | 智能手机、中端人工智能芯片 |
| 3nm(N3) | +3–5% | 每片晶圆约 20,000 美元至 25,000 美元 | 苹果A系列处理器,AMD处理器 |
| 2纳米(N2)——2025年推出 | +10%+ | 每片晶圆超过 30,000 美元 | NVIDIA AI,Apple A20(已获得 50% 的容量) |
| 高性能计算/人工智能芯片(所有先进节点) | +10% | 适用高级定价 | 人工智能加速器,数据中心专用集成电路 |
数据来源:TechSpot;AnalyticsInsight;TrendForce;WCCFTech;DigiTimes——所有数据均来自2025年11月至2026年3月。
其背后的原因错综复杂。据AMD首席执行官苏姿丰透露,台积电海外晶圆厂(尤其是亚利桑那州的工厂)的成本比台湾本土生产高出20%。这些更高的成本如今正转嫁给消费者。台积电还指出,供应链中断、新台币升值以及维持53%以上毛利率的结构性需求也是造成成本上涨的原因。由于3纳米以下制程的产能已排至2026年底,消费者的选择有限,而且他们似乎愿意为此买单。Digitimes在2026年3月4日的一份报告中证实,随着“二线晶圆厂利润反弹”,台积电正引领晶圆代工价格上涨。
被动元件和分立器件:2026 年第一季度至第二季度价格通知浪潮

除了存储器和代工之外,更广泛的元器件供应链也正在经历ESCATEC 2026年3月发布的《电子元器件市场回顾》中所描述的同步价格调整周期。Lytica 2026年2月发布的《电子元器件市场状况》显示,存储器价格指数环比上涨8.4%,半导体整体价格指数环比上涨2.9%,电容器价格指数环比上涨2.4%。下表汇总了截至2026年3月27日所有已确认的供应商价格变动:
| 提供者 | 产品分类 | 价格上涨 | 生效日期 | 笔记 |
|---|---|---|---|---|
| 德州仪器(TI) | 半导体(多种) | +15–85% | 2026 年 4 月 1 日 | 适用于4月1日之后的新订单和积压订单 |
| Panasonic | 钽电容 | +15–30% | 2026 年 2 月 1 日 | 影响数十种规格;分销商和直销商的费率相同。 |
| 凯米特(国巨) | 钽电容 | 高达 +30% | 第1季度 2026 年 | 高可靠性被动元件 |
| TE Connectivity | 全球连接器产品组合 | 1月份增长5%至12%;3月份增长30%。 | 2026年1月5日 + 3月2日 | 两轮;提及金属成本通胀 |
| Omron 欧姆龙 | PLC、机器人、传感器、继电器 | +5–50% | 2026 年 2 月 7 日 | 自动化程度最高的产品系列增长 |
| 温半 | 多条产品线 | TBD | 2026 年 4 月 1 日 | 电动汽车和工业需求;适用于订单和积压订单 |
| 阿尔法和欧米茄半导体 | 多个产品系列 | TBD | 2026 年 4 月 1 日 | 2026年3月9日宣布;原材料+能源 |
| 恩智浦半导体 | 选择产品组合 | TBD | 2026 年 4 月 1 日 | 汽车和物联网重点 |
| 英飞凌 | 多条产品线 | TBD | 2026 年 4 月 1 日 | 新订单和现有积压订单均受到影响 |
| ROHM | 精选半导体产品 | TBD | 2026 年 3 月 1 日 | 自2023年以来原材料成本不断上涨 |
| Molex公司 | 选择产品 | TBD | 2026 年 2 月 1 日 | 制造业金属成本上涨 |
| 华新科技 | 电阻器(部分产品组合) | TBD | 2026 年 2 月 1 日 | 电阻器库存充足率为 77.6%(Lytica) |
| ADI公司 | 完整产品组合 | ~+15% | 2026 年 2 月 | 投资组合平均(ESCATEC) |
| 三星(NAND) | NAND闪存 | 2026年第二季度将再次大幅提价 | 第2季度 2026 年 | 继第一季度“显著调整”之后;需求重新分配给企业 |
资料来源:Freedom USA电子供应链最新动态(2026年3月26日);ESCATEC电子元件市场回顾(2026年3月);Win Source Electronics 2026年价格飙升分析;Lytica 2026年2月市场状况报告
MLCC:随着稀土原料供应趋紧,村田正在评估增产的可能性
多层陶瓷电容器(MLCC)——这种应用广泛的被动元件,在典型的智能手机PCB板上通常使用超过1,000个,在电动汽车电池管理板上则高达15,000个以上——正面临着独特的压力。全球MLCC领导者村田制作所表示,由于人工智能基础设施投资带来的市场需求激增,该公司正在考虑提高其高端MLCC的价格,并计划在2026年第四季度做出最终决定。问题的根源在于稀土材料,特别是钇——一种关键的陶瓷介质前体,其供应仍然严重受限。
中国在稀土精炼领域的主导地位,以及其将于2024年对镓和锗实施的出口管制,给陶瓷元件的供应带来了结构性风险。任何供应中断都会迅速限制供货,并使交货周期更加紧张。ESCATEC 2026年3月发布的元件评估报告指出,光电元件的库存率已降至仅56.4%,远低于Lytica产品组合中的最低水平,这表明存在真正的供应限制,而不仅仅是价格压力。存储器件的库存率为75.0%,电阻器的库存率为77.6%,均低于合理的采购水平。
“价格上涨不再局限于特定领域,而是从设计、封装、内存到被动元件等各个环节都受到了波及。整个供应链都面临着不断升级的价格压力。HBM 和企业级 SSD 的供应短缺导致了相关价格上涨,重塑了内存市场格局。”
MCU交付周期重回危机水平:意法半导体交付周期达55周
微控制器单元 (MCU) 的交货周期已恢复到 2021-2022 年元器件危机以来的最低水平,在某些领域甚至超过了当时的峰值。J2 Sourcing 发布的 2026 年 1 月电子元器件短缺情况更新报告证实,截至 2026 年 2 月,意法半导体 (STMicroelectronics) 提供的 TSX 系列和车规级 MCU 的交货周期最长可达55 周。目前下的采购订单预计最早也要到 2027 年第一季度或第二季度才能交付。
汽车和工业MCU领域面临的限制最为严峻。由于晶圆生产可行性问题,Nexperia部分原产于中国的产品线正在转移至其他生产地,预计2025年将持续受到生产中断和产能分配的影响。受影响的产品包括部分分立器件和功率半导体。对于任何使用老一代Nexperia组件的PCB设计,都需要密切关注传统工艺节点的影响。
PCBA的累积影响:按产品类别划分的BOM成本上涨
AI服务器板
内存(HBM、DDR5)目前仅按分配供应。处理器晶圆成本上涨10%。PCB本身成本同比上涨30%至50%。CCL成本上涨15%至30%。预计到2025年下半年,AI服务器PCBA的净BOM成本将比同类设计上涨25%至40%。由于可供选择的替代方案有限,客户接受了这些增长。
台式机/笔记本电脑
内存目前占PC物料清单的35%(此前为15%-18%)。PC DRAM环比增长105%-110%。主要品牌(戴尔、惠普、联想、华硕、宏碁)均表示零售价格将上涨15%-20%。IDC预测,受价格上涨抑制需求的影响,2026年全球PC出货量将下降2.4%。
手机
LPDDR4X 和 LPDDR5X 的合约价格环比均上涨约 90%。预计 2026 年低端智能手机的标配内存将回归 4GB,较 2025 年的基准配置有所下降。面向中低端市场的安卓品牌被迫提高新机上市价格并调整现有机型的定价。
汽车电子
意法半导体(STMicro)汽车MCU的交货周期为55周。泰科电子(TE Connectivity)连接器价格上涨30%。钽电容(用于安全关键型滤波器)价格上涨30%。宝马表示,关税和零部件成本将导致其汽车业务利润率在2026年下降1.25个百分点。所有ECU和ADAS模块的物料清单成本均有所上涨。
工业控制/物联网
欧姆龙PLC、传感器和继电器价格自2月7日起上涨5%至50%。恩智浦用于物联网应用的MCU价格将于4月1日上涨。稀土供应紧张正冲击传感器组件。产品周期长的工业设计面临艰难抉择:自行承担成本、重新设计采用替代组件,还是将成本转嫁给最终用户。
消费类电子产品
消费级应用领域的内存成本正飞速上涨。在东京秋叶原电子街,零售商开始限制内存产品的购买数量以防止囤积,部分DDR5内存条的价格甚至翻了一番以上。西部数据公司2026年的硬盘供应在2026年2月之前就已全部预订给了企业级应用。
PCBA采购团队行动指南——2026年4月截止日期
- 在价格进一步上涨之前,预计第二季度至第三季度DRAM和NAND的需求量如下: TrendForce警告称,DRAM价格预计将在2026年第二季度进一步上涨。在第二季度合同最终确定之前提前采购是避免成本的重要机会。“目前的价格可能在短期内处于高位,但2026年下半年的分配风险是真实存在的”(J2 Sourcing,2026年3月)。
- 确认BOM对4月1日价格生效日期的敞口: 德州仪器、安森美、恩智浦、英飞凌和阿尔法欧米茄将于4月1日启用新的定价。请检查您物料清单中来自这些供应商的组件,并确认未完成的订单是否仍按当前价格执行。
- 聘请专业的零部件经纪商来销售HBM和配额受限的产品: 与制造商有合作关系的授权独立分销商可以提供在公开市场平台上看不到的指定库存。
- 查看STMicro车规级MCU规格: 55 周的交货周期意味着今天的订单要到 2027 年第一季度至第二季度才能到货。如果您的产品设计依赖于 STMicro TSX 系列汽车 MCU,请立即下达过渡订单或启动替代组件认证。
- 建立MLCC和被动元件的缓冲库存: 由于 Murata 正在评估 MLCC 的增值以及稀土供应受限,目前被动元件的价格可能比 2026 年下半年便宜很多。
关于海跃电子:海跃电子提供PCB制造和PCBA组装服务,包括元器件采购、SMT贴片组装和全套交钥匙服务。我们持续监控元器件市场状况,以支持客户的供应链规划。联系我们了解PCBA交钥匙服务 →
资料来源: TrendForce 2026年1月5日和2月2日内存价格预测;Counterpoint Research 2026年2月9日内存价格追踪;IDC 2026年2月10日全球内存短缺危机;The Register 2026年2月2日;J2 Sourcing 2026年3月电子元件短缺最新情况;Freedom USA 2026年3月26日电子供应链价格上涨;ESCATEC 2026年3月电子元件市场回顾;Win Source Electronics 2026年价格飙升分析;Lytica 2026年2月电子元件市场状况;TechSpot 2025年9月台积电价格上涨;DigiTimes 2026年3月4日台积电晶圆代工;AnalyticsInsight 2025年12月29日台积电;WCCFTech 2026年2月DRAM;维基百科 2024-2026年全球内存短缺。

推荐文章
堆叠式微孔PCB制造
如何获取PCB报价?让我们进行DFM/DFA分析……
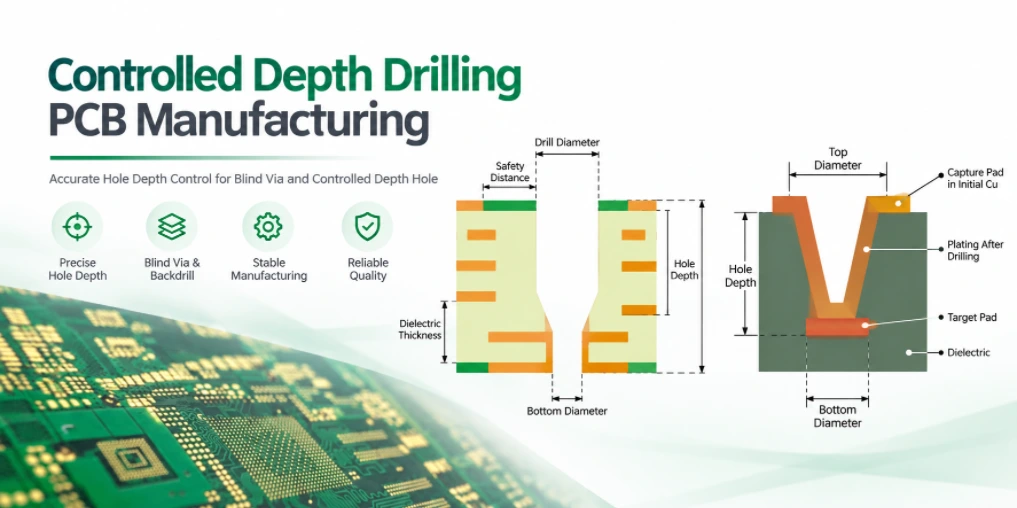
可控深度钻孔PCB制造
如何获取PCB报价?让我们进行DFM/DFA分析……
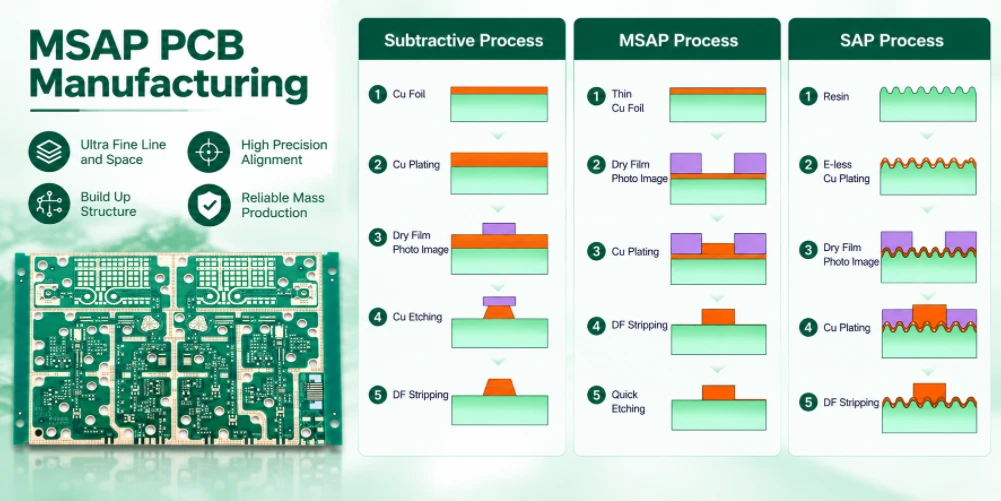
用于精细电路的mSAP PCB制造
Highleap Electronics 提供 mSAP PCB 制造服务……
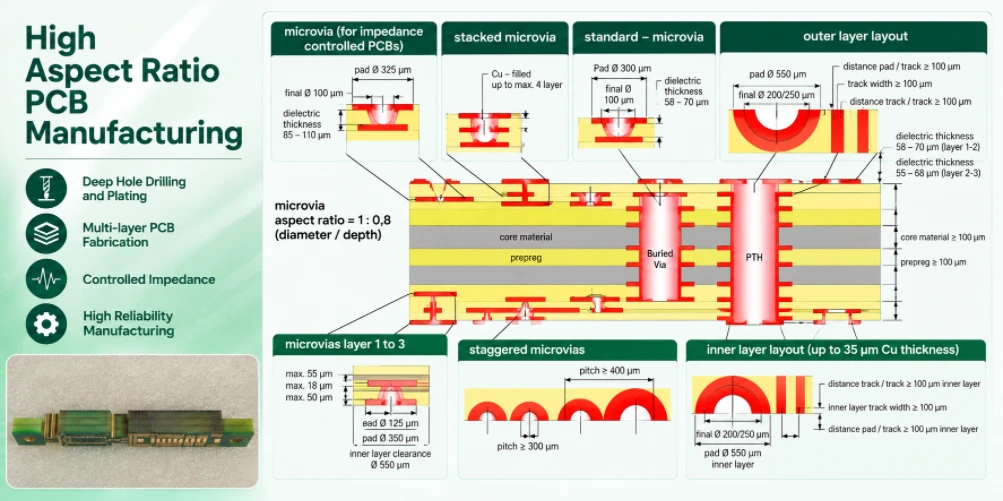
用于镀通孔的高纵横比PCB制造
Highleap Electronics 提供高纵横比 PCB...
如何获取 PCB 报价
让我们为您运行 DFM/DFA 分析并向您提供报告。
您可以通过我们的网站安全地上传您的文件。
我们需要以下信息才能给您报价:
-
- Gerber、ODB++ 或 .pcb,规格。
- 如果需要组装,请提供 BOM 清单
- 数量
- 转弯时间