
Дефіцит матеріалів для друкованих плат у 2026 році
Дефіцит матеріалів для друкованих плат у 2026 році не є окремим дефіцитом. Це шість вузьких місць, що перетинаються, у виробництві смол PPE/PPO, скловолокнистої тканини з низьким КТР, мідної фольги HVLP, свердел з карбіду вольфраму, хімії електронного класу та самого обладнання для заводів CCL. Кожна з них має свою причину, різну концентрацію виробників та різні терміни відновлення — і кожна з них перешкоджає очевидному обхідному шляху для інших. Сукупний ефект полягає в тому, що терміни виконання робіт у всій галузі різко збільшилися, а виробники CCL, включаючи Kingboard, Shengyi, MGC, Resonac, EMC та TUC, перейшли на постачання на основі розподілу.
У цьому посібнику розглянуто кожне вузьке місце з урахуванням фактичних виробників матеріалів, показників потужностей та термінів розширення. Контекст ціноутворення розглядається в аналізі зростання цін на друковані плати , економіка матеріалів – у посібнику з витрат на сировину для друкованих плат , сторона попиту на друковані плати зі штучним інтелектом – у аналізі попиту на друковані плати зі штучним інтелектом , а також заходи проектування та закупівлі – у посібнику зі зниження вартості друкованих плат.
1. Шість вузьких місць, шість різних термінів відновлення
Кожне з шести вузьких місць, наведених нижче, має свій власний рушійний фактор та часові рамки розширення потужностей. Вони перетинаються — коли дефіцит ЗІЗ призводить до зростання попиту до високотемпературного FR-4, потужності FR-4 поглинають витіснений попит, а стандартні терміни виконання FR-4 подовжуються. Коли потужності фольги HVLP повністю заброньовані клієнтами штучного інтелекту, стандартні потужності фольги ED також зменшуються, оскільки ті самі лінії можна перерозподіляти між сортами. Система достатньо взаємопов'язана, тому вирішення одного вузького місця не звільняє інші.
| Вузьке місце | Викликати | Концентрація виробників | Реалістичне відновлення |
|---|---|---|---|
| 1. ЗІЗ / ППО смола | Збій виробництва у найбільшому джерелі. | ~70% від одного постачальника. | 6-9 місяців (2 півріччя 2026 р. – 1 півріччя 2027 р.). |
| 2. Т-скло та Q-скло | Попит на штучний інтелект + конкуренція між субстратами ІС. | Ніттобо ~90% Т-подібне скло. | 2027-2028 (розширення потужностей). |
| 3. Мідна фольга HVLP / HVLP5 | Вихідні дані попереднього бронювання на основі штучного інтелекту. | Mitsui Kinzoku >90% премії. | Структурний; міцний до 2027 року та пізніше. |
| 4. Свердла з твердосплавного сплаву | Переоцінка ринку вольфраму 2025-2026. | Зосереджено вище за течією. | Вищий поверх до 2030 року. |
| 5. Хімія електронного класу | Сірчана кислота та затягування сировини. | Регіональні, численні постачальники. | Мінімум до 2026 року. |
| 6. Обладнання для установки CCL | Попит на розширення перевищує обсяг виробництва інструментальних виробників. | Невелика група японських/німецьких виробників інструментів. | Терміни поставки обладнання ~2 роки. |
Чому терміни виконання друкованих плат так зросли у 2026 році
Оскільки виробництво тепер починається лише після того, як вашому замовленню призначено правильний сорт скловолокна (CCL), а не після розміщення замовлення на виробництво. CCL призначається лише після підтвердження смоли, мідної фольги та склотканини, необхідних для виготовлення цього сорту. Стандартні терміни виконання FR-4 зросли з 2-3 тижнів до 6-8 тижнів . Плити M6/M7 з низькими втратами зросли з 4-6 тижнів до 14-18 тижнів . Скловолокно M8/M9 розподіляється лише при замовленні понад 20 тижнів. Термін виконання у 2026 році є показником того, скільки часу потрібно для забезпечення матеріалу за системою квот, а не наскільки зайнятий виробник.
2. Смола ЗІЗ/ППО: одне джерело, що забезпечує 70% світових поставок
Найбільш важливою подією, пов'язаною з окремим матеріалом у 2026 році, є перебої з постачанням смоли PPE (поліфеніленового ефіру). PPE, також званий PPO (поліфеніленоксид), є основою смоли для ламінатних систем із середніми та низькими втратами, від яких залежить високоякісна електроніка, включаючи Panasonic Megtron 6/7 , Isola I-Speed та більшість марок CCL M4-M7, що використовуються в інфраструктурі 5G, серверах штучного інтелекту, автомобільних радарах та високошвидкісних мережах.
Ландшафт виробників є дуже концентрованим:
- САБІК — історично найбільший світовий постачальник високочистої смоли ЗІЗ. Приблизно 70% світових поставок високочистих ЗІЗ надходило з одного заводу SABIC.
- Асахі Касей (旭化成, Японія) — виробляє смолу ЗІЗ у менших масштабах.
- Mitsubishi Gas Chemical (MGC, Японія) — виробляє ЗІЗ паралельно зі своїми операціями BT та CCL.
- Роміра (Німеччина) — спеціалізований компаунд ЗІЗ для інженерного застосування.
Перебої у виробництві найбільшого окремого постачальника ЗІЗ на початку квітня 2026 року суттєво зменшили ефективні світові пропозиції. Альтернативні виробники не можуть разом швидко компенсувати 70% розрив. Згідно з галузевим аналізом, відновлення прогнозується протягом 6-9 місяців. Ефект поширення на ринку ламінату був серйозним — покупці із середніми збитками, які не змогли забезпечити себе Megtron 6, перейшли на епоксидні ламінати з високим вмістом тепла (Tg) як тимчасову заміну, поглинаючи епоксидні потужності, які зазвичай використовувалися б для стандартного FR-4.
Ефект поширення: дефіцит ЗІЗ не обмежується лише ламінатом на основі ЗІЗ. Оскільки покупці із середніми збитками не можуть отримати Megtron 6 або I-Speed, вони переключають замовлення на FR-4 з високим вмістом тепла (Tg) як тимчасову заміну. Це поглинає потужності FR-4 з високим вмістом тепла, які зазвичай обслуговують промислових та автомобільних покупців, які потім переходять на стандартний FR-4. Результат: терміни виконання замовлень на епоксидну смолу збільшилися приблизно з 3 тижнів до 15 тижнів , а стандартні терміни виконання замовлень FR-4 змістилися до 6-8 тижнів, незважаючи на відсутність прямої участі ЗІЗ.
Чи є замінники для постачальників ЗІЗ від найбільшого джерела?
Не в необхідному масштабі. Решта світових виробників ЗІЗ (Asahi Kasei, MGC, Romira) працюють у значно менших масштабах і не можуть разом компенсувати 70% дефіцит поставок протягом року. Виробники ламінату керують наявними запасами ЗІЗ, кваліфікують альтернативні хімічні склади смол, де це дозволяє технічний паспорт ламінату, та погоджуються з тим, що деякі конструкції повинні бути тимчасово перепроектовані на вищий клас або товстіші стеки.
3. T-Glass та Q-Glass: позиція Nittobo 90%
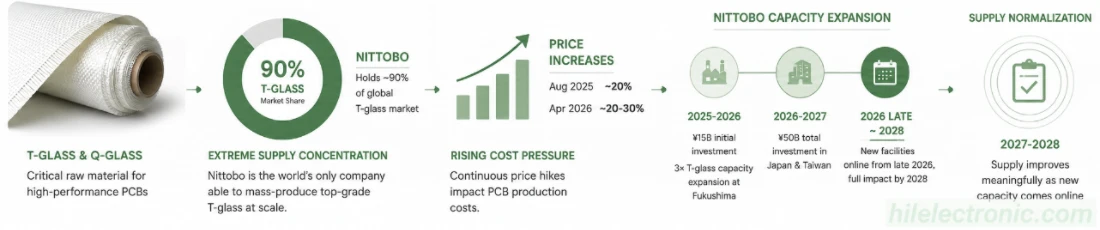
Найдовговічнішим вузьким місцем — тим, що має найдовший час відновлення — є дрібноткана склотканина електронного класу. Концентрація поставок є найбільшою серед усіх категорій матеріалів для друкованих плат: Nittobo (Nitto Boseki / 日東紡, Токійська фондова біржа 3110) володіє приблизно 90% світового ринку Т-скла та 60-70% NE-скла, згідно з галузевим аналізом TrendForce. Nittobo — єдина у світі компанія, здатна стабільно масово виробляти високоякісне Т-скло у великих масштабах.
Дії Nittobo щодо ціноутворення та потужностей у 2025-2026 роках добре задокументовані:
- Серпень 2025: Збільшення цін приблизно на 20% на всю лінійку продукції зі скловолокна.
- Квітень 2026: Додаткове збільшення приблизно на 20-30%.
- Початкові інвестиції у потужності: приблизно 15 млрд єн (~96-102 млн доларів США) для розширення потужностей Т-скла у Фукусімі втричі. Нові потужності планується ввести в експлуатацію з кінця 2026 року, а повний вхід – до 2028 року.
- Розширені інвестиції: Загальний обсяг інвестицій приблизно 50 мільярдів єн протягом 2026-2027 років для виробничих потужностей у Японії та Тайвані.
- Партнерство Nan Ya (листопад 2025): Компанія Nan Ya Plastics (Formosa Plastics Group) вироблятиме 20% спеціалізованих склотканин, які Nittobo постачатиме на світовий ринок до 2027 рокуNittobo забезпечить Nan Ya довгостроковими стабільними поставками склопряжі для виробництва другого покоління скла NER з низьким вмістом Dk.
- Т-скло наступного покоління (2028): Nittobo планує вдосконалене Т-подібне скло з коефіцієнтом теплового розширення, покращеним приблизно на 30% (з ~2.8 ppm до ~2.0 ppm).
- Дочірня компанія Baotek (5340 TT / 健榮工業): Тайванська дочірня компанія Nittobo наразі виробляє високоякісне скло NE з використанням склопряжі Nittobo, маючи потужність печей 500.
Ціна на скло T-glass зросла приблизно до 100 доларів за кілограм , а замовлення накопичилися у другому кварталі наступного року. Альтернативні виробники зростають, але залишаються меншими:
| Скло | Використовується в | Постачальники поза межами Nittobo |
|---|---|---|
| NE-скло / Low-Dk1 | M4-M6 CCL із середніми втратами. | Asahi Kasei, Тайвань Скло, Fulltech Скловолокно, Тайшань Скловолокно, Гонконг Хо. |
| Т-скло / Низький КТР | Підкладки M6-M7 з низькими втратами, ABF/BT. | Taiwan Glass, Fulltech Fiber Glass, Hong Ho — продукція перевірена. |
| Q-скло / Low-Dk3 | CCL класу M9 для середньої площини штучного інтелекту. | Шін-Ецу, Асахі Касей, Глотек, Фейліхуа, Тайшань, Хонг Хо. |
Два структурні фактори роблять дефіцит скла довготривалим. По-перше, розширення потужностей з виробництва скла електронного класу вимагає точного креслярського обладнання, терміни виконання якого самі по собі багаторічні. По-друге, та сама тканина також використовується для виробництва підкладок для інтегральних схем (підкладки з ABF та скляного сердечника для графічних процесорів та корпусів HBM), тому друковані плати тепер конкурують з ланцюгами поставок напівпровідникових корпусів за ті самі рулони тканини.
Китайські виробники склотканин для електронного виробництва також підвищують ціни, оскільки попит перевищує потужності. Згідно з галузевими звітами, китайські виробники тканин чотири рази поспіль підвищували ціни у жовтні та грудні 2025 року, а також у січні та лютому 2026 року , при цьому сукупне зростання у 2025 році перевищило 50%, а прогнози щодо щомісячного зростання на 10-15% продовжаться у 2026 році.
Коли нормалізуються постачання T-glass та Q-glass->
Не раніше 2027-2028 років у будь-якому значущому сенсі. Розширення Nittobo на Фукусімі-3, що потрійне, починає вводитися в експлуатацію з кінця 2026 року, а повний ефект від нього буде заплановано на 2028 рік. 20% партнерство з Nan Ya досягне масштабу до 2027 року. Виробники квазізвукового скла (Shin-Etsu, Glotech, Feilihua та інші) зростають зі своєю часткою, але абсолютний обсяг виробництва залишається невеликим порівняно з попитом на штучний інтелект. До того часу, найвисокооплачуваніші програми отримують першочергове розподілення, а інші програми для друкованих плат стоять позаду.
4. Мідна фольга HVLP: Mitsui з преміум-акцією понад 90%
Ціни на стандартну мідну фольгу зросли разом із металом: Mitsui Kinzoku +12%, Mitsubishi Gas Chemical +30% на фольгу з покриттям смолою, обидві ціни набули чинності з квітня 2026 року. Але спеціальні марки фольги мають свій власний, більш серйозний дефіцит. Mitsui Kinzoku (Mitsui Mining & Smelting / 三井金属) володіє понад 90% світового ринку мідної фольги преміум-класу для мікросхем , включаючи фольгу класу HVLP, необхідну для каналів серверів штучного інтелекту зі швидкістю передачі сигналів 56G, 112G та 224G.
Ландшафт виробника високоякісної мідної фольги:
| Виробник мідної фольги | Штаб-квартира | становище |
|---|---|---|
| Mitsui Kinzoku / Mitsui Mining & Smelting | Японія | Фольга преміум-класу понад 90%; лідер MicroThin; 3SAP-Ultra (Rz <0.5 мкм) випущено у лютому 2026 року. |
| Видобуток і метали JX Nippon | Японія | Високоякісна фольга, постачання підкладки для ІС. |
| Furukawa Electric (古河電気) | Японія | Фольга VLP, HVLP; інвестування в лінії тонкої фольги <5 мкм. |
| Матеріали Ільїна | Південна Корея | Фольга RTF, LP, VLP для CCL. |
| Фольга для схеми | Люксембург | Спеціальна фольга для європейського ринку. |
| Ко-технологічний розвиток | Taiwan | Можливість масового виробництва HVLP4. |
| Група LCY | Taiwan | HVLP4/HVLP5 з шорсткістю поверхні <0.4 мкм. |
| Цзянсійська мідь / Defu Technology | Китай | Масштабування виробництва HVLP5. |
| Металева фольга та порошок Fukuda | Японія | Спеціальний HVLP для гнучкої електроніки. |
| Kingboard Chemical | Гонконг / Китай | Вертикально інтегрована стандартна фольга. |
Прогнозується, що ринок мідної фольги для багатошарових плат (MLB) зросте приблизно з 15 000 тонн у 2025 році до 31 000 тонн до 2028 року та 54 000 тонн до 2030 року . Для виробників мідної фольги для плат замовлення на 2026 рік вже перевищили встановлені потужності. Середній продаж високоякісної фольги MLB для серверного та мережевого обладнання зі штучним інтелектом більш ніж у 3 рази вищий, ніж для мідної фольги для акумуляторів та фольги для підкладок універсального призначення для материнських плат ; фольга для підкладок для упаковки напівпровідників більш ніж у 10 разів дорожча за стандартну мідну фольгу універсального призначення.
Зокрема, сегмент HVLP демонструє структурне зростання. Згідно з галузевим аналізом QYResearch, світовий ринок мідної фольги HVLP зростає зі середньорічним темпом зростання приблизно на 18.3% . Азіатсько-Тихоокеанський регіон домінує з часткою доходу 52.3% у 2025 році (~941 мільйон доларів США) , де Японія є технологічним лідером. Згідно з галузевим аналізом, прогнозований щомісячний дефіцит поставок HVLP4 досягне 500 000-600 000 кілограмів на місяць, починаючи з середини 2026 року , а це означає, що навіть за умови зростання виробництва Co-tech, LCY, Jiangxi Copper та інших, попит не може бути задоволений.
Чи може фольга VLP замінити HVLP, щоб заощадити кошти та скоротити терміни виконання?
Тільки після перерахунку бюджету втрат. Різниця в шорсткості між VLP (~3 мкм) та HVLP (<2 мкм) призводить до приблизно на 5-8% нижчих втрат, що вносяться, на частоті вище 10 ГГц — іноді 3 дБ на 10-дюймовій трасі. Якщо бюджет вашого каналу може покрити додаткові втрати після повторного моделювання з моделлю шорсткості, специфічною для фольги, заміна реальна. Якщо бюджет вже обмежений, профіль фольги виконує важливу роботу і його не можна знизити без втрати каналу.
5. Карбід вольфраму для свердел
Для механічного свердління друкованих плат використовуються мікросвердла з карбіду вольфраму, і ринок вольфраму досяг структурного повороту у 2025-2026 роках. Ціни на карбід вольфраму досягли приблизно в шість разів попередніх базових рівнів . Галузеві аналітики прогнозують, що середні ціни на карбід вольфраму у 2026-2030 роках становитимуть від 450 до 500 доларів за 10 кілограмів — структурна зміна, а не тимчасовий сплеск.
Основні виробники свердел для друкованих плат відповіли:
- Topoint Technology (尖點科技, Тайвань) оголосила про своє друге підвищення цін у 2026 році у першому кварталі 2026 року, при цьому використання високоякісних покритих свердлильних долотів перевищує 90%, але пропозиція все ще не може задовольнити попит. Topoint підписала угоду про стратегічну співпрацю з Технологія Чжень Дін у грудні 2025 року для свердління друкованих плат серверів штучного інтелекту та підкладок ІС. У травні 2026 року Topoint підняла 600 мільйонів нових тайванських доларів (~19.1 мільйона доларів США) через конвертовані облігації, залучаючи великих виробників друкованих плат як стратегічних інвесторів. Цілі Topoint 55% частка продажів у 2026 році у високоякісних свердлах з покриттям.
- Union Tool (ユニオンツール, Японія) — світовий технологічний лідер у галузі мікросвердла для друкованих плат — скоригував ціни відповідно до вартості сировини — карбіду вольфраму.
- Zhongwu High-Tech (中钨高新, Китай, 000657.SZ) випустила мікросвердло з наноалмазним покриттям спеціально для Підкладки з Q-скла класу M9Розширення потужностей мікросвердлильних верстатів на 140 мільйонів одиниць досягло повного обсягу виробництва у березні 2026 року, при цьому триває додаткове розширення на 130 мільйонів одиниць, а також 63 мільйони наддовгих високоточних мініатюрних ріжучих інструментів. Повідомляється, що портфель замовлень повністю зарезервований.
- DingTai High-Tech (301377.SZ), алмазні інструменти Wold (688028.SH), інструменти Hengfeng (300488.SZ), акції Huarui Precision та Xinrui Shares (688257.SH) — додаткове нарощування потужностей у нижньому та середньому сегментах ринку.
Для 44- та 78-шарових друкованих плат серверів штучного інтелекту з підкладками з Q-скла вартість витратних матеріалів для свердел сягає 5-8 стандартних рівнів . Зокрема, Q-скло твердіше та абразивніше, ніж стандартне E-скло, що вимагає мікросвердла з наноалмазним покриттям, яке коштує в кілька разів дорожче за звичайне та має менший термін служби на ріжучу кромку.
Чому карбід вольфраму є проблемою 2026-2030 років, а не тимчасовим сплеском->
Оскільки базовий ланцюг поставок вольфраму фундаментально переглянув ціну. З нормалізацією політики поставок Китаю та поступовим збільшенням потужностей у США, Європі та інших регіонах, загальні потужності поза Китаєм залишаються менше 20% світових поставок. Перероблений вольфрам вносить додатковий вклад, але нижня межа ціноутворення на карбід вольфраму структурно зросла. Очікуваний діапазон $450-$500 за 10 кг до 2030 року представляє нову норму.

6. Хімія електронного класу: кислота, покриття, фоторезист
Вхідні дані «хімічного процесу» — сірчана кислота, сульфат міді, хімія травлення, фоторезист, чорнило для паяльної маски, склади гальванічних ванн — легко не враховувати, але всі вони стали більш жорсткими у 2026 році.
Сірчана кислота та сировина для електронної промисловості. Використовується в хімії міднення, підготовці поверхонь та підготовці стінок. Ширший ринок сірчаної кислоти перебував під тиском протягом 2026 року, оскільки пропозиція скоротилася, що сприяло зростанню цін на хімію електронної промисловості в усьому світі.
Чорнила для паяльних масок (LPSM). Домінує невелика група виробників. Згідно з галузевими даними QYResearch, Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials та Resonac разом займають приблизно 72% світового ринку чорнил для паяльних масок, причому Taiyo є явним лідером. Спеціалізовані паяльні маски (безгалогенні, з високим Tg, матові, світлодіодного класу з білим світловідбиваючим покриттям) мають преміальну ціну.
Сухий плівковий фоторезист. Використовується для формування структури на внутрішніх шарах мікросхем. Згідно з галузевими даними QYResearch, шість провідних виробників займають приблизно 67% світового ринку сухих плівкових фоторезистів для друкованих плат : Asahi Kasei (旭化成, з лінійкою сухих плівок SunFort™, що виробляється в Сучжоу та Чанша), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Серед інших гравців - DuPont, Qnity, Hunan Chuyuan та Hangzhou First Applied Material. На Японію припадає приблизно 55%+ світового виробництва сухих плівок ; Азіатсько-Тихоокеанський регіон займає приблизно 73% світового ринку.
Хімія для ванн для гальванічного покриття. Основні постачальники рецептур — MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) — розробляють запатентовані хімічні суміші для ванн для міднення, хімічного нікелювання, занурення в золото/срібло та аналогічних процесів. Ціноутворення змінювалося разом із витратами на вхідну хімію.
| Категорія хімії | Концентрація ринку | Ключові постачальники |
|---|---|---|
| Чорнило для паяльної маски (LPSM) | ~72% від трійки лідерів | Taiyo Ink, Rongda, Guangxin, Resonac. |
| Сухий плівковий фоторезист | ~67% серед перших шести | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Хімія обробки поверхні | Зосереджений між чотирма | Атотек, Ром і Хаас, Уємура, Макдермід Альфа. |
| Хімія міднення | Концентрований | Макдермід Альфа, Атотек, Уємура. |
| Травники (хлорид міді/заліза) | регіональний | Кілька азійських та західних постачальників. |
7. Обладнання для заводу CCL: дворічні терміни виконання робіт
Шосте вузьке місце пояснює, чому інші не вирішаться швидко. Очевидною реакцією на дефіцит CCL у 2026 році є інвестування виробниками CCL у нові потужності, і вони це роблять, у масштабах, яких не бачили понад десять років. Shengyi Technology повідомила про зростання доходів на 108-121% у річному обчисленні та зростання чистого прибутку на 476-519% за перші дев'ять місяців 2025 року, що свідчить як про цінову силу, так і про попит. EMC та TUC агресивно нарощують виробництво. Kingboard, Nan Ya, Doosan та Iteq розширюються.
Але розширення CCL спричинило дефіцит обладнання, а терміни поставки обладнання для точного ламінування та просочення зросли до двох років. Виробники інструментів (невелика група переважно японських та німецьких фірм) не можуть поставити нові лінії достатньо швидко. Те саме обмеження стосується:
- Обладнання для витяжки скловолокна (обмежує розширення потужностей для T-скла та Q-скла).
- Станки для електроосадження мідної фольги (обмежує потужність HVLP та HVLP5).
- Заводи полімеризації смол (обмежують виробництво ЗІЗ та спеціальних смол).
- Ламінувальні преси та лінії просочення (обмежує пропускну здатність CCL).
Кожен етап ланцюжка CCL у виробництві наразі обмежений потужностями, і кожен крок вимагає спеціального обладнання з багаторічними термінами виконання. Збільшення потужностей обмежується фізичною доступністю обладнання, а не капіталом чи готовністю інвестувати.
Коли нормалізується постачання CCL->
Реалістично не раніше кінця 2027 року для стандартних марок та 2028 року для спеціальних марок M7+. Оголошення про потужності, зроблені у 2025-2026 роках, не дозволять виробляти матеріал, доки не будуть поставлені та введені в експлуатацію лінії ламінування, обладнання для волочіння та реактори для смол. Тимчасовий підхід полягає в управлінні через систему розподілу, кваліфікації альтернативних марок та розгляданні розподілу матеріалів як стратегічного активу закупівель.
8. Що означає система розподілу для розкладу
Станом на кінець березня 2026 року провідні постачальники CCL — Kingboard, Shengyi, MGC, Resonac, EMC, TUC, Doosan — перейшли на постачання на основі розподілу. Кожному клієнту виділяється фіксований щомісячний тоннаж певних марок продукції на основі історичних обсягів закупівель та прогнозів на майбутнє. Новим клієнтам або клієнтам, які запитують раптове збільшення обсягів, відмовляють або пропонують котирування за преміальними спотовими цінами, якщо будь-який матеріал є в наявності. Деякі виробники CCL заборонили зміну замовлень — після того, як слот квоти обраний, марку та кількість не можна змінити.
Для виробника друкованих плат та його OEM-клієнта це означає три практичні речі:
- Кошторис більше не є обіцянкою поставки без підтвердження розподілу. Кошториси виробників тепер зазвичай містять пункти «статус матеріалу потребує підтвердження», яких не було у 2024 році. Підтверджена котирування означає, що виробник CCL виділив цьому виробнику маркування та тоннаж для цього конкретного замовлення.
- Достовірність прогнозу визначає частку розподілу. Клієнти, які надають ковзні прогнози на 12-26 тижнів та дотримуються їх, отримують краще розподілення, ніж спотові покупці.
- Зміни в замовлення є дорогими або неможливими. Після розподілу клас та кількість фіксуються. Зміна класу CCL під час програми може означати повну втрату місця розподілу.
9. Які галузі постраждали першими та найбільше
Дефіцит у 2026 році нерівномірно впливає на галузі промисловості. Галузі промисловості, що використовують преміальні марки CCL, відчувають це першими та найбільш сильно; галузі промисловості, що використовують стандартний FR-4, відчувають це пізніше, але неминуче, оскільки витіснений попит поглинає потужності FR-4.
| Промисловість | Типовий клас CCL | Матеріальний ризик | Основне обмеження |
|---|---|---|---|
| Апаратне забезпечення / гіпермасштабування ШІ | M7 / M8 / M9 Q-скло | Дуже високо | Розподіл Q-скла + HVLP5. |
| Високошвидкісні мережі / телекомунікації | M6 (Megtron 6, I-Speed) | Дуже високо | Дефіцит ЗІЗ (прямий). |
| Інфраструктура 5G | Середній збиток на основі PPO | Високий | Дефіцит смоли ЗІЗ. |
| Автомобільний радар (77 ГГц) | ПТФЕ / вуглеводень | Середній-Високий | Спеціальна смола та скло. |
| Промислове управління / живлення | Високо-Tg FR-4 | Помірна | Зміщений попит з боку PPO. |
| Побутова електроніка | Стандарт FR-4 | Помірна | FR-4 поглинає додатковий попит. |
| РФ / аерокосмічна оборона | спеціальний ламінат PTFE з низькими втратами | Помірна | Спеціальне постачання, менше перекриття ШІ. |
Чому впливає FR-4, якщо дефіцит ЗІЗ є більш високим показником, ніж у преміальних класів?
Оскільки попит взаємозамінний між різними марками. Покупці із середніми збитками, які не можуть отримати Megtron 6, переходять на FR-4 з високим вмістом тепла як тимчасову заміну, поглинаючи потужності, які зазвичай обслуговують промислових покупців. Потім промислові покупці переходять на стандартний FR-4. Результат: хоча подія PEE відбувається вище за FR-4, терміни виконання робіт з FR-4 збільшилися з 2-3 тижнів до 6-8 тижнів . Жоден сегмент ринку ламінату не є ізольованим.
10. Як виробники оригінального обладнання (OEM) можуть зменшити ризики поставок
Посібник із закупівель на 2026 рік відрізняється від плану закупівель на 2020-2024 роки одним фундаментальним чином: забезпечення розподілу має більше значення, ніж переговори щодо ціни . На ринку квот клієнт, який зарезервував постачання, отримує плату вчасно; клієнт, який прагне найнижчої ціни, може взагалі не отримати плату.
- Два кваліфіковані виробники на кожен тип плати. Річ у надмірності розподілу, а не в важелях впливу на переговори.
- Ковзні прогнози на 12-26 тижнів. Замініть прогнози на 4-8 тижнів на надійні довгострокові перспективи. Розподіл коштів надається відповідно до зобов'язань щодо прогнозу.
- Кваліфікований другий клас CCL за дошку. Плати Megtron 6 повинні мати аналогічний другий кваліфікований матеріал (TUC Tachyon-100G, EMC EM-528, Iteq IT-988GSE); плати M7 повинні мати альтернативу. Гібридні стеки (преміум-класу лише на критичних сигнальних шарах) є структурним захистом.
- Концентрація поставок на карті для кожного проекту. Плита, яка залежить від одного спеціального ламінату, одного профілю фольги та одного сорту скла, несе концентрований ризик незалежно від того, скільки виробників пропонують її.
- Приймати індексоване ціноутворення. Річні угоди з фіксованою ціною більше не витримують волатильності. Прозора формула коригування на основі мідної фольги та CCL перетворює спотові шоки на керований діапазон.
Приклад закупівлі: європейський телекомунікаційний виробник оригінального обладнання, який регулярно використовує 14-шарову плату Megtron 6, втратив свій основний розподіл CCL у березні 2026 року. Команди закупівель та інженерів попередньо кваліфікували TUC Tachyon-100G як еквівалентний клас, зробили ковзний 18-місячний прогноз для обох виробників та визначили гібридний резервний стек, використовуючи кваліфіковане ядро із середніми втратами на некритичних шарах. Коли розподіл Megtron 6 було закрито, виробництво кваліфікованої альтернативи продовжилося без редизайну та лише з двотижневим зсувом графіка.
Важелі проектування (правильний підбір розміру матеріалу, гібридне стекування, використання панелей, DFM) розглядаються в посібнику зі зниження вартості друкованих плат . У 2026 році це не є необов'язковими методами зниження вартості — вони відрізняють плату, яка постачається, від плати, яка не постачається.
11. Найчастіші запитання щодо дефіциту матеріалів для друкованих плат
Чому дефіцит матеріалів для друкованих плат продовжує посилюватися у 2026 році
Оскільки одночасно виникає шість незалежних вузьких місць, кожне з яких перешкоджає очевидному обхідному шляху для інших. Смола PPE (70% поставок відключено від мережі у найбільшого джерела), T-скло та Q-скло (Nittobo на рівні ~90% T-скла, потужність обладнання з багаторічним терміном виконання), мідна фольга HVLP (Mitsui з преміальною часткою понад 90%, попит на штучний інтелект попередньо бронюється), карбід вольфраму (на понад 50% вище базового рівня 2024 року), хімія електронного класу та саме обладнання для виробництва CCL.
Які матеріали для друкованих плат мають найдовші терміни виконання у 2026 році
Епоксидна смола: 15 тижнів (раніше 3). Ламінати із середніми втратами / на основі PPE: змінні, залежно від розподілу. Низьковтратний CCL M6/M7: 14-18 тижнів. M8/M9 Q-glass: понад 20 тижнів, лише розподіл. Деякі марки CCL мають шестимісячну систему квот. Стандартний FR-4 перейшов з 2-3 тижнів до 6-8 тижнів. Саме обладнання для установки CCL: приблизно 2 роки.
Як дефіцит змінює мій фактичний графік поставок
Виготовлення починається лише після того, як вашому замовленню буде призначено правильний клас CCL, а не після розміщення замовлення на замовлення. Якщо CCL вже призначено, виробник повинен чекати на слот для призначення, що може відсунути виробниче вікно на тижні. Підтверджена цінова пропозиція означає, що розподіл CCL для вашого замовлення забезпечено; непідтверджена цінова пропозиція означає, що термін виконання є попереднім.
Чи постраждав стандарт FR-4 від дефіциту 2026 року?
Так. Попит, витіснений дефіцитом ЗІЗ/ПФО, змістився на високотемпературний сплав FR-4, а потім на стандартний FR-4, що поглинає тепло на кожному рівні. Терміни виконання стандартних FR-4 збільшилися з 2-3 тижнів до 6-8 тижнів . Термін виконання епоксидних смол скоротився з 3 тижнів до 15 тижнів.
Що таке пошкодження смоли ЗІЗ і як довго воно триватиме
Перебої у виробництві найбільшого у світі постачальника смол ЗІЗ на початку квітня 2026 року суттєво зменшили ефективні постачання. Решта виробників (Asahi Kasei, MGC, Romira) разом не можуть заповнити 70% дефіцит за кілька місяців. Галузевий аналіз прогнозує відновлення протягом 6-9 місяців, у четвертому кварталі 2026 року – першому кварталі 2027 року.

Рекомендовані повідомлення

Виготовлення друкованих плат TMM
Зміст Виготовлення друкованих плат TMM Область застосування для радіочастотних та...

RT duroid 6002 PCB Quote and Stackup
Ця сторінка відповідає за завдання котирування та визначення стеку...

Друкована плата Taconic RF 35 проти RO4350B
ЗмістRF-35 проти RO4350B Закупівлі та...

Виробництво друкованих плат фільтра TMM6
ЗмістЧому розробники мікрохвильових фільтрів використовують...
Як отримати цінову пропозицію на друковані плати
Давайте проведемо для вас аналіз DFM/DFA та надамо вам звіт. Ви можете безпечно завантажити свої файли через наш вебсайт. Нам потрібна наступна інформація, щоб надати вам цінову пропозицію:
-
- Gerber, ODB++ або .pcb, спец.
- Список специфікації, якщо вам потрібна збірка
- Кількість
- Час повороту
Для послуг з виготовлення друкованих плат (PCBA), будь ласка, надайте свою специфікацію матеріалів (BOM) та будь-які конкретні інструкції зі складання. Ми також пропонуємо аналіз DFM/DFA для оптимізації ваших конструкцій для технологічності та складання, забезпечуючи безперебійний виробничий процес.