
Вартість сировини для друкованих плат у 2026 році
Друкована плата (ДПК) – це набір різних матеріалів, кожен з яких виготовлений окремим спеціалізованим виробником. Історія цін на 2026 рік полягає в тому, що майже кожен з них був офіційно переоцінений у бік підвищення основним виробником – мідна фольга, міднопластований ламінат, склотканина, системи смол, золото, срібло, паладій, карбід вольфраму, чорнило для паяльної маски, фоторезист і технологічні хімікати – протягом шести місяців. У цьому посібнику розглядаються всі вхідні матеріали по порядку, з фактичними цифрами від виробників, які встановлюють ціни, а також орієнтовні коефіцієнти витрат, які визначають, який внесок кожен з них у готову друковану плату.
Контекст ціноутворення на рівні ринку розглядається в аналізі зростання цін на друковані плати , деталі ланцюга поставок – в аналізі дефіциту матеріалів для друкованих плат , попит, керований штучним інтелектом, – в аналізі попиту на друковані плати на серверах зі штучним інтелектом , а також заходи проектування та закупівель – у посібнику зі зниження вартості друкованих плат.
1. Повний перелік матеріалів всередині друкованої плати
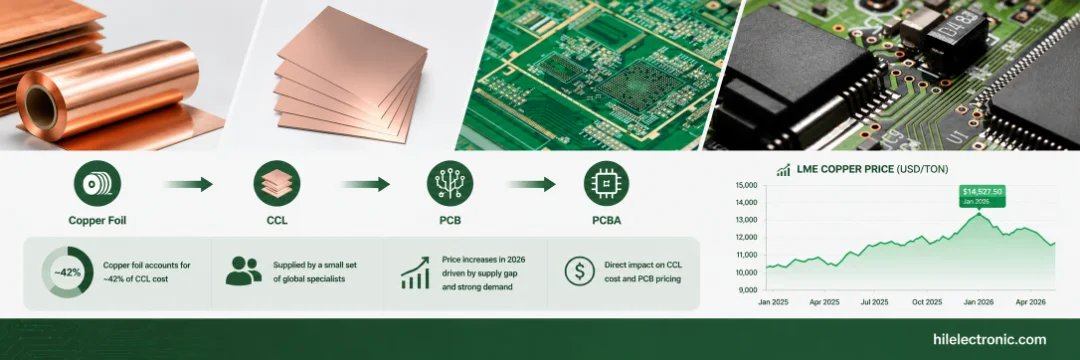
Вартість багатошарової друкованої плати є більш багатошаровою, ніж можна припустити звичайним аналізом. Згідно з галузевими даними TrendForce, лише міднопластовий ламінат є домінуючим матеріальним компонентом багатошарової плати, а всередині самої міднопластової тканини (CCL) вартість розподіляється приблизно так: мідна фольга 42%, смола 26%, скловолокниста тканина 19%, решта ~13% . Але CCL — це лише один із багатьох вхідних матеріалів — готова друкована плата також потребує обробки поверхні (з власним експонуванням дорогоцінних металів), свердел, паяльної маски, фоторезисту, хімії для покриття та витратних матеріалів для процесу.
| Категорія матеріалу | Функція на друкованій платі | Частка вартості голої плати | Основні виробники |
|---|---|---|---|
| Мідно-плакований ламінат (CCL) | Діелектричний сердечник з приклеєною мідною фольгою. | 30-45% | Kingboard, Shengyi, Iteq, Resonac, MGC, Panasonic, EMC, TUC, Nan Ya, Doosan. |
| Мідна фольга | Провідні шари (вхідні дані для CCL). | Всередині CCL (~42% CCL) | Mitsui Kinzoku, Furukawa, JX Nippon, Iljin Materials, Circuit Foil. |
| Препрег | Скло, просочене смолою, для шарового склеювання. | 5-15% | Ті ж виробники CCL, що й вище. |
| Склотканина | Армування всередині діелектрика. | Всередині CCL (~19% CCL) | Nittobo, Nan Ya, AGY, Asahi Kasei, Taiwan Glass, Baotek, Fulltech. |
| Система смоли | Зв'язує скло; встановлює Dk, Df, Tg. | Всередині CCL (~26% CCL) | Shengquan, SABIC, Asahi Kasei, MGC, Romira, спеціальний ламінат з низькими втратами, Taconic, Olin, Dow. |
| Поверхневе покриття (на основі золота) | Паяльне, стійке до корозії покриття. | 5-20% | Атотек, Ром і Хаас, Уємура, Макдермід Альфа. |
| Свердла з карбіду вольфраму | Механічне свердління отворів. | 2-8% (5-8× на розширеному рівні) | Topoint, Union Tool, Zhongwu High-Tech, DingTai. |
| Чорнило для паяльної маски (LPSM) | Паяльно-стійке покриття з фоточіткістю. | 2-5% | Чорнила Taiyo, Resonac, Rongda, матеріали Guangxin. |
| Сухий плівковий фоторезист | Особливості схеми формування шаблону. | 2-4% | Asahi Kasei, Eternal Materials, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Хімія покриття та травлення | Сірчана кислота, сульфат міді, травильні речовини. | 5-10% | Макдермід Альфа, Атотек, Уємура, Ром та Хаас. |
Історично, матеріали становили 30-50% вартості голої плати на багатошарових друкованих платах. У 2026 році, з одночасним переоцінюванням мідної фольги, CCL, склотканини, золота та карбіду вольфраму, частка матеріалів на передових платах зросла до 45-60% — найвищого рівня за понад десять років. Кожна категорія нижче має свою власну цінову історію.
2. Мідна фольга: 42%, які керують усім іншим
Мідна фольга є найбільшою окремою сировиною в CCL (~42% за даними TrendForce). Це електролітично осаджена мідь, зазвичай товщиною 9-70 мкм, яка виготовляється на спеціалізованих виробничих лініях невеликою групою спеціалізованих виробників зі всього світу. Зростання цін у 2026 році відбувається безпосередньо від виробників:
- Міцуі Кінзоку (Mitsui Mining & Smelting / 三井金属) повідомили клієнтів про Березня 12, 2026 що всі вироби з мідної фольги MicroThin зростуть 12% набуває чинності з квітня 2026 рокуMitsui займає понад 90% ринку мідної фольги преміум-класу для мікросхем, включаючи фольгу класу HVLP, яка використовується в сучасних друкованих платах та підкладках для інтегральних схем. У лютому 2026 року Mitsui запустила Фольга 3SAP-Ultra HVLP, що досягає значень Rz нижче 0.5 мкм для фольги товщиною 12 мкм, орієнтованої на міліметрові хвилі 5G-Advanced та застосування підкладок для обчислень штучного інтелекту.
- Mitsubishi Gas Chemical (MGC / 三菱瓦斯化学) оголошене збільшення до 30% для всіх серій продукції, включаючи мідну фольгу з покриттям із смоли, CCL та склеювальні листи, діє з 1 квітня 2026 року.
- Furukawa Electric (古河電気) та Видобуток і метали JX Nippon — обидва основні виробники HVLP4 — підвищили ціни 5-10% у четвертому кварталі 2025 року з подальшими коригуваннями у 2026 році. Обидві компанії разом з Mitsui входять до світового тріо лідерів HVLP4.
- Iljin Materials (일진머티리얼즈, Південна Корея) — основний постачальник HVLP та RTF/VLP — аналогічним чином скоригував ціни.
- Фольга для схеми (Люксембург), Металева фольга та порошок Fukuda, Kingboard Chemical (вертикально інтегрована стандартна фольга), Ко-технологічний розвиток (Тайвань), LCY Group (Тайвань, з HVLP4/HVLP5 нижче 0.4 мкм Rz) та Мідь Jiangxi (Китай, масштабування HVLP5) доповнити глобальну базу поставок.
Базовий метал злетів першим. Мідь на LME досягла рекордного рівня в 14 527,50 доларів США за метричну тонну в січні 2026 року , що на 16.9% вище закриття 2025 року, і залишалася вище 12 900 доларів США за тонну до початку другого кварталу 2026 року. Згідно з галузевим аналізом, світовий дефіцит потужностей HVLP4 прогнозується на рівні 500 000-600 000 кілограмів на місяць, починаючи з середини 2026 року . Прогнозується, що ринок мідної фольги для багатошарових плат (MLB) зросте приблизно з 15 000 тонн у 2025 році до 31 000 тонн до 2028 року та 54 000 тонн до 2030 року , а згідно з галузевим аналізом, замовлення на 2026 рік вже перевищили встановлені потужності у кількох виробників.
| Фольга сорту | Шорсткість поверхні (Rz) | Типове використання | Вартість проти стандартної ЕД |
|---|---|---|---|
| Стандартний ED (електроосаджений) | ~7-8 мкм | Багатошаровий FR-4, цифровий з частотою менше 1 ГГц. | 1× (базовий рівень) |
| RTF (фольга зворотної обробки) | ~3-5 мкм | Багатошаровий матеріал з високою температурою нагрівання, швидкісний вхід. | ~1.3-1.5× |
| LP / VLP (низький / дуже низький профіль) | ~2.5-4 мкм | Цифровий ламінат із середніми втратами, 10 Гбіт/с+. | ~1.5-2× |
| HVLP (гіпердуже низький профіль) | <2 мкм | 56G-112G каналів, M6+ CCL. | ~2-3× |
| HVLP4 / HVLP5 | клас ~1 мкм і нижче | 224 Гбіт/с, M7+, обчислювальні плати зі штучним інтелектом. | Премія та розподіл |
Преміальні марки мають значення через скін-ефект. На високих частотах струм протікає тонким шаром на поверхні провідника, тому шорстка фольга подовжує ефективний шлях струму та збільшує резистивні втрати. Перехід зі стандартної ED-фольги (Rz ~7 мкм) на HVLP (Rz <2 мкм) покращує внесені втрати приблизно на 5-8% вище 10 ГГц — на 10-дюймовій трасі це може бути вирішальним значенням 3 дБ на окоподібній діаграмі. ASP високоякісної фольги MLB, що використовується в серверному та мережевому обладнанні штучного інтелекту, більш ніж у 3 рази перевищує ASP мідної фольги для акумуляторів та фольги для підкладки загального призначення для материнських плат , при цьому фольга для підкладки корпусу напівпровідника коштує понад 10 разів дорожче, ніж стандартна мідна фольга загального призначення.
Як мідна фольга потрапляє на друковану плату ->
Мідна фольга входить до ціни на друковану плату через CCL — вона прикріплюється до діелектричного осердя, утворюючи провідний шар кожної пари шарів. Виробник CCL купує фольгу у Mitsui, Furukawa, JX Nippon, Iljin або інших постачальників, створює ламінат та продає його виробнику. 12% збільшення MicroThin від Mitsui та 30% збільшення фольги зі смоляним покриттям від MGC безпосередньо враховуються у ціні закупівлі CCL виробника перед будь-яким свердлінням, гальванічним покриттям або оздобленням.
3. Системи смол: епоксидні, PPE/PPO, BT, PTFE
Смола – це хімічний склад, який визначає електричні та теплові властивості ламінату. Вибір смоли відрізняє стандартний FR-4 від FR-4 з високою температурою нагрівання (Tg), від ламінату із середніми втратами, від ламінату з низькими втратами, від матеріалів, що підходять для використання в радіочастотних/мікрохвильових умовах. Кожне сімейство смол має свою власну концентрацію виробника:
| Сімейство смол | Використовується в | Ключові виробники | 2026 Статус |
|---|---|---|---|
| Стандартна епоксидна смола | Багатошаровий FR-4. | Shengquan (圣泉), Olin, Dow, Nan Ya Epoxy, Kukdo Chemical. | Термін виконання замовлень подовжено; попит на PPO зміщений. |
| Модифікована епоксидна смола (з високою температурою нагрівання) | Високотемпературний FR-4. | Ті самі виробники епоксидних смол + спеціальні модифікатори. | Жорсткий; поглинає попит на переміщені PPO. |
| ЗІЗ / ЗЗІ | Megtron, I-Speed, M4-M7 середні/низькі втрати. | SABIC, Asahi Kasei, MGC, Romira. | Збій виробництва у найбільшому джерелі. |
| БТ (бісмалеїмід-триазин) | Підкладки BT, деякі ламінати з високим Tg. | Газова хімічна компанія Mitsubishi. | Обмежене; концентроване постачання. |
| Вуглеводні (з низькими втратами) | M8+ CCL з наднизькими втратами. | спеціальний ламінат з низькими втратами, Taconic, Arlon, Isola. | Розподіл на основі штучного інтелекту. |
| ПТФЕ (чистий) | Плати радіочастотного, мікрохвильового та міліметрового діапазонів. | спеціальний ламінат з низькими втратами Corporation, Taconic, AGC. | Спеціальність; преміальне ціноутворення. |
Найбільша історія 2026 року стосується смол, пов'язаних з PPE/PPO. PPE забезпечує поєднання низьких діелектричних втрат, високої температури склування та розмірної стабільності, необхідних для високочастотних друкованих плат, і жоден інший хімічний склад смоли не може зрівнятися з ним за порівнянною вартістю. Перебої у виробництві найбільшого світового постачальника PPE на початку квітня 2026 року суттєво зменшили ефективні постачання, а відновлення прогнозується протягом 6-9 місяців. Оскільки альтернативні виробники PPE (Asahi Kasei, MGC, Romira) працюють у значно менших масштабах, вони не можуть швидко покрити прогалину.
Поширення через інші сімейства смол є серйозним. Покупці ламінату із середніми втратами на основі PPE переорієнтували замовлення на епоксидні ламінати з високим Tg як тимчасову заміну, поглинаючи епоксидну смолу, яка зазвичай обслуговує стандарт FR-4. Стандартні терміни виконання епоксидних смол збільшилися приблизно з 3 тижнів до 15 тижнів. Shengquan Group (圣泉) , великий китайський постачальник епоксидних смол для галузі CCL, стала прямим бенефіціаром цього циклу, оскільки китайські виробники CCL звертаються до місцевих поставок смол.
Що таке смола PPE та чому вона стала історією друкованих плат у 2026 році->
PPE (поліфеніленовий ефір), також званий PPO (поліфеніленоксид), – це високоефективна термопластична смола, яка використовується як основа для ламінатів друкованих плат із середніми та низькими втратами, включаючи Panasonic Megtron 6/7 та Isola I-Speed. Вона є важливою для плат, що працюють у мережах 5G, серверів штучного інтелекту, автомобільних радарів та високошвидкісного мережевого трафіку. Перебої у виробництві найбільшого у світі джерела PPE у квітні 2026 року суттєво знизили ефективні постачання, оскільки альтернативного виробника порівнянного масштабу не було. Результатом стало розподілення ламінатів на основі PPE та поширення обмежень у всьому ланцюжку поставок смоли.
4. Склотканина: E-скло, NE-скло, T-скло, Q-скло
Склотканина є арматурою всередині кожної CCL. Стандартне E-скло широко доступне; спеціальні марки, необхідні для високошвидкісних друкованих плат та друкованих плат для серверів штучного інтелекту, ні. Концентрація поставок є серйозною — Nittobo (Nitto Boseki / 日東紡, Токійська фондова біржа 3110) володіє приблизно 90% світового ринку T-скла та 60-70% NE-скла , згідно з галузевим аналізом TrendForce. Nittobo також є єдиною у світі компанією, здатною стабільно масово виробляти високоякісне T-скло у великих масштабах.
Таким чином, цінові дії Nittobo визначають траєкторію розвитку всього сегмента тонкотканого скла:
- Серпень 2025: Збільшення цін приблизно на 20% на всю лінійку продукції зі скловолокна.
- Квітень 2026: Додаткове збільшення приблизно на 20-30%.
- Інвестиції в потужності: Початкова приблизно 15 млрд єн (~96-102 млн доларів США) Оголошено про розширення потужності Фукусіми 3×, загалом збільшено приблизно до 50 мільярдів єн протягом 2026-2027 років для виробництва в Японії та Тайвані. Нові потужності планується ввести в експлуатацію з кінця 2026 року, а повний внесок – до 2028 року.
- Партнерство Nan Ya (листопад 2025): Компанія Nan Ya Plastics (Formosa Plastics Group) вироблятиме 20% спеціалізованих склотканин, які Nittobo постачатиме на світовий ринок до 2027 рокуNittobo забезпечить Nan Ya довгостроковими стабільними поставками склопряжі для виробництва другого покоління скла NER з низьким вмістом Dk.
- Baotek (5340 TT / 健榮工業): Тайванська дочірня компанія Nittobo наразі виробляє високоякісне скло NE-класу зі скловолокнистої пряжі, що постачається Nittobo, з потужністю печі 500 печей.
- Т-скло наступного покоління (2028): Nittobo планує вдосконалене Т-подібне скло з коефіцієнтом теплового розширення, покращеним приблизно на 30% (з ~2.8 ppm до ~2.0 ppm).
Ціна на скловолокно зросла приблизно до 100 доларів за кілограм за галузевими джерелами, а замовлення відкладаються на другий квартал наступного року. Китайські виробники склотканин електронного класу також підвищують ціни — згідно з галузевими звітами, китайські виробники тканин чотири рази поспіль підвищували ціни у жовтні та грудні 2025 року, а також у січні та лютому 2026 року , при цьому сукупне зростання у 2025 році перевищило 50%, а прогнози щодо щомісячного зростання на 10-15% продовжаться у 2026 році.
| Скло | Склад: | Ефективний Дк | Основні постачальники |
|---|---|---|---|
| Електронне скло (стандартне) | Алюміноборосилікат | ~ 6.1 | Тайваньське скло, Nan Ya, AGY, Baotek, кілька. |
| NE-скло (низький Dk) | Боросилікат з низьким вмістом диоксиду диоксиду Dk | ~ 4.4 | Nittobo (60-70%), Asahi Kasei, Taiwan Glass, Fulltech, Taishan, Hong Ho. |
| Т-подібне скло (низький КТР) | Спеціалізація з низьким CTE | ~ 5.0 | Nittobo (~90%), Taiwan Glass, Fulltech Fiber Glass, Hong Ho. |
| Q-скло (кварцове волокно) | Високочистий SiO₂ | ~ 3.8 | Шін-Ецу, Асахі Касей, Глотек, Фейліхуа, Тайшань, Хонг Хо. |
Історія постачання цих марок має значення, оскільки високошвидкісна передача сигналів вимагає тонкого переплетення скла з низьким КТР. На швидкостях передачі даних 56G/112G/224G сам візерунок переплетеного волокна вносить спотворення сигналу («ефект скляного переплетення») — сигнали, що перетинають пучки волокон, мають різну ефективну діелектричну проникність (Dk), ніж сигнали, що перетинають кишені, багаті на смолу. Спеціальне скло вирішує цю проблему. Q-скло (виготовлене з чистого кварцового волокна) йде далі, знижуючи саму діелектричну проникність, забезпечуючи продуктивність Df ~0.0007, яку досягає CCL класу M9.
5. Оздоблення поверхні: золото, срібло, паладій, олово, OSP
Поверхневе покриття друкованих плат виготовляється на основі справжніх дорогоцінних металів. Ринок дорогоцінних металів у 2026 році різко змінився — спотова ціна золота досягла історичного максимуму в $5 595,42/унцію 29 січня 2026 року , торгувалася приблизно за $4 327/унцію в середині червня 2026 року , а в середньому протягом року вона значно перевищувала $4 000/унцію. У річному обчисленні це приблизно на 56% більше , ніж базовий рівень 2024-2025 років, який становив приблизно $2 600-$3 300/унцію. JP Morgan Global Research прогнозує, що ціна на золото досягне $6 000/унцію до кінця 2026 року, а у 2027 році можливий показник $6 300/унцію.
Оскільки золото становить приблизно 70% вартості процесу ENIG (безструмове нікелеве занурення в золото) , вплив на вартість голої плати є прямим:
- Вартість голої плати, обробленої ENIG, зростає 5-30% залежно від золотої області панелі, з панелями з важкого золота у верхньому кінці.
- Додатково приблизно 40 доларів за квадратний метр на стандартних двосторонніх дошках з товстим золотим покриттям, що пояснюється виключно золотим компонентом обробки.
Провідні постачальники хімікатів для обробки поверхонь — Atotech (MKS Inc.) , Rohm and Haas Electronic Materials (Dow) , Uyemura International та MacDermid Alpha (Element Solutions) — скоригували ціни відповідно до ринку дорогоцінних металів.
| чистота поверхні | Склад: | Вартість за дюйм² | Тиск на витрати у 2026 році |
|---|---|---|---|
| HASL / Безсвинцевий HASL | Сплав олова | Найнижчий серед паяльних покриттів | Низькі ціни, що залежать від цін на олово. |
| OSP | Органічне покриття, без дорогоцінних металів | Найнижчий загальний показник | Мінімальний. |
| Імерсійне срібло | Тонкий шар чистого срібла | $ 0.20- $ 0.40 | Помірний — вплив ціни на срібло. |
| Занурювальна олово | Чисте олов'яне покриття | Низький-Помірний | Вплив цін на олово. |
| ENIG | Ni (3-6 мкм) + Au (2-5 мкдюйм) | $ 0.30- $ 0.60 | Висока — 70% вартості припадає на золото. |
| ENEPIG | Ni + Pd + Au | Premium | Високий — поєднання золота та паладію. |
| Тверде золото / покриття золотими напальцями | Товсте гальванічне покриття Au | Найвищий | Дуже високий — товстий шар золота. |
ENEPIG випереджає ENIG у деяких сферах застосування, оскільки паладієвий бар'єрний шар дозволяє використовувати тонший верхній шар золота, частково компенсуючи вплив цін на золото, одночасно підвищуючи надійність дротяного з'єднання.
Наскільки насправді зріс ENIG у 2026 році->
Ціна на золото зросла на 50-60% порівняно з базовим рівнем 2024-2025 років. Оскільки золото становить приблизно 70% вартості процесу ENIG, вартість голих плат, оброблених ENIG, зростає на 5-30% залежно від площі золота на панелі. Для стандартних двосторонніх плат з значним покриттям золотом лише золотий компонент додав приблизно 40 доларів США на квадратний метр порівняно з базовим рівнем 2024 року. Для панелей з високим вмістом золота (золоті пальці, велика площа контактних площадок) вплив досягає верхньої межі цього діапазону.
6. Свердла з карбіду вольфраму та інструменти для друкованих плат
Майже все механічне свердління друкованих плат використовує мікросвердла з карбіду вольфраму. Світовий ринок вольфраму досяг структурного поворотного моменту, ціни на який приблизно в шість разів перевищили попередній базовий рівень . Галузеві аналітики прогнозують, що середні ціни на карбід вольфраму у 2026-2030 роках становитимуть від 450 до 500 доларів за 10 кілограмів , що є структурною зміною порівняно з попереднім ціноутворенням, а не тимчасовим стрибком.
Основні виробники свердел для друкованих плат:
- Topoint Technology (尖點科技, Тайвань) оголосила про своє друге підвищення цін у 2026 році лише у першому кварталі 2026 року, поширившись від стандартних вольфрамових свердел до високоякісних продуктів. У грудні 2025 року Topoint підписала угоду про стратегічну співпрацю з Zhen Ding Technology щодо свердління друкованих плат для серверів штучного інтелекту та підкладок для мікросхем. У травні 2026 року Topoint підвищила... 600 мільйонів нових тайванських доларів (~19.1 мільйона доларів США) через конвертовані облігації, залучаючи великих виробників друкованих плат як стратегічних інвесторів. Цілі Topoint 55% частка продажів у 2026 році у високоякісних свердлах з покриттям, при цьому коефіцієнт використання вже перевищує 90%, але все ще не може повністю задовольнити попит.
- Union Tool (ユニオンツール, Японія) — світовий технологічний лідер у галузі мікросвердла для друкованих плат — скоригував ціни відповідно до вартості сировини — карбіду вольфраму.
- Zhongwu High-Tech (中钨高新, Китай, 000657.SZ) випустила новий мікросвердло з наноалмазним покриттям, спеціально розроблене для Підкладки з Q-скла класу M9Повідомляється, що портфель замовлень повністю зарезервований. Розширення потужностей компанії з виробництва мікросвердлових верстатів на 140 мільйонів одиниць досягло повного обсягу виробництва у березні 2026 року, при цьому триває додаткове розширення на 130 мільйонів мікросвердлових верстатів, а також 63 мільйони наддовгих високоточних мініатюрних ріжучих інструментів.
- DingTai High-Tech (301377.SZ), алмазні інструменти Wold (688028.SH), інструменти Hengfeng (300488.SZ), Huarui Precision, акції Xinrui (688257.SH) — додаткове нарощування потужностей у нижньому та середньому сегментах ринку.
Для 44- та 78-шарових друкованих плат серверів штучного інтелекту з підкладками з Q-скла витрати на витратні матеріали для свердла у 5-8 разів вищі за традиційні . Зокрема, Q-скло твердіше та абразивніше, ніж стандартне E-скло, що вимагає мікросвердлів з наноалмазним покриттям, які коштують у багато разів дорожче, ніж звичайні, та мають коротший термін служби на ріжучу кромку. Для цих передових плат витратні матеріали для свердла є значущою складовою переліку матеріалів, а не просто додатковим елементом.
Чи справді свердла становлять значну вартість друкованої плати у 2026 році?
Так, особливо на сучасних платах. На стандартній 4-8-шаровій платі FR-4 витратні матеріали для свердління зазвичай становлять 2-4% від вартості голої плати. На 22-шаровій платі з високим рівнем термогравіметрії витратні матеріали для свердління можуть становити 5-8%. На 44-шаровій друкованій платі сервера штучного інтелекту з Q-glass витратні матеріали для свердління займають у 5-8 разів більше стандартних рівнів, легко досягаючи двозначних відсотків від вартості голої плати. Topoint та Zhongwu повідомляють про повні портфелі замовлень та впровадили численні коригування цін на 2026 рік.
7. Чорнило для паяльної маски, фоторезист та технологічні хімікати
«Допоміжні» матеріали легко не помітити, оскільки вони знаходяться всередині накладних витрат виробника. Усі вони суттєво змінилися у 2026 році.
Чорнило для паяльних масок (LPSM, рідка фотозображена паяльна маска). Згідно з галузевими даними QYResearch, на світовому ринку паяльних масок домінує невелика кількість виробників — Taiyo Ink (太陽インキ製造) , Rongda Photosensitive Materials , Guangxin Materials та Resonac разом займають приблизно 72% світового ринку, де Taiyo є явним лідером. Чорнило для паяльних масок використовує епоксидні смоли, фотоініціатори та пігменти — у 2026 році кожен матеріал зазнав тиску на ціни — і Taiyo Ink розширює виробничі потужності в усьому світі, включаючи спеціальні струменеві паяльні маски для передових друкованих плат та діелектричні/провідні чорнила для ринків сонячної енергії, освітлення та дисплеїв.
Сухий плівковий фоторезист. Використовується для формування структури елементів схем під час формування зображень внутрішнього шару. Згідно з галузевими даними QYResearch, шість провідних виробників контролюють приблизно 67% світового ринку сухих плівкових фоторезистів для друкованих плат : Asahi Kasei (旭化成, з лінійкою сухих плівок SunFort™, що виробляється на найбільшому у світі заводі сухих плівкових покриттів у Сучжоу та Чанша), Eternal Materials (長興材料), Resonac, Chang Chun Group (長春集團), Kolon Industries (코오롱인더스트리), Mitsubishi Paper Mills . Серед інших гравців - DuPont, Qnity, Hunan Chuyuan New Materials та Hangzhou First Applied Material . На Японію припадає приблизно 55%+ світового виробництва сухих плівок ; Азіатсько-Тихоокеанський регіон контролює приблизно 73% світового ринку.
Хімічні речовини для технологічних процесів та хімія покриття. Покриття друкованих плат, травлення та підготовка поверхні залежать від стабільного постачання сірчаної кислоти електронного класу, сульфату міді, хлориду заліза, персульфату амонію та різних інших хімічних речовин. Основні постачальники рецептур — MacDermid Alpha (Element Solutions), Atotech (MKS Inc.), Uyemura International, Rohm and Haas Electronic Materials (Dow) — розробляють запатентовані хімічні розчини для міднення, хімічного нікелювання, занурення в золото/срібло та аналогічних процесів. Ціноутворення змінювалося разом із витратами на сировинні хімікати, а світовий ринок сірчаної кислоти зміцнився, що сприяло зростанню цін на хімікати електронного класу до 2026 року.
| Категорія хімії | Концентрація ринку | Ключові постачальники |
|---|---|---|
| Чорнило для паяльної маски (LPSM) | ~72% від трійки лідерів | Taiyo Ink, Rongda, Guangxin, Resonac. |
| Сухий плівковий фоторезист | ~67% серед перших шести | Asahi Kasei, Eternal, Resonac, Chang Chun, Kolon, Mitsubishi Paper. |
| Хімія обробки поверхні | Зосереджений між чотирма | Атотек, Ром і Хаас, Уємура, Макдермід Альфа. |
| Хімія міднення | Концентрований | Макдермід Альфа, Атотек, Уємура. |
| Травники (хлорид міді/заліза) | регіональний | Кілька азійських та західних постачальників. |
8. Реальне ціноутворення на марки CCL від FR-4 до M9
Все вищезазначене впливає на ціноутворення на CCL — те, що насправді купують виробники. Зростання вартості драбиною ламінату є нелінійним: кожен крок одночасно змінює хімічний склад смоли, профіль фольги та тип скла, множачи вартість, а не збільшуючи її. Згідно з аналізом Citi Research, середня ціна продажу CCL зросла зі 150-160 юанів/аркуш наприкінці 2025 року до 180-190 юанів/аркуш до середини 2026 року, із середньорічним прогнозом на 2026 рік на рівні 220 юанів/аркуш (+76% у порівнянні з попереднім роком), а спотова ціна на кінець року — 240 юанів/аркуш.
| Клас CCL | Df | Фольга / Скло / Смола | Вартість проти FR-4 | Приклади продуктів |
|---|---|---|---|---|
| Стандарт FR-4 | ~ 0.02 | Стандартне ED / E-скло / Епоксидне смоло | 1 × | Kingboard KB-6160, Shengyi S1141. |
| Високотемпературний FR-4 (Tg 170+) | ~ 0.015 | RTF / E-скло / Модифікована епоксидна смола | ~1.2-1.4× | Shengyi S1000-2, Iteq IT-180A. |
| Середні втрати (клас M4) | ~ 0.010 | VLP / NE-скло / ЗІЗ | ~2-3× | Мегтрон 4, EMC EM-370. |
| Низьковтратний (клас M6) | ~ 0.004 | HVLP / NE-скло / PPE-модифіковане | ~3-5× | Panasonic Megtron 6, Isola I-Speed. |
| Наднизьковтратний (M7) | ~ 0.0025 | HVLP4 / Т-скло / Вуглеводневий PPE | ~6-9× | Megtron 7, EMC EM-528, TUC Tachyon. |
| Клас М8 | ~ 0.0015 | HVLP4/HVLP5 / Т-подібне скло | ~10-15× | Doosan, клас Panasonic M8U. |
| M9 (Q-скло) | ~ 0.0007 | HVLP5 / Q-скло / PTFE-вуглеводень | ~15-20× | CCL проміжної площини сервера штучного інтелекту. |
| PTFE / спеціальний ламінат з низькими втратами | ~ 0.001-0.004 | Спеціальна фольга / PTFE | ~5-20× | спеціальний ламінат з низькими втратами/спеціальний ламінат з низькими втратами, Taconic. |
У межах кожного класу основні виробники CCL конкурують за дещо відмінними рецептурами. Kingboard, Shengyi, Iteq, EMC, TUC, Nan Ya, Doosan, Resonac, MGC та Panasonic мають лінійки продуктів різних рівнів класів. Конкретний вибір виробника залежить від Dk, Df, Tg, вимог до теплових характеристик та надійності конструкції, а також від наявності матеріалів.
Який найдорожчий базовий матеріал на друкованій платі у 2026 році->
Для цифрових плат використовується CCL M9 Q-glass, що використовується в конструкціях середніх плат серверів штучного інтелекту та стійок для виведення даних, приблизно з FR-4 (15-20 разів на стандарт). Для радіочастотних та міліметрових хвильових конструкцій використовуються спеціальні ламінати з низькими втратами на основі PTFE з FR-4 (5-20 разів на FR-4) залежно від марки. Серед видів обробки поверхні найдорожчим на одиницю площі є гальванічне покриття пальцями твердого золота , але марка ламінату зазвичай домінує в переліку матеріалів для цифрових плат.
9. Як набір матеріалів впливає на ціноутворення за квадратний метр
Все вищезазначене впливає на ціну за квадратний метр, яку кінцеві клієнти бачать у ціновій пропозиції. Згідно з галузевим звітом, що цитує дані про демонтаж Victory Giant, надані Reuters, у 2026 році:
- Стандартні багатошарові друковані плати: приблизно 204 доларів за квадратний метр.
- Високоякісні серверні плати зі штучним інтелектом: приблизно 1,970 доларів за квадратний метр — майже в 10 разів перевищує стандартну ставку.
Десятикратна різниця зумовлена матеріалом: кількістю шарів, класом CCL, профілем мідної фольги, класом склотканини, обробкою поверхні та конструкцією переходних отворів, помноженими разом. Для плати сервера штучного інтелекту на M7+ CCL з фольгою HVLP4/HVLP5, T-склотканиною, покриттям ENIG або ENEPIG та конструкцією з 22-44 шарами кожен вхідний матеріал знаходиться на преміальному рівні у своїй категорії.
Приклад закупівлі: 12-шарова промислова телекомунікаційна плата, розроблена на базі Panasonic Megtron 6 (CCL на основі M6 PPE з фольгою HVLP та NE-склом), була запропонована трьом постачальникам наприкінці першого кварталу 2026 року з різницею в 35% між найнижчою та найвищою пропозиціями. Причиною була не маржа постачальника, а різний розподіл CCL. Найдешевша пропозиція надійшла від виробника, який зарезервував запаси Megtron 6 з форвардного замовлення на 2025 рік; найдорожча надійшла від виробника, який зробив пропозицію за спотовою ціною. Команда закупівель присудила середню пропозицію з письмовим підтвердженням розподілу CCL, а не найнижчу з пунктом «матеріал потребує підтвердження».
Чому розподіл CCL має таке ж значення, як і ціна у 2026 році
Оскільки на ринку квот та розподілу ціна без підтвердженого розподілу матеріалів є здогадкою. Виробники CCL, включаючи Kingboard, Shengyi, MGC, Resonac, EMC, TUC та Doosan, перейшли на постачання на основі розподілу у 2026 році, що означає, що кожен клієнт отримує визначений щомісячний тоннаж та чергу нових замовлень. Виробник друкованих плат без зарезервованого CCL не може гарантувати дату поставки, а котирування на незабезпечений матеріал ризикує як зривом графіка, так і переоціною після замовлення на придбання, якщо матеріал потрібно закуповувати на місці.
10. Найчастіші запитання щодо вартості сировини для друкованих плат
Яка частка вартості друкованої плати припадає на сировину у 2026 році?
Для багатошарових друкованих плат у 2026 році частка сировини сягала 45-60% від вартості голої плати , порівняно з 30-50% у 2024 році, оскільки ціни на мідну фольгу, CCL, скловолокнисту тканину, золото та карбід вольфраму різко зросли одночасно. Серверні плати штучного інтелекту на базі M7+ CCL зазвичай досягають верхньої межі; стандартні плати FR-4 ближче до 35-45%.
Що таке CCL і чому він домінує в історії друкованих плат у 2026 році
CCL (ламінат, покритий міддю) – це діелектричний осердя з мідною фольгою, що утворює кожну пару шарів друкованої плати. Згідно з TrendForce, його вартість розподіляється приблизно так: мідна фольга – 42%, смола – 26%, скловолокно – 19%. Зростання цін на фольгу MicroThin від Mitsui Kinzoku на +12%, на фольгу з покриттям смолою – на +30%, на Kingboard на чотири роки у 2026 році, на Iteq на +20-40%, а на Nittobo на +20-30% – на скловолокно з T-подібним покриттям – всі три основні види сировини для CCL зросли одночасно.
Чому ціна на мідну фольгу зросла на 12-30% у 2026 році
Базова ціна на мідь на LME досягла 14,527 4 доларів США за тонну в січні 2026 року, що є рекордно високим показником. Mitsui Kinzoku підвищила ціни на фольгу MicroThin на 12% з квітня 2026 року; Mitsubishi Gas Chemical підвищила ціни на фольгу з покриттям з смоли на 30% з 1 квітня 2026 року . Furukawa Electric та JX Nippon Mining також скоригувалися на 5-10% порівняно з четвертим кварталом 2025 року. Ціни на преміальну спеціальну фольгу (HVLP, HVLP4, HVLP5) ще більше зросли, оскільки їхня потужність незалежно обмежена.
Що таке мідна фольга HVLP і чи варта вона своїх витрат
Мідна фольга HVLP (гіпердуже низький профіль) має шорсткість поверхні Rz менше 2 мкм, порівняно з ~7-8 мкм для стандартної фольги ED. Вона коштує приблизно в 2-3 рази дорожче за стандартну фольгу , але покращує втрати на внесення на 5-8% вище 10 ГГц — іноді на 3 дБ на 10-дюймовій трасі. Зазвичай вона потрібна для швидкостей від 25 Гбіт/с і необхідна для швидкостей 56 Гбіт/с та 112 Гбіт/с. Mitsui Kinzoku володіє понад 90% поставок фольги преміум-класу ; нова фольга Mitsui 3SAP-Ultra HVLP, випущена в лютому 2026 року, досягає Rz менше 0.5 мкм.
Що таке смола PPE та чому вона стала історією друкованих плат у 2026 році
ЗПП (поліфеніленовий ефір), також відомий як ППО, є високоефективною смоляною основою ламінатів із середніми та низькими втратами, включаючи Panasonic Megtron та Isola I-Speed. Перебої у виробництві найбільшого у світі постачальника ЗПП у квітні 2026 року суттєво зменшили ефективні постачання, оскільки альтернативного виробника порівнянного масштабу не було. Відновлення прогнозується через 6-9 місяців.
Чому тканина зі скловолокна Т є історією витрат у 2026 році
Оскільки Nittobo контролює приблизно 90% світових поставок Т-скла , компанія підвищила ціни на 20% у серпні 2025 року та ще на 20-30% у квітні 2026 року, а розширення її потужностей (втричі до 2028 року, загальні інвестиції ~50 мільярдів єн на 2026-2027 роки) не призведе до виробництва матеріальної продукції до кінця 2026 року. Ціни на Т-скло зросли приблизно до 100 доларів США/кг, а замовлення були відкладені на наступний рік. Китайські виробники тканин чотири рази поспіль підвищували ціни у жовтні/грудні 2025 року та січні/лютому 2026 року, із сукупним зростанням у 2025 році понад 50%.
Який найдорожчий матеріал на друкованій платі у 2026 році
Для цифрових плат: CCL з Q-скла M9, що використовується в конструкціях серединної плати серверів штучного інтелекту, приблизно 15-20× стандартний FR-4. Для радіочастотних та міліметрових хвиль: спеціальні ламінати з низькими втратами на основі PTFE , 5-20× FR-4. Для обробки поверхні на одиницю площі: тверде золоте гальванічне покриття пальцями; хоча ламінат домінує на цифрових платах.
Наскільки насправді зріс ENIG у 2026 році
Ціна на золото зросла приблизно з 2,600 доларів США за унцію у 2024 році до піку в 5,595 доларів США за унцію у січні 2026 року (+56% у річному обчисленні). Оскільки золото становить приблизно 70% вартості процесу ENIG, витрати на виготовлення панелей без покриття ENIG у 2026 році зростуть на 5-30%. Для панелей з значним покриттям золотом лише золотий компонент додає приблизно 40 доларів США за квадратний метр понад базовий рівень 2024 року.
Чи справді свердла мають значення витрати на друковану плату?
Так, особливо на вдосконалених платах. Ціни на карбід вольфраму стабілізувалися у 2026 році на рівні понад 50% порівняно з 2024 роком, а галузеві аналітики прогнозують середню ціну в 450-500 доларів США за 10 кг до 2030 року . Тільки у першому кварталі 2026 року компанія Topoint Technology здійснила два підвищення цін, при цьому коефіцієнт використання перевищив 90%. Zhongwu High-Tech випустила наноалмазні свердла класу M9 за ціною, що в рази перевищує вартість звичайних. Для 44-шарових друкованих плат серверів штучного інтелекту з Q-скла вартість витратних матеріалів для свердла становить 5-8 стандартних рівнів.
Як закупівлі можуть зменшити волатильність цін на матеріали
Чотири кроки мають найбільше значення у 2026 році: (1) подати прогноз на 12-26 тижнів, щоб виробник міг резервувати розподіл CCL; (2) кваліфікувати другий клас CCL для кожного типу плати; (3) використовувати гібридні стеки, які розміщують преміальний матеріал на некритичних шарах; (4) перейти до індексованого ціноутворення, прив'язаного до прозорої формули для мідної фольги та класу CCL. У сукупності ці кроки перетворюють шоки спотових цін на керований діапазон.

Рекомендовані повідомлення

Виготовлення друкованих плат TMM
Зміст Виготовлення друкованих плат TMM Область застосування для радіочастотних та...

RT duroid 6002 PCB Quote and Stackup
Ця сторінка відповідає за завдання котирування та визначення стеку...

Виробництво друкованих плат фільтра TMM6
ЗмістЧому розробники мікрохвильових фільтрів використовують...

Друкована плата Taconic RF 35 проти RO4350B
ЗмістRF-35 проти RO4350B Закупівлі та...
Як отримати цінову пропозицію на друковані плати
Давайте проведемо для вас аналіз DFM/DFA та надамо вам звіт. Ви можете безпечно завантажити свої файли через наш вебсайт. Нам потрібна наступна інформація, щоб надати вам цінову пропозицію:
-
- Gerber, ODB++ або .pcb, спец.
- Список специфікації, якщо вам потрібна збірка
- Кількість
- Час повороту
Для послуг з виготовлення друкованих плат (PCBA), будь ласка, надайте свою специфікацію матеріалів (BOM) та будь-які конкретні інструкції зі складання. Ми також пропонуємо аналіз DFM/DFA для оптимізації ваших конструкцій для технологічності та складання, забезпечуючи безперебійний виробничий процес.